CSPC Pharmaceutical Group hat gerade seinen Bericht für das dritte Quartal veröffentlicht, und die Meinungen auf dem Markt über das Unternehmen gehen nach wie vor stark auseinander.
Am Mittag des 18. November veröffentlichte die CSPC Pharmaceutical Group (01093.HK) ihre Ergebnisse für die ersten drei Quartale. Im Berichtszeitraum erzielte die Gruppe einen Umsatz von 25,26 Milliarden Yuan, was einem Anstieg von 27,0 % gegenüber dem Vorjahr entspricht; der den Eigentümern des Unternehmens zuzurechnende Gewinn belief sich auf 7,076 Milliarden Yuan, ein Anstieg von 101,5 % gegenüber dem Vorjahr.
Im Folgenden finden Sie eine detaillierte Analyse dieses Finanzberichts.
01. Der verdoppelte Gewinn stammt hauptsächlich aus einer Vorauszahlung
Von dem 7,076 Milliarden Yuan hohen Gewinn in den ersten drei Quartalen entfielen 6,268 Milliarden Yuan auf Einnahmen aus Lizenzgebühren, was einem Anteil von fast 90 % entspricht.
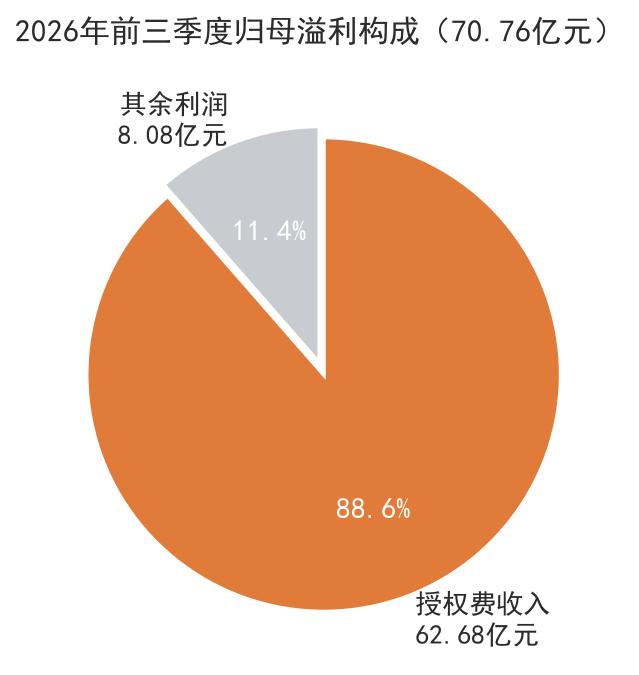
Abbildung: Zusammensetzung des den Eigentümern des Unternehmens zuzurechnenden Gewinns in den ersten drei Quartalen 2026. Quelle: Unternehmensmitteilung zu den Ergebnissen, bearbeitet von YiYao
Der Hauptteil dieser Lizenzgebühren stammt aus einer Transaktion zwischen CSPC und AstraZeneca. Im Januar 2026 lizenzierte CSPC die ausländischen Rechte an acht langwirksamen Polypeptid-Projekten an AstraZeneca, mit einem gesamten potenziellen Wert von bis zu 18,5 Milliarden US-Dollar, was einen neuen Rekord für die Auslizenzierung chinesischer Pharmaunternehmen darstellt. Gemäß der Vereinbarung erhielt CSPC im Mai 2026 eine Vorauszahlung von 1,2 Milliarden US-Dollar, von der 840 Millionen US-Dollar (ca. 5,74 Milliarden Yuan) im Berichtszeitraum als Einnahme aus Lizenzgebühren erfasst wurden.
Es ist klarzustellen, dass die Einnahmen aus Lizenzgebühren tatsächlich verbucht und ordnungsgemäß erfasst werden. Ihre Art unterscheidet sich jedoch vom Arzneimittelverkauf – sie wird einmalig eingeht und wird über einen bestimmten Zeitraum erfasst, stammt nicht aus dem laufenden Endverkauf. Dies zu verstehen ist die Voraussetzung für die Lektüre dieses Finanzberichts.
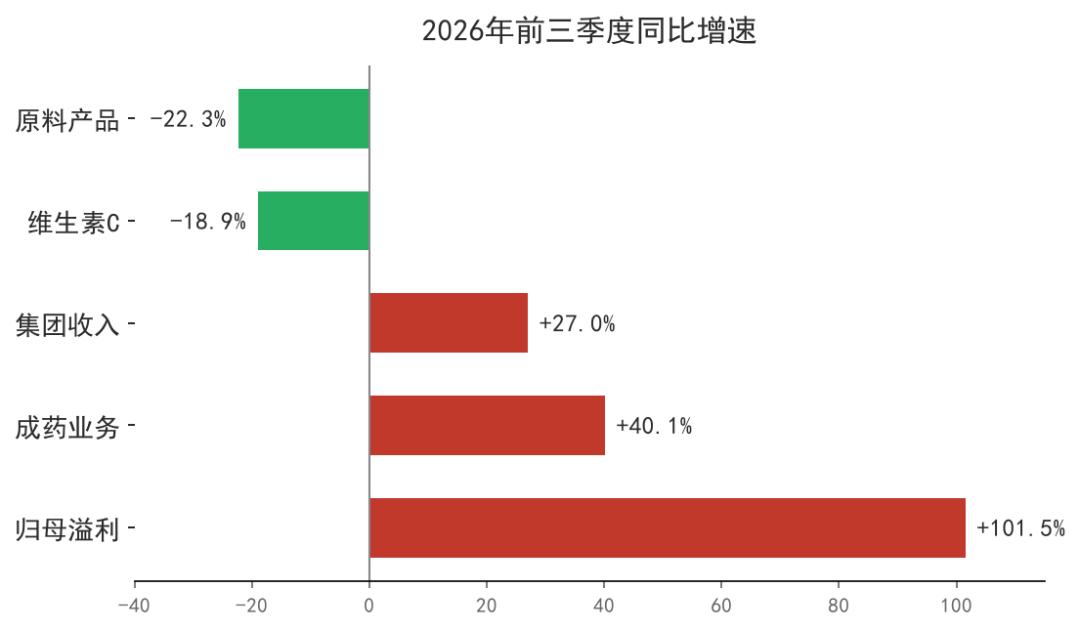
Abbildung: Die Wachstumsraten der einzelnen Geschäftssegmente gegenüber dem Vorjahr. Quelle: Unternehmensmitteilung zu den Ergebnissen, bearbeitet von YiYao
02. Das Kerngeschäft ist in drei Bereiche unterteilt, die jeweils unterschiedliche Entwicklungsrichtungen aufweisen
Nach Abzug der Lizenzgebühren lässt sich das Kerngeschäft von CSPC in drei Bereiche unterteilen.
Verkauf von Fertigarzneimitteln: Stetiges Wachstum. Das Geschäft mit Fertigarzneimitteln erzielte in den ersten drei Quartalen einen Umsatz von 21,648 Milliarden Yuan, was einem Anstieg von 40,1 % gegenüber dem Vorjahr entspricht, einschließlich der 6,268 Milliarden Yuan an Lizenzgebühren. Nach Abzug der Lizenzgebühren belief sich der Umsatz aus dem Arzneimittelverkauf auf etwa 15,38 Milliarden Yuan. Berechnungen von China Industrial Securities International zeigen, dass der Umsatz von CSPC aus Fertigarzneimitteln (ohne Lizenzeinnahmen) im ersten Halbjahr 10,17 Milliarden Yuan betrug, was einem Anstieg von 10,8 % gegenüber dem Vorjahr entspricht. Die Wachstumsrate des Arzneimittelverkaufs nach Abzug der Lizenzgebühren in den ersten drei Quartalen liegt in etwa auf diesem Niveau. Gestützt wird dieser Bereich hauptsächlich von Enbipu, das Unternehmen gibt an, dass es „die Grundversorgungsmärkte und die Märkte außerhalb von Krankenhäusern weiter vertieft und einen deutlichen Anstieg des Umsatzes gegenüber dem Vorjahr erzielt hat“.
Wirkstoffe: Am unteren Ende des Zyklus. Das Geschäft mit Wirkstoffprodukten erzielte in den ersten drei Quartalen einen Umsatz von 2,336 Milliarden Yuan, was einem Rückgang von 22,3 % gegenüber dem Vorjahr entspricht; davon belief sich der Umsatz mit Vitamin C auf 1,451 Milliarden Yuan, ein Rückgang von 18,9 % gegenüber dem Vorjahr. Das Unternehmen begründet dies mit sinkenden Produktverkaufspreisen, kombiniert mit einem gestiegenen Angebot und verschärftem Wettbewerb durch die Freisetzung von Branchenkapazitäten.
Funktionsnahrungsmittel und Sonstiges: Kleiner Anteil, leichter Druck gegenüber dem Vorjahr. Das Geschäft mit Funktionsnahrungsmitteln und Sonstigem erzielte in den ersten drei Quartalen einen Umsatz von 1,276 Milliarden Yuan, ein Rückgang von 11,1 % gegenüber dem Vorjahr. Dieser Bereich macht etwa 5 % des Gesamtumsatzes der Gruppe aus, sein Volumen ist deutlich geringer als das von Fertigarzneimitteln und Wirkstoffen, sodass sein marginaler Einfluss auf den Gesamtumsatz begrenzt ist. Dennoch ist er ein nicht zu vernachlässigender Teil der drei Kerngeschäftsbereiche. Sein Rückgang, kombiniert mit dem zyklischen Druck im Wirkstoffbereich, zeigt, dass nach Abzug der Lizenzgebühren die traditionellen Geschäfte von CSPC nicht vollständig expandieren, sondern ein differenziertes Muster aufweisen: „Fertigarzneimittel stabil, Wirkstoffe schwach, Funktionsnahrungsmittel und Sonstiges unter leichtem Druck“.
Darüber hinaus sind die Lizenzgebühren gesondert zu erwähnen: Einmalig, aber nachhaltig zu realisieren. Die Lizenzgebühren sind die Hauptquelle des laufenden Gewinns, stellen aber gleichzeitig eine systematische Geschäftsfähigkeit von CSPC dar, was im nächsten Abschnitt gesondert erläutert wird.
Zusammengenommen ergibt sich das Bild dieses dritten Quartalsberichts von CSPC: Einmalige Lizenzeinnahmen tragen den Großteil des Gewinns bei, der Arzneimittelverkauf entwickelt sich stetig mit einer Wachstumsrate von rund 10 %, während Wirkstoffe und Funktionsnahrungsmittel das Gesamtergebnis am unteren Ende belasten.
03. Das BD-Geschäft von CSPC ist kein einmaliges Geschäft
Die Zusammenarbeit zwischen CSPC und AstraZeneca ist kontinuierlich.
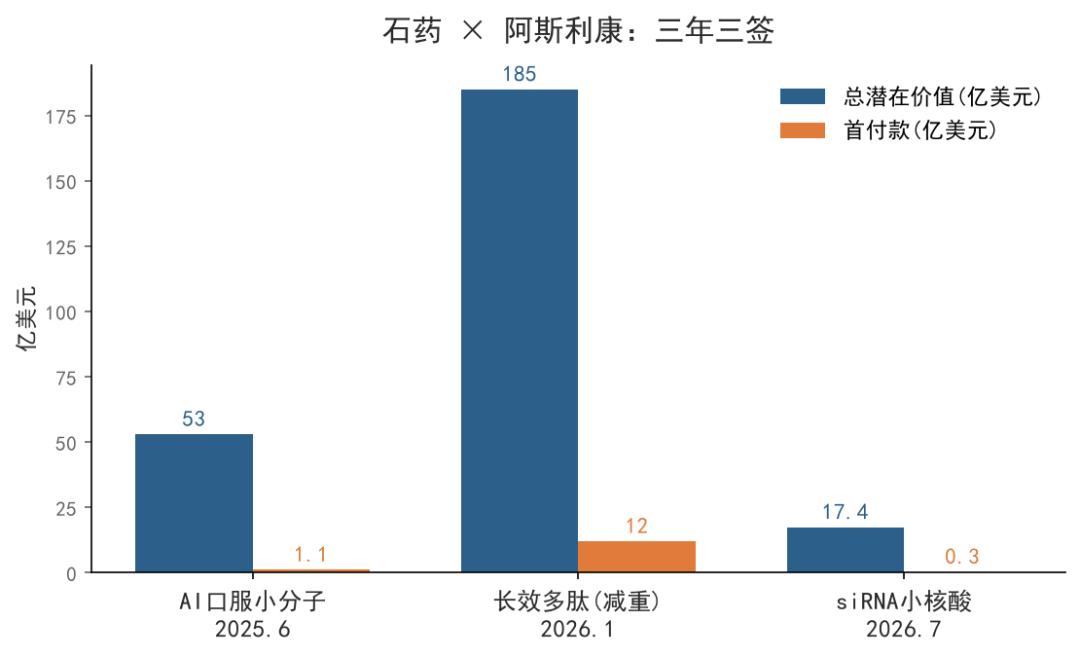
Abbildung: Drei Lizenztransaktionen zwischen CSPC und AstraZeneca. Quelle: Unternehmensmitteilungen, Forschungsbericht von China Merchants Bank International, bearbeitet von YiYao
Laut Statistiken von China Industrial Securities International hat CSPC seit 2025 sechs Auslizenzierungen abgeschlossen, deren Gesamtsumme der Vorauszahlungen etwa 1,49 Milliarden US-Dollar beträgt. Eine Übersicht von China Merchants Bank International zeigt ebenfalls, dass CSPC seit Ende 2024 sechs Auslizenzvereinbarungen unterzeichnet hat, die mehrere Richtungen abdecken, darunter Lp(a)-Inhibitoren, MAT2A-Inhibitoren, ROR1-ADC, orales GLP-1, Irinotecan-Liposomen und eine KI-gesteuerte Plattform zur Entdeckung niedermolekularer Wirkstoffe.
Dies ist bemerkenswert: Die Auslizenzierungen von CSPC sind nicht zufällig, sondern systematisch. AstraZeneca hat sich von einem einzelnen Käufer zu einem kontinuierlichen Kooperationspartner entwickelt, und der Betrag pro Transaktion steigt schrittweise. Dies bedeutet, dass die Forschungsplattform von CSPC kontinuierlich Vermögenswerte hervorbringen kann, die extern bewertet werden können – dies ist die Grundlage für die Marktbewertung seiner innovativen Arzneimittel.
Es ist jedoch ebenfalls klarzustellen, dass 18,5 Milliarden US-Dollar der potenzielle Gesamtwert sind, nicht der tatsächlich eingegangene Betrag. Tatsächlich eingehen werden die Vorauszahlungen und die gestaffelten Meilensteinzahlungen, der Rest muss durch die sukzessive Erfüllung von Forschungs- und Verkaufsmeilensteinen realisiert werden.
04. Der zukünftige Anker liegt bei SYS6010
Die Lizenzgebühren werden irgendwann vollständig erfasst. Nach 2027 muss der Gewinn von CSPC durch die spätere Pipeline gestützt werden, wobei der Kernpunkt SYS6010 ist.
SYS6010 ist ein EGFR-ADC. Laut dem Forschungsbericht von China Industrial Securities International hat seine Phase-III-Studie (SYNSTAR-01) bei nicht-kleinzelligem Lungenkrebs mit EGFR-Mutation, der mit TKI vorbehandelt wurde, den primären Endpunkt PFS erreicht; bei Patienten in der dritten Linie und darüber, die mit TKI und platinhaltiger Chemotherapie vorbehandelt wurden, wurde ein medianes PFS von 7,6 Monaten und ein medianes OS von 19,4 Monaten erreicht.
Im Zusammenhang mit SYS6010 hat CSPC auch mehrere spätere Vermögenswerte aufgebaut: B7-H3-ADC (SYS6043, Phase-III-Studie bei platinresistentem Eierstockkrebs wurde gestartet), PD-1/IL-15-Bispezifischer Antikörper (SYS6090, hat den Fast-Track-Status der FDA erhalten) sowie das erste in China klinisch zugelassene in-vivo-CAR-T (SYS6055).
Die Situation von CSPC weist Ähnlichkeiten mit der von Hengrui auf – ein Teil des laufenden Gewinns stammt aus Lizenzeinnahmen. Der Unterschied besteht darin, dass der Arzneimittelverkauf von CSPC weiter wächst und die ADC-Pipeline bereits Phase-III-erfüllte Daten aufweist. Die eigentliche Prüfung besteht darin, ob Varianten wie SYS6010 die Lücke im Gewinn schließen können, nachdem die Lizenzgebühren wegfallen.
05. Einige Punkte, die zu beachten sind
Erstens: Der Gewinn wird höchstwahrscheinlich einen „U-förmigen“ Verlauf aufweisen. Die Gewinnprognose von China Industrial Securities International verdeutlicht dies.
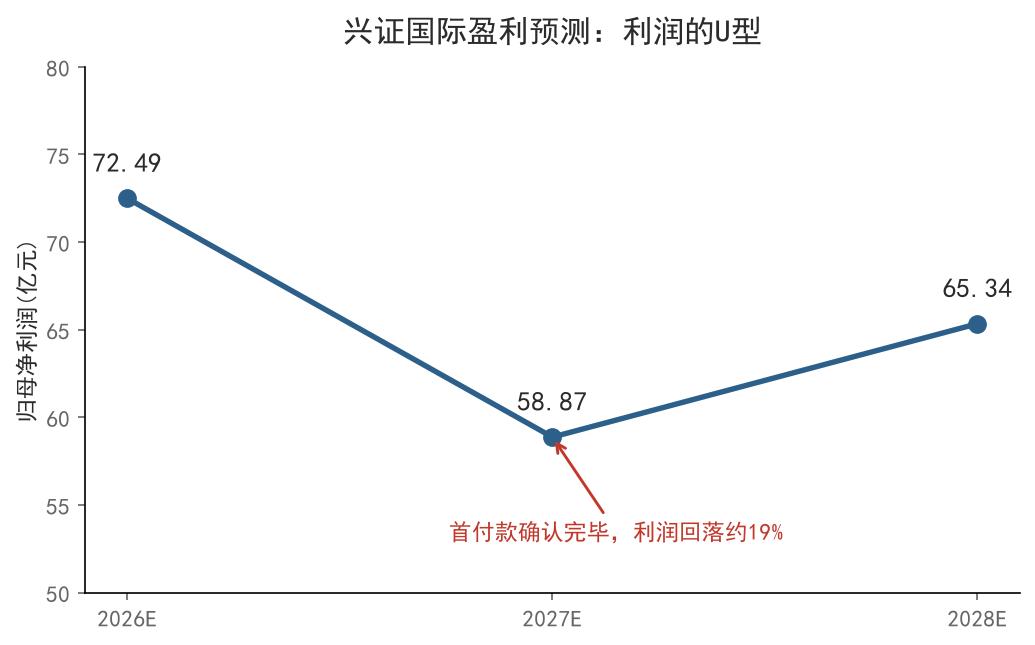
Abbildung: Gewinnprognose von China Industrial Securities International (November 2026). Quelle: Forschungsbericht von China Industrial Securities International
Nach dieser Prognose wird der den Eigentümern des Unternehmens zuzurechnende Nettogewinn von CSPC im Jahr 2027 um etwa 19 % gegenüber 2026 zurückgehen. Der Grund dafür ist, dass die Vorauszahlung von AstraZeneca im Jahr 2026 erfasst wird und dieser Betrag im Jahr 2027 sinkt. Dies bedeutet keine Verschlechterung der Geschäftstätigkeit, sondern dass die Basis in diesem Jahr durch die einmaligen Lizenzeinnahmen angehoben wird.
Zweitens: 18,5 Milliarden US-Dollar ist die Obergrenze, keine Zusage. Ob und in welchem Umfang die Meilensteine erreicht werden, hängt von der klinischen Weiterentwicklung von Vermögenswerten wie SYH2082 ab, die sich derzeit noch in einem frühen Stadium befinden.
Drittens: Es gibt derzeit kein klares Signal, wann der Wirkstoffbereich den unteren Zyklusbereich verlässt. Die Preise von Vitamin C und Antibiotika hängen vom Tempo der Kapazitätsbereinigung in der Branche ab, in diesem Bereich kann CSPC selbst nur begrenzt eingreifen.
Viertens: Die Meinungsverschiedenheiten am Markt über CSPC sind nach wie vor groß. Der Zielpreisbereich der Institutionen weist eine deutliche Spannweite auf. Der Kern der Meinungsverschiedenheiten liegt in der unterschiedlichen Gewichtung der beiden Punkte: „Ob die BD-Fähigkeit nachhaltig ist“ und „Ob die ADC-Produkte die Nachfolge antreten können“.
04. Schlussbemerkung
Was bei diesem dritten Quartalsbericht von CSPC bemerkenswert ist, ist nicht der „verdoppelte Gewinn“ an sich, sondern dass die Quelle der Verdopplung klar aufgeschlüsselt werden kann: 6,268 Milliarden Yuan an Lizenzgebühren, ein Arzneimittelverkaufswachstum von rund 10 % und der weiterhin schrumpfende Wirkstoffbereich.
Von den drei Bereichen ist der erste einmalig, der zweite von hoher Qualität und der dritte ein belastender Faktor. Nur wenn man sie getrennt betrachtet, kann man ein angemessenes Urteil über diesen Finanzbericht fällen.
In der Folge können drei Indikatoren beobachtet werden: Die vollständigen PFS-Daten der Phase-III-Studie von SYS6010 und der Zeitpunkt der Einreichung des NDA; der Betrag und der Zeitpunkt des Eingangs des nächsten Forschungsmeilensteins im Rahmen der AstraZeneca-Transaktion; sowie ob die Preise von Wirkstoffen wie Vitamin C sich stabilisieren können. Die Entwicklung dieser Indikatoren spiegelt die Qualität von CSPC im nächsten Jahr besser wider als der „verdoppelte Gewinn“.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „YiYao“, Autor: LI Jingyi, veröffentlicht mit Genehmigung von 36Kr.