Agile Group tauscht Auslandsschulden im Wert von 5,183 Milliarden US-Dollar gegen 64,6 % der Unternehmensanteile ein, die Restrukturierung muss noch drei Hürden überwinden.
Nach Ablauf des sechswöchigen Zeitfensters befindet sich die Restrukturierung der Auslandsschulden von Agile Group noch in der Phase der Verhandlungstexte, und es wurde noch keine rechtlich bindende Vereinbarung unterzeichnet. Laut der Mitteilung des Unternehmens vom 16. November plant die Agile Group, mit ausländischen Gläubigern eine Unterstützungsvereinbarung für die Restrukturierung der Auslandsschulden abzuschließen, wobei der Gesamtnennbetrag der betroffenen Schulden etwa 5,183 Milliarden US-Dollar beträgt. Die Unterzeichnung der Vereinbarung ist nur die erste Hürde, danach folgen noch drei weitere Hürden: Gerichtsverfahren, Abstimmungen und Betriebsabläufe.
Seit dem ersten Ausfall der Auslandsschulden im Mai 2024 bis zur Vorlage der Liste der Klauseln und des Textes der Unterstützungsvereinbarung für die Restrukturierung, die fast alle ausländischen finanziellen Verbindlichkeiten abdecken, im Oktober 2026 hat dieses alteingesessene private Immobilienunternehmen etwa zweieinhalb Jahre gebraucht, um die „nicht zurückzahlbaren Schulden“ in „erhältliche Aktien“ umzuwandeln.
Die Kosten der Umwandlung von Schulden in Aktien
Der Kern der Restrukturierung der Auslandsschulden von Agile Group liegt nicht in der Laufzeitverlängerung, sondern in der Übertragung von Aktienanteilen.
Nach dem vom Unternehmen offengelegten Plan wird Agile insgesamt etwa 9,199 Milliarden neue Stammaktien ausgeben, was etwa 64,6 % des Aktienkapitals des Unternehmens unmittelbar nach Abschluss der Restrukturierung entspricht, um die Befreiung und Begleichung der betroffenen Schulden zu erreichen. Gläubiger können entweder Aktien des neuen Unternehmens wählen oder neue austauschbare Anleihen wählen – letztere werden von einem neu gegründeten Zweckgesellschaft ausgegeben, haben eine Laufzeit von 364 Tagen und werden bei Fälligkeit zwangsweise in Aktien des neuen Unternehmens umgewandelt, mit einem maximalen Ausgabebetrag von 35,65 Milliarden Hongkong-Dollar.
Umgerechnet auf die spezifischen Instrumente ist die Verteilung ungefähr wie folgt: Inhaber von austauschbaren Anleihen erhalten anteilig etwa 722 Millionen Aktien, was etwa 5,1 % des Aktienkapitals nach der Restrukturierung entspricht; Inhaber von ewigen Wertpapieren und privaten Schulden A erhalten etwa 1,488 Milliarden Aktien, was etwa 10,4 % entspricht; Gläubiger des Plans des in Hongkong notierten Unternehmens erhalten etwa 2,017 Milliarden Aktien, was etwa 14,2 % entspricht; Gläubiger des Hongkong-Plans der Garanten erhalten etwa 4,973 Milliarden Aktien, was etwa 34,9 % entspricht. Das heißt, je näher die Gläubiger an der Garantieebene stehen, desto höher ist der Anteil der Aktien, die sie erhalten.
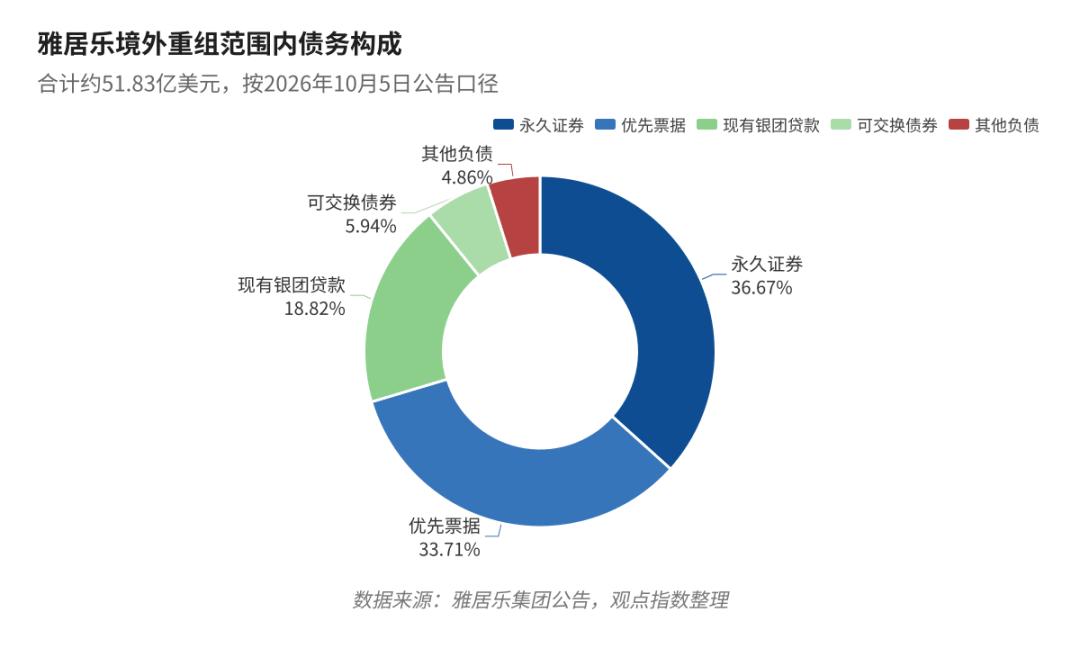
Die Zusammensetzung der 5,183 Milliarden US-Dollar bestimmt, dass die Schwierigkeit dieser Verhandlung nicht im Gesamtbetrag liegt, sondern in den verschiedenen Kategorien. Darunter beträgt der ausstehende Nennbetrag der ewigen Wertpapiere 1,9 Milliarden US-Dollar, was der größte einzelne Teil ist; vorrangige Schuldverschreibungen betragen 1,747 Milliarden US-Dollar, bestehende Konsortialkredite 975 Millionen US-Dollar, austauschbare Anleihen 308 Millionen US-Dollar und andere Verbindlichkeiten 252 Millionen US-Dollar. Die vier Arten von Instrumenten unterliegen unterschiedlichen Rechtsordnungen, und die Forderungen der Inhaber stimmen nicht überein.
Für die ursprünglichen Aktionäre ist die Kontrollmehrheit in Gefahr. Die Familie von Chen Zhuolin hielt zuvor über Einheiten wie die Top Coast Investment Limited insgesamt 56,67 % der Aktien, wobei Top Coast allein 47,42 % hielt. Nach der Ausgabe von 9,199 Milliarden Aktien und dem bestehenden Aktienkapital wird der Anteil der Familie nach Abschluss der Restrukturierung auf etwa 20 % sinken. Die Gläubiger wandeln sich damit von „Gläubigern“ zu „Großaktionären“, und die Kontrollstruktur des Unternehmens wird entsprechend neu gestaltet.
Um die Gläubiger zu einer frühzeitigen Unterzeichnung zu bewegen, sieht der Plan eine Barzustimmungsgebühr vor: Für Vereinbarungen, die innerhalb von 28 Tagen nach Veröffentlichung der Unterstützungsvereinbarung abgeschlossen werden, werden 0,2 % des ausstehenden Nennbetrags der betreffenden Schulden gezahlt; für Vereinbarungen, die nach 28 Tagen bis 42 Tagen abgeschlossen werden, beträgt der Anteil 0,1 %. Der Anteil ist nicht hoch, reicht aber aus, um die Kosten des „Abwartens“ zu quantifizieren.
Noch mehrere Hürden
Die Unterstützungsvereinbarung ist der Ausgangspunkt der Restrukturierung, nicht das Ende.
Nach den Klauseln der Vereinbarung muss der Garant in Hongkong innerhalb von 6 Monaten nach dem Datum der Vereinbarung eine Klageschrift beim Gericht in Hongkong einreichen, um die Einberufung der entsprechenden Gläubigerversammlungen zu beantragen; diese Frist kann durch schriftliche Mitteilung des Unternehmens um weitere 3 Monate verlängert werden, vorausgesetzt, dass die relevanten Mitglieder des Koordinierungsausschusses innerhalb von 5 Werktagen nach der Mitteilung keinen schriftlichen Widerspruch erheben. Selbst wenn alles reibungslos verläuft, dauert es Jahre, von der Unterzeichnung bis zur gerichtlichen Genehmigung.
Das Verfahren selbst ist zudem „gegenseitig bedingt“. Der Plan soll über den Restrukturierungsplan umgesetzt werden, der in Teil 26A des britischen Gesellschaftsgesetzes von 2006 vorgesehen ist, sowie über den Hongkong-Plan für börsennotierte Unternehmen und den Hongkong-Plan der Garanten, die in den Paragraphen 670, 673 und 674 der Hongkong-Gesellschaftsverordnung vorgesehen sind. Wenn irgendein Glied nicht verabschiedet wird, kann das Ganze nicht in Kraft treten.
Die Abdeckung ist die zweite Variable. Zum Zeitpunkt der Mitteilung im Oktober hielt der Koordinierungsausschuss insgesamt etwa 61,5 % des ausstehenden Gesamtbetrags der bestehenden Konsortialkredite, was dem Plan eine grundlegende Wählerbasis verschafft. Ob die Inhaber von vorrangigen Schuldverschreibungen, ewigen Wertpapieren und austauschbaren Anleihen der Unterzeichnung folgen und wie hoch der Unterzeichnungsanteil ist, hängt von den tatsächlichen Fortschritten im Zeitfenster der Zustimmungsgebühr ab und unterliegt letztlich der Mitteilung des Unternehmens.
Der parallele rechtliche Druck auf der rechtlichen Ebene darf nicht unterschätzt werden. Im Dezember 2025 wurde Agile Group von einem Kooperationspartner ein Liquidationsantrag gestellt, die erste Anhörung war für den 25. Februar 2026 geplant. Die Unterstützungsvereinbarung für die Restrukturierung kann die Unsicherheit durch den Antrag verringern, beseitigt aber nicht automatisch alle Gerichtsverfahren.
Das heißt, die Unterstützungsvereinbarung löst das Problem, dass „die Mehrheit zuerst zusammenkommt“, nicht aber dass „alle bereits zugestimmt haben“. Die Abstimmungsschwellen der Gläubigerversammlungen, die Genehmigungsentscheidung des Gerichts und die Berechnungen der Inhaber verschiedener Instrumente über die Rückzahlungsquote werden in den nachfolgenden Phasen erneut auftauchen.
Die Herausforderung des Betriebs
Die Subtraktion auf der Schuldenseite kann die Addition auf der Betriebsseite nicht ersetzen. Im ersten Halbjahr 2026 betrug der Gesamtvorverkaufsumsatz von Agile Group zusammen mit Joint Ventures, assoziierten Unternehmen und Projekten, die unter der Marke „Agile“ verkauft werden, 3,8 Milliarden Yuan, ein Rückgang von 26,5 % im Vergleich zum Vorjahr; die entsprechende vorverkaufte Gebäudefläche betrug 408.000 Quadratmeter, ein Rückgang von 26,1 % im Vergleich zum Vorjahr; der durchschnittliche Vorverkaufspreis betrug 9323 Yuan pro Quadratmeter, ein Rückgang von 0,4 % im Vergleich zum Vorjahr. Das Unternehmen stellte im Zwischenbericht offen fest, dass sich der Umsatz weiter verkleinert und die Liquidität stark beeinträchtigt wurde.
Die Einnahmenstruktur verändert sich ebenfalls. Der Umsatz im ersten Halbjahr betrug 10,861 Milliarden Yuan, davon 6,044 Milliarden Yuan aus der Immobilienverwaltung, was 55,6 % entspricht; 3,805 Milliarden Yuan aus der Immobilienentwicklung, was 35,0 % entspricht; und 1,012 Milliarden Yuan aus anderen Geschäften, was 9,4 % entspricht. Dass das Entwicklungsgeschäft hinter dem Dienstleistungsgeschäft zurücktritt, ist das natürliche Ergebnis der Größenverkleinerung.
Auf der Gewinnebene zeigt sich, dass der Bruttoverlust im Berichtszeitraum 2,048 Milliarden Yuan betrug, die Bruttoverlustquote 18,9 %; der Verlust im Berichtszeitraum betrug 6,146 Milliarden Yuan; der den Aktionären des Unternehmens zuzurechnende Verlust betrug 8,83 Milliarden Yuan, darunter ein Gewinn von 2,764 Milliarden Yuan, der den Inhabern von ewigen Kapitalwertpapieren zuzurechnen ist. Bis Ende Juni betrugen die Barmittel und Bankguthaben insgesamt 4,514 Milliarden Yuan, und die Gesamtkredite verringerten sich um 1,824 Milliarden Yuan gegenüber Ende 2025.
Glücklicherweise ist die Vermögensgrundlage noch intakt: Das Unternehmen verfügt über Landreserven mit einer geschätzten Gesamtgebäudefläche von 25,03 Millionen Quadratmetern in 68 Städten und Regionen, mit einem durchschnittlichen Grundstückspreis von 2445 Yuan pro Quadratmeter; davon entfallen etwa 7,49 Millionen Quadratmeter auf das Perlflussdelta (30 %) und etwa 1,13 Millionen Quadratmeter auf das Jangtse-Delta (4 %). Im ersten Halbjahr wurden in 12 Städten etwa 1600 Wohneinheiten mit einer Fläche von etwa 147.200 Quadratmetern übergeben.
Auf der einen Seite werden 5,183 Milliarden US-Dollar an Auslandsschulden in Aktien umgewandelt, auf der anderen Seite stehen ein halbjährlicher Vorverkauf von 3,8 Milliarden Yuan und Barmittel von 4,514 Milliarden Yuan. Die Restrukturierung reduziert den Hebel auf der Bilanz, bringt aber keinen Cent an Rückflüssen für die Projekte. Was wirklich darüber entscheidet, ob dieses Unternehmen aus der Krise herauskommt, ist, ob der Umsatz den Rückgang stoppen kann, ob die Übergaben fortgesetzt werden können und ob die neue Aktionärsstruktur und das Betriebsteam nach der Restrukturierung stabil bleiben können.
Oberflächlich betrachtet ist dies eine Transaktion, bei der 64,6 % der Aktien gegen die Beseitigung der Auslandsschulden eingetauscht werden; im Kern ist es eine Neubewertung des Restwerts von Agile Group durch die Gläubiger.
Dass die Maßnahme umsetzbar ist, bedeutet nicht, dass das Ergebnis erreicht wird. Nach der Unterzeichnung der Vereinbarung bleibt abzuwarten, ob die Gläubigerversammlungen und das Gerichtsverfahren planmäßig voranschreiten können, ob der Umsatz im zweiten Halbjahr 2026 stabilisiert werden kann und ob die Betriebsstrategie nach dem Wechsel der Kontrolle erneut angepasst wird.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Viewpoint“, Autor: Viewpoint New Media, veröffentlicht mit Genehmigung von 36Kr.