Nachdem er durch den Hebeleinsatz komplett ruiniert wurde, hat der „KI-Aktien-Gott“ seine Wettmethode gewechselt.
Diesen Sommer erlebte Leopold Aschenbrenner, der von der Wall Street als neuer Mythos der Investmentbranche, der „KI-Aktien-Gott“, gefeiert wurde, zusammen mit seinem Fonds Situational Awareness LP einen dramatischen Auf und Ab, der in die Geschichte der Investmentbranche eingehen wird.
In unseren Berichten zur 13F-Verfolgung im ersten und zweiten Quartal haben wir miterlebt, wie er durch die extremen Wetten auf die KI-Infrastruktur (Speicher, Strom, Rechenleistung) den öffentlichen Bestand des Fonds auf einen Spitzenwert von über 20 Milliarden US-Dollar gebracht hat. Kurz nach Ende des Berichtszeitraums des zweiten Quartals jedoch führte die starke Korrektur des KI-Sektors im Juli in Verbindung mit dem übermäßig hohen Leverage dazu, dass Situational Awareness schwer getroffen wurde. Leopold musste schließlich gezwungenermaßen seine Positionen auflösen und den größten Teil seines Aktienportfolios am öffentlichen Markt mit Abschlag an Citadel unter Ken Griffin verkaufen.
Die Geschichte endet hier nicht. Im September dieses Jahres enthüllten Insider, dass Leopold wieder auf den Investitionsmarkt zurückgekehrt ist. Während der jüngsten starken Korrektur des US-Aktienmarktes kursierten sogar Gerüchte, dass Leopold „zum zweiten Mal Margin-Call erlitten“ habe – diese Gerüchte sind unbestätigt, viele Details basieren auf Spekulationen aus dem nicht mehr referenzfähigen Bestandbericht des zweiten Quartals. Da das Offenlegungsfenster für die 13F des dritten Quartals lange nicht erreicht wurde, konnte die Öffentlichkeit nie die wahre Kartenhand dieses einstigen Mythos nach der großen Katastrophe im Juli einsehen.
Am 17. November nach Pekinger Zeit hat Situational Awareness endlich den 13F-Bestandsbericht bei der US-Börsenaufsicht SEC (Securities and Exchange Commission) eingereicht, der bis zum 30. September 2026 reicht. Dieser verspätete Leistungsbericht enthüllt endlich seine aktuelle Anlagestrategie.
Wer ist dieser „KI-Aktien-Gott“? (Überspringen, wenn Sie bereits vertraut sind)
Im März dieses Jahres haben wir Leopold zum ersten Mal in dem Artikel „Der kleine Bruder von SBF verwandelte 225 Millionen in 5,5 Milliarden innerhalb eines Jahres“ (https://www.odaily.news/zh-CN/post/5209583) vorgestellt.
Leopold arbeitete 2022 bei dem Future Fund unter FTX und blieb in diesem Team bis zum Zusammenbruch von FTX. Im Jahr 2024 verfasste Leopold eine 165-seitige umfangreiche Abhandlung mit dem Titel „Situational Awareness: The Decade Ahead“ und gründete im selben Jahr den gleichnamigen Fonds Situational Awareness, bei dem er selbst als Chief Investment Officer fungierte.
Situational Awareness konzentriert sich auf Investitionsmöglichkeiten in der KI-Industriekette. Im vierten Quartal 2024 betrug der öffentliche Bestand des Fonds noch „nur“ 225 Millionen US-Dollar; in der Offenlegung der Bestände für das vierte Quartal 2025, die im Februar dieses Jahres veröffentlicht wurde, stieg diese Zahl rasant auf 5,5 Milliarden US-Dollar an; bei der Offenlegung der Bestände des ersten Quartals im Mai dieses Jahres stieg die Zahl bereits auf 13,7 Milliarden US-Dollar an; bei der Offenlegung des zweiten Quartals erreichte sie sogar einen Spitzenwert von 20,2 Milliarden US-Dollar … aber diese Zahlen haben jetzt keine Bedeutung mehr.
Anmerkung von Odaily: Es ist zu beachten, dass in der Statistik der 13F-Dokumente des US-Aktienmarktes der Marktwert von Optionsvermögen in der Regel als „Nominalwert (Notional Value)“ der zugrunde liegenden Aktien ausgewiesen wird, nicht als die tatsächliche Kosten der Optionsprämie (Premium), die der Fonds gezahlt hat.
Aufgrund seiner explosionsartigen Investitionsrenditen erlangten Leopold und Situational Awareness große Berühmtheit und wurden zeitweise zu einem der am meisten beachteten KI-Investitions-Trendbarometer im gesamten Internet. Leopold wurde von dem Markt, der gerne Mythen schafft, der Titel „KI-Aktien-Gott“ verliehen.
Bestandsvolumen um 92 % geschrumpft: Von 20,2 Milliarden auf 1,58 Milliarden direkt abgestürzt
Betrachtet man das Volumen des Fonds, hat sich der Bestand von Situational Awareness nach dem „Ausverkauf mit Abschlag“ im Juli stark verringert.
Laut dem neu veröffentlichten 13F-Dokument des dritten Quartals ist der Wert der von Situational Awareness offengelegten Bestände zum 30. September 2026 von rund 20,24 Milliarden US-Dollar am Ende des zweiten Quartals auf rund 1,58 Milliarden US-Dollar gesunken, was einem Rückgang von bis zu 92,2 % in einem einzigen Quartal entspricht.
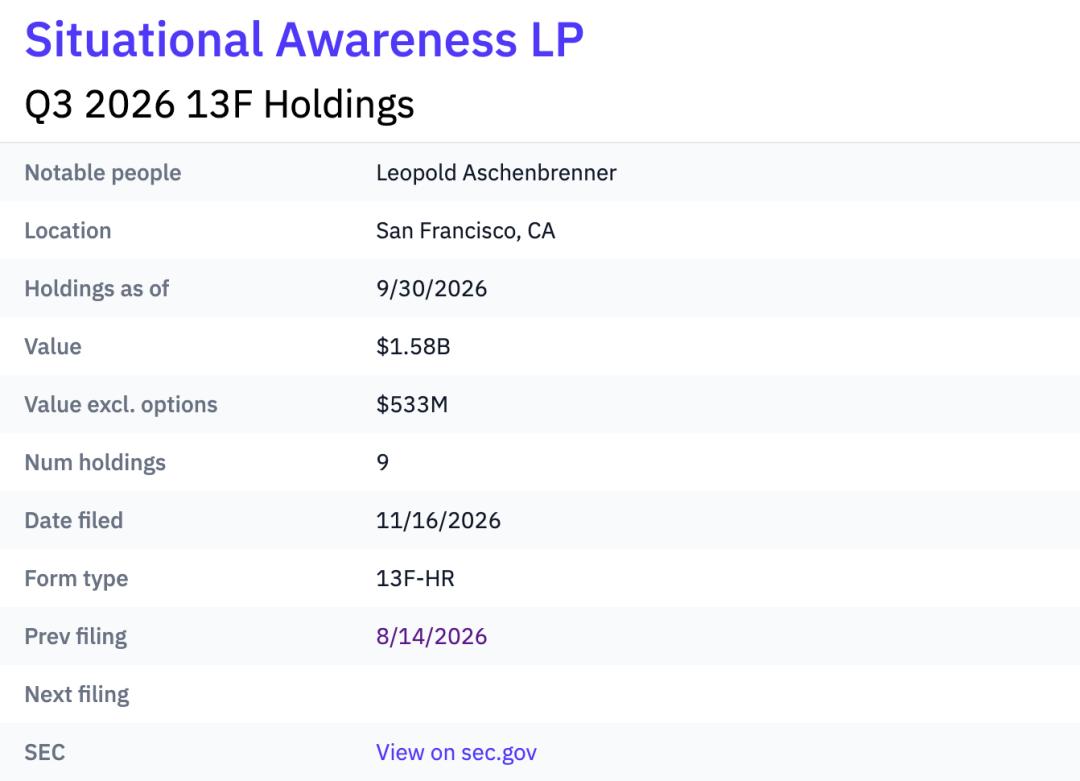
Wenn wir die Bestandsstruktur weiter aufschlüsseln, wird diese Veränderung noch deutlicher:
Nach Ausschluss der Optionspositionen ist der Wert der Stammaktien extrem geschrumpft: Am Ende des zweiten Quartals hielt der Fonds Stammaktien im Wert von bis zu 20,17 Milliarden US-Dollar; am Ende des dritten Quartals betrug der Gesamtwert seiner Stammaktienbestände nur noch 533 Millionen US-Dollar, was einem Rückgang des Stammaktienvolumens um 97,4 % entspricht.
Die Anzahl der Bestandsposten ist extrem reduziert: Die Anzahl der gehaltenen Vermögenswerte wurde direkt von 42 im ersten Quartal und 26 im zweiten Quartal auf 9 im dritten Quartal gekürzt.
Die Konzentration der fünf größten Schwerpunktpositionen beträgt bis zu 94,2 %: Bei einem gesamten nominalen Engagement von 1,58 Milliarden US-Dollar tragen die fünf größten Positionen zusammen rund 1,485 Milliarden US-Dollar bei, was 94,2 % des gesamten Anlageportfolios ausmacht.
Kurz gesagt, nach der Überwindung der Liquidationskrise im Juli ist Situational Awareness auf dem Sekundärmarkt nicht mehr ein hundert Milliarden schweres Großschiff, das mehrere Branchen und Dutzende von Vermögenswerten mit seinem riesigen Volumen abdeckt. Stattdessen hat es das Volumen des Fonds stark verkleinert und die verbleibenden Mittel stark auf wenige Kernvermögenswerte konzentriert.
Aufschlüsselung der Kernbestände: Vollständige Umstellung auf Optionen, SHAZ wird zur einzigen schwergewichteten Stammaktie
Was genau hat Leopold in dem gesamten nominalen Bestand von 1,58 Milliarden US-Dollar zurückgekauft?
Die Antwort ist immer noch sein vertrautes Rezept – KI-Rechenleistungs-Cloud, Strom für Rechenzentren und KI-Speicher. Gleichzeitig hat sich Leopolds spezifisches Handelsmuster jedoch deutlich verändert: Er hat sich vollständig von dem „massiven Horten von Stammaktien“ zur „Positionierung von Call-Optionen“ gewandelt.
Im Bericht des zweiten Quartals waren 99,6 % (20,17 Milliarden US-Dollar) der 20,24 Milliarden US-Dollar an Beständen von Situational Awareness echte Aktienkassa. Allein die beiden Speicherriesen SanDisk (SNDK, 28,0 %) und Micron (MU, 27,5 %) nahmen die Hälfte des Bestands ein. Im Bericht des dritten Quartals ist der Anteil der Stammaktien auf nur 33,7 % (ca. 533 Millionen US-Dollar) geschrumpft, die restlichen 66,3 % (ca. 1,047 Milliarden US-Dollar) des nominalen Engagements bestehen vollständig aus Call-Optionen.
Im Folgenden finden Sie die Details der Kernbestände von Situational Awareness zum Ende des dritten Quartals 2026.
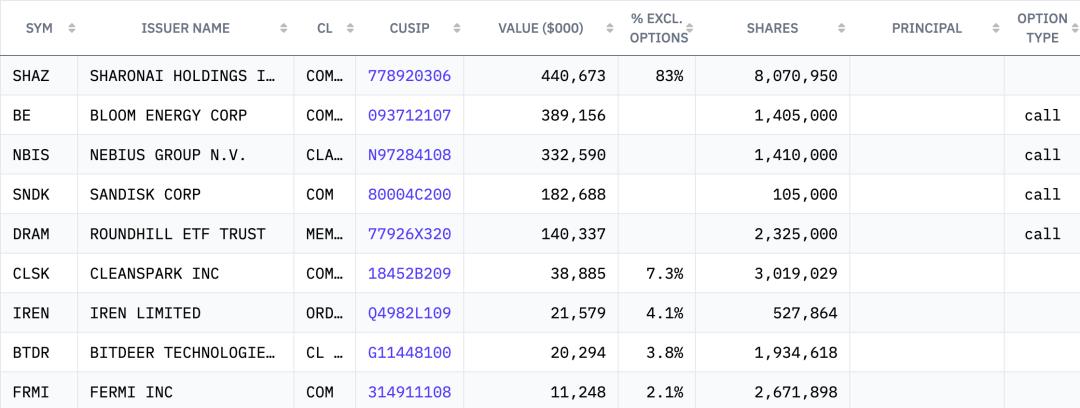
Genauer betrachtet die fünf größten Schwerpunktpositionen des dritten Quartals (zusammen machen sie 94,2 % aus):
Die größte Position: Stammaktien von SharonAI (SHAZ) mit einem Marktwert von rund 441 Millionen US-Dollar, was 27,9 % des Gesamtbestands entspricht. Dies ist derzeit die einzige schwergewichtete Stammaktie des Fonds. Jetzt hält Situational Awareness mehr als 21 % der freigegebenen Aktien dieses australischen KI-Rechenleistungs-Cloud-Anbieters.
Die zweitgrößte Position: Call-Optionen von Bloom Energy (BE) mit einem Nominalwert von rund 389 Millionen US-Dollar, was 24,7 % des Gesamtbestands entspricht. Die Logik der Wette auf den Versorgungsengpass von Rechenzentren wird fortgesetzt, aber die Haltungsform wurde von Stammaktien im zweiten Quartal auf Call-Optionen umgestellt.
Die drittgrößte Position: Call-Optionen von Nebius Group (NBIS) mit einem Nominalwert von rund 333 Millionen US-Dollar, was 21,1 % des Gesamtbestands entspricht. Es handelt sich ebenfalls um einen Vertreter der aufstrebenden Rechenleistungs-Cloud (Neocloud), den Leopold seit langem positiv bewertet. Im dritten Quartal werden Call-Optionen verwendet, um weiterhin ein hohes Engagement aufrechtzuerhalten.
Die vierte und fünfte Position: Call-Optionen von SanDisk (SNDK) mit einem Nominalwert von rund 183 Millionen US-Dollar, was 11,6 % des Gesamtbestands entspricht; Call-Optionen von Roundhill Memory ETF (DRAM) mit einem Nominalwert von rund 140 Millionen US-Dollar, was 8,9 % des Gesamtbestands entspricht. Im Kernbereich des Speichersektors hat Leopold die Stammaktien von Micron (MU) und SanDisk (SNDK) aus dem zweiten Quartal vollständig liquidiert und nutzt stattdessen Call-Optionen von SNDK in Kombination mit Call-Optionen des Speicherbranchen-ETFs (DRAM), um weiter auf den Anstieg des Speicherzyklus zu setzen.
Neben den fünf größten Positionen hält Situational Awareness auch eine kleine Menge an Stammaktien von CleanSpark (CLSK), Iren (IREN), Bitdeer (BTDR) und Fermi (FRMI). Unter ihnen wurden die ersten drei stark reduziert, während FRMI eine neu aufgebaute Position in diesem Quartal ist.
Ist der Leverage gesunken?
Hat Leopold nach den enormen Verlusten im Juli den Leverage verringert?
Obwohl das 13F-Dokument die Margin-Schulden (Margin Debt), die der Fonds bei Prime Brokern aufgenommen hat, nicht direkt offenlegt, können wir durch den Wechsel der Bestandswerkzeuge die Veränderung seiner Leverage-Form klar erkennen: Er hat das „implizite Leverage“, das Optionen mit sich bringen, anstelle des „expliziten Finanzierungs-Leverage“ verwendet, der zu Zwangsliquidation führen kann.
Mit anderen Worten: 13F gibt nicht das tatsächliche Leverage-Verhältnis von Situational Awareness offen, aber der Markt sieht zumindest, dass sich die Risikostruktur der Bestände dieses Fonds verändert hat.
Nach den enormen Verlusten im Juli erklärte Leopold in einem Brief an die Investoren, dass der Fonds den Leverage im Portfolio vollständig beseitigt habe. Als er im September wieder auf den Markt zurückkehrte, enthüllten entsprechende Insider, dass er nun den Optionshandelsmodus verwendet, bei dem die Prämie vollständig gezahlt wird, um die vorherige Risikostruktur zu vermeiden, die auf Finanzierung angewiesen war und leicht zu Margin-Calls führte.
Bezogen auf das 13F des dritten Quartals beträgt der Gesamtnominalwert der vier im Bericht offengelegten Call-Optionen (BE, NBIS, SNDK und DRAM) rund 1,045 Milliarden US-Dollar, was zwei Dritteln des Gesamtwerts der Bestände entspricht. Es ist zu beachten, dass diese 1,045 Milliarden US-Dollar nicht die tatsächlich gezahlte Prämie sind, sondern der Nominalwert der zugrunde liegenden Aktien (da das 13F keine spezifischen Ausübungspreise, Ablaufdaten und Kaufkosten der Optionen offenlegt, können wir nicht genau berechnen, wie viel Eigenkapital der Fonds für diese Positionen gezahlt hat). Wenn diese Positionen vollständig mit eigenem Kapital gekaufte Call-Optionen sind, führt ein Rückgang der zugrunde liegenden Vermögenswerte in der Regel nicht direkt zu Margin-Calls wie beim Kauf von Aktien auf Kredit, und der maximale Verlust ist im Wesentlichen auf die bereits gezahlte Prämie beschränkt.
Das bedeutet nicht, dass das Risiko verschwunden ist. Call-Optionen sind immer noch mit dem Rückgang des Preises des zugrunde liegenden Vermögenswerts, dem Verfall des Zeitwerts und der Veränderung der impliziten Volatilität konfrontiert, aber zumindest wird Leopold nicht wieder in die Notlage vom Juli gedrängt. Der Grund, warum Situational Awareness gezwungen war, mit Abschlag an Citadel zu verkaufen, war genau der, dass der Kauf von Aktien auf Kredit während des starken Einbruchs zu Margin-Calls des Brokers und einer Kette von Zwangsliquidationen führte. Nach dem direkten Kauf von Call-Optionen existiert keine Zwangsliquidationsmechanismus durch Margin-Calls in dieser Struktur. Die Obergrenze des maximalen Verlusts ist im Moment des Kaufs auf die eingesetzte Prämie festgelegt – angesichts des jüngsten starken Rückgangs des Marktes kann dies Leopold möglicherweise helfen, einer weiteren Gefahr auszuweichen.
Leopold ist weiterhin bullish für KI, hat aber nur die Spielart geändert
Aus diesem 13F des dritten Quartals geht hervor, dass Leopolds Überzeugung unverändert ist, aber sein Anlagestil sich deutlich verändert hat: Leopold ist immer noch der entschlossene KI-Bulle, aber nach der schweren Niederlage im Juli hat er begonnen, eine Sicherheitsreserve zu seinem aggressiven Anlagestil hinzuzufügen.
Allerdings erfasst dieses 13F nur die Bestandssituation am 30. September und spiegelt nicht die Handelsveränderungen in den vergangenen anderthalb Monaten wider. Ob Leopold nach der jüngsten Schwächung des Marktes bereits Positionen reduziert, Stop-Loss ausgeführt oder sogar neuen Liquiditätsdruck erlitten hat, muss noch durch nachfolgende Informationen bestätigt werden.
Im Juli verlor Leopold gegen den Leverage; jetzt versucht er, die Initiative mit Optionen zurückzugewinnen. Aber ob er dieses Mal überleben kann, bevor sich die KI-Investitionslogik erfüllt, bleibt noch ungewiss.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Odaily“ (ID: o-daily), Autor: Azuma, Redakteur: Hao Fangzhou, veröffentlicht mit Genehmigung von 36Kr.