Der Immobilienmarkt verzeichnet gewisse positive Veränderungen.
Das Nationale Statistikamt hat die neuesten Daten zur Volkswirtschaft und zum Immobilienmarkt im Oktober veröffentlicht, und die offizielle Einstufung ist eindeutig: Auf dem Immobilienmarkt haben sich gewisse positive Veränderungen ergeben, aber der Immobilienmarkt in einigen Regionen steht weiterhin unter Druck.
Wenn man die konkreten Daten aufschlüsselt, zeigen sich die positiven Signale bereits konzentriert:
1. Der Handel mit Zweitwohnungen ist aktiv. In den ersten 10 Monaten stieg die online registrierte Fläche von Zweitwohnungen im ganzen Land um 11,4 % gegenüber dem Vorjahr und lag damit mehrere Monate in Folge über der von Neubauwohnungen. Der stetige Anstieg der Verkäufe von Zweitwohnungen ist das positivste Signal des aktuellen Marktes, was bedeutet, dass die Nachfrage nach wie vor stabil ist.
2. Der Rückgang der Preise von Wohnimmobilien gegenüber dem Vorjahr verengt sich weiter, und die Anzahl der Städte, in denen die Preise von Neubauwohnungen gegenüber dem Vorjahr gestiegen sind, erreicht den höchsten Stand seit fast einem Jahr.
3. Der Bestand an neu gebauten Wohnimmobilien sinkt seit 8 Monaten in Folge, die zum Verkauf stehende Fläche von weniger als 3 Jahren ist um 5,3 % gesunken, und die Abbaugeschwindigkeit ist schneller als die des gesamten Bestands an neu gebauten Wohnimmobilien.
4. Die Erwartungen auf dem Immobilienmarkt haben sich etwas verbessert. Laut einer Untersuchung des Statistikamts erwarten fast 70 % der Immobilienfachkräfte, dass die Wohnungspreise in den nächsten sechs Monaten stabil bleiben oder steigen, was einem Anstieg um 4 Prozentpunkte gegenüber dem Vormonat entspricht.
5. Die Entwicklungsinvestitionen ziehen sich moderat zurück, das Investitionsvolumen im Oktober hat sich bereits auf einen dynamischen vernünftigen Bereich verengt.
Zusammengefasst in einem Satz: Das Vertrauen erholt sich schrittweise, und der Marktgrund bildet sich langsam heraus.
01
In den Verkaufsdaten von Neubau- und Zweitwohnungen der ersten 10 Monate zeigen sich zwei unmittelbare Veränderungen.
Einerseits sinken die Verkaufsfläche von Neubauwohnungen (61358 Millionen Quadratmeter) und der Umsatz (5855 Milliarden Yuan) gegenüber dem Vorjahr noch immer, aber der Rückgang hat sich gegenüber dem Zeitraum Januar bis September um 0,6 bzw. 0,5 Prozentpunkte verengt. Andererseits ist der Umsatz im Oktober allein gegenüber dem Vorjahr um 18,6 % gesunken, wobei sich der Rückgang gegenüber dem Vormonat um 1,5 Prozentpunkte verengt hat.
Andererseits beträgt die online registrierte Fläche von Zweitwohnungen 67971 Millionen Quadratmeter, was einem Anstieg von 11,4 % gegenüber dem Vorjahr entspricht.
Der aktuelle Immobilienmarkt hat sich von der früheren Dominanz von Neubauwohnungen zu einem gleichberechtigten Wachstum von Neubau- und Zweitwohnungen gewandelt. Nach Berechnungen auf Basis der Definition neu gebauter Wohnimmobilien des Nationalen Statistikamts und der Definition von Zweitwohnungen des Ministeriums für Wohnungsbau und Stadtentwicklung ergibt sich: In den ersten 10 Monaten des Jahres 2026 betrug der gesamte Umsatz von Neubau- und Zweitwohnungen 1,29 Milliarden Quadratmeter, was einem leichten Rückgang von 2,1 % gegenüber dem Vorjahr entspricht, das gesamte Transaktionsvolumen befindet sich weiterhin in einem stabilen Bereich.
Der Anteil der Verkäufe von Zweitwohnungen steigt weiter an, er erreichte in den ersten 10 Monaten 52,6 %, was einem Anstieg von 0,4 Prozentpunkten gegenüber dem Vormonat entspricht, und sein Zuwachs gegenüber dem Vorjahr entspricht 5,3 % des Basiswerts von 2025. Nach den Überwachungsdaten von Pury Data Intelligence für 20 Schlüsselstädte liegt der Anteil der Verkäufe von Zweitwohnungen bereits bei fast zwei Dritteln. Zweitwohnungen sind zu einer wichtigen Säule geworden, die die Stabilität des Transaktionsvolumens der Branche stützt.
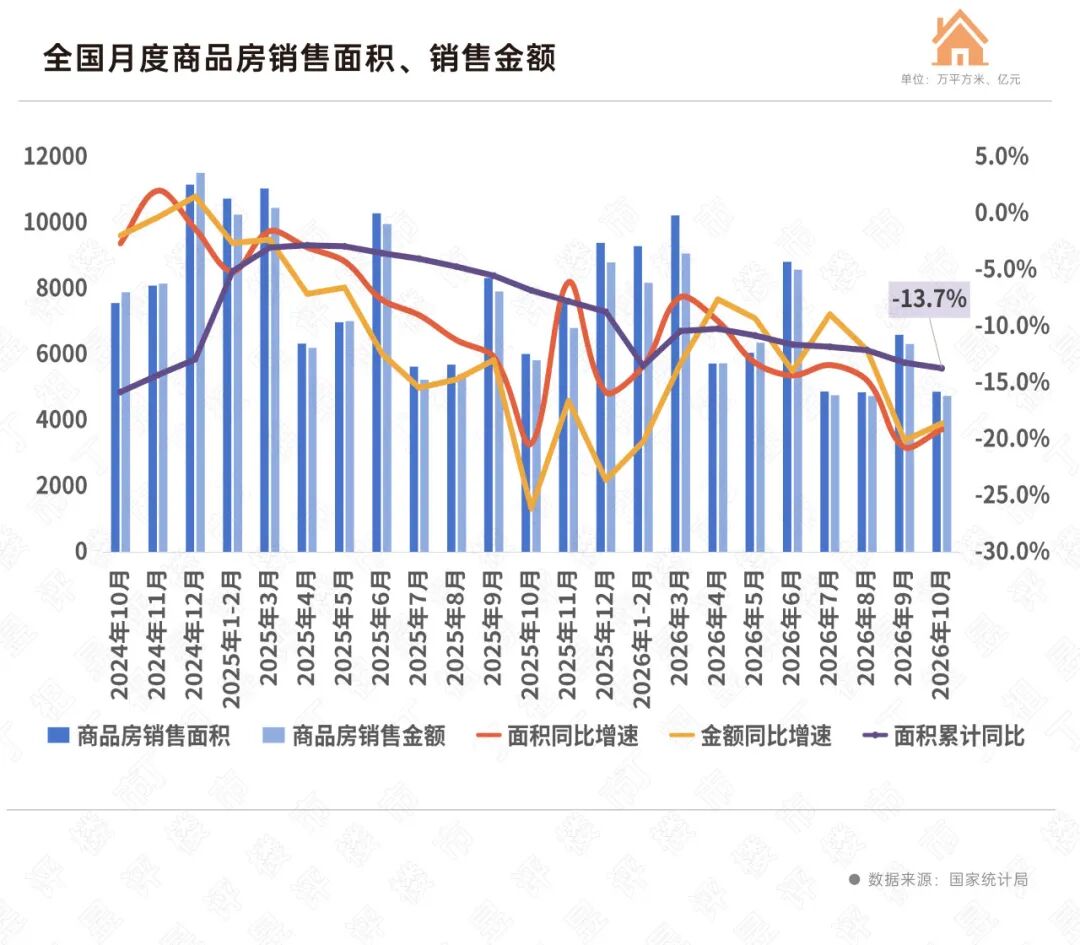
Die Bestandsindikatoren verbessern sich stetig. Ende Oktober betrug die zum Verkauf stehende Fläche neu gebauter Wohnimmobilien 740 Millionen Quadratmeter, was einem Rückgang von 1,7 % gegenüber dem Vorjahr entspricht und 8 Monate in Folge rückläufig ist. Dies ist ein relativ optimistischer Wert. Die zum Verkauf stehende Fläche von weniger als 3 Jahren beträgt 540 Millionen Quadratmeter, sie ist um 5,3 % gesunken, wobei sich der Rückgang gegenüber Ende September um 0,3 Prozentpunkte erweitert hat, und der Druck beim Abbau des kurzfristigen „aktiven Bestands“ nimmt stetig ab.
02
Die Wohnungspreise senden stetig positive Signale aus.
Bei den Wohnungspreisen der 70 Städte steigen die Verkaufspreise von Wohnimmobilien in den Metropolen der ersten Ebene im Allgemeinen gegenüber dem Vormonat, die Preise in Städten der zweiten und dritten Ebene sinken gegenüber dem Vormonat, und der Rückgang gegenüber dem Vorjahr in Städten der ersten, zweiten und dritten Ebene verengt sich weiter.
14 Städte verzeichneten einen Anstieg der Preise von Neubauwohnungen gegenüber dem Vormonat, 3 weniger als im Vormonat, 7 Städte verzeichneten unveränderte Preise, 3 mehr als im Vormonat. Darunter führte Nanjing mit einem Monatsanstieg von 0,5 % die Preise der 70 Städte an.
Gegenüber dem Vorjahr sind die Preise von Neubauwohnungen in 7 Städten wie Shanghai, Shenyang, Dalian, Nanjing, Hangzhou, Ningbo und Hefei gestiegen, die höchste Anzahl seit fast einem Jahr. Darunter führte Shanghai mit einem Vorjahresanstieg von 2,7 % die Preise der 70 Städte an.
Die Anzahl der Städte, in denen die Preise von Zweitwohnungen ihren Rückgang gestoppt haben, ist mit 12 die höchste im zweiten Halbjahr, davon 7 Städte mit einem Monatsanstieg, 2 weniger als im Vormonat. Shanghai und Xuzhou führten die Preise der 70 Städte bei den Zweitwohnungspreisen mit einem Monatsanstieg von jeweils 0,5 % an. Gegenüber dem Vorjahr hat nach Shanghai, das im Vormonat als erste Stadt einen positiven Vorjahreswert erzielte, Shenyang nun auch einen unveränderten Preis von Zweitwohnungen gegenüber dem Vorjahr erreicht, womit eine weitere Stadt den Rückgang der Zweitwohnungspreise gegenüber dem Vorjahr gestoppt hat.
Ein noch positiveres Signal ist, dass sich die Erwartungen auf dem Immobilienmarkt etwas verbessert haben.
Eine Umfrage des Nationalen Statistikamts zu Wohnungspreisen in 70 großen und mittelgroßen Städten zeigt: Im Oktober lag der Anteil der Immobilienfachkräfte, die erwarten, dass die Verkaufspreise neu gebauter Wohnimmobilien in den nächsten sechs Monaten stabil bleiben oder steigen, bei fast 70 %, dieser Anteil ist um 4 Prozentpunkte gegenüber dem Vormonat gestiegen.
Man kann erkennen, dass der Überlagerungseffekt des lockeren Geldumfelds und der Maßnahmen zur Stabilisierung der Nachfrage stetig freigesetzt wird, und der Abwärtsdruck auf die Wohnungspreise nimmt stetig ab. Die Unterstützung für den Marktgrund wird stetig gefestigt, der Vorjahresrückgang der Wohnungspreise in Städten aller Ebenen verengt sich weiter, und die Signale für eine Stabilisierung der Indikatoren sind deutlicher geworden. Mit der weiteren Entfaltung des Übertragungseffekts der Maßnahmen wird erwartet, dass die Wohnungspreise in weiteren Städten eine Stabilisierung erreichen.
03
Von Januar bis Oktober betrug die neu begonnene Baufläche von Wohngebäuden 370 Millionen Quadratmeter, was einem Rückgang von 24,4 % entspricht. Darunter betrug die neu begonnene Baufläche von Wohnungen 270 Millionen Quadratmeter, was einem Rückgang von 24,9 % entspricht.
Das Volumen der neu begonnenen Bauarbeiten bildet dynamisch einen Grund aus, das Volumen der neu begonnenen Bauarbeiten in den ersten 10 Monaten beträgt 60,4 % des Verkaufsvolumens von Neubauwohnungen, was einem Anstieg um 0,2 Prozentpunkte gegenüber den ersten 9 Monaten entspricht, und steigt damit 7 Monate in Folge. Die Branche bewegt sich schneller auf ein neues Gleichgewicht von Angebot und Nachfrage zu.
Allerdings liegt nach Erfahrungen aus früheren gesunden Entwicklungszyklen der Branche das Verhältnis von neu begonnenen Bauarbeiten zu Verkäufen erst in einem vernünftigen und gesunden Bereich, wenn es auf 110 % bis 120 % angestiegen ist, die Erholung auf der Angebotsseite wird noch einige Zeit in Anspruch nehmen.
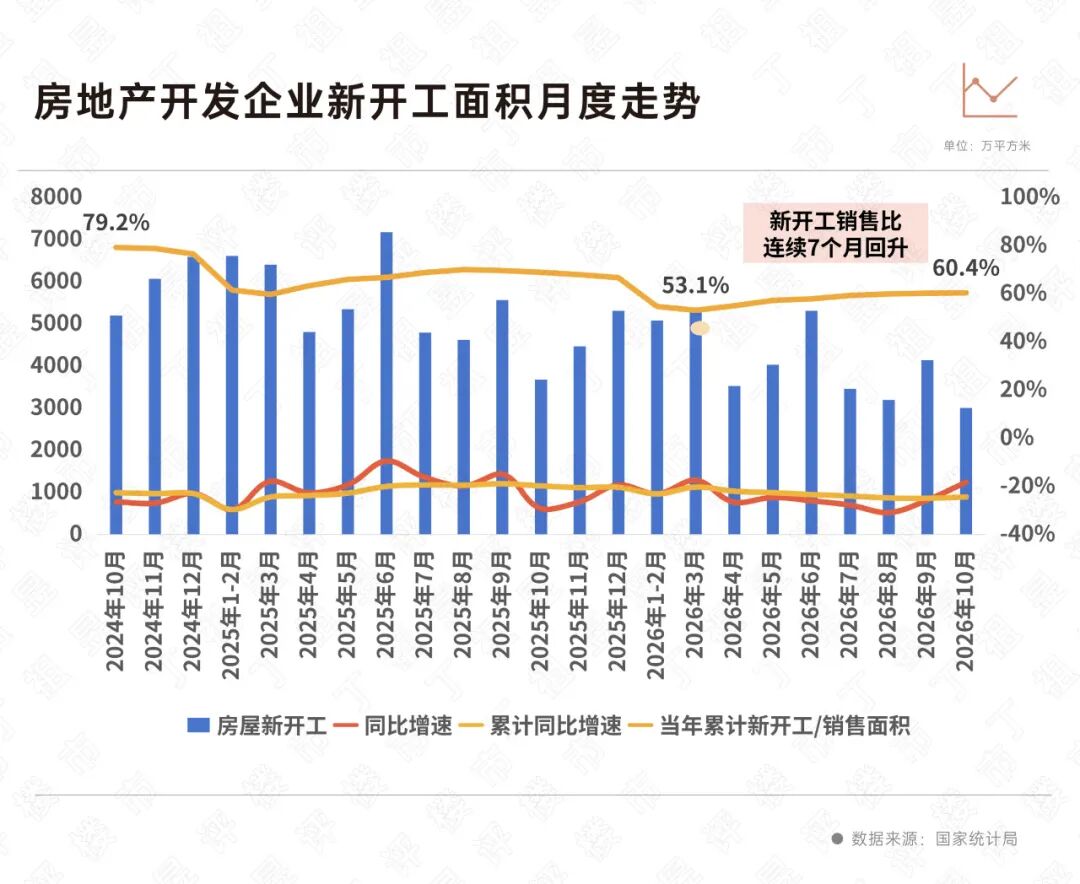
Die Entwicklungsinvestitionen ziehen sich moderat zurück. Daten des Nationalen Statistikamts zeigen, dass von Januar bis Oktober die nationalen Immobilienentwicklungsinvestitionen 5,72 Billionen Yuan betrugen, was einem Rückgang von 21,6 % gegenüber dem Vorjahr entspricht, wobei sich der Rückgang gegenüber dem Vormonat um 0,3 Prozentpunkte erweitert hat; davon betrugen die Wohnungsbauinvestitionen 4,41 Billionen Yuan, was einem Rückgang von 21,4 % entspricht.
Betrachtet man den einzelnen Monat, so beliefen sich die Immobilienentwicklungsinvestitionen im Oktober auf 385,1 Milliarden Yuan, was einem Rückgang von 33,2 % gegenüber dem Vorjahr entspricht. Das monatliche Investitionsvolumen entspricht 81 % des Umsatzes von Neubauwohnungen, das Investitionsvolumen hat sich bereits auf einen dynamischen vernünftigen Bereich verengt.
Insgesamt befindet sich die Immobilienbranche im Prozess der Bestätigung des Marktgrunds. Mit dem Eintritt der detaillierten Regeln für den Verkauf von fertigen Wohnungen („828“) in die Phase der intensiven Umsetzung auf lokaler Ebene wird der tatsächliche Einfluss der neuen Politik auf die Transaktionsseite aufgrund des Entwicklungszyklus von Wohnprojekten auf das Jahr 2027 verschoben. Ihr größerer Wert besteht darin, das Verkaufssystem systematisch neu zu gestalten, zuerst eine positive Lenkung der Marktpreiserwartungen zu bewirken und mit der aktuellen Preisstabilisierung zu resonieren, sodass sie zu einer wichtigen institutionellen Stütze für die Stabilisierung der Wohnungspreise wird.
Die anschließende Erholung der Branche wird voraussichtlich entlang drei Hauptlinien verlaufen:
Erstens: Der Bereich der stabilisierten Wohnungspreise breitet sich stetig aus, die Städte, in denen der Preisrückgang gestoppt wird, werden sich von Kernstädten auf mehr Städte der zweiten und dritten Ebene erstrecken, und die Unterstützung für den gesamten Preisgrund wird stabiler.
Zweitens: Die Struktur von Angebot und Nachfrage optimiert sich stetig, Zweitwohnungen übernehmen weiterhin die Rolle des Stabilisators für die Transaktionen, das Verhältnis von neu begonnenen Bauarbeiten zu Verkäufen steigt stetig an, und die Angebotsseite nähert sich schrittweise dem Gleichgewichtsbereich an.
Drittens: Grundlegende Systeme wie der Verkauf von fertigen Wohnungen werden schrittweise umgesetzt, was die Branche dazu antreibt, reibungslos und beschleunigt zu einem neuen Modus der qualitativ hochwertigen Entwicklung überzugehen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Ding Zuyus Immobilienbewertung“, Autor: Redaktion, Pury Research, veröffentlicht mit Genehmigung von 36Kr.