Unzureichendes Wachstum – kann die Organisation die Situation retten? Die 16 Top-Unternehmen der globalen Schönheitsbranche treten in eine Phase des erbitterten Wettbewerbs ein.
In den ersten drei Quartalen 2026 entwickelt sich die Leistung der globalen Kosmetikgiganten weiterhin auseinander.
L'Oréal vergrößert mit einem Umsatz von 35,33 Milliarden Euro weiterhin den Abstand in Bezug auf die Betriebsgröße, wobei das vergleichbare Wachstum 6,9 % beträgt. Der Umsatz von Galderma macht nur etwa ein Zehntel davon aus, ist aber mit einem Wachstum von 25,1 % bei festen Wechselkursen das auffälligste Wachstumsbeispiel. Puig verzeichnet ein mittleres einstelliges Wachstum, das Parfüm- und Kosmetikgeschäft von LVMH stagniert, während das Verbrauchergeschäft von Beiersdorf und Coty sich noch in der Erholungsphase befinden.
Auf demselben Markt treten völlig unterschiedliche Wachstumsgeschwindigkeiten auf.
Diese Tendenz lässt sich kaum mehr einfach durch die Unternehmensgröße oder die Marktkonjunktur erklären. Dennoch lassen sich zwei Punkte klar feststellen:
1. Das Wachstum konzentriert sich auf wenige Kategorien, Marken und Regionen: Die dermatologische Schönheitspflege, Parfüms und professionelle Haarpflege zeigen weiterhin Widerstandsfähigkeit, und der chinesische Markt erlebt eine strukturelle Erholung;
2. Gleichzeitig verbrauchen das Massengeschäft, schwache Marken und ineffiziente Organisationen weiterhin Ressourcen.
Nach der Durchsicht der Quartalsberichte mehrerer multinationaler Konzerne und der jüngsten Managementanpassungen stellt FBeauty Future Trace fest, dass der globale Kosmetikmarkt 2026 immer noch im Umbruch ist, aber die Rangfolge ist nur ein nachlaufendes Ergebnis. Was die nächste Rangänderung wirklich bestimmt, ist die Geschwindigkeit, mit der die Giganten technologische, markenbezogene und regionale Chancen in Wachstum umwandeln.
01
L'Oréal behauptet die Spitzenposition mit großem Abstand,
der hintere Teil des globalen Kosmetikmarktes gerät in einen Wettbewerbskampf
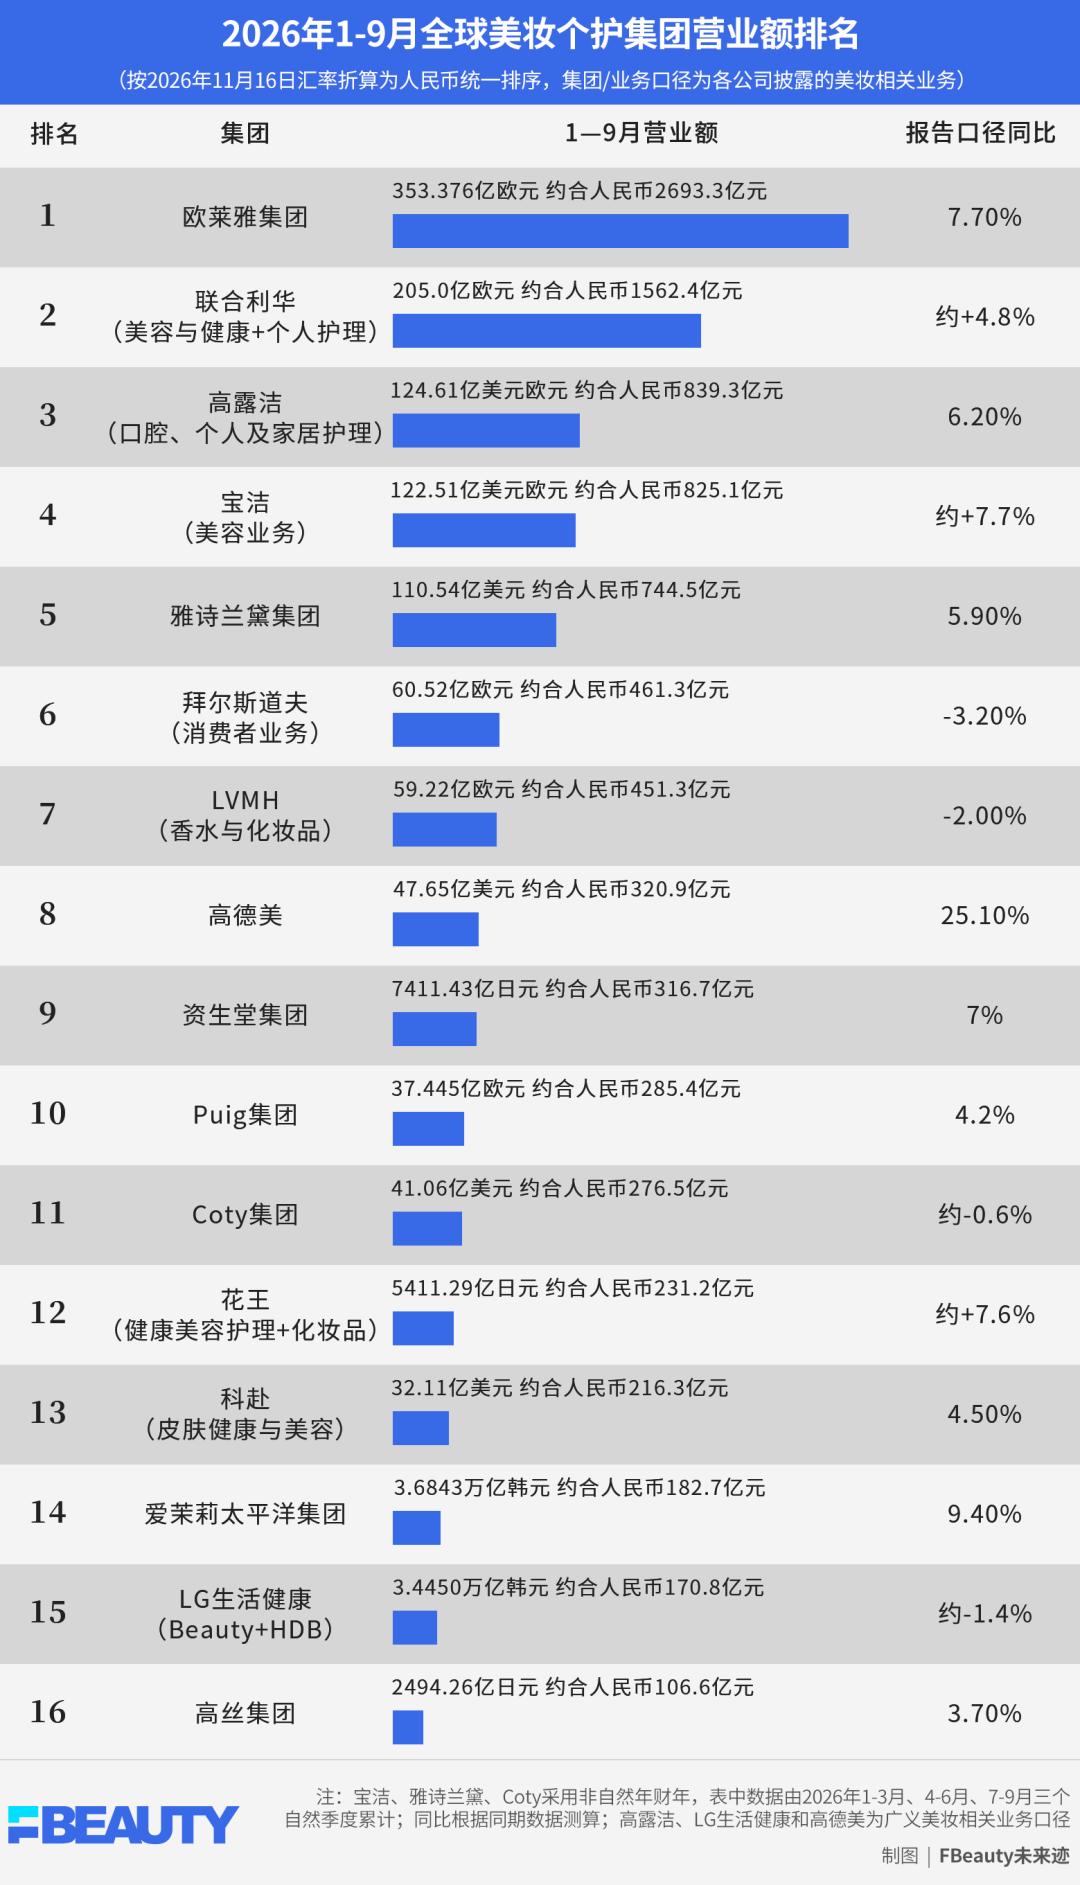
Diese Rangfolge zeigt zwei gleichzeitig stattfindende Veränderungen: Die Größenschichtung der führenden Konzerne ist nach wie vor stabil, während der Wettbewerb im mittleren und hinteren Bereich immer dichter wird.
Der Umsatz von L'Oréal in den ersten drei Quartalen beträgt etwa 269,3 Milliarden Yuan, was mehr als 110 Milliarden Yuan über dem entsprechenden Geschäft des Zweitplatzierten Unilever liegt. Es ist nach wie vor der einzige Konzern mit einem Umsatz von über 250 Milliarden Yuan. Die Plätze 3 bis 5 liegen in einem relativ nahen Bereich: Die entsprechenden Geschäfte von Colgate-Palmolive, die Schönheitssparte von Procter & Gamble und Estée Lauder erreichen etwa 83,9 Milliarden Yuan, 82,5 Milliarden Yuan bzw. 74,5 Milliarden Yuan.
Ab dem sechsten Platz verengt sich der Abstand weiter. Das Verbrauchergeschäft von Beiersdorf und das Parfüm- und Kosmetikgeschäft von LVMH unterscheiden sich nur um etwa 1 Milliarde Yuan; Galderma liegt um etwa 400 Millionen Yuan über Shiseido; der Unterschied zwischen Puig und Coty beträgt weniger als 900 Millionen Yuan. In diesem dichten Bereich kann eine Übernahme, eine Wechselkursänderung oder sogar die Wachstumsverlangsamung einer Kernmarke über zwei aufeinanderfolgende Quartale die Rangfolge verändern.
Aus dieser Tabelle geht hervor, dass der globale Kosmetikmarkt 2026 weiterhin Wachstum verzeichnet, aber das Wachstumsvolumen nicht mehr gleichmäßig verteilt ist.
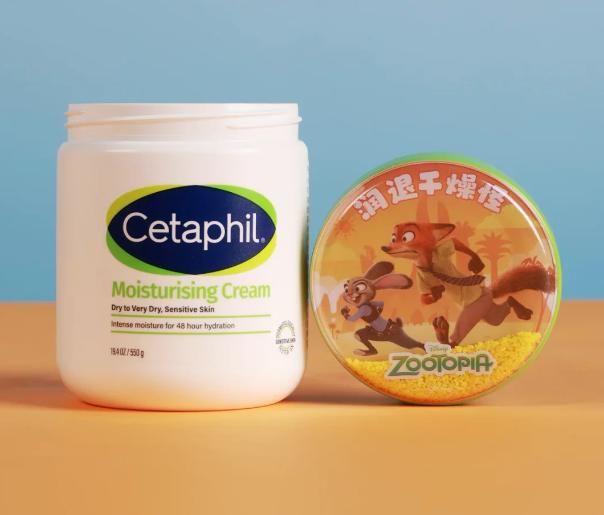
Zuerst wandelt die dermatologische Schönheitspflege professionelle Fähigkeiten in Marktwachstum um.
Die dermatologische Schönheitssparte von L'Oréal erzielte in den ersten drei Quartalen ein vergleichbares Wachstum von 11,6 %, und die drei Milliarden-Euro-Marken La Roche-Posay, CeraVe und SkinCeuticals verzeichneten alle ein zweistelliges Wachstum. Das Derma-Geschäft von Beiersdorf wuchs im dritten Quartal organisch um 10,6 % und übertraf damit weiterhin die Gesamtleistung des Konzerns.
Das Wachstum von Galderma ist repräsentativer. Sein Umsatz in den ersten drei Quartalen erreichte 4,765 Milliarden US-Dollar, was einem Wachstum von 25,1 % bei festen Wechselkursen entspricht. Davon betrug der Umsatz mit dermatologischer Hautpflege 1,244 Milliarden US-Dollar (Wachstum um 16,2 %), während verschreibungspflichtige Hautmedikamente um 64,4 % wuchsen.
Streng genommen betreibt Galderma verschreibungspflichtige Medikamente, medizinisch-kosmetische Injektionen und Hautpflege in einem einzigen System und ist kein traditioneller Kosmetikkonzern. Sein hohes Wachstum offenbart ein beachtenswerteres Modell: Medizinische Ressourcen, professionelle Kanäle und verbraucherorientierte Hautpflege können Forschung und Nutzerzugänge für dieselbe Art von Hautproblemen gemeinsam nutzen.
Zweitens weisen Parfüms nach wie vor Widerstandsfähigkeit auf, aber die Kategorievorteile verteilen sich nicht gleichmäßig auf alle Unternehmen.
Im neuesten Quartal verzeichnete Estée Lauders organisches Umsatzwachstum bei Parfüms 20 % und das Betriebsergebnis stieg um 93 %. Le Labo, TOM FORD, Jo Malone London und KILIAN PARIS trugen gemeinsam zum Wachstum bei. Die Nischenparfüms von Puig behielten weiterhin ein zweistelliges Wachstum bei, was das vergleichbare Wachstum des Konzerns im dritten Quartal auf 5,6 % beschleunigte.
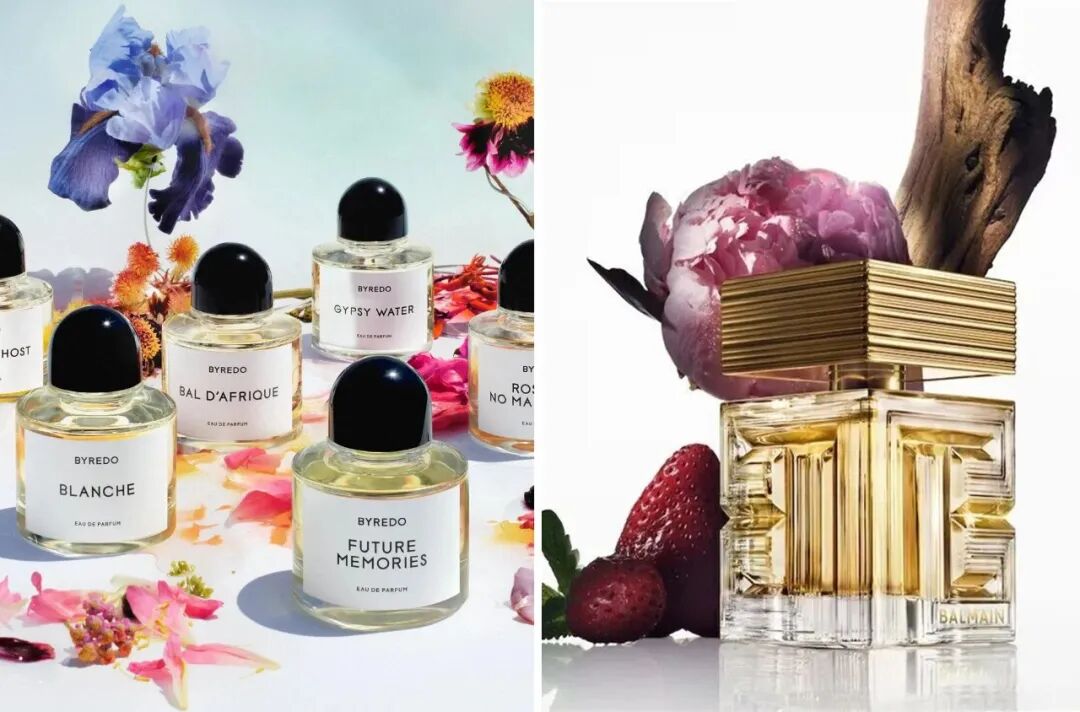
Im Gegensatz dazu verzeichnete das Parfüm- und Kosmetikgeschäft von LVMH in den ersten drei Quartalen ein organisches Wachstum von Null, im dritten Quartal nur um 1 %. Obwohl alle Unternehmen in der gleichen Parfümkonjunkturphase agieren, differenziert sich die Leistung der Konzerne immer noch. Das zeigt, dass Kategorievorteile nur Chancen bieten, das Endergebnis hängt letztendlich von der Effizienz neuer Produkte, der Markenkombination und der regionalen Umsetzung ab.
Drittens ist das gleichzeitige Vorhandensein starker Marken und schwacher Geschäfte zu einem allgemeinen Zustand großer Konzerne geworden.
Dove, Vaseline, Clear und K18 von Unilever erzielten ein zweistelliges Wachstum, während das Gesundheits- und Ernährungsgeschäft im dritten Quartal einen hohen einstelligen Rückgang verzeichnete. Das Derma-Geschäft und La Prairie von Beiersdorf beschleunigten sich, aber das Verbrauchergeschäft sank in den ersten drei Quartalen immer noch um 2,9 %. Die sechs Kern-Luxusmarken von Coty erholten sich mit einem vergleichbaren Wachstum von 5 %, während die Massenkosmetik weiter zurückging.
Daher ist die Trennlinie im Jahr 2026 nicht mehr nur die Größe des Konzerns, sondern die Vermögensdichte des Geschäftsportfolios: Wie viele Marken befinden sich in einer Wachstumsphase, wie viele Technologien lassen sich markenübergreifend wiederverwenden und wie viele Ressourcen werden von ineffizienten Geschäften belegt.
02
China ist nicht nur ein „großer Markt“,
sondern auch ein globales Testfeld
Die Erholung des chinesischen Marktes ist ein gemeinsames Highlight in den Finanzberichten ausländischer Kosmetikkonzerne im Jahr 2026.
Nehmen wir die vier Konzerne L'Oréal, Estée Lauder, Procter & Gamble und Beiersdorf als Beispiele:
· L'Oréal verzeichnete im dritten Quartal ein vergleichbares Wachstum von 7,8 % auf dem nordasiatischen Markt, das hauptsächlich von China angetrieben wurde. Während der chinesische Kosmetikmarkt nur ein niedriges einstelliges Wachstum erzielte, lag das Wachstum des Konzerns fast beim Dreifachen des Marktniveaus. Luxuskosmetik, dermatologische Schönheitspflege und professionelle Haarpflege waren die Hauptantriebskräfte.
· Das Geschäft von Estée Lauder auf dem chinesischen Festland wuchs weiter, und der asiatische Tourismus-Einzelhandel erholte sich ebenfalls von einer niedrigen Basis;
· Laut der Finanzmitteilung von Procter & Gamble wuchs der organische Umsatz in Großchina um 8 %, und SK-II verzeichnete ein Wachstum von 12 %;
· La Prairie unter Beiersdorf wuchs im dritten Quartal in China um 28 %, was die Marke insgesamt zu einem organischen Wachstum von 8,5 % antrieb.
Diese Datengruppe scheint auf eine vollständige Erholung hinzuweisen, aber der Finanzbericht von Shiseido zeigt die andere Seite.
Das Umsatzwachstum des chinesischen und Tourismus-Einzelhandelsgeschäfts von Shiseido in den ersten drei Quartalen betrug vergleichbar 1,2 % im Jahresvergleich, das Kernbetriebsergebnis stieg um 28,2 % und die Gewinnmarge verbesserte sich um 2,8 Prozentpunkte. Ein Analyseartikel von Boxiaotong weist darauf hin, dass der chinesische Luxuskosmetikmarkt im dritten Quartal insgesamt wuchs, aber der durchschnittliche Einkaufsbetrag der Verbraucher von Shiseido auf dem chinesischen Markt sank im Jahresvergleich immer noch um einen niedrigen einstelligen Wert, und ein Teil der Verkaufsverbesserung stammt aus der Wiederauffüllung der Lagerbestände in den Kanälen.
Das bedeutet, dass die Erholung der Lagerauffüllung in den Kanälen, das Wachstum der Konzernberichte und die Erholung des Endverbrauchs nicht dasselbe sind. Um die tatsächliche Temperatur des chinesischen Marktes zu beurteilen, muss man gleichzeitig den Einzelhandelsumsatz, den Lagerbestand, die Rabatte und den Marktanteil der Marken beobachten.
Der Tourismus-Einzelhandel befindet sich ebenfalls in einer ähnlichen Phase.
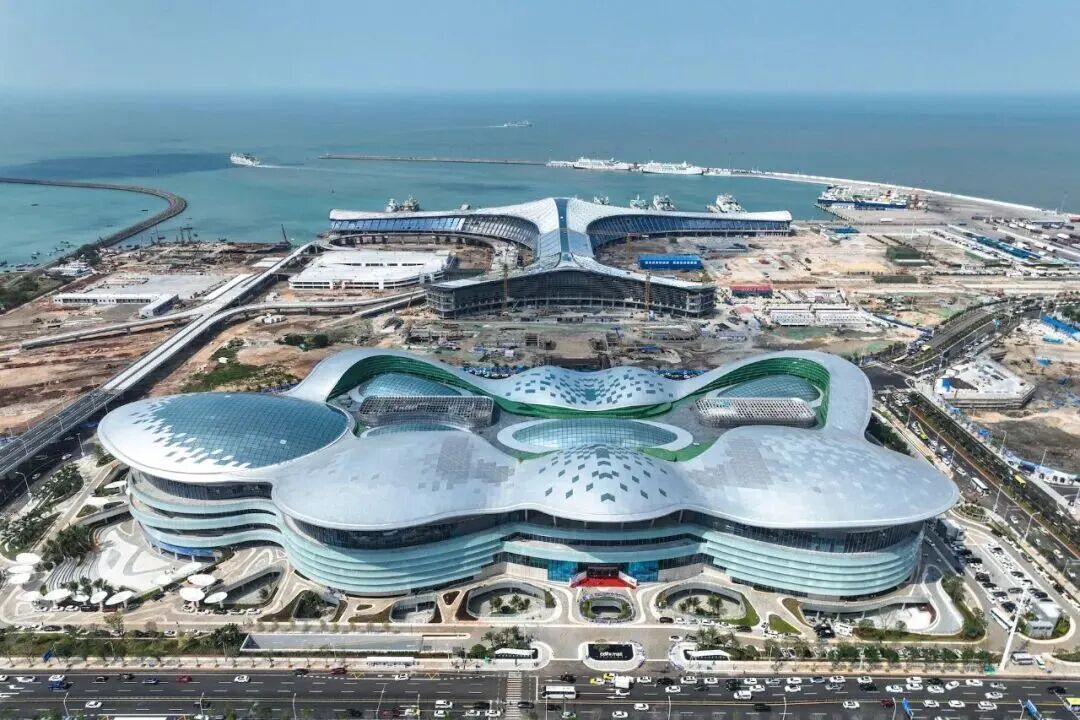
cdf Internationale zollfreie Stadt Haikou, Bildquelle: Xinhua Nachrichtenagentur
Der Tourismus-Einzelhandel von L'Oréal erholte sich im dritten Quartal auf ein positives Wachstum. Estée Lauder profitierte von der Wiederauffüllung der Lagerbestände an den Flughäfen Peking und Shanghai sowie der Verbesserung des Online-Verkaufs auf Hainan. Shiseido verarbeitet noch immer die Auswirkungen der Kanalanpassung. Genauer gesagt erholt sich dieser Kanal, ist aber noch lange nicht in einem Zustand, in dem alle Konzerne gemeinsam davon profitieren.
Aber im Vergleich zum kurzfristigen Wachstum finden die tiefergreifenden Veränderungen auf dem chinesischen Markt in der Betriebsweise statt.
Der Anteil des E-Commerce von L'Oréal China hat bereits 65 % überschritten, der Anteil von Douyin am Online-Umsatz ist von weniger als 5 % vor einigen Jahren auf über 20 % gestiegen, und die entsprechenden Betriebsabläufe werden schrittweise von externen Dienstleistern in den Konzern verlagert. Der Anteil des Online-Handels im allgemeinen Handel von Estée Lauder auf dem chinesischen Festland hat 50 % überschritten, und 11 Marken sind bereits auf Douyin eingetreten. Unilever verzeichnete in den letzten drei Jahren einen durchschnittlichen jährlichen Wachstum von etwa 40 % in den sozialen E-Commerce-Kanälen in China.
Multinationale Kosmetikkonzerne verwandeln die Inhaltsproduktion, die Zusammenarbeit mit Influencern, die Werbeschaltung und die E-Commerce-Umwandlung von reinen Kanalaktivitäten in interne Betriebsfähigkeiten. Wer die Plattformdaten verstehen, das Preissystem kontrollieren und neue Produkte schnell in die Inhaltsplattformen bringen kann, wirkt sich direkt auf den Gewinn der chinesischen Region aus.
Die Position Chinas in der Forschung und Entwicklung und bei Produktentscheidungen steigt ebenfalls weiter an.
Das F&E-Zentrum von L'Oréal China beschäftigt derzeit mehr als 400 Wissenschaftler. Im Jahr 2025 machten seine Patentanmeldungen etwa 13 % der weltweiten Gesamtzahl des Konzerns aus. Im Mai dieses Jahres wurde das F&E-Zentrum von L'Oréal China nach der Anerkennung durch das Handelsministerium von Shanghai offiziell zu einem globalen F&E-Zentrum aufgestuft.
Yosuke Ikebe, der neue CIO von Shiseido, betonte in einem exklusiven Interview mit FBeauty Future Trace die Bedeutung des chinesischen Marktes: „Wenn man in China nicht gewinnen kann, kann man auch weltweit nicht gewinnen.“
Wie er sagte, treibt er die Positionierung des chinesischen F&E-Zentrums von der technologischen Lokalisierung (In China for China) hin zu „Führung der Welt durch bahnbrechende Innovationen aus China“ (From China for Global) voran.
Die neue F&E-Positionierung von Shiseido China konzentriert sich auf drei Richtungen: die kontinuierliche Weitergabe der chinesischen grundlegenden wissenschaftlichen Forschungskraft an die Welt, die Vertiefung der offenen Innovationszusammenarbeit mit lokalen Spitzenuniversitäten, Forschungseinrichtungen und medizinischen Einrichtungen sowie die Erschließung neuer Bereiche an der Schnittstelle zwischen medizinischer Kosmetik und Gesundheitsschönheit, um das globale Ökosystem von Shiseido mit lokalen chinesischen Innovationsergebnissen zu unterstützen.
Aus dieser Sicht hat sich Chinas Rolle im Geschäft multinationaler Kosmetikkonzerne vollständig von einem „Schwellenmarkt“ zu einem „Stresstest-Markt“ gewandelt: Die Verbraucher sind reif, die Preise sind hochtransparent, der Inhalts-E-Commerce entwickelt sich schnell, und gleichzeitig gibt es eine vollständige Lieferkette und F&E-Talente. Produktinnovationen, sozialer E-Commerce und schnelle Iterationsmechanismen, die in China funktionieren, lassen sich mit größerer Wahrscheinlichkeit auch auf andere Märkte übertragen.
Wie Stéphane de La Faverie, Präsident und CEO der Estée Lauder Companies, sagte