Vom Hype zum Abschwung: Warum schwanken die Batterieinvestitionen in den USA?
Die US-amerikanische Batterieindustrie verarbeitet derzeit die Produktionslinien, die aus der letzten Expansionsrunde hervorgegangen sind, und passt die nachfolgenden Pläne zum Bau von Fabriken an. Gleichzeitig wählt sie unter den unterschiedlichen Wachstumstrends auf den Märkten für Elektrofahrzeuge und Energiespeicher neue Batterieprodukte und technologische Wege aus.
In den letzten Jahren haben die Elektrifizierungspläne der US-Automobilhersteller, die bundesstaatlichen Steuergutschriften und die Förderangebote der einzelnen Bundesstaaten für die Unternehmensansiedlung gemeinsam eine Welle von Investitionen in Batteriefabriken ausgelöst. Diese Projekte erstrecken sich von den traditionellen Kerngebieten der Automobilindustrie im Mittleren Westen wie Michigan und Ohio bis zu den südlichen Produktionsstandorten wie Kentucky, Tennessee, Georgia sowie Nord- und Südkarolina und bilden den US-amerikanischen „Batteriegürtel“.
Im August 2022 trat der von der Regierung Biden vorangetriebene „Inflation Reduction Act“ (IRA) in Kraft, der durch Steuergutschriften für den Kauf von Fahrzeugen und Anreize für die heimische Fertigung den Konsum von Elektrofahrzeugen sowie den Aufbau von Produktionskapazitäten für Elektrofahrzeuge und Batterien unterstützt. Nach dem Amtsantritt der Regierung Trump im Jahr 2025 vollzog sich eine rasche Wende in der Politik im Bereich saubere Energie: Die Steuergutschriften für den Kauf von Fahrzeugen wurden vorzeitig beendet, und die Verkaufszahlen von Elektrofahrzeugen sanken unmittelbar darauf. Die Automobilhersteller kürzten die Produktionslinien für reine Elektrofahrzeuge, und die Batterieunternehmen passten ihre Investitionspläne entsprechend an.
Nach Statistiken des US-amerikanischen Think Tanks Atlas sank der Gesamtbetrag der neuen Investitionen in die gesamte Wertschöpfungskette von Elektrofahrzeugen in den USA von einem Höchststand von rund 55 Milliarden US-Dollar im Jahr 2023 abrupt auf rund 6,5 Milliarden US-Dollar im Jahr 2025. Allein im Jahr 2025 beliefen sich die ursprünglich zugesagten Investitionen für offiziell abgesagte Projekte im Zusammenhang mit Elektrofahrzeugen auf fast 20 Milliarden US-Dollar. Von Anfang 2025 bis August 2026 belief sich die Zahl der zugesagten Arbeitsplätze, die von abgesagten Projekten betroffen waren, auf insgesamt rund 27.000.
Inmitten des allgemeinen Investitionsrückgangs stehen die bereits fertiggestellten Batteriefabriken zudem vor der Wahl der Produktlinie: Die Nachfrage nach Elektrofahrzeugen schwächt sich ab, während der Energiespeichermarkt ein beachtliches Wachstum verzeichnet, was Unternehmen dazu veranlasst, die Produktion umzustellen, um kurzfristige Aufträge zu finden und ungenutzte Kapazitäten zu nutzen. Die Anforderungen der nächsten Generation von Elektrofahrzeugen an Batterien mit niedrigen Kosten und hoher Energiedichte beeinflussen zudem die nachfolgenden technologischen Investitionen.
Die Anpassungen des Joint Ventures Ultium Cells von General Motors und LG Energy Solution sind das typischste Beispiel. Sein Werk in Spring Hill, Tennessee, wurde ursprünglich für die Versorgung von Elektrofahrzeugen von General Motors konzipiert und plante eine Produktionskapazität von über 45 GWh an Antriebsbatterien. Im Juni 2026 schloss es eine 70 Millionen US-Dollar teure Umrüstung ab, um nun weich verpackte Lithiumeisenphosphat-(LFP)-Zellen für Energiespeichersysteme (ESS) herzustellen.
Drei Monate später kündigte General Motors Ende September an, in diesem Werk die Produktionskapazität für lithiumreiche Mangan-(LMR)-Prismazellen für die nächste Generation von Elektrofahrzeugen zu erweitern. Die Umrüstung der entsprechenden Anlagen soll im Jahr 2026 beginnen und 2028 abgeschlossen werden, wobei rund 500 neue Arbeitsplätze entstehen. Das Produktportfolio des Werks deckt sowohl den Energiespeicher- als auch den Automobilbereich ab.
Laut General Motors weisen lithiumreiche Mangan-Batterien eine um 33 % höhere konstruktive Energiedichte auf als Lithiumeisenphosphat-Batterien bei vergleichbaren Herstellungskosten, und Ultium Cells wird voraussichtlich das weltweit erste Unternehmen sein, das LMR-Prismazellen in kommerzieller Massenproduktion herstellt.
Diese Schwankung spiegelt die aktuelle Situation der US-amerikanischen Batterieindustrie wider: Die Nachfrage nach Endverbraucher-Elektrofahrzeugen liegt hinter den Erwartungen zurück, was die fertiggestellten Fabriken zwingt, die Produktion auf Energiespeicher umzustellen, um sich selbst zu retten. Gleichzeitig müssen die Automobilhersteller, um die Kostenengpässe zu überwinden und ihre mittelfristige und langfristige Wettbewerbsfähigkeit zu erhalten, weiter in neue technologische Wege investieren.
01
Politische Wende, schwindende Investitionen
Die explosionsartige Expansion des US-amerikanischen „Batteriegürtels“ wurde gemeinsam durch bundesstaatliche Gesetze, die Werbung der Landesregierungen um Investitionen und die radikale Transformation traditioneller Automobilhersteller hervorgebracht: Die US-Autogiganten waren bestrebt, ihre heimische Lieferkette neu aufzubauen, asiatische Batterieunternehmen aus Ländern wie Japan und Südkorea mussten nah an den nordamerikanischen Automobilkunden ansiedeln, und die Regierungen der Bundesstaaten im Mittleren Westen und Süden hofften, mit Hilfe von Standorten für neue Energien die durch den Rückgang von Verbrennungsmotoren verlorenen Arbeitsplätze in der Fertigung zu ersetzen.
Die Welle des Baus von Batteriefabriken wurde bereits zwischen 2019 und 2022 ausgelöst. Nach Statistiken aus öffentlichen Informationen fand die Hälfte der Standortwahl oder Investitionsumsetzung von 52 großen Batterieprojekten in den USA vor der Umsetzung des IRA im August 2022 statt.
Der IRA gab der Begeisterung auf Angebots- und Nachfrageseite einen kräftigen Schub: Auf der Angebotsseite erhalten qualifizierte heimisch hergestellte Zellen eine Steuergutschrift für fortschrittliche Fertigung von bis zu 35 US-Dollar pro Kilowattstunde, und die Modulherstellung erhält eine zusätzliche Gutschrift von 10 US-Dollar pro Kilowattstunde. Auf der Nachfrageseite erhalten neue Energie-Fahrzeuge, die die Schwellenwerte für die Montage in Nordamerika sowie die Lokalisierung von Schlüsselmineralen und Batteriekomponenten erfüllen, eine bundesstaatliche Steuergutschrift für den Kauf von Fahrzeugen von bis zu 7500 US-Dollar. In Kombination mit günstigen Grundstücken in den Bundesstaaten, der Erweiterung der Infrastruktur und Lohnsubventionen wurden die Erwartungen der Automobil- und Batterieunternehmen an das zukünftige Liefervolumen von Elektrofahrzeugen auf den Höhepunkt getrieben.
Die Investitions-Erwartungen wandelten sich unmittelbar nach dem Amtsantritt der Regierung Trump im Jahr 2025. Im Juli 2025 verabschiedete der US-Kongress Gesetze, um die Strafen für die Einhaltung der Standards für durchschnittlichen Kraftstoffverbrauch von Unternehmen (CAFE) abzuschaffen. Zuvor konnten Automobilhersteller durch die Erhöhung der Verkaufszahlen von reinen Elektrofahrzeugen den durchschnittlichen Kraftstoffverbrauch des gesamten Unternehmens verbessern und den Druck durch Strafen für den Verkauf von verbrauchsstarken Pickups und großen SUV verringern. Zwei Monate später wurden die bundesstaatlichen Gesetze für Steuern und Ausgaben angepasst, sodass für Fahrzeuge, die nach dem 30. September gekauft wurden, die bundesstaatliche Steuergutschrift von bis zu 7500 US-Dollar vollständig eingestellt wurde.
Der Kaufansturm vor Ablauf der Steuergutschrift ließ den Anteil reiner Elektro-Neufahrzeuge in den USA im dritten Quartal 2025 auf einen Höchststand von 10,6 % ansteigen, danach kühlte der Markt rasch ab. Nach Daten von Cox Automotive schwankte der Anteil reiner Elektro-Neufahrzeuge in den USA vom vierten Quartal 2025 bis zum zweiten Quartal 2026 zwischen 5,7 % und 5,8 %, wobei die Verkaufszahlen in jedem Quartal im Jahresvergleich um 36 %, 27 % bzw. 20,5 % zurückgingen.
Im Jahr 2026 lockerten die USA die Regulierung von Verbrennungsmotoren weiter. Im Februar hob die Umweltschutzbehörde EPA die Feststellung der Gefahr von Treibhausgasen durch Kraftfahrzeuge und die entsprechenden Emissionsstandards auf; im September senkte die Bundesregierung die Anforderungen an den Kraftstoffverbrauch und klärte auf, dass der Handel mit CAFE-Punkten zwischen Automobilherstellern ab 2028 eingestellt wird. Diese Anpassungen verringerten den Compliance-Druck der Automobilhersteller beim Verkauf von Verbrennungsfahrzeugen und schwächten zudem ihren Anreiz, durch die Erhöhung von Produktion und Verkauf reiner Elektrofahrzeuge die regulatorischen Anforderungen zu erfüllen.
Auf der anderen Seite wurde die Politik der Steuergutschrift für fortschrittliche Fertigung, die als Gewinnstütze für Batteriefabriken dient, mit einer strengeren Durchleuchtungsprüfung ausländischer Investoren und Lieferketten versehen. Im Februar 2026 veröffentlichte das US-Finanzamt Leitlinien, die die Prüfung von „ausländischen Einrichtungen von besonderem Interesse“ (FEOC) auf ausländische Anteilseigner, Schulden, Lieferketten und Technologien von Batterieunternehmen ausweiten. Wenn Unternehmen Steuergutschriften beantragen, müssen sie die Qualifikationen von Investoren und Lieferanten überprüfen, die Materialkosten rückverfolgen und nachweisen, dass ihre Produktions-, Betriebs- und technologischen Kooperationsvereinbarungen die Anforderungen an die „tatsächliche Kontrolle“ erfüllen. Dies erhöhte die Compliance-Kosten für Finanzierung, Beschaffung und Technologieeinführung.
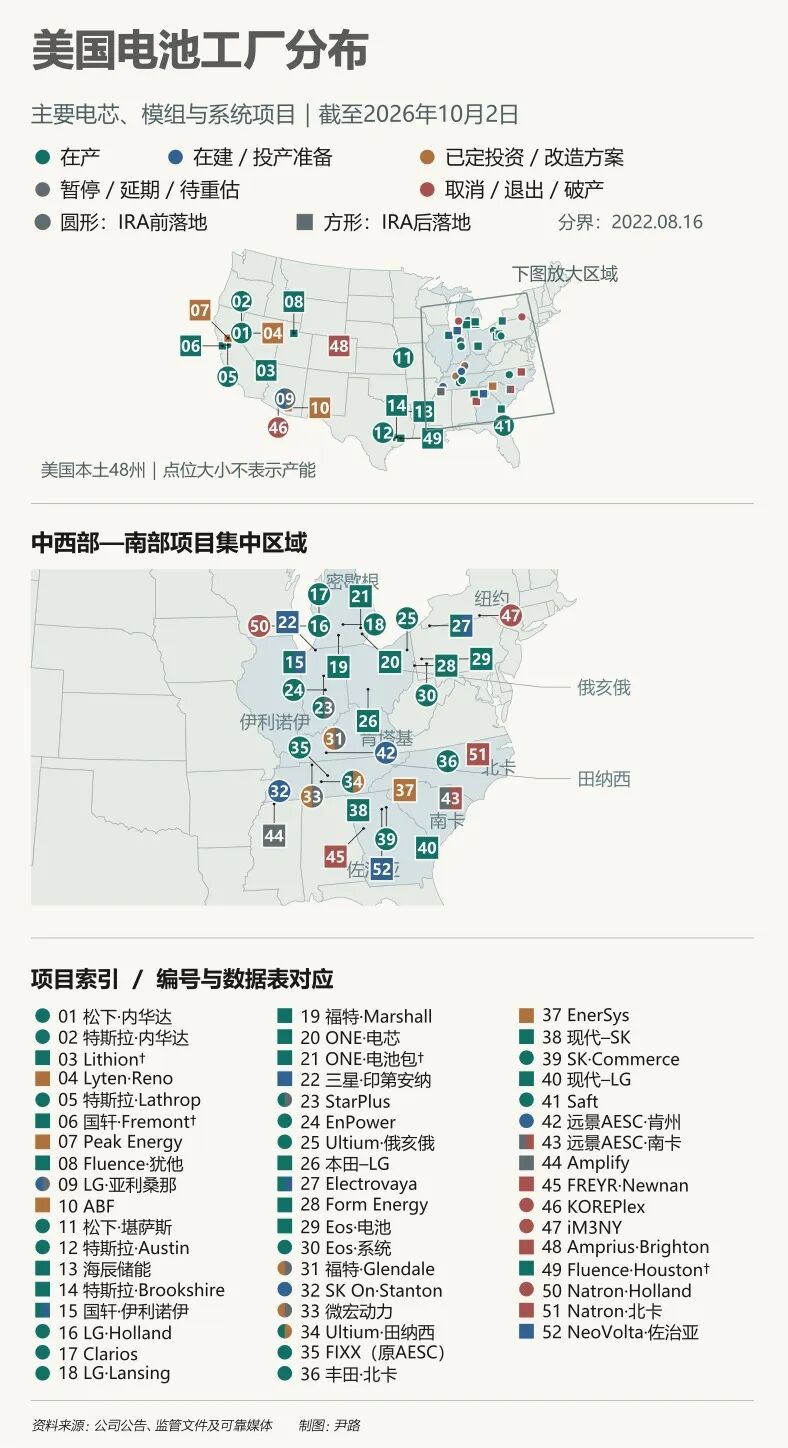
Mit der Abkühlung der Nachfrage änderten Automobilhersteller und Batterieunternehmen nacheinander ihre ursprünglichen Expansionspläne.
Bereits fertiggestellte oder kurz vor der Fertigstellung stehende große Standorte passen ihren Betrieb hauptsächlich durch die Aufteilung von Joint-Venture-Vermögenswerten, die Übertragung von Aktien, die Senkung der Produktionsauslastung und die Umstellung auf die Energiespeicherproduktion an. Das typischste Beispiel ist das BlueOval-SK-Projekt eines Joint Ventures zwischen Ford und SK On: Ford übernahm den Standort in Kentucky, wandelte die erste Phase der Antriebsbatteriefabrik auf die Energiespeicherproduktion um, halbierte die Produktionskapazität und suchte eine andere Verwendung für das Gebäude der zweiten Phase; das Werk in Tennessee wird von SK On unabhängig gehalten und betrieben, und die Inbetriebnahme wurde verschoben.
Projekte, bei denen der Bau bereits begonnen hat oder das Fabrikgebäude fertiggestellt ist, wählen meistens, Investitionen, Kapazitäten und die Zahl der Arbeitsplätze zu kürzen sowie die Installation von Anlagen und die Inbetriebnahme zu verschieben, um nachfolgende Mittelausgaben zu senken. Zum Beispiel senkte Ford bei seiner alleinigen Lithiumeisenphosphat-Batteriefabrik in Michigan die zugesagten Investitionen von 3,5 Milliarden US-Dollar auf 2,5 Milliarden US-Dollar, die geplante Kapazität von 35 GWh auf 20 GWh und die zugesagten Arbeitsplätze von 2500 auf 1700.
Projekte in der Planungs- oder frühen Expansionsphase ziehen sich hauptsächlich durch die Absage des Baus, die Beendigung von Mietverträgen oder den Verkauf von Standorten zurück. Das norwegische Batterieunternehmen FREYR und das US-Batterieunternehmen KORE Power sagten jeweils die ursprünglich geplanten Zellprojekte mit 34 GWh bzw. 12 GWh ab; das Silizium-Anoden-Batterieunternehmen Amprius beendete die Erweiterung des neuen Standorts und behielt die vorhandenen Forschungs- und Entwicklungsanlagen sowie die Kleinserienfertigung; das US-Batterieunternehmen iM3NY meldete Konkurs an und verkaufte seine Vermögenswerte; Natron Energy, das sich auf Natrium-Ionen-Batterien spezialisiert, schloss seine vorhandenen Anlagen aufgrund einer unterbrochenen Finanzierungskette und beendete die Pläne für eine neue Fabrik.
Die überwiegende Mehrheit der in der letzten Begeisterungsphase geplanten neuen Kapazitäten von mehreren hundert GWh war ohnehin nicht durch echte Automobilbestellungen gestützt. Die Absage von noch auf dem Papier stehenden Expansionszusagen ist eine Korrektur und Schadensbegrenzung für irrationale Blasen.
Nach Statistiken des „Global Electric Vehicle Outlook 2026“ der Internationalen Energieagentur (IEA) erreichte die nominelle Herstellungskapazität für Lithium-Ionen-Batterien in den USA bis Ende 2025 rund 330 GWh (einschließlich Antriebs- und Energiespeicherbatterien). Bei einer geschätzten jährlichen Verkaufszahl von rund 1 Million reinen Elektrofahrzeugen in den gesamten USA und einer Batteriekapazität von etwa 70 kWh pro Fahrzeug liegt die jährliche Nachfrage nach Antriebszellen auf der heimischen Automobilseite unter 80 GWh, was nur etwa einem Viertel der nominellen Kapazität entspricht.
02
Automobilhersteller bewerten Elektrofahrzeuge neu
Ford kündigte im Dezember 2025 offiziell eine große Anpassung seiner Elektrifizierungsstrategie an und nannte „unter den Erwartungen liegende Nachfrage, hohe strukturelle Kosten und veränderte regulatorische Rahmenbedingungen“ als drei Hauptgründe. Das Unternehmen kürzte die Kapitalausgaben für die Elektrifizierung umfassend und lenkte Ressourcen auf Verbrennungsfahrzeuge, Hybridmodelle sowie die nächste Generation von reinen Elektroplattformen mit höherer Preiswettbewerbsfähigkeit.
Seit dem zweiten Quartal 2025 hat General Motors insgesamt rund 10,9 Milliarden US-Dollar an wertmindernden Abschreibungen und Restrukturierungskosten im Zusammenhang mit Elektrofahrzeugen verbucht. Als Ford im Dezember 2025 die Verkleinerung seiner Elektrifizierungsstrategie ankündigte, verbuchte es einmalig mehr als 19 Milliarden US-Dollar an entsprechenden Kosten.
Im dritten Quartal 2026 verkaufte General Motors in den USA rund 25.000 Elektrofahrzeuge, was einem Jahresrückgang von 62 % entspricht. Ford verkaufte rund 6000 Einheiten, 80 % weniger als im Vorjahr; der F-150 Lightning, ein reines Elektro-Pickup, auf das große Hoffnungen gesetzt wurden, verkaufte sich in diesem Quartal nur 289 Mal und wurde inzwischen eingestellt.
Trotz des rückläufigen Trends behaupten die Chefs der beiden großen US-Automobilhersteller öffentlich, dass sie „Elektrofahrzeuge nicht aufgegeben haben“.
Mary Barra, CEO von General Motors, erklärte 2026 in der Öffentlichkeit offen, dass ohne bundesstaatliche Subventionen die Verbreitung der Elektrifizierung länger dauern wird, aber General Motors wird diesen Schritt trotzdem vollziehen. Interne Daten zeigen, dass die Wahrscheinlichkeit, dass Verbraucher, die bereits ein Elektrofahrzeug besessen haben, ein weiteres Elektrofahrzeug kaufen, um 80 % höher ist. Sie betonte, dass General Motors weiterhin davon überzeugt ist, dass Elektrofahrzeuge die endgültige Lösung sind, und die Transformationsaufgabe unverändert bleibt.
Jim Farley, CEO von Ford, knüpfte die Bedingung für weitere Investitionen in Elektrofahrzeuge an konkrete Kosten und Wettbewerbsfähigkeit. Er erklärte kürzlich öffentlich, dass die interne Zerlegung und Berechnung bei Ford ergeben hat, dass die Batteriebeschaffungskosten für gleichwertige Fahrzeuge von BYD um rund 20 % niedriger liegen als bei Fathom, dem nächsten mittelgroßen Elektro-Pickup von Ford. Um den Kostenunterschied bei