Exklusivinterview mit dem ehemaligen Vizepräsidenten der US-Notenbank Cohn: Die Kosten dafür, dass die US-Notenbank die Zinsen nicht erhöht, sind höher
Auf dem Wirtschaftspolitischen Symposium in Jackson Hole im August dieses Jahres nutzte der Vorsitzende der Federal Reserve, Kevin Warsh, zwei Wanderwege in der Umgebung des Veranstaltungsortes als Metapher für zwei völlig unterschiedliche geldpolitische Pfade: Der eine war der „Todesmarsch“ in Marathon-Form, den er gemeinsam mit dem ehemaligen stellvertretenden Vorsitzenden Donald Kohn unternommen hatte; der andere war ein entspannter Spaziergang gemeinsam mit dem ehemaligen Vorsitzenden Ben Bernanke auf den gewundenen Wegen des Rockefeller-Schutzgebiets.
Die zwei Wanderwege entsprechen zwei Philosophien der Zinserhöhung: Die erste ist eine harte, stürmische Politik der Straffung, die zweite ist ein gemäßigter, kontrollierter politischer Rhythmus.
Warsh scherzte damals, dass die Entscheidungsträger zuerst die aktuelle Situation prüfen und beurteilen müssten, ob heute ein „Kohn-Tag“ oder ein „Bernanke-Tag“ sei. Diese Aussage wurde vom Markt schnell als Vorhersage für den Rhythmus der Zinserhöhungen der Federal Reserve interpretiert.
Im Oktober gab Kohn auf der 2026er WaiTan-Jahreskonferenz, die vom Forum 40 Chinesischer Finanzexperten und der Tsinghua-Universität gemeinsam veranstaltet wurde, in einem exklusiven Interview mit der Zeitschrift *Caijing* sein eigenes Urteil ab: „Heute handelt es sich um eine Zinserhöhung im Bernanke-Stil, mit einem langsameren und stabileren Rhythmus, nicht um eine Straffung im Kohn-Stil, die einem ‚Todesmarsch‘ gleicht.“
Mitte September, also vor nur einem Monat, kündigte die Federal Reserve nach drei Jahren eine Zinserhöhung um 25 Basispunkte an, wobei der Zielbereich des Leitzinses auf 3,75 % bis 4,00 % angehoben wurde.
Zu dem Zeitpunkt, an dem die Geldpolitik der Federal Reserve die Richtung ändert, steht die Weltwirtschaft gleichzeitig unter Druck: Die Inflation ist hoch, der Finanzierungsboom im Bereich der KI (Künstlichen Intelligenz) wogt auf, und Risiken der Staatsschulden tauchen auf. Der Markt bezieht sich auch auf die Finanzkrise von 2008, die durch globale, marktübergreifende Ansteckung gekennzeichnet war, um die aktuellen Risiken zu prüfen. Was ist der wesentliche Unterschied zwischen den politischen Herausforderungen, vor denen die Federal Reserve in diesen beiden Szenarien steht?
Kohn ist zweifellos die geeignete Person, um diese Frage zu beantworten. Er arbeitete über 40 Jahre bei der Federal Reserve. Als die Finanzkrise 2008 ausbrach, war er als „zweite Person“ der Federal Reserve gemeinsam mit dem damaligen Vorsitzenden Bernanke an der Einführung von Finanzhilfeprogrammen und Politik der quantitativen Lockerung beteiligt.
Nach Ansicht von Kohn ist im Vergleich zur Krisenzeit 2008 das Kernproblem der aktuellen Federal Reserve nicht die Bewältigung einer plötzlichen Finanzkrise, sondern die dauerhafte Inflationsbekämpfung wie ein langwieriger Krieg.
Ende Februar 2026 erschütterten geographische Konflikte den Energiemarkt, die Straße von Hormus wurde vorübergehend blockiert, der internationale Ölpreis näherte sich zeitweise 120 US-Dollar pro Barrel, was den Inflationsdruck weiter erhöhte. Bislang liegt die jährliche Inflationsrate der persönlichen Konsumausgaben (PCE) in den USA seit 67 Monaten in Folge über 2 %.
Vor Ausbruch des Konflikts befand sich die Federal Reserve ursprünglich in einem Zinssenkungszyklus. Die Wiederbelebung der Inflation störte den ursprünglichen Rhythmus. Die Federal Reserve entschied sich, mehr als ein halbes Jahr lang keine Maßnahmen zu ergreifen und die Zinserhöhung lange Zeit nicht zu beginnen. In dieser Zeit veränderte sich die Risikopräferenz des Marktes rasch, er begann, höhere Risikoprämien zu verlangen, und die Rendite der 30-jährigen US-Staatsanleihen näherte sich zeitweise 6 %.
„Die wirtschaftlichen Kosten der Nicht-Zinserhöhung werden weit höher sein als die Kosten der Zinserhöhung selbst“, gab Kohn offen zu. Die Zinserhöhung wird einige Branchen deutlich treffen, der US-Wohnungsmarkt hat sich unter den hohen Zinssätzen bereits kontinuierlich geschwächt. Aber im Vergleich zu den kurzfristigen Schmerzen der Branchen wird es, wenn man die Inflation fortfahren und sich entwickeln lässt, später notwendig sein, radikalere Maßnahmen anzuwenden, um die Preise zurück auf das Zielniveau zu drücken, und die zu zahlenden Kosten werden noch höher sein.
Die Gewährleistung der Vollbeschäftigung und die Stabilisierung der Preise sind das gesetzlich festgelegte „doppelte Mandat“ der Federal Reserve. Derzeit expandieren die Kapitalausgaben im KI-Bereich kontinuierlich, gleichzeitig steigt das Ausmaß der Staatsanleiheemissionen. Der Staatssektor und die Industriebahnen konkurrieren auf dem globalen Kapitalmarkt, wodurch der Druck der Staatsschulden zunimmt, was die Unabhängigkeit der Geldpolitik der Federal Reserve auf die Probe stellen könnte.
„Eine von der Finanzpolitik dominierte Situation wird nicht eintreten“, nach Kohns Urteil ist die Federal Reserve in der Lage, den unabhängigen Raum der Geldpolitik zu wahren. Auch wenn die Trump-Regierung einst unter Verweis auf die hohen Kosten der Defizitfinanzierung zu Zinssenkungen aufrief, fand diese Forderung keine Zustimmung bei Markt und Wissenschaft. Seiner Ansicht nach entspricht es dem öffentlichen Interesse, die politische Unabhängigkeit zu wahren und die Inflation bei Bedarf mit Zinserhöhungen zu bekämpfen, und kann breite Unterstützung in der Öffentlichkeit gewinnen.
Obwohl die Federal Reserve im September eine Zinserhöhung umgesetzt hat, ist die Hartnäckigkeit der Inflation höher als erwartet. Der Kernverbraucherpreisindex (CPI) stieg im September im Jahresvergleich um 2,6 %, höher als die vorherige Markterwartung von 2,5 %; im selben Monat erreichte der Anstieg des Erzeugerpreisindex (PPI) im Jahresvergleich 6,3 %, der höchste Stand seit Dezember 2022, und übertraf deutlich die Markterwartung von 5,3 %.
In Kohns Vorhersage besteht für die Federal Reserve weiterhin die Möglichkeit weiterer Zinserhöhungen. „Sie sollten umsichtig handeln und eine übermäßige Straffung vermeiden: Das heißt, sie sollten nicht ständig Zinsen erhöhen, bis die Inflation stark sinkt, um dann festzustellen, dass die Inflation bereits unter das Zielniveau gefallen ist.“
Ende Oktober beschloss das Zinsentscheidungsgremium der Federal Reserve mit 10 Ja-Stimmen und 2 Nein-Stimmen, die Zinssätze unverändert zu lassen, und drückte nach der Wiederaufnahme der Zinserhöhungen im September die Pause-Taste für diesen Zinserhöhungszyklus.
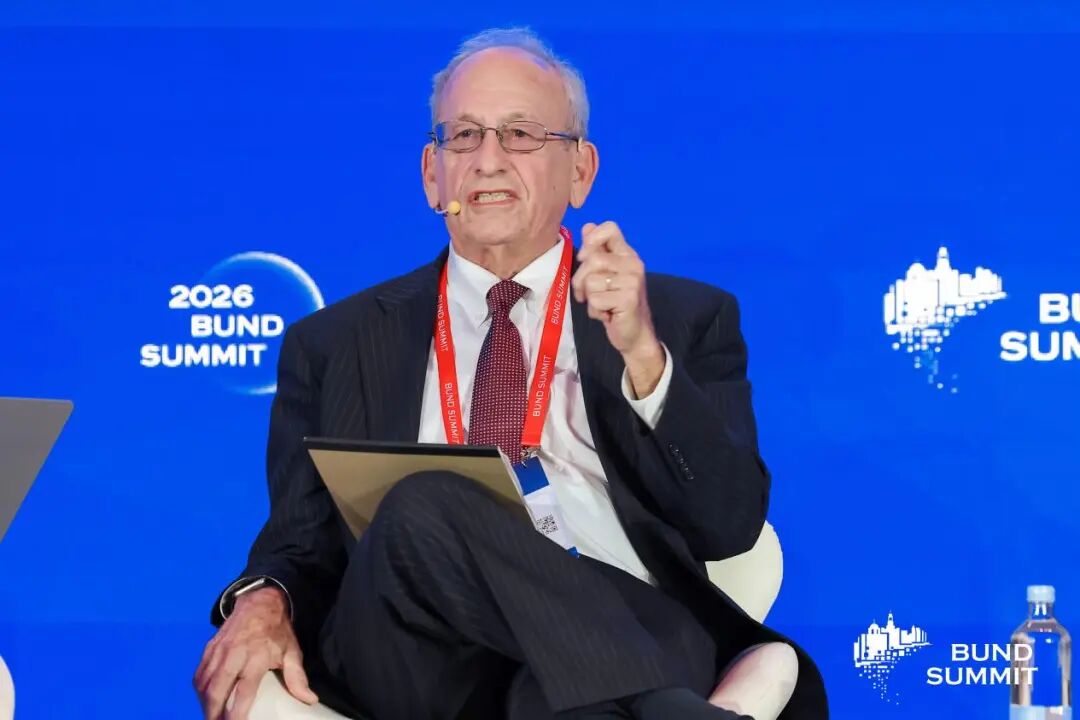
Der ehemalige stellvertretende Vorsitzende der Federal Reserve, Donald Kohn. Bildquelle: Organisationskomitee der WaiTan-Jahreskonferenz
Die Zinserhöhungen der Federal Reserve werden langsamer und stabiler verlaufen
*Caijing*: Entspricht die Zinserhöhung der Federal Reserve um 25 Basispunkte im September Ihren Erwartungen? Sollte die Federal Reserve die Zinsen so lange erhöhen, bis die Inflation auf das 2 %-Ziel zurückgeht, oder die Erhöhung phasenweise aussetzen, um die weitere Entwicklung zu beobachten?
Kohn: Die im September umgesetzte Zinserhöhung um 25 Basispunkte entspricht im Wesentlichen der Vorhersage des Marktes und meiner. Aus Sicht des politischen Pfades hat die Federal Reserve weiterhin Raum und Notwendigkeit für weitere Zinserhöhungen. Aber die Geldpolitik weist eine natürliche Übertragungsverzögerung auf. Die politische Anpassung muss auf vorausschauenden Urteilen über die Trends von Wirtschaft und Inflation beruhen, anstatt mechanisch an dem 2 %-Inflationsziel festzuhalten und kontinuierlich zu straffen. Wenn man starr in eine Richtung Zinsen erhöht und erst aufhört, wenn die Inflation das Ziel vollständig erreicht, besteht leicht das Risiko einer übermäßigen Straffung, die der Makroökonomie unnötige Schocks zufügt.
*Caijing*: Die US-Inflation liegt seit 67 Monaten in Folge über dem politischen Ziel von 2 %. Wie bewerten Sie den Zeitpunkt der aktuellen Zinserhöhungen der Federal Reserve? Welche dauerhaften Auswirkungen hat die politische Verzögerung auf die US-Wirtschaft?
Kohn: Ich denke, die Zinserhöhungen der Federal Reserve in den Jahren 2021 und 2022 kamen zu spät, aber dieses Urteil mag umstritten sein. Damals haben die Beamten wahrscheinlich allgemein vorhergesagt, dass die Inflation schnell auf 2 % zurückgehen wird. Erst Ende 2021 und Anfang 2022 wurde der Federal Reserve klar, dass die Inflation andauern wird.
Zum gegenwärtigen Zeitpunkt ist es schwierig, die jüngsten Zinserhöhungen einfach als deutlich verzögert zu definieren. Selbst wenn der politische Rhythmus in der Anfangsphase eher langsam war, hat die Inflationserwartung des Marktes keine systemische Entkopplung erfahren. Die Öffentlichkeit und die Institutionen erkennen nach wie vor allgemein die Fähigkeit der Federal Reserve zur Inflationsbekämpfung an, und die langfristige Inflationserwartung ist weiterhin in der Nähe des 2 %-Ziels verankert.
Gleichzeitig treten Probleme wie der Druck auf das reale Einkommen der Einwohner tatsächlich auf, aber dieses Ergebnis ist nicht vollständig durch die Verzögerung der Geldpolitik verursacht. Die früheren Handelstarife haben Schocks auf der Angebotsseite erzeugt, kombiniert mit dem Anstieg des internationalen Ölpreises durch die aktuellen geographischen Konflikte, haben mehrere externe Variablen gemeinsam den Inflationsdruck verschärft. Das aktuelle makroökonomische Umfeld ist hochkomplex, es ist schwierig, die Verzögerung der Politik als einzigen Grund anzusehen. Insgesamt ist die Federal Reserve zur richtigen politischen Hauptlinie zurückgekehrt, hält fest am Ziel der Preisstabilität und ist bereit, durch geldpolitische Instrumente die Inflationskorrektur zu erreichen.
*Caijing*: Die Stabilisierung der Preise und die Gewährleistung der Vollbeschäftigung sind die doppelten politischen Ziele der Federal Reserve. Was ist die Kernvariable, die die Federal Reserve derzeit bei der Inflationsbekämpfung einschränkt? Wie kann die Politik das Verhältnis zwischen Inflationsbekämpfung und Beschäftigungsstabilität ausgleichen?
Kohn: Vollbeschäftigung und Preisstabilität sind das gesetzlich festgelegte doppelte Mandat der Federal Reserve. Was die aktuelle Grundsituation betrifft, ist der Arbeitsmarkt nicht der Kernfaktor, der die Straffungspolitik der Federal Reserve einschränkt. Derzeit hält sich die Arbeitslosenquote in den USA auf niedrigem Niveau, die Beschäftigung ist insgesamt ausreichend widerstandsfähig. Die Verlangsamung des Beschäftigungswachstums rührt eher von der Verknappung des Arbeitskräfteangebots aufgrund der Anpassung der Einwanderungspolitik her, als von der Schwächung der Nachfrage.
Vor diesem Hintergrund gibt es kurzfristig keine offensichtlichen Risiken im Beschäftigungsbereich, was es der Federal Reserve ermöglicht, den politischen Fokus vollständig auf die Inflationsbekämpfung zu richten und vorrangig die Rückkehr der Preise in einen angemessenen Bereich voranzutreiben.
*Caijing*: Muss die Federal Reserve in dem neuen Umfeld, in dem mehrere Variablen wie hohe Schulden, KI und geographische Konflikte miteinander verflochten sind, das Inflationsziel von 2 % neu bewerten? Kann die US-Inflation stabil auf 2 % zurückgehen?
Kohn: Ich denke, 2 % ist immer noch ein geeignetes Ziel. Zur Positionierung des Inflationsziels hat Alan Greenspan einmal vorgeschlagen, dass das ideale Inflationsniveau so niedrig sein sollte, dass Haushalte und Unternehmen bei ihren wirtschaftlichen Entscheidungen keine zusätzlichen Überlegungen zu Preisschwankungen anstellen müssen, und das 2 %-Ziel stimmt damit sehr überein. Gleichzeitig sollte angesichts der historischen Situation, in der die Zinssätze die Nulluntergrenze erreicht haben und der Raum für weitere politische Lockerungen erschöpft war, vermieden werden, ein noch niedrigeres Inflationsziel festzulegen.
Wenn die Geldpolitik einen graduellen, umsichtigen Straffungsrhythmus beibehält und gleichzeitig alle angebotsseitigen Schocks, die die Inflation zuvor angehoben haben, allmählich abklingen und nicht wiederkehren, dürfte die US-Inflation stabil auf 2 % zurückgehen, ohne eine wirtschaftliche Rezession auszulösen.
*Caijing*: Die US-Staatsverschuldung hat 40 Billionen US-Dollar überschritten, es gibt politische Forderungen nach Zinssenkungen und Hypothekenzinsen von über 7 %. Wie viel Raum für Zinserhöhungen hat die Federal Reserve unter mehreren Einschränkungen noch?
Kohn: Ich denke, die Federal Reserve hat jeden Raum für Zinserhöhungen, den sie braucht. Obwohl Präsident Trump die hohen Kosten der Finanzierung zur Deckung des Haushaltsdefizits als Grund für die gewünschte Zinssenkung genannt hat, stimmen der Markt und die Ökonomen dieser Ansicht nicht zu. Darüber hinaus hat sich in den letzten Jahren eine Tatsache verstärkt: Die Menschen hassen Inflation. Die Inflation verzerrt ihre Entscheidungen und macht es ihnen schwerer, Pläne für die Zukunft zu machen. Daher wird die Bekämpfung der Inflation durch Zinserhöhungen der Federal Reserve bei Bedarf starke Unterstützung in der Öffentlichkeit erhalten.
Natürlich gibt es derzeit keinen Grund für starke Zinserhöhungen: Der Arbeitsmarkt bleibt stabil, es gibt keine Anzeichen einer Überhitzung der Nachfrage; das Lohnwachstum ist robust, und die Inflationserwartung ist relativ kontrollierbar.
Auf das Versagen des US-Staatsanleihemarktes muss geachtet werden
*Caijing*: Sie haben die Ära von Volcker und Greenspan sowie die Finanzkrise 2008 miterlebt. Was ist der größte Unterschied zwischen den aktuellen politischen Problemen, vor denen die Federal Reserve steht, und denen während der Finanzkrise 2008?
Kohn: Die aktuellen politischen Probleme, vor denen die Federal Reserve steht, unterscheiden sich deutlich von denen während der Finanzkrise. Damals standen wir vor der Situation, dass das Finanzsystem den Abwärtsschock des Immobilienmarktes auf die gesamte Weltwirtschaft ausweitete, während die Zinssätze bereits auf Null gefallen waren. Daher drehten sich die Diskussionen zwischen mir und Ben Bernanke hauptsächlich um die Bereitstellung von Liquidität, die Wiederinbetriebnahme des Systems und welche Maßnahmen ergriffen werden sollten, wenn die Zinssätze bereits auf Null gefallen sind. Im Gegensatz dazu ist das Kernproblem der aktuellen Federal Reserve nicht, wie man auf eine Finanzkrise reagiert, sondern wie man auf die anhaltende Inflation reagiert.
*Caijing*: Derzeit stören mehrere Faktoren wie Energie, globale Lieferketten und KI gemeinsam die Inflation. Auf welche Schocks sollte die Federal Reserve bei verschiedenen Preisschwankungen eingreifen, und welche Schocks kann sie „durchschauen“?
Kohn: Derzeit muss die Federal Reserve entsprechende politische Antworten geben und kann nicht einfach alle Schocks pauschal „durchschauen“. Das Kernrisiko besteht derzeit darin, dass die KI Störungen auf der Nachfrageseite verursacht, die Inflation langfristig hoch bleibt und die Schocks auf der Angebotsseite andauern. Jedes Mal, wenn die Energiepreise Anzeichen eines Rückgangs zeigen, kommt es im Nahen Osten zu neuen Unruhen