Das Gefühl der Kontrolle ist sehr wichtig: Fünf Konsumveränderungen, die es wert sind, im Jahr 2027 verstanden zu werden.
In den letzten Jahren drehten sich die Diskussionen über Konsumtrends oft um emotionalen Wert, Markentreue und Social-Media-Empfehlungen. Im Jahr 2027 sind jedoch nicht die neuen Präferenzen der Verbraucher die wirklich beachtenswerten Punkte, sondern einige Geschäftsregeln, die einst als selbstverständlich galten, lockern sich nach und nach. Institutionen wie Euromonitor International, Nielsen IQ und Shopify haben kürzlich ihre Ausblicksberichte für den Konsummarkt 2027 veröffentlicht. Diese Untersuchungen haben einige scheinbar widersprüchliche Phänomene festgestellt: Zum Beispiel sind „die Leute, die teure Produkte kaufen“ und „die Leute, die günstige Produkte kaufen“ dieselbe Gruppe; KI kann bei der Produktauswahl helfen, hat aber noch nicht das Vertrauen erhalten, die Kaufschaltfläche zu betätigen; je mehr Informationen es gibt, desto knapper werden vertrauenswürdige Empfehlungen... Hinter diesen Phänomenen gibt es einen gemeinsamen Faden im Konsummarkt 2027: Die Verbraucher fordern in allen Szenarien mehr Kontrolle. Im Folgenden stellen wir fünf Veränderungen vor, die unserer Meinung nach am meisten neu verstanden werden müssen.
Dieselbe Person, setzt auf beide Enden
Kauft Premiumprodukte und sucht gleichzeitig geschickt nach preiswerten Alternativen – weder „Upgrade“ noch „Downgrade“ kann den heutigen Konsum vollständig erklären.
Nielsen IQ stellt in dem globalen Verbraucherausblick 2027 fest, dass der globale Markt für schnelllebige Konsumgüter derzeit ein „Wachstum an beiden Enden“ erlebt: In den 52 Wochen bis zum 14. Juni 2026 hat sich in den abgedeckten 26 Märkten ein Wertanteil von über 23 Milliarden US-Dollar von Mainstream-Produkten auf Wert- und Premiumprodukte verlagert. Die Umfrage zeigt außerdem, dass 34 % der Befragten Qualität und Leistung wählen, 31 % Erschwinglichkeit wählen, wenn gefragt wird, was am meisten bestimmt, ob ein Haushalts- oder Lebensmitteleinkauf lohnt – dies ist das erste Mal, dass das Gewicht der Qualität den Preis übertrifft. Die Umfrage hat mehr als 21.000 Befragte in 31 Ländern und Regionen abgedeckt.
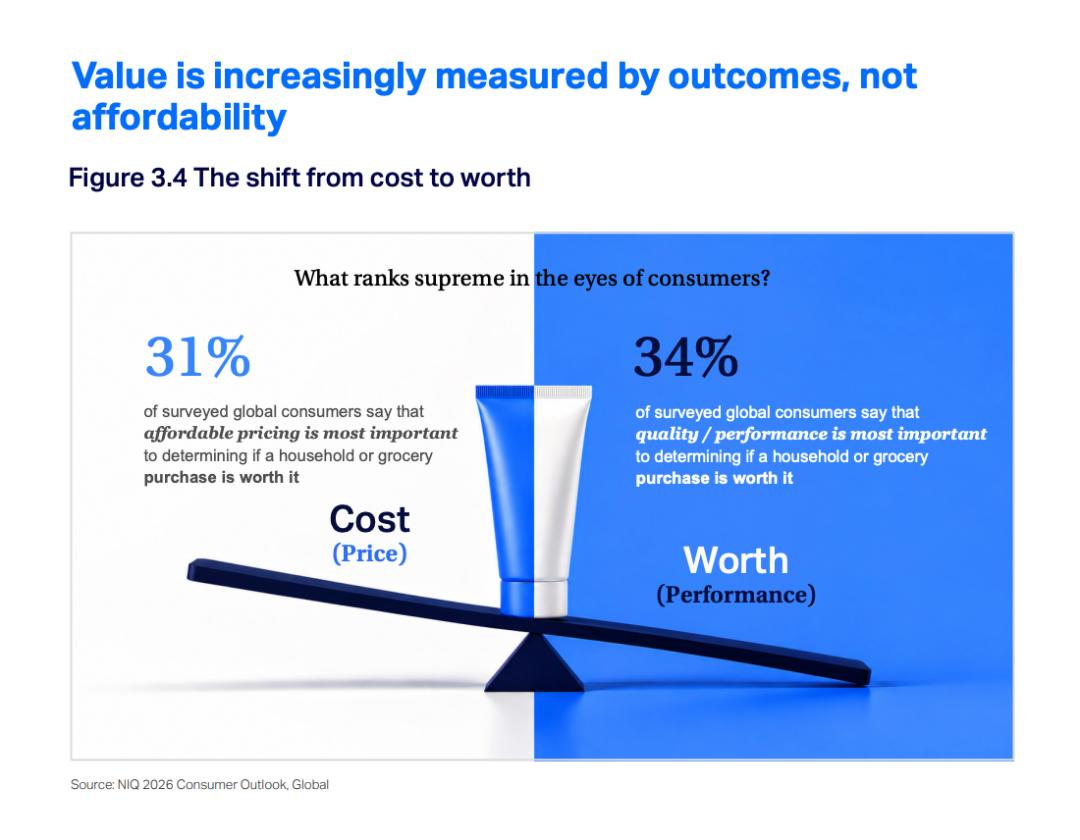
Dies ist eine Neuverteilung des Budgets: Dieselbe Person kann teure Produkte im Bereich Gesundheit und Körperpflege kaufen, aber günstige Produkte bei alltäglichen Verbrauchsgütern wie Papierwaren und Reinigungsmitteln. Die Produkte, die wirklich unter Druck geraten, sind diejenigen, die weder deutliche Unterschiede noch Preisvorteile aufweisen.
Die Verbraucher lernen zunehmend, Opportunitätskosten zu berechnen – was gebe ich auf, wenn ich dieses Produkt kaufe?
„Der mittlere Markt steht unter Druck“ bedeutet nicht, dass mittlere Marken keine Chancen haben, sondern dass die Positionierung „ausgewogen in Preis, Qualität und Marke“ nicht mehr automatisch funktioniert. Die Untersuchung von Nielsen IQ hat diese Mentalität klar aufgeschlüsselt: 67 % der Verbraucher geben an, Geld zu sparen, wenn Produkte keine offensichtlichen Vorteile aufweisen, 56 % wählen eindeutige Premiumprodukte, wenn sie mehr ausgeben wollen, und 55 % sind der Meinung, dass mittlere Optionen klare Gründe liefern müssen, um wählenswert zu sein.
Zukünftig muss jede Marke zwei Fragen beantworten: Warum sind Verbraucher bereit, mehr Geld für dich auszugeben? Warum wählen dich die Verbraucher nicht, wenn sie Geld sparen wollen? Marken können nicht nur beweisen, dass sie „ganz in Ordnung“ sind. In konkreten Kaufentscheidungen bist du entweder ein lohnendes Upgrade oder kostengünstig genug. Vage Wertvorstellungen verlieren zunehmend den Markt.
Was die Verbraucher wollen, ist „kaum Reue zu haben“
Unsicherheit wird zum Alltag, und Stabilität selbst wird zu einem knappen Gut.
Euromonitor International nennt diesen Trend in dem Bericht „Globale Verbrauchertrends 2027“ „Shelf Assured“: Die Verbraucher bevorzugen nicht nur bekannte Marken, sondern hoffen, dass alltägliche Einkäufe vorhersehbar sind: Jederzeit verfügbar, Qualität und Spezifikationen ändern sich nicht leicht, Preise schwanken nicht häufig, die Erfahrung bleibt auch bei veränderten Umständen stabil.
Die Umfrage von Euromonitor International zeigt, dass 72 % der globalen Verbraucher befürchten, dass die Preise von Alltagsprodukten steigen, 54 % kaufen nur Marken, denen sie voll und ganz vertrauen; außerdem recherchieren 56 % vor dem Kauf umfassend über Produkte und Dienstleistungen, und ein Drittel zieht es vor, weniger Stücke zu kaufen, aber Produkte mit besserer Qualität. Eine einzige Erfahrung, die unter den Erwartungen liegt, reicht aus, um jemanden dazu zu bringen, eine Marke aufzugeben, die er seit Jahren nutzt.
Herkömmliche Markentreue beruht auf emotionaler Identifikation, kultureller Identifikation und Identitätsidentifikation. Heutzutage ist die Abhängigkeit der Verbraucher von Marken pragmatischer: Ich kenne ihre Qualität, ungefähren Preis, werde keinen Fehlkauf machen, also muss ich nicht jedes Mal neu vergleichen. Dies ist eine alltäglichere Form des Vertrauens und daher auch zerbrechlicher. Sie beruht nicht auf großen Narrativen, sondern einfach auf wiederholten Erfahrungen, die nicht enttäuschen.
Untersuchungen von Nielsen IQ im Bereich Verbrauchertechnologie und langlebige Güter zeigen, dass Haltbarkeit, Qualität, Zuverlässigkeit und praktischer Nutzen die Wertbeurteilung bestimmen. Die Verbraucher kaufen eine geringere Wahrscheinlichkeit von Reue. Daher hat sich der Wettbewerbsschwerpunkt für Unternehmen verändert: Es geht nicht nur darum, dass Verbraucher dich zum ersten Mal wählen, sondern darum, dass sie dich beim nächsten Mal nicht neu auswählen müssen. Insbesondere bei hochfrequenten und langzyklischen Produkten sammeln stabile Erfahrungen, transparente Preise und dauerhaft verfügbare Dienstleistungen mehr Zinseszinsen als die ständige Schaffung von Neuheit.
Die Verbraucher werden zunehmend vorsichtig, Zuverlässigkeit ist nicht mehr nur die Mindestanforderung, sondern die stärkste Quelle für Preisaufschläge.
KI hat noch nicht das Vertrauen gewonnen, Entscheidungen für Verbraucher zu treffen
Der nächste Wettbewerb um den Zugang findet statt, bevor die Verbraucher die Einkaufsplattform öffnen. Die Geschwindigkeit, mit der KI in die Entscheidungskette eintritt, ist schneller als die Geschwindigkeit, mit der sie Vertrauen gewinnt.
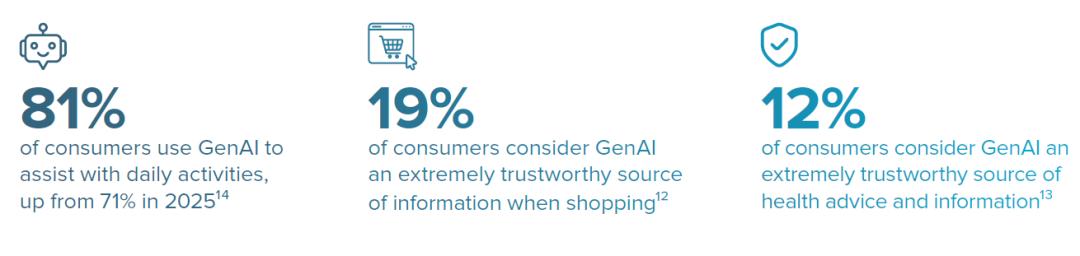
Daten von Euromonitor International zeigen: 81 % der globalen Verbraucher haben bereits generative KI zur Unterstützung des Alltags genutzt. Von Januar 2025 bis Juli 2026 ist der durch KI generierte Einkaufsverkehr um 376 % gestiegen. Derzeit halten jedoch nur 19 % der Verbraucher KI für eine sehr vertrauenswürdige Quelle für Einkaufsinformationen.
Die Verbraucher bauen eine neue Beziehung zur Technologie auf: Sie sind bereit, die KI arbeiten zu lassen, wollen aber das Urteilsrecht nicht abgeben. Parameter vergleichen, Bewertungen lesen, Rabatte suchen, Optionen nach Anforderungen filtern – diese umständlichen, zeitaufwändigen Aufgaben, die für Maschinen geeignet sind, können vollständig der KI überlassen werden. Aber in dem Moment, in dem die Kaufschaltfläche gedrückt wird, ist der Mensch noch da.
KI wird die Verbraucher nicht sofort bei der Entscheidungsfindung ersetzen, aber sie wird zuerst den Auswahlbereich der Verbraucher umschreiben. Die echte Veränderung besteht also darin, dass KI beginnt, in die „Kandidatenliste für Konsumgüter“ einzugreifen.
Daten von Nielsen IQ zeigen, dass 55 % der Verbraucher angeben, dass ihr Kauf von schnelllebigen Konsumgütern von KI-Empfehlungen beeinflusst wurde, und weitere 27 % nutzen bereits KI-gesteuerte Tools zur Unterstützung von Kaufentscheidungen. Früher konkurrierten Marken um Aufmerksamkeit: Man musste zuerst gesehen werden, um in den Vergleich einbezogen zu werden. KI-Einkaufsassistenten haben diese Reihenfolge vollständig umgestaltet: Die Verbraucher geben direkt ihre Anforderungen an, und die KI gibt nur wenige Optionen aus. Marken, die nicht auf dieser Liste stehen, haben nicht einmal die Berechtigung, verglichen zu werden.
Der zukünftige Wettbewerb im Konsumbereich beschränkt sich nicht nur auf Konkurrenten auf Regalen und Suchseiten, sondern umfasst auch andere Antworten, die die KI für „geeigneter“ hält. Aber es reicht nicht, den Algorithmus zu schmeicheln. KI kann Verbrauchern helfen, Produkte zu entdecken, kann aber nicht für Produkte Vertrauen aufbauen. Ob die Informationen korrekt sind, die Spezifikationen klar sind, die Bewertungen echt sind und die Aussagen in allen Kanälen konsistent sind, bestimmt, wie die KI dich versteht und ob sie dich empfehlen kann.
KI wird auch die Grenzen des Wettbewerbs erweitern: Die Verbraucher wählen ursprünglich nur in vertrauten Kategorien aus, aber die KI kann eine Alternative vorschlagen, an die sie nie gedacht haben. Der Wettbewerb ist nicht mehr nach Kategorien unterteilt, sondern dreht sich um eine konkrete Anforderung.
Vertrauenswürdige Empfehlungen werden knapp
Wenn jeder Inhalte produzieren kann, sind nicht die Empfehlungen knapp, sondern die vertrauenswürdigen Empfehlungen. Soziale Medien haben die Konsuminformationen noch nie dagewesen reich gemacht, aber sie haben die Entscheidungen nicht einfacher gemacht.
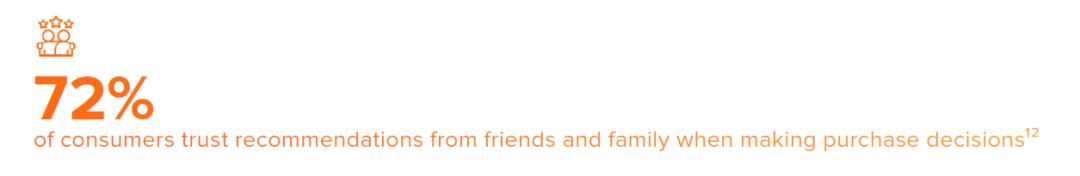
Euromonitor International stellt fest, dass fast drei Viertel der globalen Verbraucher beim Kauf Empfehlungen von Freunden und Familie vertrauen. Eine andere Studie zeigt, dass in sozialen Einkaufsszenarien 47 % der Verbraucher Kundenbewertungen und Peer-Bewertungen vertrauen; für 39 % der Menschen stärken mehr Bewertungen das Kaufvertrauen.
Die echte Veränderung besteht darin, dass die Verbraucher wieder nach vertrauenswürdigen Beziehungen hinter den Informationen suchen. Plattformen lösen die Frage „was man sieht“, Gemeinschaften lösen die Frage „ob man vertrauen soll“. Euromonitor International nennt diesen Trend „Peer Powered“: Identitätsidentifikation wird zunehmend kollektiv. Die Verbraucher befürworten immer noch Individualität, aber immer mehr von ihnen drücken sich durch Gemeinschaften aus, die ihre Werte, Interessen und Erfahrungen widerspiegeln, und Offline-Treffen stärken diese Verbindung. Daten zeigen, dass 49 % der Verbraucher es für wichtig halten, sich aktiv an Gemeinschaften zu beteiligen, 40 % geben an, in den nächsten fünf Jahren stärker in Gemeinschaften zu investieren, 36 % sagen, dass persönliche Austausche mit Freunden ihre Einkaufsorte beeinflussen, und 34 % erwarten, dass ihre täglichen Aktivitäten zunehmend wieder offline stattfinden.
Was die Verbraucher wollen, sind nicht mehr nur mehr „Empfehlungen von jemandem“, sondern mehr Informationen, die ihnen bei der Beurteilung helfen: Personen, die Nutzungskontexte liefern, echte Erfahrungen teilen und konkrete Fragen beantworten können.
Empfehlungen von Erstellern bringen Aufmerksamkeit, aber wenn nicht überprüft werden kann, ob sie für einen selbst geeignet sind, kann der Datenverkehr nicht in Vertrauen umgewandelt werden. Eine Gemeinschaft mit geringer Größe, in der Mitglieder ständig kommunizieren und gemeinsame Erfahrungen haben, bildet leichter einen stabilen Konsumeinfluss.
Gemeinschaften erhalten daher eine neue kommerzielle Bedeutung: Sie sind nicht nur Kanäle für Neukundengewinnung, Aktivitäten und Fan-Management, sondern Netzwerke, in denen Verbraucher gemeinsam Produkte überprüfen, Erfahrungen austauschen und Entscheidungsrisiken teilen.
Um zu sehen, wie Geschäftsmodelle Gemeinschaften nutzen können, betrachten wir zuerst drei Fragen: Sind die Nutzer bereit, echte Erfahrungen zu teilen? Können unterschiedliche Meinungen gesehen werden? Gibt es vertrauenswürdige Antworten, wenn jemand eine Frage stellt? Am meisten muss man darauf achten, die Gemeinschaft nicht zu einer weiteren Werbefläche zu machen. Sobald die Diskussion von Marketing gefüllt ist, geht das Wertvollste der Gemeinschaft – unabhängige Urteile und echtes Vertrauen – verloren.
Zukünftig gehört der Einfluss nicht unbedingt den lautesten Stimmen, sondern den Personen, die in konkreten Szenarien wirklich wert sind, gehört zu werden.
Effizienz ist nicht mehr das einzige Ziel
In den letzten zehn Jahren waren Effizienz und Selbstverbesserung einer der Hauptantriebe des Konsums: Aufgaben schneller erledigen, Zeit effizienter verwalten, disziplinierter leben. Marken versprachen auch ständig, dir zu helfen, besser zu werden.
Euromonitor International stellt den neuen Trend „Mode-Switching“ vor: Das Streben nach Optimierung ist von einem persönlichen Ehrgeiz zu einer kulturellen Erwartung geworden, aber diese ständige Verbesserung erzeugt auch Müdigkeit, und die Menschen beginnen, neu darüber nachzudenken, was „Fortschritt“ eigentlich bedeutet. Die Verbraucher wechseln hin und her zwischen hohem Einsatz, aktiver Erholung und strategischer Entspannung. Daten zeigen, dass 42 % der Verbraucher ständig den Druck verspüren, die anstehenden Aufgaben erledigen zu müssen, und 69 % aktiv nach Wegen suchen, das Leben zu vereinfachen – ein Anteil, der über dem Wert von 2025 liegt.
Obwohl die globalen Ausgaben für Gesundheitsprodukte und -dienstleistungen voraussichtlich 2027 2,8 Billionen US-Dollar übersteigen werden, ist es bemerkenswerter als „dieser Markt wächst weiter“, dass sich die Definition von „gutes Leben“ erweitert. Entspannung nach hoher Belastung, sich aus dem Informationsstrom zurückziehen, echte Verbindungen zu anderen aufbauen, Körper und Geist erholen – all dies wird zunehmend wert, Geld auszugeben.
Der Markt liest diese Nachfrage leicht als emotionalen Konsum oder Kompensation für Stress. Genauer gesagt handelt es sich um eine Neuverteilung des Rhythmus: Wann man beschleunigt und wann man anhält, soll man selbst entscheiden.
Hinter dieser Verteilung geht die erwartete Sicherheit für die Zukunft zurück. Daten von Euromonitor International zeigen, dass nur ein Fünftel der Menschen weltweit ein Altersvorsorgekonto hat und nur 26 % der Menschen Bargeld zur Hand haben, um auf Notfälle zu reagieren. Unter solchen Erwartungen bevorzugen die Verbraucher unmittelbar sichtbaren Wert statt ferner