Dieser seit vier Jahren schwächelnde Sektor wird derzeit mit massiven Käufen aufgekauft.
Was Huang Jie, ständiger Vizepräsident der Urit Group, nicht erwartet hatte, war, dass die aktuelle Bereinigungsphase in der IVD-Branche so lange andauert und noch keine Anzeichen einer Entspannung zeigt.
Der Spitzenwert der inländischen IVD-Hersteller lag bei etwa 2500, in den letzten zwei Jahren sind bereits 600 bis 700 Unternehmen verschwunden. Die Branche befindet sich derzeit noch in einer anhaltenden Phase der Bereinigung von Produktionskapazitäten und Unternehmenssubjekten. Seiner Einschätzung nach wird die Gesamtzahl der inländischen IVD-Hersteller in Zukunft auf etwa 300 sinken.
Diese langwierige Branchenanpassung ist nicht einzigartig auf dem chinesischen Markt, auch der globale IVD-Sektor zeigt ein sehr kontrastreiches Muster: Auf der einen Seite steht der anhaltende Druck auf die Bewertungen am Sekundärmarkt, die Einschränkung der Finanzierungs- und IPO-Kanäle am Primärmarkt, sodass die gesamte Branche sich in einem kalten Zyklus befindet; auf der anderen Seite greifen Private-Equity-Kapitalgeber entgegen dem Trend zu und bauen kontinuierlich Positionen in hochwertigen ausländischen Diagnosevermögen auf, wobei mehrere gewichtige Übernahmen und Privatisierungstransaktionen nacheinander abgeschlossen werden.
Kürzlich haben EQT gemeinsam mit dem Abu Dhabi Investment Authority ADIA und dem kanadischen Pensionsfonds CPP ein vollständiges Barangebot in Höhe von 46,50 Euro pro Aktie zur Privatisierung des molekulardiagnostischen Giganten QIAGEN angekündigt, was einem Unternehmenswert von etwa 12,1 Milliarden US-Dollar entspricht. Nach Abschluss der Transaktion voraussichtlich Mitte 2027 wird QIAGEN von der New Yorker Börse und der Frankfurter Börse abgemeldet.
Nicht nur QIAGEN, auch das mikrobiologische Diagnosegeschäft von Thermo Fisher und Hologic, der weltweit führende Anbieter für Frauengesundheit, wurden in diesem Jahr von Kapitalgebern übernommen, die Käufer sind jeweils das europäische Private-Equity-Unternehmen Astorg und Blackstone.
Diese Abweichung zwischen der Sektorpreisgestaltung und den Aktionen des Industriekapitals ist auch der beobachtungswürdigste Ansatzpunkt, um die aktuelle Logik von IVD-Übernahmen zu verstehen.
01
IVD unterliegt anhaltender Wertminderung
Nach 2020 hat der globale IVD-Sektor bereits eine lange Phase der Bewertungsrückstellung erlebt.
Der Maßstab der Investoren am Sekundärmarkt richtet sich zunehmend nach dem Umsatzwachstum. Die meisten etablierten IVD-Unternehmen haben die Phase des explosionsartigen Wachstums hinter sich gelassen, ihre Einnahmen sind in einen Bereich mit niedrigem einstelligen Wachstum eingetreten. Zusammen mit dem Preisdruck bei ausländischen Untersuchungsdienstleistungen und der harten Konkurrenz in den Vertriebskanälen sinkt der zentrale Bewertungsniveau des Sektors kontinuierlich.
Die aktuelle Bewertungsverengung bei IVD ist das Ergebnis der Resonanz dreier Belastungen: der Reform auf der Zahlungsseite, der Schrumpfung auf der Nachfrageseite und der hohen Basis während der Pandemie. Im Inland hat die DRG/DIP-Zahlungsreform die klinischen Labore der Krankenhäuser von einer Einnahmequelle zu einer Kostenquelle verwandelt, sodass die Motivation der Krankenhäuser, Kosten aktiv zu kontrollieren, die Motivation zur Anordnung von Untersuchungen übertrifft; die fortgesetzte Durchführung der zentralen Beschaffung führt dazu, dass die Bruttomarge der Branche zu einem vernünftigen Niveau in der Fertigungsindustrie zurückkehrt.
Der traditionelle Weg für inländische IVD-Unternehmen bestand darin, ausländische Konzerne (wie Roche, Abbott usw.) zu folgen: Reagenzien nachzuahmen, dann Geräte nachzuahmen, dann die vorgelagerten Rohstoffe zu erobern und bei Nachahmungsgeschwindigkeit, Kosten und kommerziellen Betriebsfähigkeiten zu konkurrieren.
Vor dem Hintergrund der zentralen Beschaffung werden gleichzeitig niedrige Preise und hohe Leistung gefordert, was die harte Konkurrenz verschärft; ausländische Unternehmen beginnen auch, mit der Strategie „niedriger Preis + hohe Qualität“ den inländischen Markt zurückzuerobern und den Lebensraum für einheimische Unternehmen einzuschränken.
Ein Vertriebsdirektor eines IVD-Unternehmens in Sichuan erklärte anhand seiner dreijährigen Berufserfahrung in der Branche, dass die zentrale Beschaffung für die unter aktuellem Druck stehende IVD-Branche „Öl ins Feuer gießt“. Vor 2019 lag das Rentabilitätsniveau der Branche bei etwa 75 Punkten, zwischen 2020 und 2022 stieg es zeitweise auf über 90 Punkte, und das Rentabilitätsniveau der Branche wurde auf ein hohes Niveau getrieben. Nach dem Rückgang der Marktlage sank die Branchenrentabilität direkt auf 40 bis 50 Punkte. Der enorme Leistungsrückgang ist der Grund für die Schwierigkeiten der Branche.
Huang Jie erwähnte auch, dass Richtlinien wie die zentrale Beschaffung sowie DRG/DIP den Marktumfang der inländischen Branche direkt verringern; zusammen mit dem Überangebot in der Branche wählen viele Unternehmen, die nicht mehr überleben können, Preiskriege zu führen. Das Geschäftsmodell, das früher Prämien durch Vertriebskanalbeziehungen erzielte, ist nicht mehr haltbar, und das Marktpreissystem wird transparenter. Die Branche sucht auch nach einem neuen kommerziellen Logikmodell.
Auch auf der Nachfrageseite schrumpft es: Die gegenseitige Anerkennung von Untersuchungsergebnissen wird schrittweise umgesetzt, die Entkopplung von Paketen und das Prinzip „das Minimum, das ausreicht“ verringern den Raum für wiederholte und übermäßige Untersuchungen. Im Jahr 2025 zeigte der gesamte inländische IVD-Sektor einen „Rückgang von Menge und Preis“.
Gleichzeitig hinterließ die außergewöhnliche Mengensteigerung zwischen 2020 und 2022 nach der Erweiterung der Produktion Anlagevermögen und Lagerbestände, die nach dem Rückgang der Nachfrage zu Belastungen in der Gewinn- und Verlustrechnung wurden.
Beobachtungen von Branchenvertretern zufolge haben in der vorherigen Aufwärtszyklus der Branche inländische IVD-Unternehmen allgemein viel Cashflow erhalten und dann eine aggressive Expansion gestartet: Sie haben in großem Umfang promovierte und mastergraduierte Forschungs- und Entwicklungsmitarbeiter eingestellt, viel Geld für die Übernahme von Spitzentechnologiezielen wie Massenspektrometrie und Einzelzellsequenzierung ausgegeben und die „Anfangsgeschwindigkeit“ der Unternehmensentwicklung auf ein sehr hohes Niveau gebracht.
Wenn dann die Branchenkonjunktur nachlässt, sind die Unternehmen gezwungen, die Bremse zu betätigen. Die „Bremskosten“ der schnellen Expansion sind hoch, nicht nur die Personalreduzierung, sondern auch die dazugehörigen Hardwareinvestitionen, Projektbudgets und strategischen Fehlversuche verursachen hohe versteckte Verluste.
Dieses IVD-Unternehmen in der Region Sichuan hatte 2022 insgesamt mehr als 3000 Mitarbeiter, bis 2026 ist die Zahl auf etwa 1500 geschrumpft; die Zahl der Doktoranden ist von über 80 auf eine einstellige Zahl gesunken, die Gesamtzahl der Master- und Doktoranden ist von fast 500 auf über 100 gesunken. Die Personaloptimierung ist seit vielen Jahren das zentrale Jahresarbeitsthema. Die zuvor für mehrere hundert Millionen Yuan erworbenen Spitzentechnologieziele haben aufgrund der Marktumkehr Verluste von über 100 Millionen Yuan verursacht. Die Hardwareinvestitionen, Projektbudgets und strategischen Fehlversuche, die auf hochqualifizierte F&E-Mitarbeiter abgestimmt sind, haben auch versteckte Verluste verursacht, die höher sind als die Personalkosten.
Huang Jie teilt die gleiche Ansicht. Er ergänzte, dass die Überkapazitäten in der Branche nicht nur von der eigenen Kapazitätserweiterung der IVD-Unternehmen stammen, sondern auch der massive Zustrom von branchenfremden Industriekräften und Kapital die Branchenblase weiter aufgeblasen hat.
Diese kombinierten Belastungen verändern nicht nur die aktuelle Gewinn- und Verlustrechnung, sondern auch die Wachstumsfunktion der Unternehmen. Das Wachstum, das in der Expansionsphase durch Personal, Übernahmen und Kapazitäten erzeugt wurde, ist nach dem Rückgang der Nachfrage nicht mehr haltbar; die Kostenstarrheit und die Wertminderungsverluste verlängern den Wiederherstellungszyklus.
Daher sieht der Kapitalmarkt nicht nur den Leistungsrückgang von ein oder zwei Quartalen, sondern auch den Rückgang des zentralen Niveaus des Umsatzwachstums, die schwächere Gewinelflexibilität und die längere Wiederherstellungszeit. In den letzten Jahren ist das Wachstum repräsentativer ausländischer IVD-Unternehmen anhaltend schwach.
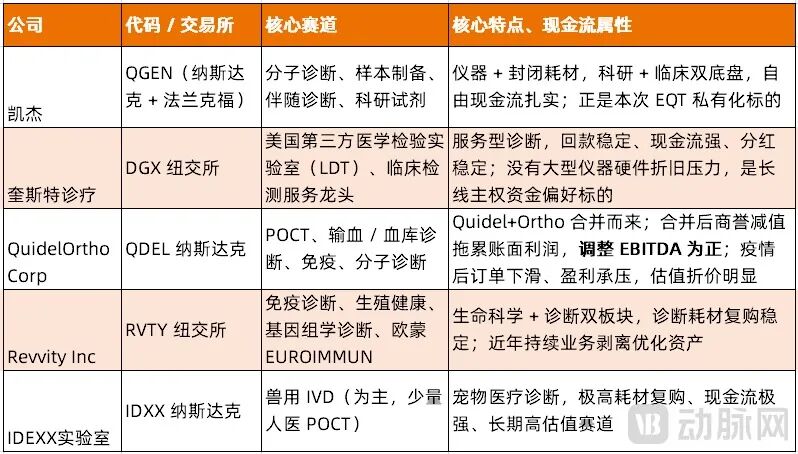
Repräsentative unabhängig börsennotierte IVD-Unternehmen im Ausland (Quelle: zusammengestellt von VCBeat)
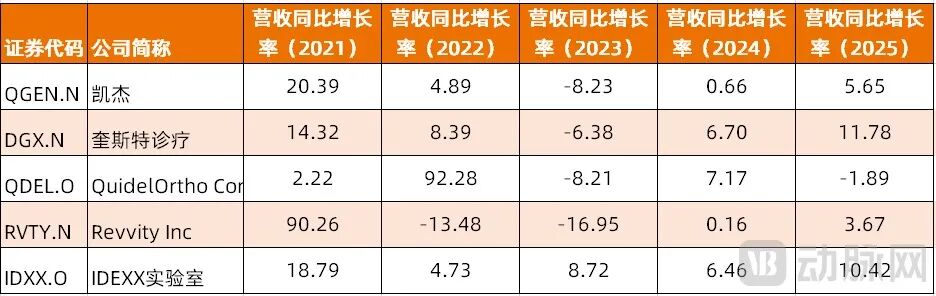
Das Umsatzwachstum unabhängig börsennotierter IVD-Unternehmen im Ausland pendelt im einstelligen Bereich (Quelle: Choice, zusammengestellt von VCBeat)
Das Gleiche gilt für die inländische IVD-Branche, Umsatz und Nettogewinn der börsennotierten IVD-Unternehmen sind anhaltend schwach.
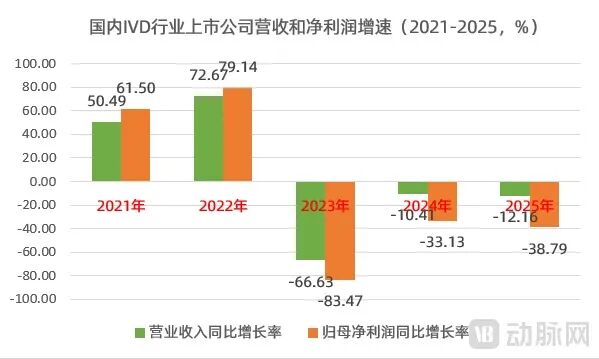
Wachstumsraten von Umsatz und Nettogewinn im inländischen IVD-Sektor im Jahresvergleich (Quelle: Choice, zusammengestellt von VCBeat)
Auch auf der Finanzierungsseite ist die Kälte spürbar. Das Angebot an Primärmarktprojekten für IVD-Unternehmen nimmt ab, und Investoren haben geringe Bereitschaft für plattformbasierte Diagnosevermögen ohne explosionsartige Erwartungen; die Anzahl der Neuemissionen von IVD-Aktien im Ausland schrumpft kontinuierlich.
Betrachtet man den Rhythmus der Börsengänge von ausländischen IVD-Unternehmen (US-Aktien + europäische Hauptbörsen), war 2021 der Höhepunkt dieses Zyklus: Insgesamt 13 IVD-Unternehmen an US-Aktien- und europäischen Hauptbörsen haben den IPO abgeschlossen; danach schrumpfte die Emission in dem Sektor schnell, 2022 sank die Zahl auf 4, 2023 ging nur 1 IVD-Unternehmen an die Öffentlichkeit; 2024 gab es insgesamt 2 Transaktionen (einschließlich SPAC-Fusionsziele); 2025 stieg die Zahl auf 5.
Insgesamt gesehen schließt sich das öffentliche Börsenfenster für IVD kontinuierlich, und das Angebot an neuen Aktien schrumpft stark.
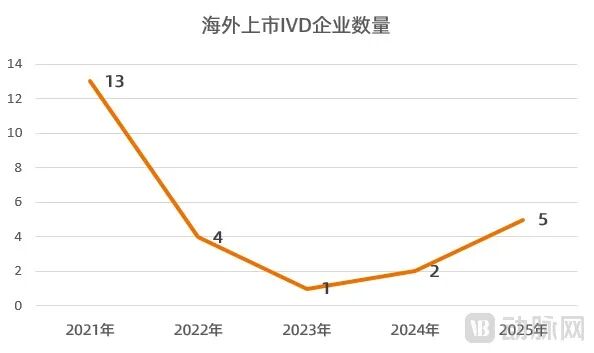
Anzahl der Börsengänge von neuen IVD-Aktien im Ausland (US-Aktien + europäische Hauptbörsen) (zusammengestellt von VCBeat)
Die Aktienkursentwicklung am Sekundärmarkt bestätigt auch die Realität der anhaltenden Wertminderung des IVD-Sektors.
Nach dem Höhepunkt des Kapitals im Jahr 2021 sind die Aktienkurse der führenden ausländischen börsennotierten IVD-Unternehmen allgemein unter Druck geraten: Der Aktienkurs von QuidelOrtho ist seit Anfang 2021 um mehr als 90% zurückgegangen, der Nachfragerückgang nach der Pandemie und der Druck der Vermögensintegration haben die Rentabilität kontinuierlich beeinträchtigt; bei Plattformunternehmen wie QIAGEN, deren Grundgeschäft von routinemäßigen Diagnoseverbrauchsmaterialien und Untersuchungsdienstleistungen gestützt wird, ist der Rückgang relativ moderat, der Rückgang im Intervall liegt zwischen 10% und 20%. Sein Problem liegt nicht im Cashflow, sondern in der Bewertungsdruck durch niedrige Wachstumserwartungen.
Die nach 2021 börsennotierten neuen IVD-Aktien sind in einer noch schwierigeren Situation, die meisten Ziele brechen direkt nach der Börsennotierung ein und unterliegen langfristiger tiefer Wertminderung.
Der Sekundärmarkt ist bereit, hohe Prämien für schnell wachsende innovative Medikamente und Spitzenbiotechnologie zu zahlen, aber für etablierte IVD-Plattformen mit stetigem Wachstum, die von Wiederholungskäufen von Verbrauchsmaterialien abhängen, wird der Preismaßstab kontinuierlich verschärft.
Genau diese langfristige Wertminderung auf dem öffentlichen Markt lässt PE- und souveräne Kapitalgeber die Chance zur Privatisierung sehen.
02
Industriekapital baut Puzzleteile zusammen, Finanzkapital kauft Cashflow
Für eine sehr lange Zeit waren große IVD-Übernahmen hauptsächlich die Domäne von Industriegiganten, Danaher, Roche und Thermo Fisher waren die Hauptkäufer, deren Kernlogik der Übernahme die Geschäftssynergie und die Vervollständigung des Geschäftsportfolios war.
Die Reihe von Übernahmen von Danaher ist ein Lehrbuchbeispiel. 2011 erwarb es Beckman Coulter für 6,8 Milliarden US-Dollar, erhielt das Grundgerüst von biochemischen, immunologischen und hämatologischen Pipelines in den Zentrallabors großer Krankenhäuser und festigte direkt den Sektor der Zentrallabore; 2014 erwarb es Radiometer, den führenden Anbieter für Blutgasanalyse, ergänzte die Szenarien von Notaufnahmen und Operationssälen und bildete mit biochemischen und immunologischen Produktlinien einen geschlossenen Kreislauf für die Diagnose im Krankenhaus; 2016 erwarb es Cepheid für 4 Milliarden US-Dollar, erhielt die GeneXpert molekulare POCT-Plattform und ergänzte die Fähigkeiten für schnelle molekulare Untersuchungen, Tuberkulose- und Infektionsdiagnose.
Nach Abschluss der Übernahme wird das Zielvermögen in die Gruppe