Elon Musk wütet gegen den Vorstand von Nvidia: Leute, die Fast Food und Limonade verkaufen, entscheiden über das Schicksal des billionenschweren KI-Imperiums?
Eine Liste der Mitglieder des Aufsichtsrats von Nvidia hat die Wut im Silicon Valley vollständig entfacht.
Kurz nachdem Jensen Huang plötzlich Nvidia verlassen hatte, richtete Elon Musk öffentlich scharfe Kritik an den Aufsichtsrat von Nvidia.
Auf der sozialen Plattform X teilte er einen Beitrag über die Zusammensetzung des Nvidia-Aufsichtsrats und hinterließ eine sehr sarkastische Bemerkung:
„Das ist der Aufsichtsrat, der die Entscheidungen für das Unternehmen getroffen hat, das einst das wertvollste der Welt war!?"
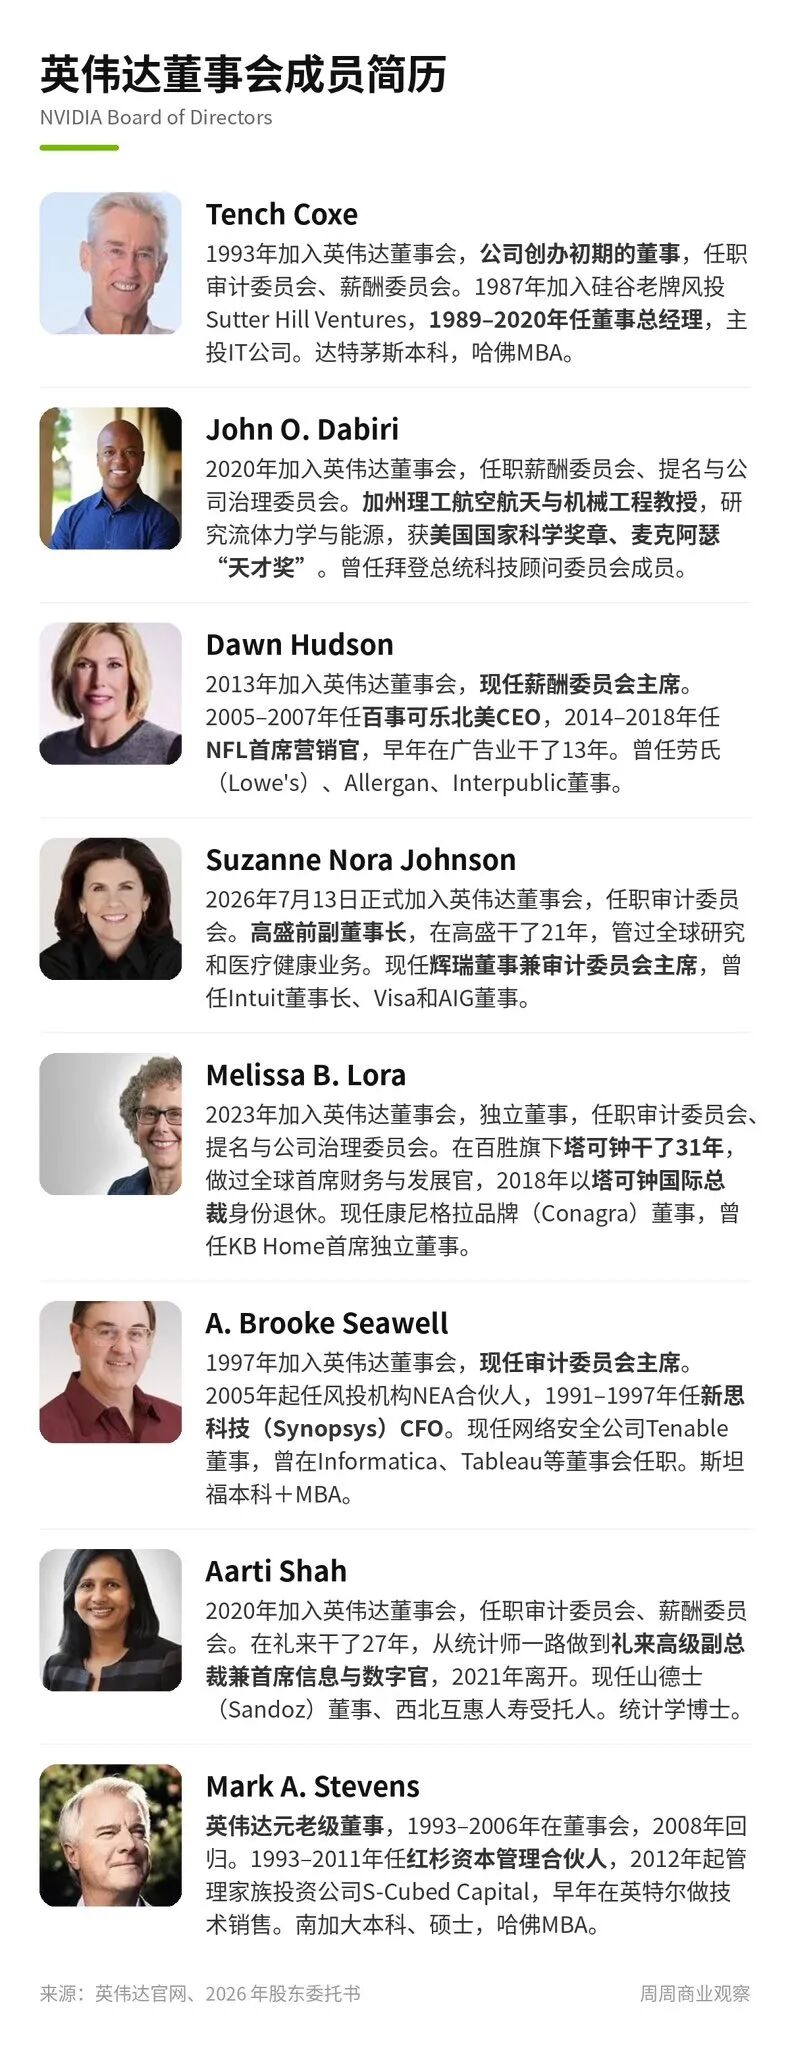
Darüber fügte er ein Gesichtsausdruck-Emoji hinzu, bei dem die Hand das Gesicht bedeckt.
Das Bedeutungsvollste ist, dass Musk das Wort „einst“ verwendet hat.
Das bedeutet nicht, dass er bereits behauptet, Nvidia befinde sich auf dem Niedergang, aber es zeigt deutlich seine Unzufriedenheit mit diesem Führungswechsel.
Noch wichtiger ist, dass Musk nicht nur seine Emotionen auslässt.
Er unterstützte zudem öffentlich eine Petition, die die Rückkehr von Jensen Huang zu Nvidia fordert, und warnte: Ohne Jensen Huang könnte Nvidia sogar einige wichtige Kooperationen in der Lieferkette verlieren.
Damit stellt sich eine Frage, die alle Aktionäre von Nvidia ernst nehmen sollten:
Warum entscheiden letztendlich Direktoren aus den Bereichen Fast Food, Getränke, Finanzen, Recht und Risikokapital über das Schicksal des Gründers eines Unternehmens, das von Technikgenies gegründet wurde und den globalen Markt für KI-Rechenleistung beherrscht?
I.
Die Liste des Aufsichtsrats wird veröffentlicht:
Leute, die Tacos verkaufen, Leute, die Cola verkaufen, Banker von der Wall Street,
sie alle sitzen im höchsten Machtgremium von Nvidia
Eine im Internet verbreitete Liste des Aufsichtsrats hat unzählige Investoren überrascht.
Zuerst Melissa B. Lora.
Sie trat 2023 in den Aufsichtsrat von Nvidia ein, verbrachte 31 Jahre ihrer Berufslaufbahn bei Taco Bell und war Präsidentin für internationale Geschäfte sowie globale Finanz- und Entwicklungschefin.
Taco Bell ist eine bekannte amerikanische Fast-Food-Marke, die hauptsächlich mexikanische Wraps, Tacos und andere Lebensmittel verkauft.
Die Zweite ist Dawn Hudson.
Sie war CEO des nordamerikanischen Geschäfts von PepsiCo und Chief Marketing Officer der National Football League (NFL), bevor sie 2013 in den Aufsichtsrat von Nvidia eintrat.
Die Dritte ist Suzanne Nora Johnson.
Sie arbeitete 21 Jahre lang bei Goldman Sachs als stellvertretende Vorsitzende und war Direktorin bei großen Unternehmen wie Pfizer. Im Juli 2026 trat sie offiziell in den Aufsichtsrat von Nvidia ein.
Daneben gibt es noch Risikokapitalgeber, leitende Angestellte im Unternehmensfinanzbereich und andere branchenübergreifende Manager.
Daher tauchte im Internet eine sehr scharfe Kritik auf:
Personen, die Cola verkaufen, können ein Chiphersteller überwachen – aber sind sie wirklich in der Lage zu beurteilen, wer am besten geeignet ist, die globale KI-Rechenleistungsrevolution anzuführen?
Nach Überprüfung der offiziellen Dokumente von Nvidia durch das US-Aktien-Investitionsnetz stellte sich jedoch heraus, dass das verbreitete Bild nicht vollständig ist.
Es listet nur 8 Direktoren auf und lässt zwei weitere wichtige Personen aus.
Unter ihnen ist Harvey C. Jones, der gerade zum Vorsitzenden des Aufsichtsrats ernannt wurde. Er war CEO und geschäftsführender Vorsitzender des Chipdesign-Software-Giganten Synopsys, hat einen Hintergrund in Informatik und war an der Gründung des Prozessor-IP-Unternehmens Tensilica beteiligt.
Mark A. Stevens arbeitete bei Intel und hat einen Bachelor in Elektrotechnik sowie einen Master in Computertechnik; John O. Dabiri ist Professor für Ingenieurwissenschaften am California Institute of Technology; Aarti Shah hat einen Doktortitel in angewandter Statistik und Berufserfahrung in den Bereichen Informationstechnologie und Datenanalyse.
Streng genommen ist der Aufsichtsrat von Nvidia also nicht völlig ahnungslos in Technik, und man kann nicht allein aufgrund der früheren Tätigkeit einer Person in der Fast-Food- oder Getränkebranche direkt behaupten, dass sie keine Fähigkeiten zur Unternehmensführung besitzt.
Aber ein anderes Problem bleibt bestehen:
Kenntnisse in Finanzen, Compliance und Markt reichen nicht aus, um eine KI-Rechenplattform vollständig zu verstehen, die aus GPU-Architekturen, dem CUDA-Software-Ökosystem, fortschrittlichen Verpackungstechnologien und der globalen Lieferkette besteht.
Der Aufsichtsrat muss keine Chips selbst entwerfen, aber er muss beurteilen können, welche strategischen Entscheidungen die Wettbewerbsposition des Unternehmens in den nächsten fünf oder sogar zehn Jahren beeinträchtigen könnten.
Das ist der eigentliche Kern der Kontroverse.
II.
Was hat das Imperium, das Jensen Huang in 33 Jahren aufgebaut hat, eigentlich verloren?
1993 gründeten Jensen Huang und zwei Mitbegründer Nvidia.
Damals hätte niemand gedacht, dass dieses Unternehmen schließlich zu einem der wichtigsten Anbieter von globaler KI-Infrastruktur werden würde.
Das Bemerkenswerteste an Nvidia ist nicht nur, dass es GPUs mit führender Leistung entwickelt hat.
Vielmehr hat Jensen Huang bei jedem technologischen Wendepunkt auf langfristige Richtungen gesetzt, die die Konkurrenten nicht ausreichend wertgeschätzt haben.
Von der Grafikverarbeitung über das allgemeine parallele Rechnen bis hin zum CUDA-Ökosystem, Deep Learning sowie KI-Training und -Inferenz hat Nvidia über Jahrzehnte die heutigen Wettbewerbsbarrieren aufgebaut.
Der wichtigste Baustein dabei ist CUDA.
Die Leistung von Chips kann von Konkurrenten schrittweise eingeholt werden, Produktpreise können gedrückt werden – aber die um CUDA aufgebauten Entwicklungswerkzeuge, Softwarebibliotheken, Erfahrungen von Ingenieuren und Anwendungsökosysteme lassen sich nicht so leicht ersetzen.
Anschließend erweiterte Jensen Huang den Wettbewerbsbereich von Nvidia von einzelnen GPUs auf das gesamte Rechenzentrum.
Heute verkauft Nvidia nicht nur Chips, sondern auch Netzwerkverbindungen, Systemarchitekturen, rechenplattformen auf Rack-Ebene sowie Software, die zur KI-Infrastruktur passt.
Das bedeutet, dass der Kernwert von Jensen Huang längst über die Managementaufgaben eines normalen CEO hinausgeht.
Er bestimmt nicht nur die Geschäftsrichtung des Unternehmens, sondern spielt auch eine Schlüsselrolle zwischen technologischer Forschung und Entwicklung, Ressourcenverteilung in der Industriekette, Kundenbeziehungen und Markterwartungen.
Der CEO eines Unternehmens kann ersetzt werden – aber ein technologisches Entscheidungssystem, das sich über 33 Jahre entwickelt hat, lässt sich nicht innerhalb weniger Tage vollständig übergeben.
III.
Was Musk wirklich besorgt, ist nicht der Wechsel des CEO bei Nvidia,
sondern dass die Lieferkette Jensen Huang verlieren könnte
Im Vergleich zu den öffentlichen Debatten über den Hintergrund der Aufsichtsratsmitglieder ist eine weitere Erklärung von Musk vom 14. November für Investoren analytisch wertvoller.
Laut einem Bericht von Reuters ist Musk der Ansicht, dass Jensen Huang die Lieferkette von Nvidia hervorragend verwaltet hat, und viele wichtige Kooperationen beruhen auf persönlichem Vertrauen zwischen den Beteiligten, nicht nur auf formellen Verträgen.
Er befürchtet, dass ohne Jensen Huang ein Teil der wichtigen Kooperationen verloren gehen könnte.
Diese Bemerkung weist auf eine im KI-Sektor oft unterschätzte Wettbewerbsbarriere hin:
Die Fähigkeit zur Steuerung der Lieferkette.
Der Wettbewerbsvorteil von Nvidia hängt nicht nur davon ab, wie fortschrittliche GPUs es entwickeln kann, sondern auch davon, ob es wichtige Produktionsressourcen im Voraus sichern kann.
Fortschrittliche Fertigungsverfahren, HBM-Hochgeschwindigkeitsspeicher, fortschrittliche Verpackungstechnologien, Netzwerkkomponenten und die erforderlichen zusätzlichen Produktionskapazitäten für Gesamtsysteme können zu Engpässen bei der Expansion der KI-Infrastruktur werden.
In Zeiten knapper Versorgung hat derjenige, der die Nachfrage im Voraus einschätzen, Produktionskapazitäten sichern und Lieferanten sowie Kunden koordinieren kann, die größere Chance, technologische Vorteile in tatsächliche Einnahmen umzuwandeln.
Die langjährig von Jensen Huang gepflegten Industriebeziehungen sind möglicherweise genau eines der schwer zu quantifizierenden Vermögenswerte.
Natürlich bedeutet Musks Sorge noch nicht, dass bereits Verluste in der Lieferkette eingetreten sind. Ob wichtige Bestellungen verloren gehen, Kooperationen angepasst oder Lieferungen verzögert werden, muss noch durch nachfolgende Fakten bestätigt werden.
Aber das enthüllt das derzeit empfindlichste Risiko von Nvidia:
Nicht dass Konkurrenten plötzlich Chips entwickeln, die fortschrittlicher sind als die von Nvidia – sondern dass interne Machtveränderungen bei Nvidia zuerst das Vertrauen externer Partner in seine Ausführungsfähigkeit beeinträchtigen könnten.
IV.
Warum steht der Aufsichtsrat von Nvidia vor einer äußerst schwierigen Entscheidung?
In dieser Kontroverse gibt es eine Tatsache, die nicht übersehen werden darf.
Nvidia hat zuvor angekündigt, eine unabhängige Untersuchung einzuleiten, die das von externen Berichten behauptete Risiko von Kontakten mit ausländischen Geheimdiensten betrifft.
In einer Erklärung vom 8. November stellte das Unternehmen klar, dass es damals keinen Grund zu der Annahme gab, dass die nationale Sicherheit oder die Geschäftsgeheimnisse von Nvidia geschädigt wurden – gleichzeitig hielt es die Durchführung einer Untersuchung für notwendig.
Anschließend beauftragte das Unternehmen unabhängige Rechtsberater mit der Bearbeitung der entsprechenden Arbeiten.
Das bedeutet, dass der Aufsichtsrat nicht nur mit einem gewöhnlichen personellen Streit zu tun hat, sondern mit komplexen Problemen, die Compliance, nationale Sicherheit, Regulierung und die Interessen der Aktionäre betreffen können.
Aus Sicht des Aufsichtsrats kann selbst ein Gründer, der einen großen Wert für die Aktionäre geschaffen hat, nicht von der erforderlichen Überwachung befreit werden.
Aus Sicht der Investoren ist aber eine andere Frage ebenso wichtig:
Wie groß sind die möglichen Auswirkungen auf das Unternehmen, wenn man einen Gründer verliert, der seit langem die Strategie, Technik und Lieferkettenbeziehungen beherrscht – bevor die Untersuchungsergebnisse und die Gründe für den Führungswechsel vollständig dem Markt offengelegt werden?
Hier gibt es zwei Arten von Risiken.
Das eine besteht darin, dass der Aufsichtsrat seine Überwachungspflicht nicht vollständig erfüllt und das Unternehmen am Ende schwerere rechtliche und regulatorische Verluste erleidet.
Das andere besteht darin, dass der Aufsichtsrat bei der Bewältigung der Krise die strategischen und betrieblichen Verluste, die durch den Abgang der Schlüsselfigur entstehen, nicht ausreichend bewertet.
Gute Unternehmensführung bedeutet nicht, den Gründer bedingungslos zu schützen, noch zu beweisen, dass der Aufsichtsrat den Gründer jederzeit ersetzen kann. Es geht darum, zwischen Compliance-Risiken und langfristigem Unternehmenswert eine Entscheidung zu treffen, die den Aktionären gegenüber vertretbar ist.
Bemerkenswert ist, dass einige Mitglieder des aktuellen Aufsichtsrats von Nvidia bereits 1993 beigetreten sind. Sie sind keine plötzlich in das Unternehmen eingedrungenen externen Kräfte.
Das macht das Problem noch komplexer: Wie genau wägen diese Direktoren, die die Entwicklung von Nvidia seit langem begleiten, die Kosten und Nutzen dieser Entscheidung ab?
Was der Markt braucht, sind umfassendere Informationen – nicht nur eine vorsichtig formulierte Ankündigung zum Führungswechsel.
V.
Aus Investitionssicht ist das Gefährlichste möglicherweise nicht die Leistung,
sondern eine Veränderung der Bewertungslogik
Schauen wir uns eine Gruppe wirklich wichtiger Finanzdaten an.
Laut dem Bericht für das zweite Quartal des Geschäftsjahres 2027, den Nvidia am 26. August 2026 veröffentlicht hat:
Der Gesamtumsatz des Quartals erreichte 96,2 Milliarden US-Dollar, ein Anstieg von 106 % im Vergleich zum Vorjahr;
Der Umsatz des Rechenzentrumsgeschäfts erreichte 89 Milliarden US-Dollar, ein Anstieg von 117 % im Vergleich zum Vorjahr;
Das Rechenzentrumsgeschäft trägt bereits etwa 92,5 % zum Gesamtumsatz bei;
Die Nicht-GAAP-Bruttomarge erreichte 75 %.
Das ist ein Unternehmen, das immer noch extrem hohe Wachstumsraten und eine starke Rentabilität aufweist.
Daher bedeutet der Abgang von Jensen Huang nicht, dass die Kundennachfrage bei Nvidia am nächsten Tag plötzlich verschwindet, noch dass das CUDA-Ökosystem zusammenbricht.
Das wirklich Besorgniserregende ist eine andere Veränderung:
Der Markt war früher bereit, Nvidia eine höhere Bewertung zu zahlen – ein Teil des Grundes dafür war, dass Investoren darauf vertrauten, dass Jensen Huang die technologische Führungsstellung des Unternehmens kontinuierlich aufrechterhalten kann.
Wenn Jensen Huang geht, muss dieser Teil des Vertrauens möglicherweise neu bewertet werden.
Für Investoren hängt der Wert eines Unternehmens nicht nur davon ab, wie viel Gewinn es in Zukunft erzielen kann, sondern auch davon, wie lange diese Gewinne anhalten und wie groß das Vertrauen des Marktes in die Wahrscheinlichkeit ihrer Realisierung ist.
Wenn der Markt beginnt, an der Fähigkeit von Nvidia zu zweifeln, seine technologische Führungsstellung, Kundenkooperationen und Lieferkettenvorteile aufrechtzuerhalten, kann der Bewertungsmultiplikator unter Druck geraten – selbst wenn die kurzfristigen Finanzergebnisse noch stark sind.
Das ist der Grund, warum sich die Fundamentaldaten des Unternehmens nicht sofort verschlechtern, der Aktienkurs aber zuerst stark fallen kann.
VI.
Als Nächstes sollten Investoren von Nvidia vor allem auf drei Signale achten
Erstes Signal: Kann das Management bei dem Finanzbericht am 17. November die ursprünglichen Wachstumserwartungen beibehalten?
Nvidia hat zuvor eine Umsatzprognose für das dritte Quartal des Geschäftsjahres 2027 von 108 Milliarden US-Dollar mit einer Schwankungsbreite von ±2 % sowie eine Nicht-GAAP-Bruttomarge von etwa 74 % abgegeben.
Dieser Finanzbericht wird die wichtigste Marktprüfung nach dem Führungswechsel sein.
Neben Umsatz, Bruttomarge und Prognosen für zukünftige Quartale müssen Investoren besonders darauf achten, wie das Management die Lieferkette, die Kund