Jensen Huangs Fehler besteht darin, dass er keinen Nachfolger hat.
Am 12. November, 9.30 Uhr morgens nach US-Ostküstenzeit, fiel Nvidia nach Börsenbeginn zeitweise um 14 %. Vor einem Monat lag der Marktwert des Unternehmens noch bei 5,5 Billionen US-Dollar. Zum Börsenschluss verengte sich der Rückgang auf 4,34 % bei einem Kurs von 166,19 US-Dollar, der Marktwert betrug 4,01 Billionen US-Dollar. Der Tagesverlust belief sich auf rund 182 Milliarden US-Dollar, was etwa 1,2 Billionen Yuan entspricht.
Diese V-förmige Kursentwicklung ist an sich bereits ein „Diagnosebericht“. Der Markt hat Jensen Huang einen halben Tag lang verkauft und Nvidia am nächsten halben Tag wieder zurückgekauft.
Der Zeitraum von vier Tagen ist sehr knapp. „Business Show“ hat anhand öffentlicher Berichte zusammengestellt, was in diesen vier Tagen genau passiert ist.
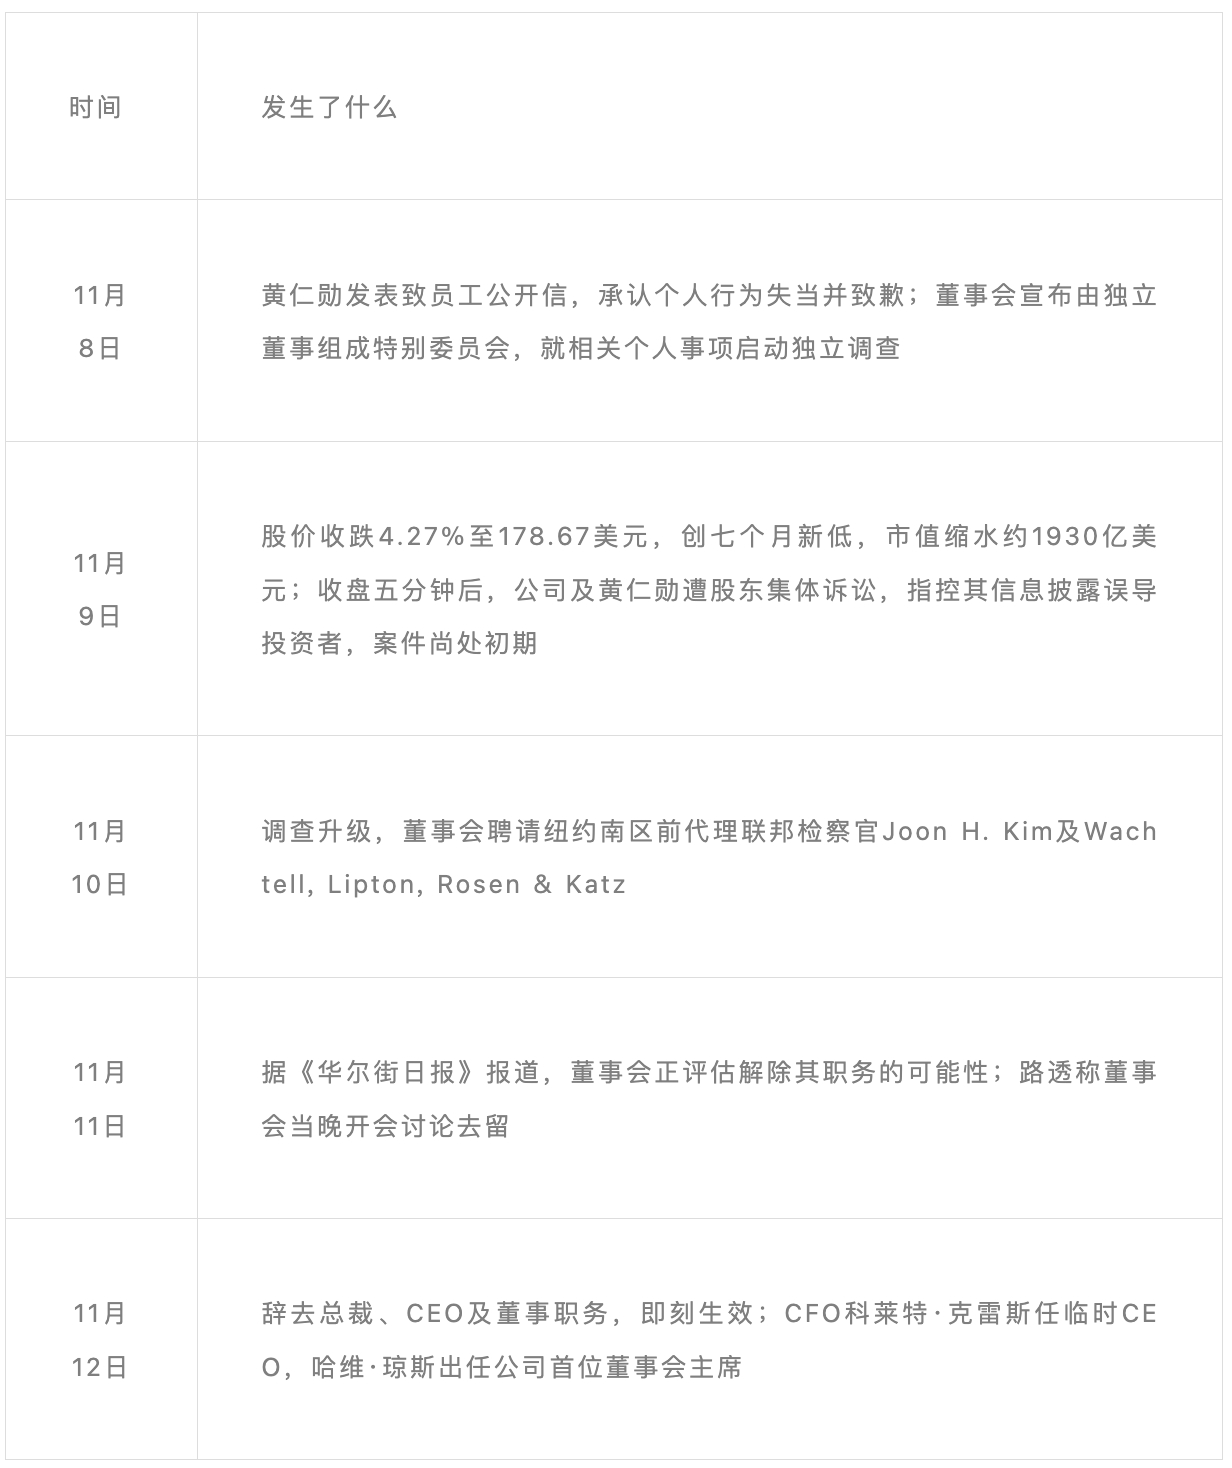
Die persönlichen Kontroversen um Jensen Huang fallen nicht in den Rahmen dieses Artikels. In geschäftlicher Hinsicht bleibt damit nur eine Frage: Warum konnte ein Unternehmen mit einem Marktwert von 5,5 Billionen US-Dollar innerhalb von vier Tagen seine Entscheidungsfähigkeit verlieren?
Die Antwort liegt nicht in diesem offenen Brief, sondern vielleicht im Jahr 1993.
01 Ein Unternehmen ohne Sicherungskopie
Im April 1993 beschlossen drei Personen – Jensen Huang, Chris Malachowsky und Curtis Priem – in einem Denny's-Restaurant in San Jose, Kalifornien, Grafikchips herzustellen, während HSG und Sutter Hill ihnen 20 Millionen US-Dollar zur Verfügung stellten.
Drei Jahre später stand das Unternehmen kurz vor dem Aus. NV1 setzte auf die falsche technische Route, das Geld auf dem Konto reichte nur noch für wenige Monate. Ein Satz, den Jensen Huang später immer wieder wiederholte, lautete: „Wir waren nur 30 Tage von der Schließung entfernt“. Bis 1997 setzte RIVA128 alles auf eine Karte, verkaufte eine Million Stück innerhalb von vier Monaten und das Unternehmen überlebte.
Am 22. Januar 1999 ging Nvidia an die Börse zu einem Ausgabepreis von 12 US-Dollar. Im Oktober desselben Jahres wurde GeForce 256 als „erste GPU der Welt“ definiert.
Der eigentliche Wendepunkt lag im Jahr 2006.
Die Veröffentlichung von CUDA ermöglichte es der GPU, allgemeine Berechnungen durchzuführen. Das war damals eine völlig unvernünftige Entscheidung: Mit jährlichen Investitionen von mehreren hundert Millionen US-Dollar über fast ein Jahrzehnt fragte die Wall Street jedes Jahr: „Wann wird dieses Ding Geld verdienen?“, während die Gewinne aus Spielgrafikkarten Stück für Stück durch die Forschungskosten aufgezehrt wurden.
Erst 2012 trainierte die Universität Toronto mit zwei GTX 580 AlexNet.
2016 lieferte Jensen Huang persönlich die erste DGX-1 an OpenAI aus. Damals war OpenAI noch weniger als ein Jahr alt.
Die Geschichte danach wurde von der Außenwelt schon zu oft erzählt: 2020 Übernahme von Mellanox für 6,9 Milliarden US-Dollar, 2023 durchbrach der Marktwert die Marke von einer Billion US-Dollar, Juni 2024 Aktiensplit, Juli 2025 Marktwert über 4 Billionen US-Dollar, Oktober 2025 über 5 Billionen US-Dollar, am 6. Oktober 2026 erreichte der Aktienkurs 243,37 US-Dollar bei einem Marktwert von 5,5 Billionen US-Dollar.
Was erwähnenswert ist, sind nicht diese Zahlen, sondern die Gemeinsamkeit all dieser Entscheidungen: Keine von ihnen ist aus einem Prozess hervorgegangen.
In den ersten sieben Jahren war CUDA ein finanziell negatives Vermögenswert. Hätte Nvidia im Jahr 2008 einen starken unabhängigen Vorstand, einen Nachfolgeplan mit Fokus auf das Kerngeschäft und ein System zur Bewertung der Kapitalrendite gehabt, wäre CUDA höchstwahrscheinlich gestrichen worden. Der heutige Wettbewerbsvorteil von Nvidia ist aus einer Reihe von Einsätzen entstanden, die in den letzten 33 Jahren „damals unvernünftig“ aussahen. Solche Einsätze können nur von einer Person getragen und nur von einer Person abgelehnt werden.
Aber was wirklich betrachtet werden sollte, ist nicht, was er erreicht hat, sondern ob es in diesem System eine zweite Person gibt.
Im März 2026 erklärte Jensen Huang in der Podcast-Sendung von Lex Fridman ganz klar, dass er nicht an formelle Nachfolgepläne glaubt: „Wenn man sich den ganzen Tag mit der Nachfolge beschäftigt, was soll man dann tun? Alles auseinandernehmen. Wenn man sich wirklich für die Zukunft des Unternehmens nach seinem Weggang interessiert, ist das Wichtigste, Wissen, Informationen, Einsichten, Fähigkeiten und Erfahrungen so häufig und kontinuierlich wie möglich an das Team weiterzugeben.“
Er versteht Nachfolge als einen kontinuierlichen Wissenstransferprozess, nicht als eine Position, die man ernennen kann.
Die Organisation wurde nach diesem Konzept aufgebaut. 2024 sagte er, dass 60 Führungskräfte direkt an ihn berichten. Bis November 2026 sind es noch 33. Im Vorstand ist er das einzige interne Mitglied; der Vorstand hatte zuvor keinen ständigen Vorsitzenden, sondern nur einen leitenden Direktor, der jedes Jahr von der Mehrheit der Vorstandsmitglieder gewählt wurde. Er hält rund 3,58 % der Anteile, ist fünftgrößter Aktionär und hat keine besonderen Stimmrechte.
Mit anderen Worten: Seine Kontrolle über dieses Unternehmen stammt nicht von Aktienanteilen oder der Satzung, sondern von seiner persönlichen Anwesenheit.
Nvidia selbst hat diese Risiken im Jahresbericht für das Geschäftsjahr 2026 erwähnt: Wenn keine wirksame Nachfolgeplanung, Wissenstransfer und reibungslose Übergänge von Führungskräften und Schlüsselmitarbeitern sichergestellt werden, kann dies die strategische Planung, Umsetzung und langfristige Entwicklung des Unternehmens beeinträchtigen. Das ist eine Standardformulierung im Jahresbericht, die nach November buchstäblich wahr geworden ist.
Vom 8. bis 12. November hat der Vorstand in großem Maße versucht, eine Kopie für ein Dokument zu finden, das 33 Jahre lang geschrieben und nie gesichert wurde.
Es gibt keine. Jeff Christian, Geschäftsführer der Personalberatung Christian & Timbers, die von der New York Times interviewt wurde, sagte, dass es selbst innerhalb von Nvidia nicht einfach ist, eine Person auszuwählen, die das Unternehmen vorübergehend leiten kann. Die meisten derzeitigen Führungskräfte sind nur für bestimmte Produkt- oder Technologiebereiche zuständig und haben keine Erfahrung im Management von Tausenden von Mitarbeitern.
Reuters zitierte den Technologieanalysten Dan Ives noch direkter: „Jensen ist nicht ersetzbar, es gibt keine zweite Person im Management, die nahtlos die Position des CEO übernehmen kann.“
Neumann, Geschäftsführer der Futurum Group, sagte dem Wall Street Journal, dass Jensen Huang in vielerlei Hinsicht der Steve Jobs von Nvidia ist. Der Unterschied besteht darin, dass nach Steve Jobs noch Tim Cook da war, während auf Nvidias Liste nur ein einziger Name steht.
Was also in diesen vier Tagen passiert ist, war keine „entschlossene Trennung durch den Vorstand“, sondern vielleicht die Erkenntnis des Vorstands, dass er keine zweite Option hat.
02 Vermögenswerte, die nicht in der Bilanz stehen, und Verbindlichkeiten, die nicht in der Bilanz stehen
Betrachtet man nur die Bilanz, ist Nvidia ungewöhnlich sauber. Die Bruttomarge beträgt 75 %, es gibt reichlich Bargeld und das Unternehmen fehlt es nicht an Geld.
Aber in der Bewertung von 5,5 Billionen US-Dollar gibt es mindestens drei Dinge, die nie verbucht wurden.
Das Erste ist der politische Zugang.
Jensen Huang ist nicht nur CEO. In den letzten drei Jahren war er einer der wenigen Menschen im Silicon Valley, der gleichzeitig das Weiße Haus, Mar-a-Lago und den Königspalast von Riad betreten konnte. Der ehemalige stellvertretende Stabschef des US-Handelsministeriums Secreto sagte: „Er ist eine einzigartige Kraft in der Geopolitik der künstlichen Intelligenz.“
Dieser Vermögenswert hat bereits klare Verwertungsspuren hinterlassen. Medienberichten zufolge, unter anderem von Reuters, erlaubte die Trump-Regierung Ende 2025 den Verkauf von H200 nach China, wofür Jensen Huang lange Zeit Lobbyarbeit geleistet hatte. Für ein Unternehmen, dessen China-Geschäft größtenteils durch Exportkontrollen abgeschnitten wurde, war dies die einzige verbleibende Lücke.
Wie groß diese Lücke ist, ist an den Zahlen klar ersichtlich: Der Anteil der Einnahmen aus China am Gesamtumsatz von Nvidia sank von 26,4 % im Geschäftsjahr 2022 auf 9 % im Geschäftsjahr 2026. Im ersten Quartal des Geschäftsjahres 2026 (bis April 2025) lieferte das Unternehmen keinen einzigen Hopper-Datenzentrumschip auf das chinesische Festland aus, verbuchte eine Wertminderung von 4,5 Milliarden US-Dollar und erwartete einen Einnahmeverlust von 8 Milliarden US-Dollar aufgrund der Verkaufsbeschränkungen für H20.
Daten von IDC zeigen, dass Nvidias Anteil am chinesischen Markt für KI-Chips in Datenzentren in der ersten Hälfte des Jahres 2026 auf 34 % sank, Huawei erreichte 28 %, während der Unterschied vor einem Jahr noch 31 Prozentpunkte betrug.
9 % ist nicht das Endziel, sondern nur der Rest.
Und jetzt wird diese Lücke von der anderen Seite zugeschweißt. Am 4. November forderten drei republikanische Vorsitzende des Ausschusses für auswärtige Angelegenheiten des US-Repräsentantenhauses, des Sonderausschusses für China und des Geheimdienstausschusses Jensen Huang auf, am 18. November eine geschlossene Unterrichtung zu geben. Demokraten im Senat forderten Handelsminister Lutnick auf, alle Aufzeichnungen über den Austausch mit Nvidia und Jensen Huang aufzubewahren.
Der Analyst Tristan Gerra von Baird geht davon aus, dass die Lizenz für H200 höchstwahrscheinlich widerrufen wird, Blackwell und spätere Architekturen völlig von China ausgeschlossen werden und der Umweg über „neue Clouds“ in Südostasien blockiert wird.
Dies wirkt sich nicht auf die 108 Milliarden US-Dollar im nächsten Quartal aus, sondern auf den adressierbaren Markt im Jahr 2028. Und der adressierbare Markt ist der Teil der Bewertung von 5,5 Billionen US-Dollar, der am schwersten zu widerlegen und am leichtesten abzuwerten ist.
Die andere Seite dieses Zugangs ist mit der Lieferkette verbunden. Laut einem Bericht von Reuters vom 12. November überarbeiten Partner in Südkorea und der chinesischen Region Taiwan ihre Pläne. TSMC fiel an diesem Tag um 2 %, SK Hynix um 1,6 %.
Ein leitender Angestellter eines Lieferanten aus der chinesischen Region Taiwan sagte: „Wir unterstützen jede von Nvidia benötigte Produktionskapazität, aber der neue CEO wird möglicherweise nicht so aggressiv sein wie Jensen.“ Neil Shah, Vizepräsident der Forschung bei Counterpoint, geht davon aus, dass ohne ihn Nvidias Investitionen auf Ökosystemebene und bilaterale KI-Infrastrukturtransaktionen verlangsamt werden.
Das Zweite ist die zyklische Finanzierung. Im Jahr 2026 überstieg das Volumen solcher Transaktionen, das von Nvidia angekündigt wurde, 540 Milliarden US-Dollar. Zusammen mit den Rahmenvereinbarungen mit OpenAI und der SK-Gruppe beläuft sich der Gesamtbetrag auf über 750 Milliarden US-Dollar, was dem 3,5-fachen seines Umsatzes im Geschäftsjahr 2026 entspricht.
Die Struktur ist nicht kompliziert. Im Juli berichteten Medien, dass Nvidia mit OpenAI verhandelt, um eine Finanzierungsgarantie von bis zu 250 Milliarden US-Dollar für ein 10-Gigawatt-, 50-Milliarden-US-Dollar-Datenzentrumsprojekt von OpenAI in Ohio zu gewähren und gleichzeitig eine Finanzierung von bis zu 350 Milliarden US-Dollar für den Chipeinkauf von OpenAI zu diskutieren.
Zuvor hatte das Unternehmen gemeinsam mit der Wall Street eine Drittkapitalplattform von 500 Milliarden US-Dollar aufgebaut und selbst eine Finanzierungsunterstützung von bis zu 25 % des Projektvolumens bereitgestellt. Im Juni begab Nvidia zum ersten Mal seit fünf Jahren eine Anleihe über 25 Milliarden US-Dollar, die Zeichnungsbetrag belief sich auf 85 Milliarden US-Dollar, also das Vierfache des Überangebots.
Lieferanten sind gleichzeitig Aktionäre, Garanten und Nutznießer der Bestellungen. Michael Burry, der mit Leerverkäufen von Subprime-Krediten berühmt wurde, schrieb in den sozialen Medien: „Dreh dich, dreh dich, dreh dich. Nvidia garantiert das Geld, das ChatGPT für Nvidias Chips ausgibt.“ Jim Chanos drückte es noch direkter aus: „Nvidia muss für die Chips, die sie an Datenzentren verkauft, eine Finanzierungsgarantie von zwei Dritteln der Kosten übernehmen.“
Jensen Huangs Antwort lautete „absurd“. Seine Logik ist auch stichhaltig: Was der KI-Infrastruktur fehlt, ist nicht Geld, sondern Strom, Land und Transformatoren. Nvidias Finanzierungsanteil ist sehr gering, das Drittkapital führt unabhängige Due-Diligence-Prüfungen durch, und die Nachfrage ist real.
Man muss zugeben, dass die Nachfrage real ist. Die Kapitalausgabenleitlinien der vier großen Cloud-Anbieter für 2026 belaufen sich insgesamt auf 720 bis 740 Milliarden US-Dollar, was einem Anstieg von 78 % gegenüber dem Vorjahr entspricht. Microsoft Azure wuchs im einzelnen Quartal um 48 %, Google Cloud um 103 %, AWS um 39 %. Die Bruttomarge von Nvidias Datenzentren beträgt 75 %. Die ersten vier Runden der „KI-Blasentheorie“ wurden durch die Geschäftsergebnisse widerlegt, da sie die Nachfrage in Frage stellten.
Die fünfte Runde ist anders. Sie stellt die Frage: „Wer zahlt für die Nachfrage?“
Daten zeigen, dass Googles freier Cashflow im zweiten Quartal -5,9 Milliarden US-Dollar betrug, das erste Mal seit 22 Jahren an der Börse negativ wurde. Der von Meta im dritten Quartal lag bei -2,1 Milliarden US-Dollar. Wenn Käufer beginnen, ihre Kapitalausgaben mit Verbindlichkeiten zu bezahlen, werden die Forderungen des Verkäufers zum Kreditrisiko der gesamten Branche. Nvidias CDS ist von Mitte des Jahres bis zum 12. November um mehr als das Zweifache gestiegen – es ist nicht die eigene Ausfallwahrscheinlichkeit, die gestiegen ist, sondern die Risikoprämie dieser Kette.
Hinzu kommt eine Laufzeitinkongruenz. Die Laufzeit von Datenzentrumsschulden wird in der Regel auf zehn Jahre festgelegt, die wirtschaftliche Lebensdauer der GPU wird auf drei bis fünf Jahre abgeschrieben. Jensen Huangs Gegenargument lautet, dass die A100 aus dem Jahr 2020 heute noch voll ausgelastet ist und ihre wirtschaftliche Lebensdauer fast zehn Jahre betragen könnte. Die Differenz zwischen den beiden Berechnungsverfahren ist das tatsächliche Wertminderungsrisiko dieser Vermögenswerte und der anfälligste Punkt der Praxis, „Chips als Sicherheiten zu verwenden“.
Das Dritte ist Jensen Hu