Jensen Huang hat unter dem Nachteil eines zu frühen Börsengangs gelitten.
Autor | Huang Yida
Redakteur | Zhang Fan
Am 12. November gab NVIDIA überraschend bekannt, dass Mitbegründer Jensen Huang seine Ämter als Präsident, Chief Executive Officer und Mitglied des Verwaltungsrats mit sofortiger Wirkung niederlegt. Der derzeitige Finanzvorstand Colette Kress wird zum vorläufigen CEO ernannt. Gleichzeitig hat der Verwaltungsrat Harvey Jones zum ersten Vorsitzenden der Unternehmensgeschichte ernannt und das Verfahren zur Suche nach einem neuen CEO eingeleitet.
Seit der Gründung von NVIDIA im Jahr 1993 ist Jensens 33-jährige Amtszeit an der Spitze des Unternehmens offiziell zu Ende gegangen. Von der GPU bis zur Künstlichen Intelligenz hat Jensen Huang NVIDIA durch mehrere wichtige strategische Umstellungen geführt und das Startup für Chiphersteller zu einem der einflussreichsten Technologiegiganten der Welt entwickelt.
Doch vor weniger als fünf Monaten erhielt Jensen Huang bei der Wahl der Verwaltungsratsmitglieder auf der jährlichen Hauptversammlung von NVIDIA noch etwa 99 % der Stimmen. Dieser deutliche Kontrast veranlasst den Markt, ein Corporate-Governance-Problem erneut zu prüfen, das lange Zeit von den glänzenden Geschäftsergebnissen von NVIDIA verdeckt wurde:
Warum hat Jensen Huang als Gründer und langjähriger Leiter des Unternehmens nicht wie Page und Brin von Google oder Zuckerberg von Meta seine Kontrolle über das Unternehmen durch das Aktienmodell mit unterschiedlichen Stimmrechten (A-B-Aktien) gefestigt?
01 Im Jahr 1999 war die Ära der A-B-Aktien noch nicht angebrochen
Die Antwort auf diese Frage liegt möglicherweise in der Aktienvereinbarung bei der Börsennotierung von NVIDIA im Jahr 1999. Zu dieser Zeit war das Prinzip „eine Aktie, eine Stimme“ bei börsennotierten Technologieunternehmen im Silicon Valley üblich. Für Gründer konnten sie die Unternehmensentscheidungen durch ihre Aktienbeteiligung, Führungspositionen und persönliches Ansehen beeinflussen, hatten aber keine natürlichen Stimmrechte, die über denen der gewöhnlichen Aktionäre liegen. NVIDIA folgte dieser Tradition und emittierte nur Stammaktien.
Die duale Aktienstruktur ist übrigens keine Erfindung des Internetzeitalters. Bereits im letzten Jahrhundert haben viele bekannte börsennotierte US-Unternehmen die duale Aktienstruktur genutzt, um die Kontrolle über das Unternehmen durch Aktien mit unterschiedlichen Stimmrechten zu behalten, typische Beispiele sind Ford Motor und The New York Times. Allerdings wurde dieses System explizit zum Schutz der langfristigen Strategie von Technologieunternehmen eingesetzt und entwickelte sich erst im darauf folgenden Internetzeitalter zu einem gängigen Aktienstrukturmodell, das große Technologie- und Internetunternehmen bei ihrem Börsengang häufig verwenden.
Im Jahr 2004 verwendete Google bei seinem Börsengang die A-B-Aktienstruktur. Auf der Ebene der Stimmrechte legten Page und Brin fest, dass die von der Öffentlichkeit gehaltenen A-Aktien eine Stimme pro Aktie haben, während die von Gründern und anderen gehaltenen B-Aktien zehn Stimmen pro Aktie haben. Im Prospekt von Google wurde ausdrücklich angegeben, dass die traditionelle Struktur börsennotierter Unternehmen die Unabhängigkeit des Unternehmens schwächen könnte, weshalb man durch die A-B-Aktien die langfristige Kontrolle des Managements über das Unternehmen aufrechterhalten und die Umsetzung der langfristigen Strategie sicherstellen wollte.
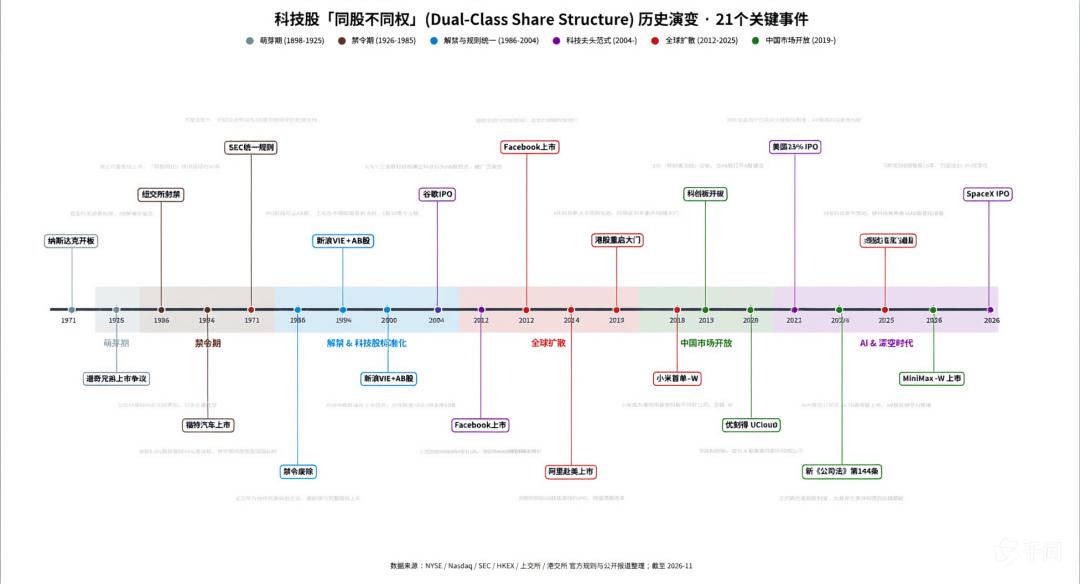
Abbildung: Historische Entwicklung des Prinzips unterschiedlicher Stimmrechte bei Technologieaktien; Quelle: 36Kr-Grafik
Im Vergleich dazu erfolgte die Börsennotierung von NVIDIA nur fünf Jahre früher, und die Beibehaltung der Aktienvereinbarung „eine Aktie, eine Stimme“ spiegelt weitgehend die damals geltenden Praktiken der Aktiengovernance von Technologieunternehmen wider. Darüber hinaus beschränkt die Regel 5640 der NASDAQ börsennotierte Unternehmen darin, die Stimmrechte bestehender gewöhnlicher Aktionäre nachträglich durch die Emission von Aktien mit Superstimmrechten unfair zu schwächen. Daher ist es für das bereits börsennotierte NVIDIA auf institutioneller Ebene weit schwieriger, Superstimmrechte zum Schutz des Gründers einzuführen, als vor dem Börsengang.
02 Jensens Aktienbeteiligung wird ständig verwässert
Der hohe Grad der Streuung der Aktien von NVIDIA zeigte sich bereits zu Beginn der Börsennotierung. Aus dem Prospekt von 1999 geht hervor, dass Jensen Huang vor dem Börsengang etwa 13,1 % der Aktien hielt, nach dem Börsengang sank der Anteil auf 10,8 %; im Jahr 2026 sank der Anteil weiter auf 3,58 %. Finanzierungsrunden, Kapitalerhöhungen, Aktienanreize und Änderungen der persönlichen Aktienbeteiligung haben dazu geführt, dass Jensens Aktienanteil ständig gesunken ist und seine Stimmrechte entsprechend abgenommen haben, was den Grundstein für diesen „Abgangsvorfall“ legte.
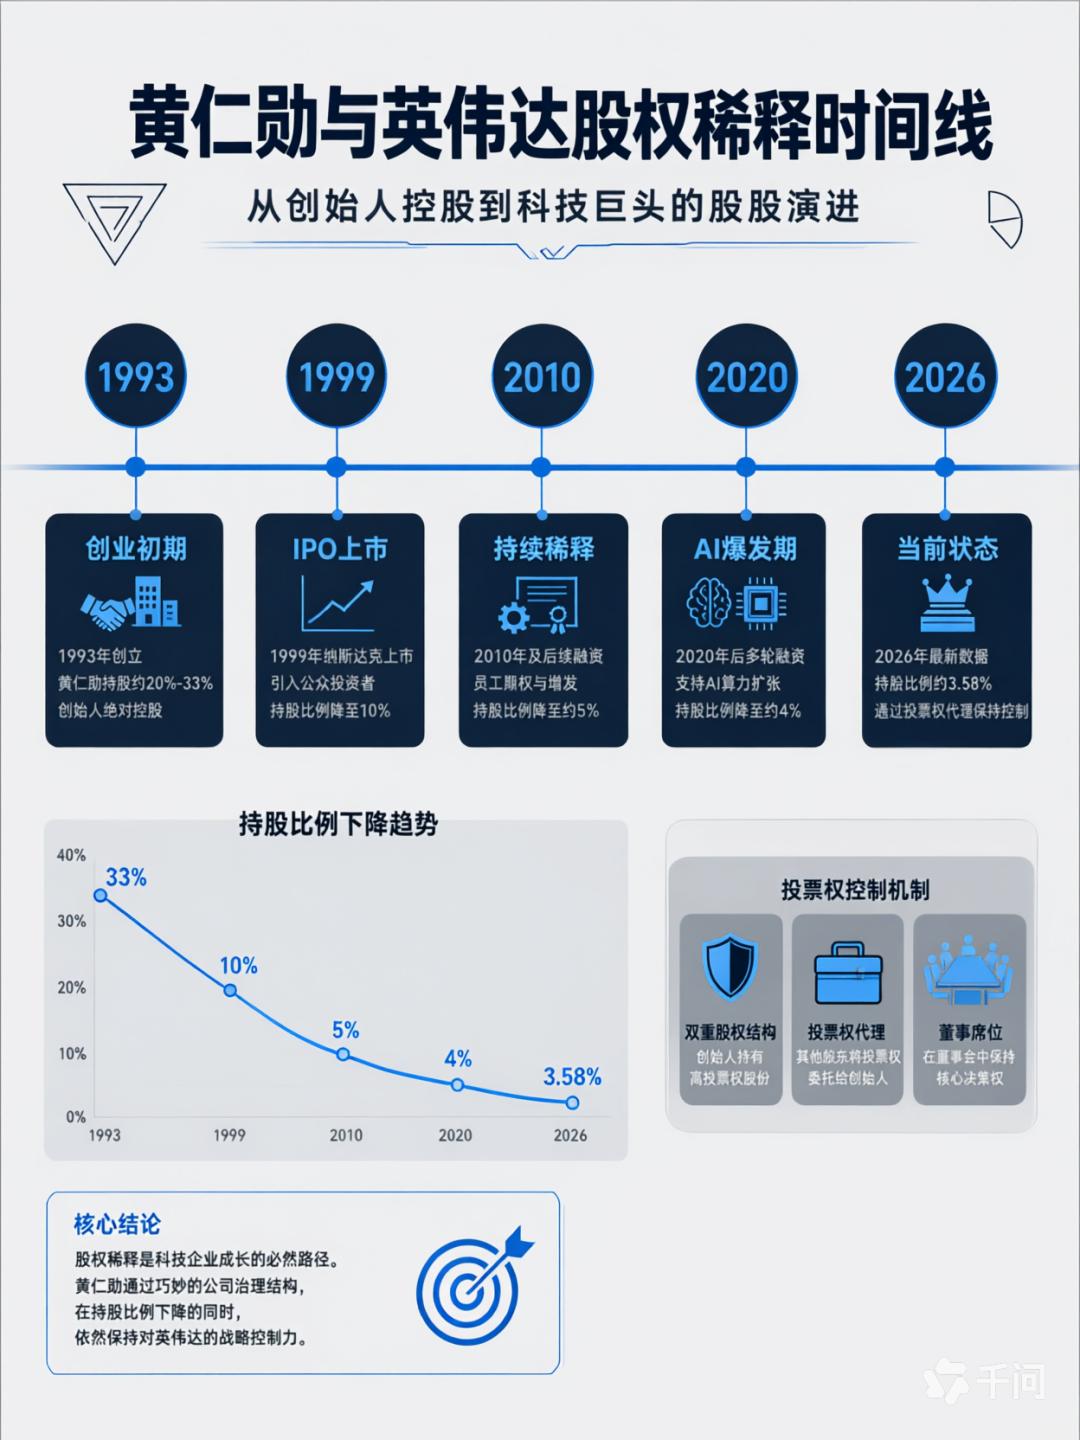
Abbildung: Zeitachse der Verwässerung von Jensens Aktienbeteiligung; Quelle: 36Kr-Grafik
In früheren Jahren gab es bereits Fälle, in denen Gründer von Technologieunternehmen im Silicon Valley durch Aktienverwässerung die Kontrolle über das Unternehmen verloren. Im Jahr 1985 kam es zu einem heftigen Konflikt zwischen Steve Jobs und dem damaligen CEO von Apple, Sculley, über die Unternehmensführung. Obwohl Steve Jobs zu dieser Zeit noch der größte persönliche Aktionär von Apple war, sank sein Aktienanteil auf etwa 11 %, was nicht mehr ausreichte, um die Entscheidungen des Verwaltungsrats zu beeinflussen. Der Verwaltungsrat entschied sich, Sculley zu unterstützen, und durch die Anpassung der Geschäftsstruktur wurde Steve Jobs von seinen Verwaltungsbefugnissen entbunden und verließ im September desselben Jahres das von ihm gegründete Unternehmen Apple.
Betrachtet man Microsoft, so behielt Gates nach dem Börsengang im Jahr 1986 noch etwa 45 % der Aktien. Obwohl sein persönlicher Aktienanteil allmählich sank, behielt er bis zu seinem Rücktritt als CEO im Jahr 2000 noch etwa 14 % der Aktien. Dank des hohen Aktienanteils von Gates zu Beginn der Börsennotierung, des relativ graduellen Verlaufs der anschließenden Aktienverwässerung und seines langjährig aufgebauten Führungsansehens behielt Gates während seiner Amtszeit als CEO stets eine starke Kontrolle über das Unternehmen.
Im Vergleich dazu hielt Jensen Huang bei der Börsennotierung von NVIDIA nur etwa 11 % der Aktien. Im Vergleich zu Gates waren die Stimmrechte, die seinem Aktienanteil entsprechen, deutlich schwächer. Außerdem sanken seine ohnehin schwachen Stimmrechte mit dem weiteren Rückgang des Aktienanteils ständig, sodass er schon früh die Grundlage verlor, die Unternehmensentscheidungen durch eine Mehrheitsbeteiligung zu bestimmen.
03 Jensen Huang führte das Unternehmen 33 Jahre lang durch sein auf Erfolgen beruhendes Ansehen
Daher lässt sich Jensens Einfluss auf NVIDIA kaum durch die Stimmrechte erklären, die seinem Aktienanteil entsprechen. Die Verwaltungsbefugnisse im laufenden Betrieb eines Unternehmens stammen nie nur von den Stimmurnen, sondern auch von dem auf Erfolgen beruhenden Ansehen, strategischer Urteilskraft und dem langjährigen Vertrauen des Verwaltungsrats in die Führungskräfte.
Von Grafikchips über programmierbare GPUs bis hin zu kontinuierlichen Investitionen in das CUDA-Ökosystem hat NVIDIA wiederholt auf langfristige technologische Wege gesetzt, bevor sich ein Konsens auf dem Markt bildete. Insbesondere CUDA konnte in der Anfangsphase keine sofortigen beträchtlichen Erträge liefern, baute aber allmählich Wettbewerbsbarrieren durch die Zusammenarbeit von Software und Hardware auf. Danach führte die generative KI zu einem explosionsartigen Anstieg des Bedarfs an Rechenleistung, sodass NVIDIA sich von einem Chiphersteller zu einem zentralen Akteur der globalen KI-Infrastruktur entwickelte.
Diese wichtigen strategischen Entscheidungen und die daraus resultierenden großen geschäftlichen Erfolge haben nach und nach die zentrale Führungsposition von Jensen Huang bei NVIDIA begründet. Im täglichen Betrieb des Unternehmens leitete Jensen Huang lange Zeit die Richtung der Produktentwicklung, die Verteilung der Entwicklungsressourcen, die Zusammenarbeit in der Lieferkette und das Management der Kundenbeziehungen. Die flache Managementstruktur des Unternehmens stärkte seinen Einfluss auf die operativen Geschäfte auf der unteren Ebene und die Erfahrung bei Entscheidungen. Für den Verwaltungsrat und institutionelle Investoren bedeutete die Unterstützung von ihm sowohl die Anerkennung der vergangenen Erfolge als auch das Vertrauen in seine zukünftige Urteilskraft.
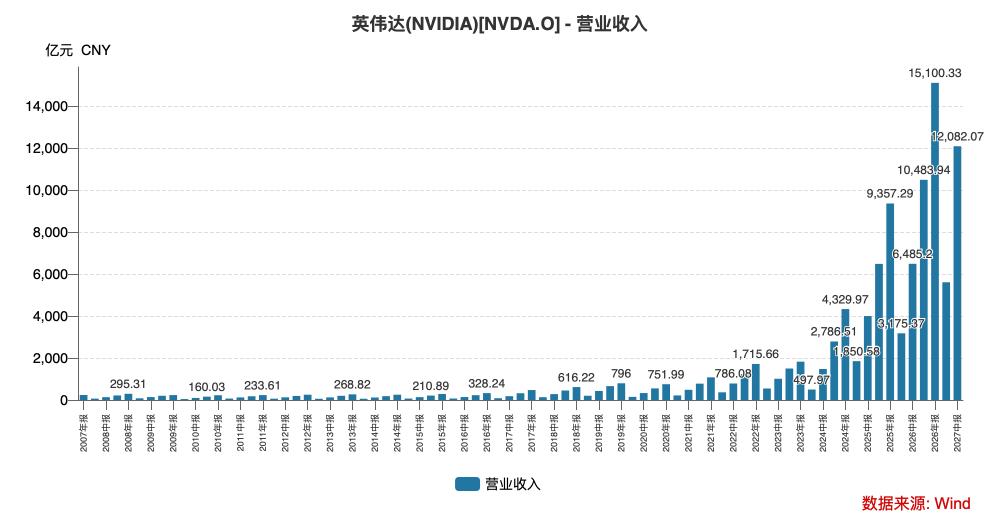
Abbildung: Langfristige Umsatzentwicklung von NVIDIA; Quelle: Wind, 36Kr
Daher hatte Jensen Huang, auch wenn er keine absolute Kontrolle im rechtlichen Sinne hatte, langjährig eine tatsächliche strategische Führungsgewalt und behielt durch seine ständig erzielten Erfolge 33 Jahre lang seine Führungsposition, ohne durch Aktien geschützt zu sein. Bei der Wahl der Verwaltungsratsmitglieder im Juni 2026 erhielt er etwa 99 % der Stimmen, was eine anschauliche Darstellung dieses Vertrauens ist.
Aber das genannte „Jensen-Huang-Modell“ hat eine innere Voraussetzung: Das auf Erfolgen beruhende Ansehen muss ständig anerkannt werden. Es kann mit dem Erfolg des Unternehmens wachsen. Sobald jedoch die Geschäftsergebnisse oder das persönliche Ansehen beeinträchtigt werden, kann das langjährig aufgebaute Führungsansehen schnell schwinden. Insbesondere Jensen Huang, der keine absolute Kontrolle hat, könnte dadurch die Unterstützung des Verwaltungsrats verlieren und sogar die Kontrolle über die Geschäftsführung verlieren. Dieser „Abgangsvorfall“ ist ein eindeutiger Beweis für diese Ansicht.
04 Wen schützen die A-B-Aktien eigentlich?
Aufgrund des verwaltungsratszentrierten Governance-Modells von NVIDIA hat der Verwaltungsrat gemäß den Unternehmensstatuten das Recht, die CEO und andere leitende Angestellte jederzeit zu ernennen oder zu entlassen, solange die Mehrheit der Verwaltungsratsmitglieder dies unterstützt, unabhängig davon, ob es einen triftigen Grund gibt. Selbst als Gründer kann Jensen Huang die Personalentscheidungen des Verwaltungsrats nicht mit seinem Aktienanteil von weniger als 4 % blockieren.
Für Jensen Huang, der einen niedrigen Aktienanteil hat und keine absolute Kontrolle besitzt, muss er auch als langjähriger CEO seine Führungsposition durch Wachstum der Geschäftsergebnisse und Vertrauen der Aktionäre aufrechterhalten. Da er den Verwaltungsrat nicht durch seine eigenen Stimmrechte kontrollieren kann, kann der Verwaltungsrat eine wirksame Machtbalance gegenüber ihm herstellen und bei Bedarf personelle Anpassungen im Management vorantreiben. Daraus geht hervor, dass Jensens Rücktritt nicht überraschend ist, sondern das Ergebnis des langjährigen Zusammenspiels der Aktienstruktur und der Corporate-Governance-Mechanismen von NVIDIA.
Der Professor an der Yale-Universität Jeffrey Sonnenfeld wies in einem kürzlichen Interview darauf hin, dass Jensen Huang ohne den Schutz einer dualen Aktienstruktur NVIDIA dennoch über 30 Jahre lang erfolgreich geführt hat, was ein starkes Argument gegen das A-B-Aktien-Modell ist. Ironischerweise wäre es jedoch deutlich schwieriger, ihn heute abzulösen, wenn NVIDIA ihm damals Superstimmrechte gewährt hätte.
Google und Meta sind typische Beispiele für das A-B-Aktien-Modell. Superstimmrechte verleihen den Gründern eine stärkere Kontrolle über das Unternehmen, sodass sie sich weniger von kurzfristigen Marktschwankungen und dem Druck der Aktionäre beeinträchtigen lassen und langfristige strategische Planungen vorantreiben können. Wenn jedoch die Urteile oder Handlungen des Gründers Probleme aufweisen, können gewöhnliche Aktionäre kaum durch Abstimmungen das Corporate-Governance-Gefüge des Unternehmens verändern. Daher erweitern A-B-Aktien die strategische Autonomie der Gründer und verringern gleichzeitig die Bequemlichkeit externer Korrekturen.
Dass NVIDIA das A-B-Aktien-Modell nicht verwendet, liegt sowohl an den historischen Faktoren bei der Börsennotierung im Jahr 1999 als auch an einer Governance-Logik, die sich von der von Technologiegiganten wie Google und Meta unterscheidet: Es wird gewählt, durch Erfolge zu überzeugen, statt die Kontrolle durch Institutionen festzuschreiben, wodurch die Überwachungs- und Korrekturfähigkeit des Verwaltungsrats erhalten bleibt. Jensens Rücktritt beweist erneut, dass Gründer ohne institutionelle Kontrolle, egal wie groß ihr auf Erfolgen beruhendes Ansehen einst war, stets an die Regeln der Corporate Governance gebunden sind.
*Haftungsausschluss:
Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder.
Der Markt birgt Risiken, Investitionen erfordern Vorsicht. Unter keinen Umständen stellen die in diesem Artikel enthaltenen Informationen oder geäußerten Meinungen eine Anlageberatung für irgendeine Person dar. Vor einer Investitionsentscheidung müssen Anleger bei Bedarf professionelle Beratung in Anspruch nehmen und vorsichtig entscheiden. Wir beabsichtigen nicht, Underwriting-Dienstleistungen oder andere Dienstleistungen anzubieten, für die eine spezielle Qualifikation oder Lizenz erforderlich ist.