Der neue Cloud-Star "Liangzai" Nebius: Unter seiner glänzenden Fassade wimmelt es ebenfalls von "Läusen"
Der KI-Cloud-Anbieter Nebius (NBIS.US) veröffentlichte vor Börsenbeginn am 12. November nach US-Ostküstenzeit den Geschäftsbericht für das dritte Quartal. Auf den ersten Blick fiel die Leistung in diesem Quartal recht gut aus: Wachstum und Rentabilität lagen deutlich über den Erwartungen, und das GAAP-Betriebsergebnis wurde erstmals positiv.
Aber nach dem starken Geschäftsbericht von CoreWeave war NBIS am nächsten Tag bereits um rund 15 % gestiegen, sodass die positive Leistung dieses Quartals bereits vorab eingepreist war. Bei genauer Betrachtung gibt es in diesem Quartal jedoch mehrere erhebliche Probleme:
Der absolut entscheidende Punkt: Die Verzögerung bei der Inbetriebnahme der Rechenleistung führt dazu, dass die Umsatzprognose für das vierte Quartal deutlich unter den Erwartungen liegt, das RPO (Restliche Leistungsverpflichtungen) ist im Vergleich zum Vorquartal fast nicht gewachsen, und die Prognose für 2027 ist ebenfalls keine Überraschung.
Im Einzelnen betrachtet:
1. Umsatz: +68 % im Vergleich zum Vorquartal, aber rund 330 Mio. USD sind Einmalumsätze
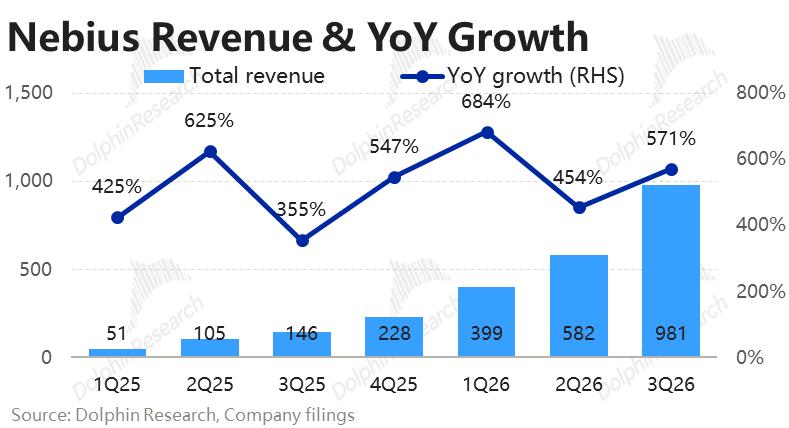
Der Umsatz im 3. Quartal 2026 betrug 980 Mio. USD, mit einem Nettowachstum von rund 400 Mio. USD im Quartal, was leicht über der Konsensuserwartung von 930 Mio. USD lag. Davon betrugen die KI-Cloud-Umsätze 970 Mio. USD, was rund 99 % des Konzerns ausmacht.
Allerdings sind davon rund 330 Mio. USD Einmalumsätze aus der ersten Zusammenarbeit im Rahmen des Asset-Light-Modells. Das Unternehmen erwartet, dass solche Umsätze in Zukunft häufiger vorkommen werden.
Tatsächlich gab es in diesem Quartal jedoch Verzögerungen beim Bau der Rechenleistung. Der Umsatz scheint die Erwartungen zu übertreffen, was jedoch größtenteils auf diese Einmalumsätze zurückzuführen ist und keine hohe Qualität aufweist.
Das ARR (Jährlicher wiederkehrender Umsatz) zum Quartalsende betrug rund 6,4 Mrd. USD, hat sich also gegenüber 3 Mrd. USD Ende Juni verdoppelt und liegt fast 40 % über der Konsensuserwartung. Es wird jedoch vermutet, dass auch dieser Wert durch diese Einmalumsätze "verzerrt" wird.
Das Unternehmen hat in diesem Quartal angekündigt, ARR künftig nicht mehr als Maßstab für das Geschäft zu verwenden. Das ursprüngliche ARR-Ziel von 7 bis 9 Mrd. USD zum Jahresende wurde auf Februar nächsten Jahres verschoben, dann soll der Wert über 7 Mrd. USD liegen.
2. Aufträge und Preisgestaltung: Stückpreis und Vorauszahlungsquote steigen weiter, aber das RPO wächst fast nicht
Der annualisierte Umsatz pro MW bei neu unterzeichneten Verträgen im 3. Quartal übersteigt 25 Mio. USD, verglichen mit über 20 Mio. USD im Vorquartal. Der Preis pro GPU-Stunde liegt um mehr als 20 % über dem Durchschnitt des 2. Quartals. Gleichzeitig betonte das Unternehmen erneut, dass die Preise für kurzfristige Cluster mit einer Laufzeit von 3 bis 6 Monaten mehr als das Doppelte des Preises der unterzeichneten Verträge betragen.
Allerdings hat der Markt den Preisanstieg für die Rechenleistungsvermietung bereits weitgehend in die Kurserholung der letzten beiden Tage eingepreist, sodass dies kein zusätzlicher positiver Faktor ist.
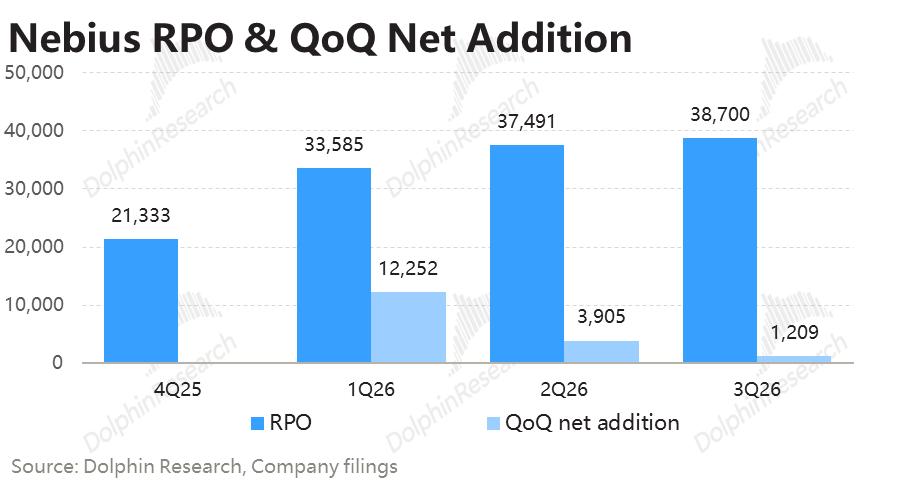
Gleichzeitig verlangsamte sich das Wachstum des Auftragsvolumens in diesem Quartal deutlich: Das RPO zum Quartalsende betrug rund 38,7 Mrd. USD, was nur einem Plus von 3 % (rund 1,2 Mrd. USD) gegenüber dem Vorquartal entspricht. Das deutet darauf hin, dass das Unternehmen entweder mehr Rechenleistung für kurzfristige Verträge mit flexibler Preisgestaltung reserviert hat oder bei der Unterzeichnung von Verträgen im 3. Quartal auf Probleme gestoßen ist.
Glücklicherweise gab das Unternehmen an, dass das Volumen der neu unterzeichneten Verträge seit dem 3. Quartal über 12 Mrd. USD liegt (einschließlich mehrjähriger Verträge mit einer Laufzeit von 5 Jahren im Wert von mehreren Milliarden USD), von denen die meisten erst nach Quartalsende unterzeichnet wurden und im RPO des 4. Quartals berücksichtigt werden, sodass sich die Auftragslage wieder verbessert hat.
3. Inbetriebnahme der Rechenleistung und Capex: Langsamere Inbetriebnahme, Capex steigt weiter an
In diesem Quartal wurde die Auslieferung mehrerer externer Hosting-Standorte auf die erste Hälfte des Jahres 2027 verschoben. Das Projekt in New Jersey, das für Microsoft gebaut wird, soll mehr als die Hälfte der vertraglich vereinbarten Kapazitäten vor Jahresende ausliefern, die restlichen Chargen sind für das 2. Quartal 2027 geplant. Das Unternehmen gab an, dass der Fortschritt der selbst gebauten Standorte normal oder sogar vorzeitig verläuft und die US-Wahl keinen Einfluss auf seine selbst gebauten und gehosteten Standorte hat.
Das Unternehmen senkte die Umsatzprognose für das 4. Quartal und den Zeitpunkt, an dem das ARR 7 Mrd. USD erreichen soll. Dahinter steckt die Verzögerung beim Bau der Rechenleistung. Das ist ein großes Problem für neue Cloud-Unternehmen, die gegen die Zeit laufen müssen, um die Finanzierung, die Inbetriebnahme und die Generierung von Einnahmen effizient abzuschließen.
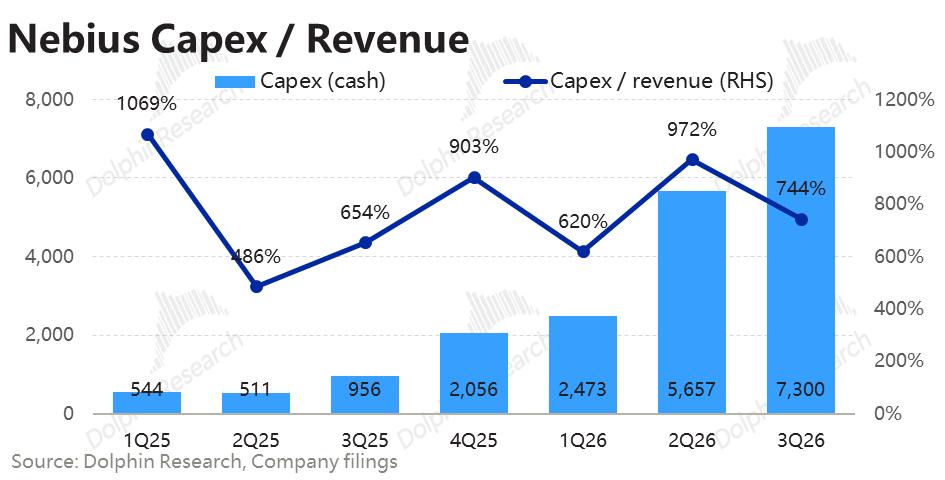
Bei den Capex belief sich der Wert in diesem Quartal auf rund 7,3 Mrd. USD, was einem Anstieg von fast 30 % gegenüber dem Vorquartal entspricht, aber im Wesentlichen mit der Konsensuserwartung übereinstimmt und etwa das 7-fache des Umsatzes beträgt. Bezogen auf den Umsatz scheint die Intensität der Capex-Investitionen zu sinken. Wenn man jedoch die Einmalumsätze aus dem Asset-Light-Modell herausrechnet, entspricht der Wert tatsächlich etwa dem 11-fachen des Cloud-Vermietungsumsatzes.
Das heißt: Bei verzögertem Inbetriebnahmetempo der Rechenleistung hat sich die Intensität der Capex-Ausgaben nicht verlangsamt, sondern ist sogar weiter gestiegen.
4. Cashflow und Finanzierung: Operativer Cashflow wird negativ, Nettoverschuldung entsteht
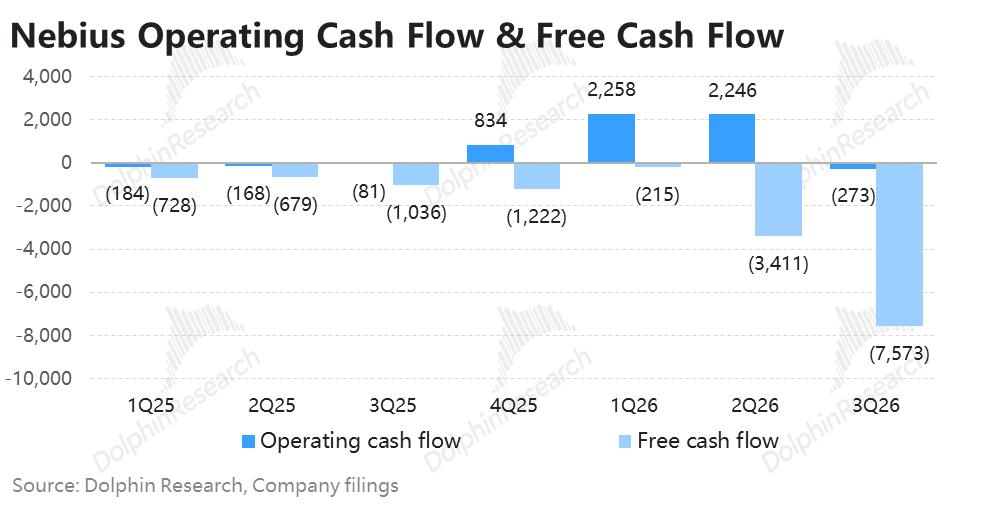
Aufgrund der hohen Capex und eines operativen Cashflows von -270 Mio. USD in diesem Quartal (verglichen mit einem Zufluss von jeweils rund 2,25 Mrd. USD in den beiden vorherigen Quartalen) führte dies dazu, dass der freie Cashflow in diesem Quartal rund 7,6 Mrd. USD abfloss, was deutlich unter den Erwartungen lag.
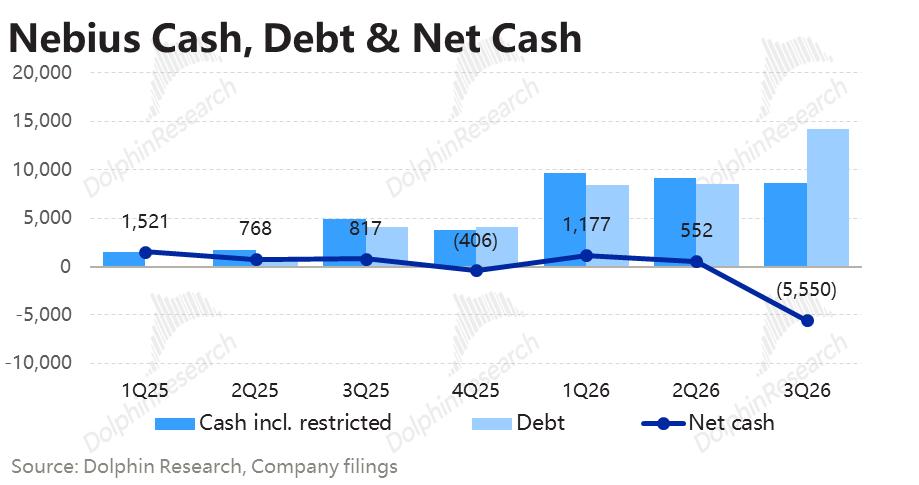
Da der Barmittelbestand gesunken ist und in diesem Quartal neue Verbindlichkeiten von rund 5,7 Mrd. USD hinzugekommen sind, hat sich die Bilanzstruktur des Unternehmens von Nettoliquidität zu einer Nettoverschuldung von rund 5,5 Mrd. USD gewandelt. Obwohl das Unternehmen zuvor hauptsächlich auf Eigenkapitalfinanzierung gesetzt hat, hat sich unter dem Druck der enormen Ausgaben die Bilanzstruktur dennoch verschlechtert, was einen Wendepunkt darstellt.
Der niedrige operative Cashflow in diesem Quartal ist hauptsächlich auf einen deutlichen Anstieg der Forderungen um rund 3,8 Mrd. USD zurückzuführen, d. h. die tatsächlichen Barzahlungen der Kunden haben sich verzögert.
Glücklicherweise, ähnlich wie bei CoreWeave, gab das Unternehmen an, dass über 90 % der im 3. Quartal unterzeichneten Verträge mit einer Laufzeit von mehr als einem Jahr Vorauszahlungen beinhalten und diese Vorauszahlungen 100 % der für die entsprechenden Verträge erforderlichen Capex abdecken können (im Vorquartal lag dieser Wert bei 50 % bis 60 %). Dies kann in erheblichem Maße den künftigen Cashflow-Druck verringern.
Gleichzeitig kündigte das Unternehmen an, erstmals 5-Jahres-Verträge für die KI-Cloud unterzeichnet zu haben (es handelt sich jeweils um Erweiterungen bestehender Kunden bei neuen Kapazitäten) und mehrjährige Verträge mit neuen Kunden wie Databricks, Datadog und Snowflake, die keine KI-Forschungslabore sind, abgeschlossen zu haben. Die Kundenstruktur wird weiter diversifiziert.
5. Gewinnmarge: Deutlich über den Erwartungen, aber Einmalumsätze und niedrige Abschreibungen haben den Gewinn "aufgebläht"
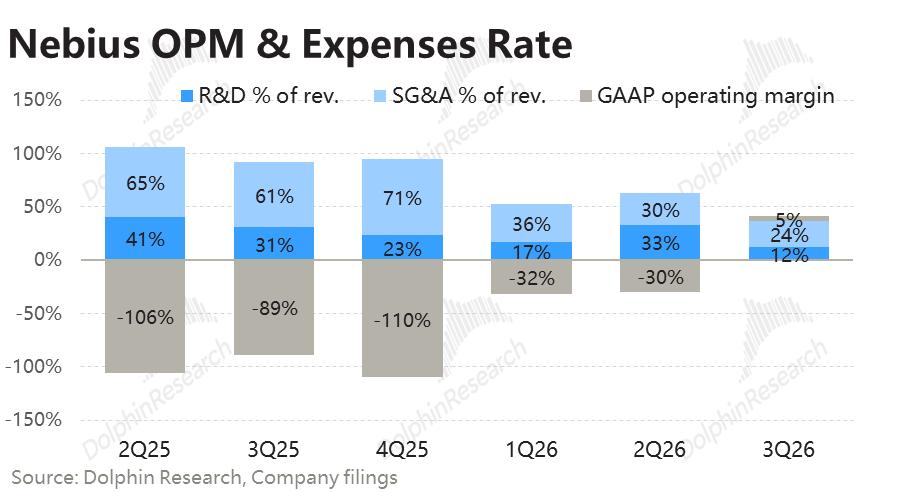
Das bereinigte EBITDA des Konzerns betrug 470 Mio. USD, was einer Marge von 47,5 % entspricht, rund 9 Prozentpunkte über der Konsensuserwartung und steigt damit bereits drei Quartale in Folge an. Dabei lag die bereinigte EBITDA-Marge des KI-Cloud-Bereichs bei 53,2 %, verglichen mit 49,7 % im Vorquartal. Gleichzeitig erreichte das GAAP-Betriebsergebnis 50 Mio. USD und wurde erstmals positiv.
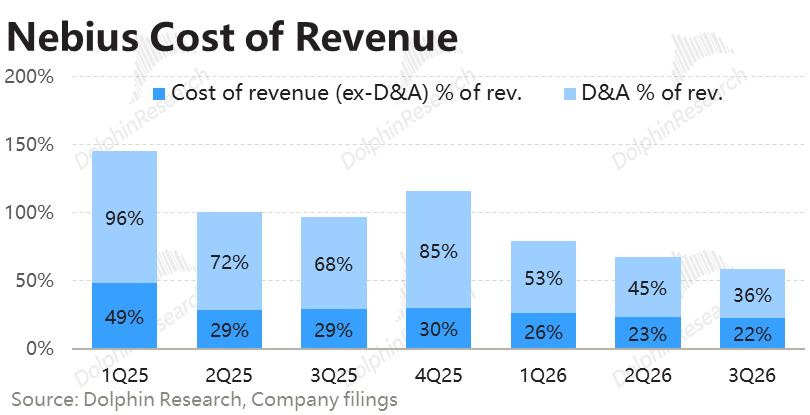
Hinter dem über den Erwartungen liegenden Ergebnis stecken jedoch zwei "Wasseranteile". Erstens die Einmalumsätze aus dem Asset-Light-Modell in Höhe von rund 330 Mio. USD: Als das Unternehmen dieses Modell im 2. Quartal vorstellte, wies es bereits darauf hin, dass es eine hohe Marge aufweist und fast keine Kapitalinvestitionen erfordert. Zweitens die Abschreibungen: Sie beliefen sich in diesem Quartal auf 350 Mio. USD, was rund 40 % unter der Konsensuserwartung liegt. Der Anteil am Umsatz sank von 44,6 % im Vorquartal auf 36,2 %.
Es wird vermutet, dass dies hauptsächlich darauf zurückzuführen ist, dass die Verzögerung beim Bau der Rechenleistung dazu führt, dass eine große Anzahl von Vermögenswerten noch nicht in Betrieb genommen wurde und keine Abschreibungen darauf vorgenommen werden. Der größte Teil des über den Erwartungen liegenden GAAP-Betriebsergebnisses stammt aus diesem Faktor. Sobald die verschobenen Kapazitäten in Betrieb genommen werden, werden die Abschreibungen deutlich ansteigen.
Der CFO gab an, dass im 4. Quartal zunächst Miet-, Strom- und Personalkosten vor der Inbetriebnahme neuer Standorte anfallen. Die Prognose für eine Gesamtjahresmarge von rund 40 % impliziert, dass die Marge im 4. Quartal auf rund 35 % zurückfallen wird.
6. Prognose für das 4. Quartal und das Gesamtjahr: Umsatzprognose für dieses Jahr wird gesenkt, Capex nächstes Jahr liegt weit über den Erwartungen
Da ein Teil der externen Kapazitäten auf die erste Hälfte des Jahres 2027 verschoben wurde (das Unternehmen gab an, dass die entsprechenden Verträge weiterhin gültig sind), wurde die Gesamtjahresumsatzprognose für 2026 von 3 bis 3,4 Mrd. USD auf 3 bis 3,2 Mrd. USD gesenkt. Das impliziert einen Umsatz im 4. Quartal von rund 1,04 bis 1,24 Mrd. USD, was rund 17 % bis 31 % unter der Konsensuserwartung liegt.
Aus der prognostizierten Gesamtjahres-EBITDA-Marge ergibt sich eine implizite Marge im 4. Quartal von rund 35 % bis 36 %, was ebenfalls unter den Erwartungen liegt.
Die Gesamtjahres-Capex wurde dagegen auf rund 27 Mrd. USD angehoben. Das impliziert eine Capex im 4. Quartal von rund 11,6 Mrd. USD, was rund 27 % über der Konsensuserwartung liegt. Das Umsatzwachstum verlangsamt sich, während die Investitionen weiter beschleunigt werden. Das Ziel, bis Jahresende 5 GW an vertraglich vereinbarten Stromkapazitäten zu erreichen, bleibt unverändert.
7. Prognose für 2027:
Umsatz von 12 bis 13 Mrd. USD (etwa das 4-fache des diesjährigen Werts), der Mittelwert liegt rund 1 % unter der Konsens