Nächstes Jahr muss der Automobilexport „umdenken“.
Kürzlich hat die Australian Automobile Dealers Association (AADA), die die Interessen von 3900 Händlern vertritt, einen Aufruf zu einem Verbot veröffentlicht, der eine vorübergehende Beschränkung der Einfuhr von Autos chinesischer Marken und die Einführung eines Lizenzsystems in der Zukunft fordert.
Der Grund ist einfach: Die Händler in Australien können kaum noch überleben.
Obwohl die Auslieferung neuer Autos in Australien im Oktober die Marke von 103.000 Einheiten durchbrach und um 3,8 % gegenüber dem Vorjahr stieg, ist die durchschnittliche Nettogewinnmarge der Neuwagenhändler im dritten Quartal dieses Jahres bereits auf -0,2 % gesunken – der Verkauf von Autos bringt kein Geld mehr ein. Dies ist das erste Mal seit dem vierten Quartal 2008: Nach 18 Jahren geraten die australischen Händler erneut in die Verlustzone.
Im Vergleich zu 2021 ist der jährliche Absatz auf dem australischen Markt um etwa 200.000 Einheiten gestiegen, während die Zahl der Automarken um 16 zugenommen hat. Es wird erwartet, dass es bis 2028 80 Automarken auf dem Markt geben wird, davon 37 chinesische Marken, also fast die Hälfte.
Mit anderen Worten: Chinesische Automobilhersteller betrachten Australien als einen Wachstumsmarkt, aber ihre festgelegten Absatzziele übersteigen die Tragfähigkeit des australischen Marktes bei weitem. Die AADA fordert nun, dass Händler das Recht haben, zusätzliche Lagerbestände abzulehnen, die ihre Belastbarkeit übersteigen, ohne dass ihre ursprünglichen kommerziellen Anreize oder Rückvergütungen gestrichen werden.
Dies ist eine Warnung für chinesische Marken und eine Situation, der sie sich unweigerlich stellen müssen. Wie damit umzugehen ist, stellt eine ernsthafte Herausforderung für die nächste Phase der Internationalisierung chinesischer Automobilhersteller dar.
Ein kleiner Ausschnitt zeigt das Gesamtbild
Im Vergleich zu reifen Märkten ist das Angebot an Automarken in Australien derzeit stark überdimensioniert, wozu chinesische Marken einen wesentlichen Beitrag leisten. Da australische Händler nie Erfahrungen auf dem chinesischen Markt gesammelt haben, können sie sich nicht an die neuen Geschäftsmodelle anpassen.
Der australische Markt ist so überfüllt, dass auf jede Million verkaufter Neuwagen 54 Automarken kommen. Zum Vergleich: In Großbritannien sind es 19,8, in Kanada 18,9, in Deutschland 16,4, in Japan 6,6 und in den USA nur 1,8.
Unter diesen Umständen ist der Preiskrieg unvermeidlich, genau wie im Inland. Wie James Voortman, Geschäftsführer der AADA, erklärte, stehen die Händler vor einer „existenzbedrohenden Katastrophe“.
Nicht nur Australien sieht sich einer Flut von importierten Autos gegenüber, sondern inzwischen sind fast alle wichtigen globalen Märkte außer den USA zu Zielen für den Export chinesischer Automobilhersteller geworden.
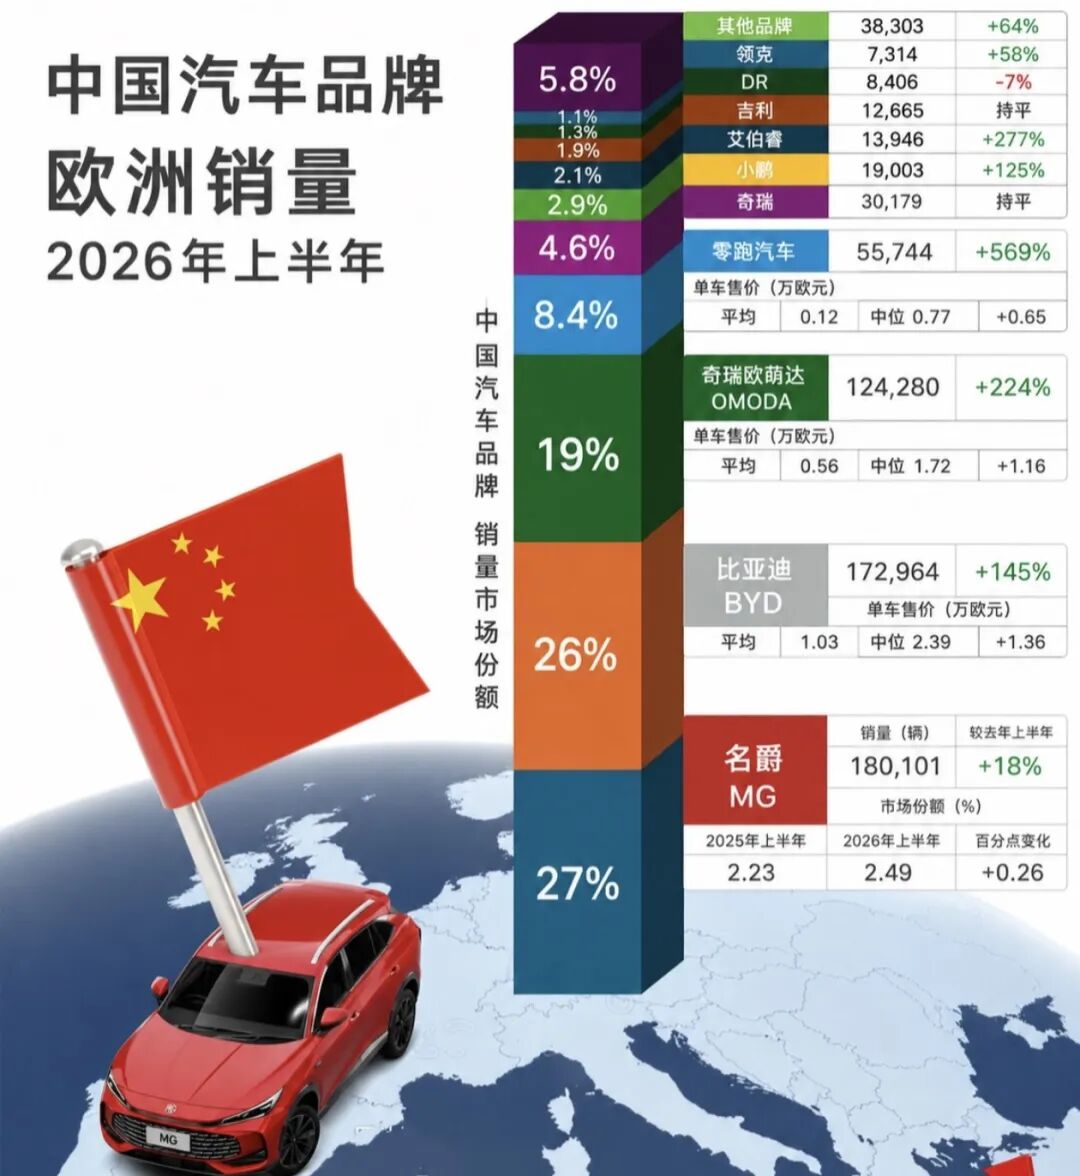
Nehmen wir Großbritannien als Beispiel: Es ist bereits die Brückenkopf und der wichtigste Markt für chinesische Automobilhersteller, um in den europäischen Markt einzutreten. Im Oktober betrug der Absatz chinesischer Marken in Großbritannien 33.800 Einheiten, ein Anstieg von 107,6 % gegenüber dem Vorjahr, und überstieg die Gesamtzahl der Verkäufe von japanischen und koreanischen Automodellen. Der Marktanteil chinesischer Marken erreichte 22,1 %, ein Plus von 10,9 % gegenüber dem Vorjahr. Der kumulierte Absatz von Januar bis Oktober überstieg 350.000 Einheiten, sodass chinesische Marken nach europäischen Automodellen zur zweitgrößten Gruppe auf diesem Markt wurden.
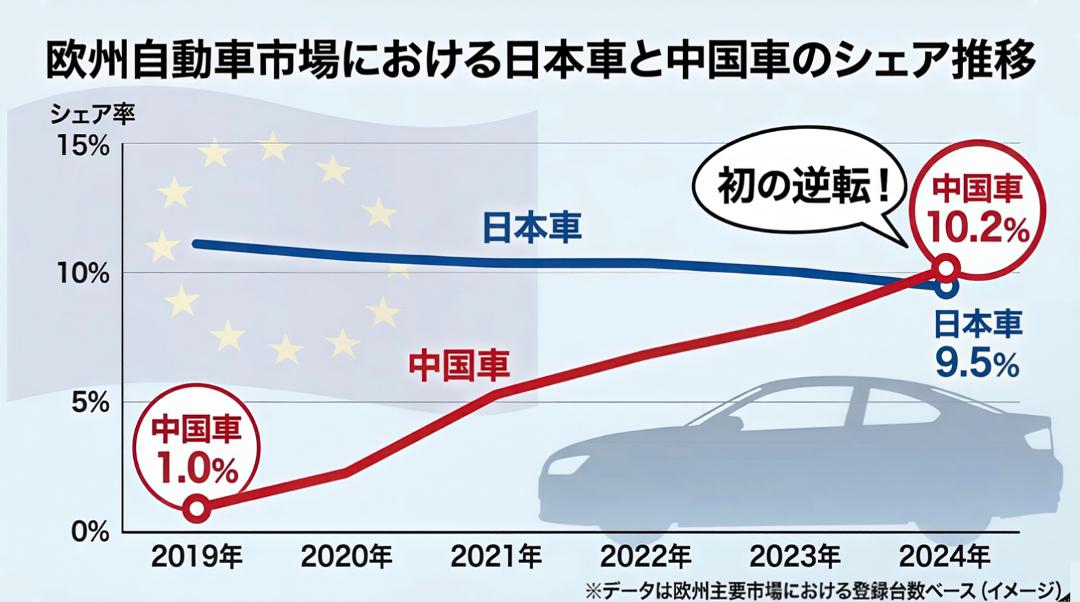
Die Entwicklung in Spanien in Südeuropa ähnelt der in Großbritannien: Im Jahr 2025 belief sich der Gesamtabsatz von Pkw in Spanien auf 1,149 Millionen Einheiten, was einem Anstieg von 12,9 % gegenüber dem Vorjahr entspricht. Chinesische Marken verkauften 116.755 Einheiten, ein sprunghafter Anstieg von 140 % gegenüber dem Vorjahr. Der Marktanteil stieg von 6,65 % im Jahr 2024 auf 10,2 % und erreichte erstmals einen zweistelligen Wert.
Daten des spanischen Automobilhändlerverbands zeigen ebenfalls, dass der Marktanteil chinesischer Marken in Spanien auf 10,2 % gestiegen ist und fast das Doppelte des EU-Durchschnitts erreicht. Im ersten Quartal 2026 überstieg der Absatz chinesischer Marken in Spanien 40.000 Einheiten, der Marktanteil stieg weiter auf 13,5 % und übertraf erstmals den von koreanischen Automodellen.
In Südostasien ist die Situation noch deutlicher: Auf dem thailändischen Markt lag der Anteil japanischer Marken 2019 noch bei 87,06 %, während chinesische Marken nur 2,86 % erreichten. Bis 2025 sank der Anteil japanischer Marken auf 68,4 %, während der Anteil chinesischer Marken auf 22,2 % stieg. Allein BYD verkaufte in Thailand 41.180 Einheiten und schaffte es damit unter die Top 3 aller Marken nach Absatz.
Was die gesamte Exportentwicklung angeht, belief sich der kumulierte Export chinesischer Autos von Januar bis September 2026 auf 8,205 Millionen Einheiten, ein Anstieg von 65,8 % gegenüber dem Vorjahr. Davon entfielen 4,006 Millionen Einheiten auf den Export von Elektro- und Hybridfahrzeugen, ein Plus von 127,9 % gegenüber dem Vorjahr. Im Durchschnitt ist jedes dritte exportierte Auto ein neues Energiefahrzeug.
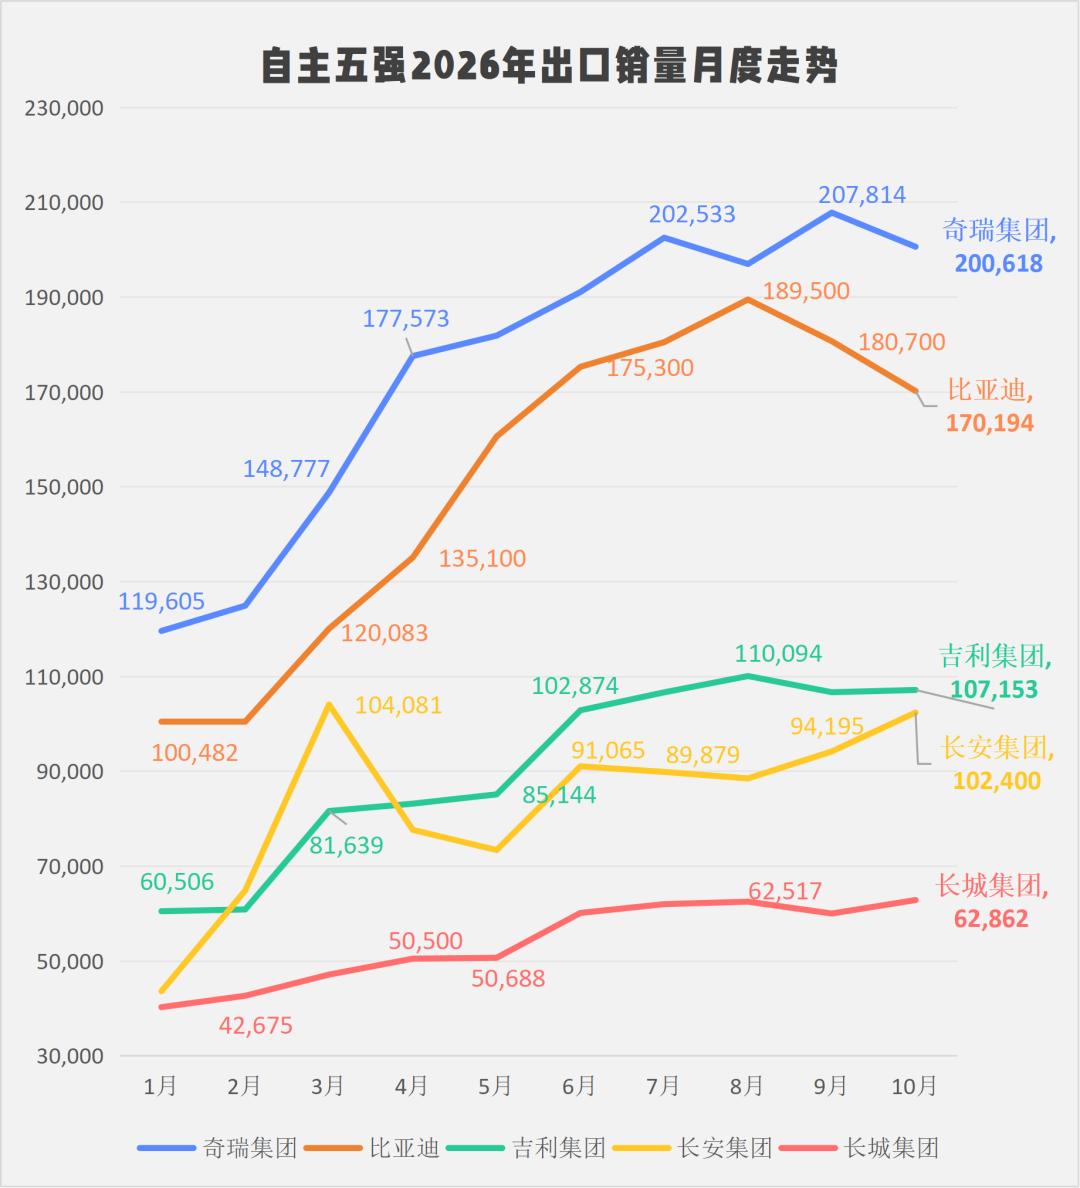
Im gesamten Oktober lagen die sechs führenden Unternehmen auf den Plätzen Chery, BYD, SAIC, Geely, Changan und Great Wall mit einem Absatz von 200.600, 169.600, 162.500, 107.100, 102.400 bzw. 62.900 Einheiten. Überseemärkte sind bereits zu den wichtigsten Absatzträgern dieser Automobilhersteller geworden, bei Chery macht der Exportabsatz sogar mehr als 70 % des Gesamtabsatzes aus.
Was die Umsätze angeht, summieren sich die Auslandseinnahmen der führenden unabhängigen chinesischen Automobilhersteller im ersten Halbjahr 2026 laut den veröffentlichten Finanzdaten auf etwa 454,4 Milliarden Yuan. Nach Schätzungen von Wertpapierhäusern liegt der Gesamtumsatz aller chinesischen Automarken im Ausland im ersten Halbjahr 2026 im Bereich von 5200 bis 560 Milliarden Yuan, was etwa 38 % bis 42 % des Gesamtumsatzes aller unabhängigen chinesischen Automobilhersteller entspricht. Darunter fallen:
BYD erzielte im ersten Halbjahr 2026 einen Auslandsumsatz von 181,268 Milliarden Yuan, was 52,57 % des Gesamtumsatzes entspricht – erstmals übersteigen die Auslandseinnahmen die Inlandseinnahmen.
Chery Automobile erzielte im ersten Halbjahr 2026 einen Auslandsumsatz von 98,968 Milliarden Yuan, was 69,1 % des Gesamtumsatzes entspricht und damit der höchste Anteil unter allen unabhängigen chinesischen Automobilherstellern ist.
Great Wall Motor erzielte im ersten Halbjahr 2026 einen Auslandsumsatz von 56,288 Milliarden Yuan, was 55,1 % des Gesamtumsatzes entspricht.
Changan Automobile erzielte im ersten Halbjahr 2026 einen Auslandsumsatz von 21,942 Milliarden Yuan, was etwa 35 % des Gesamtumsatzes entspricht.
Geely Automobile erzielte im ersten Halbjahr 2026 einen Auslandsumsatz von etwa 96 Milliarden Yuan, was etwa 55 % des Gesamtumsatzes entspricht.
Der Grund dafür ist einfach: Der Inlandsmarkt ist extrem umkämpft, alle Unternehmen haben es schwer, sogar das Überleben einiger zweitrangiger Automobilhersteller ist bedroht. Die Internationalisierung ist zur einzigen Hoffnung geworden. Im Grunde genommen führt diese riesige „Stauwelle“ an überschüssigen Produkten, die aufgrund unzureichenden Inlandsabsatzes und Überkapazitäten auf den Auslandsmarkt strömen, dazu, dass viele Länder im Ausland davor zurückschrecken.
Glücklicherweise hat die chinesische Regierung dies erkannt. Die Exportrückerstattung für neue Energiefahrzeuge wurde dieses Jahr von 13 % auf 9 % gesenkt. Diese Differenz von 4 Prozentpunkten bedeutet einen spürbaren Schmerz für Unternehmen, die auf „Niedrigpreise zur Steigerung des Absatzes“ setzen, insbesondere im Sektor der neuen Energiefahrzeuge, der am meisten von Preisvorteilen abhängt. Die Anhebung der Markteintrittsbarrieren fördert stattdessen die Qualität der Internationalisierungsbemühungen.
In der nächsten Phase wird ein stabiles externes Umfeld auf den Überseemärkten für chinesische Marken sehr wichtig. Das übliche Modell der Niedrigpreisstrategie zur Massenabsatzsteigerung ist immer schwerer aufrechtzuerhalten. Jetzt ist die Zeit gekommen, die Systemkapazitäten chinesischer Automobilhersteller auf die Probe zu stellen.
Der Wendepunkt ist erreicht: Qualitätsorientierung ist das Heilmittel, Mengenorientierung ist das Gift
Um zu überleben, haben chinesische Automobilhersteller wirklich alles getan. Vor dem Hintergrund des Überangebots versprechen sie einerseits den inländischen Branchenbehörden, keinen schädlichen internen Wettbewerb im Ausland zu betreiben, andererseits führen sie gewohnheitsmäßig heftige Preiskämpfe im Ausland durch.
Andere makroökonomische Daten bestätigen dies ebenfalls: Chinas Handelsüberschuss hat erstmals die Marke von 1 Billion US-Dollar überschritten, wobei die zunehmend unausgewogenen Handelsbeziehungen zur Europäischen Union fast ein Drittel davon ausmachen. Innerhalb dieses Drittels ist der Export von Autos, insbesondere von neuen Energiefahrzeugen, einer der direktesten zusammenhängenden Faktoren.
Das Ungleichgewicht in der Handelsbilanz wird sich letztendlich in Form von politischen Maßnahmen auf die Produkte auswirken.
Tatsächlich ist der Preiswettbewerb, der vom Inlandsmarkt ins Ausland überläuft, das, was die Überseemärkte am meisten verachten. Kurzfristig kann man durch schnelle Absatzsteigerung Marktanteile gewinnen, aber dies drückt die Gewinne, verstärkt leicht den Eindruck ausländischer Verbraucher von chinesischen Marken als „billig und von niedriger Qualität“ und kann zu Antidumping- und Ausgleichszolluntersuchungen führen.
Vor kurzem hat das thailändische Kabinett offiziell die Anpassung des Kfz-Verbrauchssteuersystems genehmigt, die am 1. Januar 2027 in Kraft tritt. Für Marken, die keine Pläne zum Aufbau von Fabriken in Thailand haben und vollständig auf den Import von fertigen Fahrzeugen angewiesen sind, wird der Steuersatz direkt von 10 % auf 35 % angehoben. Die politische Ausrichtung ist sehr klar: Wer langfristig auf diesem Markt Geschäfte machen will, muss seine Produktionsanlagen hierher verlegen.
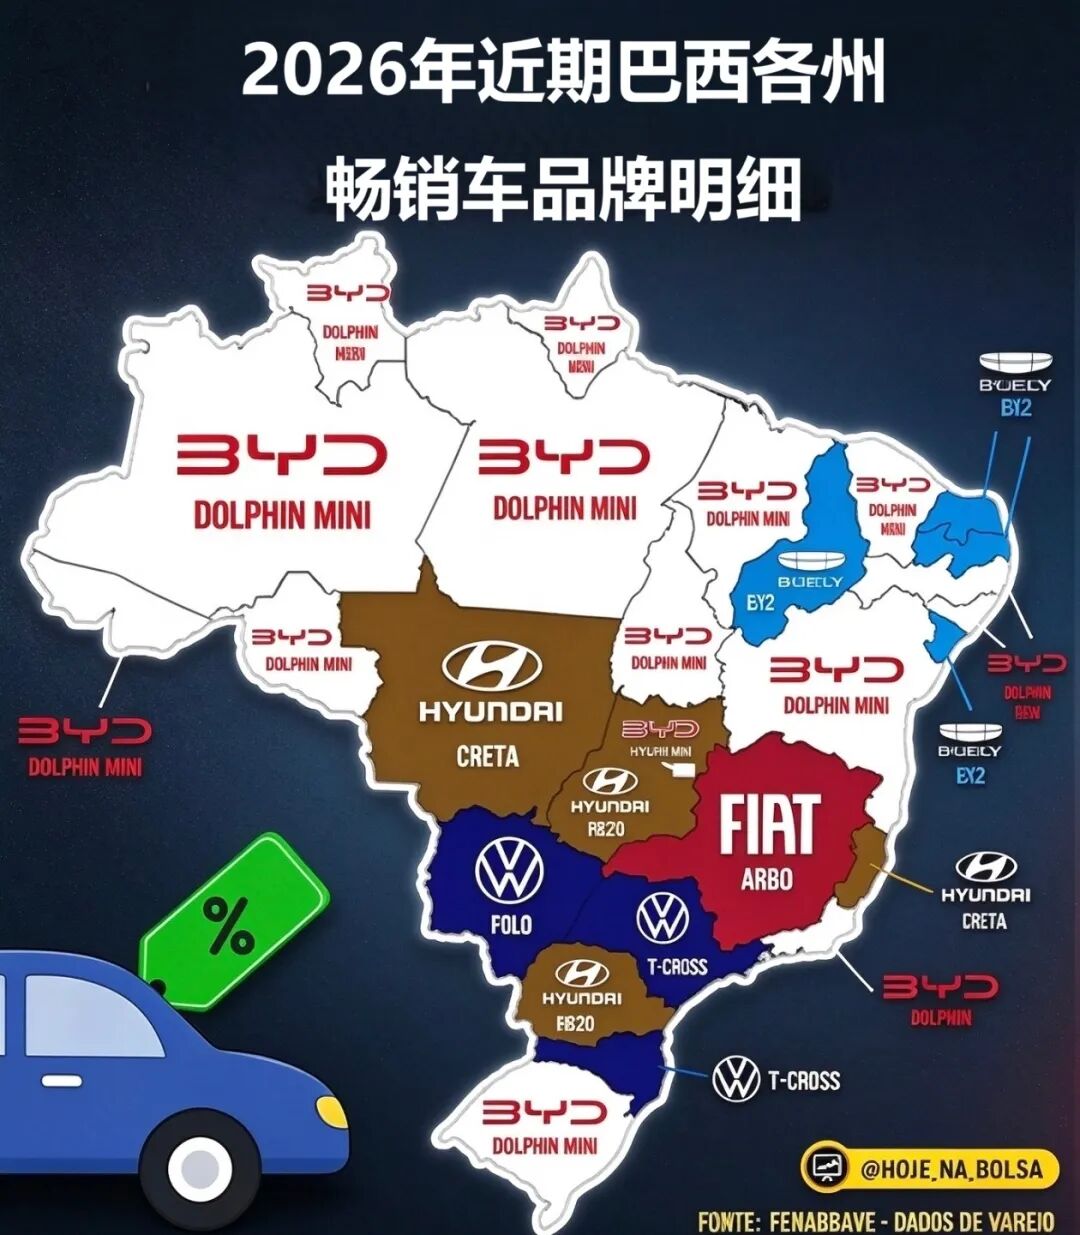
In Brasilien ist die Logik fast identisch: Für Marken, die keine Fabriken in Brasilien betreiben und vollständig auf den Import von fertigen Fahrzeugen angewiesen sind, wird eine vorläufige Zusatzsteuer erhoben, die inzwischen auf 35 % angehoben wurde, was jedoch nicht die Obergrenze ist. Diese Maßnahme ist das Ergebnis der Lobbyarbeit des brasilianischen Automobilindustrieverbands. Sie befindet sich derzeit noch in der Phase der Compliance-Untersuchung und kann frühestens im ersten Halbjahr 2027 in Kraft treten.
Die Europäische Union berät derzeit über ein Quotensystem, Gerüchten zufolge soll es auf dem Basisabsatz von 350.000 Einheiten im Jahr 2025 aufbauen. Wie viele Einheiten im nächsten Jahr noch auf den EU-Markt exportiert werden können, ist eine große Ungewissheit.
Von der großflächigen Expansion chinesischer Automobilhersteller ins Ausland bis zu den aufeinanderfolgenden Beschränkungen in verschiedenen Ländern der Welt hat die Reaktion die vorherigen Erwartungen weit übertroffen.
Der Weg zur Überwindung dieser restriktiven Situation ist schwierig, aber auch einfach: Man muss Qualität anstreben statt Quantität. Die kurzfristigen Kosten sind jedoch hoch, und nicht jeder chinesische Automobilhersteller ist bereit, sich selbst zu beschränken und seine Standards zu erhöhen.
Daher ist die Schwierigkeit des Exports im Jahr 2027 unter der hohen Basis bereits durch mehrere Datengruppen vorbestimmt. Es gibt verschiedene Meinungen auf dem Markt über die Prognose für 2027, und es gibt auch klare Köpfe. Cui Dongshu, Generalsekretär des China Passenger Car Association, geht davon aus, dass der Anstieg des Automobilexports im nächsten Jahr stark verlangsamt wird und voraussichtlich nur etwa 10 % betragen wird.
Yin Tongyue, Vorstandsvorsitzender von Chery Automobile, ist jedoch der Meinung: „Der Export wird im nächsten Jahr höchstwahrscheinlich zurückgehen. Daher ist unsere bisherige einseitige Verfolgung der Absatzmenge möglicherweise kein Ausweg. Ich denke, wir müssen uns wirklich auf den Aufbau von Marken konzentrieren.“ Das sogenannte Konzept „Menge, Preis, Gewinn“ basiert im Grunde auf der Markenstärke.
„Echte Internationalisierung bedeutet nicht nur, Produkte zu verkaufen, sondern akzeptiert zu werden. Damit die Märkte chinesische Autos akzeptieren, müssen wir vor Ort verwurzeln sein“, erklärte Yin Tongyue.
Es gibt noch ein markantes Detail: Nissan hat angekündigt, frühestens ab dem Geschäftsjahr 2027 die ungenutzten Produktionslinien seines Werks in Sunderland, Großbritannien, für die Lohnfertigung für die chinesische Marke Chery freiz