Der erbitterte Wettbewerb auf dem heimischen Markt hat seinen Tiefpunkt erreicht, kann die Auslandsexpansion die Hersteller von New-Energy-Automobilen retten?
Die Bestandsbarriere auf dem chinesischen Automobilmarkt drängt die Expansion ins Ausland von einer optionalen Wachstumsgeschichte zur Überlebensgrenze der Automobilhersteller.
Im Oktober ging der Einzelhandel mit Pkw im Inland im Vergleich zum Vorjahreszeitraum stark zurück. Obwohl der Durchdringungsgrad von Elektrofahrzeugen weiter anstieg, konnte das Gesamtmarktwachstum nicht angezogen werden. Die Dividende der Elektrifizierung erreicht ihren Höhepunkt, die Nachfrage nach Verbrennerfahrzeugen schrumpft schnell, und die strukturelle Fehlauslastung der Produktionskapazitäten ist miteinander verflochten, sodass der inländische Markt offiziell in die Phase des Nullsummenspiels bei der Verteilung des Kuchens eintritt.
In starkem Kontrast dazu stehen die Daten zum Automobilexport: Der Export von Elektro-Pkw hat sich im Vergleich zum Vorjahreszeitraum fast verdoppelt. Das gegen den Trend gerichtete Wachstum führender Automobilhersteller wie Chery, Geely und BYD hängt stark von der Stützung des Überseemarkts ab.
Diese auffällige Schere zwischen In- und Ausland hat in der Branche einen allgemeinen Konsens entstehen lassen: Die Expansion ins Ausland ist derzeit die wichtigste Richtung, um die aktuelle Situation zu durchbrechen.
Allerdings sind die Regeln auf dem globalen Markt zersplittert und es gibt zahlreiche Barrieren. Südostasien, Europa, Lateinamerika und Nordamerika haben jeweils eigene Bewertungsstandards. Die Expansion ins Ausland birgt ebenfalls versteckte Gefahren in Bezug auf Rentabilität, Markenbildung und Geopolitik.
Der Wettbewerb im Inland hat seinen Tiefpunkt erreicht, und das Ausland ist der entscheidende Faktor für den endgültigen Sieg oder Niederlage. Es ist jedoch kein Wundermittel, sondern ein völlig neues Spielfeld mit höherem Schwierigkeitsgrad.
01 Extrem gegensätzliche Situation auf dem Automobilmarkt
Der chinesische Automobilmarkt im letzten Monat zeigte ein seltenes Gefühl der Zerrissenheit.
Daten des China Passenger Car Association zeigen, dass der Einzelhandel mit enger definierten Pkw im Inland im Oktober 1,643 Millionen Einheiten erreichte, was einem Rückgang von 27,1 % im Vergleich zum Vorjahreszeitraum entspricht. Von Januar bis Oktober belief sich der kumulierte Absatz auf 14,978 Millionen Einheiten, was einem Rückgang von 22,3 % im Vergleich zum Vorjahreszeitraum entspricht. Der Einzelhandel mit Elektro-Pkw betrug 1,109 Millionen Einheiten, ein Rückgang von 13,7 % im Vergleich zum Vorjahreszeitraum. Der Einzelhandel mit herkömmlichen Verbrennerfahrzeugen ging im Vergleich zum Vorjahreszeitraum um 45 % zurück, wobei der Rückgang bei reinen Verbrennerfahrzeugen 51 % betrug.
Auf der Exportseite zeichnet sich ein völlig umgekehrtes Bild ab: Im Oktober wurden 928.000 Pkw exportiert, was einem Anstieg von 68,5 % im Vergleich zum Vorjahreszeitraum entspricht. Der Anteil am Absatz der Pkw-Hersteller stieg von 19 % im gleichen Zeitraum des Vorjahres auf 35 %. Davon wurden 582.000 Elektro-Pkw exportiert, was einem explosionsartigen Anstieg von 144,7 % im Vergleich zum Vorjahreszeitraum entspricht. Nach Berechnungen von Institutionen auf Basis der Statistik des China Passenger Car Association belief sich der kumulierte Export von Pkw von Januar bis Oktober auf 7,91 Millionen Einheiten, was einem Anstieg von 74 % im Vergleich zum Vorjahreszeitraum entspricht. Der kumulierte Export von Elektro-Pkw betrug 4,47 Millionen Einheiten, was einem Anstieg von etwa 140 % im Vergleich zum Vorjahreszeitraum entspricht.
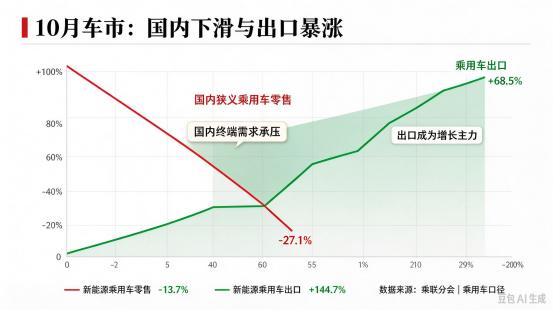
Auf der einen Seite bricht der Endverbraucherumsatz zweistellig ein, auf der anderen Seite wächst der Export fast um 70 %. Diese Schere spaltet die chinesische Automobilindustrie im Jahr 2026 in zwei Welten.
In den Unternehmensberichten zeigt sich ebenfalls eine extrem gegensätzliche Situation. Die Chery-Gruppe exportierte im Oktober 200.600 Einheiten, ein Anstieg von 58,7 % im Vergleich zum Vorjahreszeitraum, was 67,8 % des gesamten Monatsabsatzes von 295.900 Einheiten entspricht. Geely exportierte im Oktober 107.200 Einheiten, ein Anstieg von 158 % im Vergleich zum Vorjahreszeitraum, während der Gesamtabsatz von 310.200 Einheiten nur um 1 % stieg. BYD erzielte im Oktober einen Absatz von 490.200 Einheiten, ein Anstieg von 11 % im Vergleich zum Vorjahreszeitraum, aber der inländische Absatz von 321.000 Einheiten ging um 10 % zurück. Das Wachstum des gesamten Monats wurde durch den Export von 170.200 Einheiten gestützt.
Die Situation bei den neuen Automobilherstellern ist noch extremer. Leapmotor erzielte im Oktober eine globale Auslieferung von 106.127 Einheiten, ein Anstieg von 51 % im Vergleich zum Vorjahreszeitraum. XPeng lieferte 50.237 Einheiten aus, ein Anstieg von 19,6 % im Vergleich zum Vorjahreszeitraum, wobei beide neue Höchstwerte im Jahr erreichten. HIMA lieferte etwa 33.500 Einheiten aus, was einem Rückgang um die Hälfte im Vergleich zum Vorjahreszeitraum entspricht. Li Auto lieferte 29.025 Einheiten aus, ein Rückgang von etwa 8,6 % im Vergleich zum Vorjahreszeitraum. NIO lieferte 34.246 Einheiten aus, ein Rückgang von 15 % im Vergleich zum Vorjahreszeitraum.
Dass Leapmotor und XPeng das Wachstum aufrechterhalten können, ist dem zusätzlichen Absatz im Ausland zu verdanken. Insbesondere bei XPeng wurden im Oktober 13.326 Einheiten im Ausland ausgeliefert, ein Anstieg von 166 % im Vergleich zum Vorjahreszeitraum, was 26,5 % der monatlichen Auslieferungen entspricht. Nach Schätzungen anhand seiner veröffentlichten Daten übersteigt der zusätzliche Absatz im Ausland im Vergleich zum Vorjahreszeitraum etwa 8.300 Einheiten, was den gesamten zusätzlichen Absatz des Monats (etwa 8.200 Einheiten) übertrifft.
Zwischen Aufstieg und Fall wird eine Beurteilung immer wieder bestätigt: Auf dem inländischen Markt mit Bestandswettbewerb ist der Grad der Expansion ins Ausland zu der Trennlinie geworden, die über Leben und Tod entscheidet.
02 Intensiver interner Wettbewerb führt zur Expansion nach außen
Den Rückgang des inländischen Automobilmarkts einfach auf schwachen Konsum zurückzuführen, ist eine einseitige Beurteilung.
Der Druck auf den inländischen Markt ist das Ergebnis der Verflechtung mehrerer Faktoren. Die Dividende der Ersetzung durch Elektrofahrzeuge nähert sich dem Ende. Im Oktober erreichte der Durchdringungsgrad des Einzelhandels mit Elektrofahrzeugen 67,5 %, was einem Anstieg von 10,5 Prozentpunkten im Vergleich zum Vorjahreszeitraum entspricht und einen neuen historischen Höchstwert darstellt. Dennoch ging der Einzelhandelsumfang von Elektrofahrzeugen im Vergleich zum Vorjahreszeitraum um 13,7 % zurück.
Wenn die überwiegende Mehrheit der neuen Fahrzeuge auf dem Markt bereits Elektrofahrzeuge sind, verlässt die Branche die Phase des wachstumsbedingten Ausbaus und geht über in den Kampf um Marktanteile im Bestand. Die Ära, in der man Wachstum erzielen konnte, solange die Produktionskapazitäten ausreichten, ist vorbei.
Die beschleunigte Schrumpfung des Marktes für Verbrennerfahrzeuge verstärkt den Druck auf den Gesamtmarkt weiter. Im Oktober ging der Einzelhandel mit herkömmlichen Verbrennerfahrzeugen im Vergleich zum Vorjahreszeitraum um 45 % zurück, wobei der Rückgang bei reinen Verbrennerfahrzeugen sogar 51 % betrug. Viele Nutzer von Verbrennerfahrzeugen wechseln nicht zu Elektrofahrzeugen, sondern verlassen den Automobilkaufmarkt direkt. Die Elektrofahrzeuge verdrängen nicht nur die Marktanteile von Verbrennerfahrzeugen, sondern der Gesamtumfang des gesamten Automobilmarkts schrumpft ebenfalls.
Gleichzeitig besteht in der Branche eine ausgeprägte strukturelle Fehlauslastung der Produktionskapazitäten. Daten des Nationalen Statistikamts zeigen, dass die Auslastung der Produktionskapazitäten in der Automobilindustrie im ersten Halbjahr 2026 70,6 % betrug, was im Vergleich zum Vorjahreszeitraum leicht zurückging und unter der Gesundheitslinie von 75 % für die verarbeitende Industrie liegt. Der Überschuss ist nicht gleichmäßig verteilt. Die Auslastung der Produktionskapazitäten führender Elektroautohersteller wie BYD bleibt langfristig auf hohem Niveau, während mittlere Hersteller mit einem Jahresabsatz von 100.000 bis 500.000 Einheiten unzureichend ausgelastet sind. Der Widerspruch zwischen ungenutzten veralteten Produktionslinien für Verbrennerfahrzeuge und knappen Kapazitäten für hochwertige Bestellungen besteht fort.
Ein Vergleich von Forschungsberichten von Eastmoney zeigt, dass der durchschnittliche Auslastungsgrad der Produktionskapazitäten in der chinesischen Automobilindustrie im Jahr 2025 etwa 73 % betrug, was höher ist als in Märkten wie den USA und Thailand. Daher ist es nicht streng, einfach zu behaupten, dass die Branche einen schweren Überschuss an Produktionskapazitäten aufweist. Eine genauere Interpretation ist, dass der Gesamtumfang nicht vollständig außer Kontrolle geraten ist, aber ein strukturelles Ungleichgewicht objektiv existiert. Der Preiskrieg ist genau die Art und Weise, wie die Branche diesen Druck abbaut.
Unter der Überlagerung mehrerer Faktoren hat sich die inländische Wettbewerbslogik vollständig verändert. Der Markt hat sich von der Vergrößerung des Kuchens zur Aufteilung des Bestands gewandelt. Der Grenznutzen der fortwährenden Erhöhung der Investitionen im Inland sinkt stetig, sodass die Expansion ins Ausland von einem optionalen Pluspunkt für Wachstum zu einer unvermeidlichen Notwendigkeit geworden ist.
Aber die Expansion ins Ausland ist kein einheitliches blaues Meer. Der globale Markt ist in mehrere Segmente mit völlig unterschiedlichen Regeln unterteilt, die verschiedene Fähigkeiten der Automobilhersteller auf die Probe stellen.
Südostasien ist das Hauptschlachtfeld für kostengünstige Modelle. Japanische Verbrennerfahrzeuge haben tiefe Wurzeln, und lokale Verbraucher sind sehr preissensibel. Chinesische Automobilhersteller steigern ihren Absatz schnell dank ihrer Vorteile bei Kosten und Konfiguration. Ihre Schwäche liegt in der schwachen Markenprämie, und sie geraten leicht in den internen Wettbewerb untereinander.
Europa ist ein Ort, der sowohl die Markenstärke als auch die Compliance-Fähigkeit auf die Probe stellt. Die WVTA-Gesamtfahrzeugzertifizierung, die Kohlenstoffgrenzausgleichsregelung, die Verordnung über ausländische Subventionen und die Antisubventionsregeln für Elektrofahrzeuge bilden gemeinsam eine hohe Eintrittsschwelle.
Die Märkte in Lateinamerika und im Nahen Osten haben ein beträchtliches Wachstumspotenzial und ein relativ freundliches politisches Umfeld, aber Mängel in der Infrastruktur, Wechselkursschwankungen und geopolitische Risiken sind allgegenwärtig. Die Entwicklung von BYD in Brasilien ist sehr repräsentativ: Im Oktober wurden dort 24.114 Einheiten verkauft, was den vierten Platz auf dem Markt bedeutet.
Der nordamerikanische Markt ist durch strenge Handelsbarrieren und lokale Subventionsregeln eingeschränkt, sodass der Kanal für den direkten Export von Gesamtfahrzeugen im Wesentlichen geschlossen ist. Er ist zu einem Segment in der globalen Landschaft chinesischer Automobilhersteller geworden, das nur schwer zu durchbrechen ist.
Die unterschiedlichen Regeln auf verschiedenen Märkten bestimmen, dass die Kernprüfung des Wettbewerbs bei der Expansion ins Ausland nicht darin liegt, ob man die Fahrzeuge verkaufen kann, sondern darin, den richtigen Markt auszuwählen und das richtige Geschäftsmodell zu finden.
Der direkte Export von Gesamtfahrzeugen ist ein leichtes Modell mit schneller Umsetzung und niedrigen Investitionen, ist aber sehr anfällig für Zölle, Wechselkurse und politische Änderungen. Der Aufbau lokaler Fabriken, lokaler Lieferketten und F&E-Systeme ist ein schweres Modell mit längerem Investitionszyklus, das aber Handelsbarrieren umgehen und nah an lokalen Nutzern sein kann.
03 Ein Prüfungsort mit höherem Schwierigkeitsgrad
Das Inland ist eine schwierige Situation, aber das Ausland ist keineswegs ein einfacher Weg. Die schönen Verkaufszahlen können die Lücken in der Gewinn- und Verlustrechnung nicht verdecken.
XPeng, das dank der zweiten Wachstumskurve im Ausland einen neuen Höchstwert bei den Auslieferungen im Jahr erzielte, konnte die Gewinnschwelle nicht überschreiten. Im Halbjahresbericht 2026 erzielte XPeng einen Umsatz von 32,78 Milliarden Yuan, was einem leichten Rückgang von 3,8 % entspricht, und einen Halbjahresverlust von 3,12 Milliarden Yuan.
Die Bruttomarge von BYD stieg im ersten Halbjahr um 0,84 Prozentpunkte auf 18,85 %, und die Bruttomarge des Automobilgeschäfts betrug 22,33 %. Dennoch ist der den Aktionären zuzurechnende Nettogewinn vier Quartale in Folge im Vergleich zum Vorjahreszeitraum gesunken.
Der Umfang steigt, aber die Gewinne folgen nicht – das ist die gemeinsame Situation der gesamten Branche.
Noch alarmierender ist, dass es im Ausland nicht einfacher ist, Geld zu verdienen als im Inland.
Jede Kostenposition wie die Einrichtung von Vertriebskanälen, lokales Marketing, After-Sales-Netzwerke und Compliance-Zertifizierung ist deutlich höher als im Inland. Viele Unternehmen haben schöne Auslandsverkaufszahlen, aber negative Gewinne, was im Wesentlichen bedeutet, dass sie durch Gewinne aus dem inländischen Markt gestützt werden.
Darüber hinaus führt der konzentrierte Export einer großen Anzahl von Niedrigpreismodellen leicht dazu, dass „chinesische Autos“ in den Köpfen ausländischer Nutzer als „billige Autos“ festgelegt werden. Sobald dieser Eindruck entstanden ist, ist es sehr schwierig, später eine Prämie für hochwertige Modelle zu erzielen.
Neben den versteckten Gefahren ist die Trennung der Routen zwischen führenden Unternehmen bereits klar erkennbar.
Die Vertreter der kostengünstigen Massenvertriebsfraktion sind BYD, Chery, SAIC und Leapmotor. Ihre gemeinsamen Merkmale sind Priorisierung des Umfangs, Senkung der Preise und dichte Ausweitung der Vertriebskanäle. Chery ist das typischste Beispiel: Im ersten Halbjahr betrug der Umsatz 143,28 Milliarden Yuan, was nur einem Anstieg von 1,2 % im Vergleich zum Vorjahreszeitraum entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 8,567 Milliarden Yuan, ein Rückgang von 11,7 % im Vergleich zum Vorjahreszeitraum. Aber der Auslandsumsatz betrug 98,968 Milliarden Yuan, ein starker Anstieg von 51 % im Vergleich zum Vorjahreszeitraum, was fast 70 % des Gesamtumsatzes entspricht. Mit anderen Worten, die Gewinn- und Verlustrechnung