Das Token-Geschäft boomt, aber die führenden Zwischenhändler haben noch kein Geld verdient
Eine Gruppe von Unternehmen, die im Token-Geschäft tätig sind, strebt derzeit den Kapitalmarkt an.
Kürzlich hat das KI-Infrastrukturunternehmen Infinicore den Abschluss einer C-Finanzierungsrunde in Höhe von 2,3 Milliarden Yuan bekanntgegeben, womit sich die gesamte Finanzierung auf 4,3 Milliarden Yuan beläuft. Medienberichten zufolge hat es bereits vertraulich einen Antrag auf Börsennotierung bei der Hongkonger Börse eingereicht. Zwei weitere Unternehmen haben ihre Anträge bereits öffentlich eingereicht: Jiuzhang Yunji reichte am 29. September sein Prospekt bei der Hongkonger Börse ein, und bereits Ende Juni hat Silicon Flow den Börsengang in Hongkong gestartet.
Keines der drei Unternehmen konzentriert sich hauptsächlich auf die Entwicklung allgemeiner großer Modelle, sondern hofft, Einnahmen aus der schnell wachsenden Nachfrage nach Modellaufrufen zu erzielen. Durch Technologien wie Rechenkapazitätssteuerung, Modellimplementierung und Inferenzoptimierung wandeln sie untergeordnete Rechenressourcen in KI-Dienste um, die von Unternehmen und Entwicklern direkt genutzt werden können.
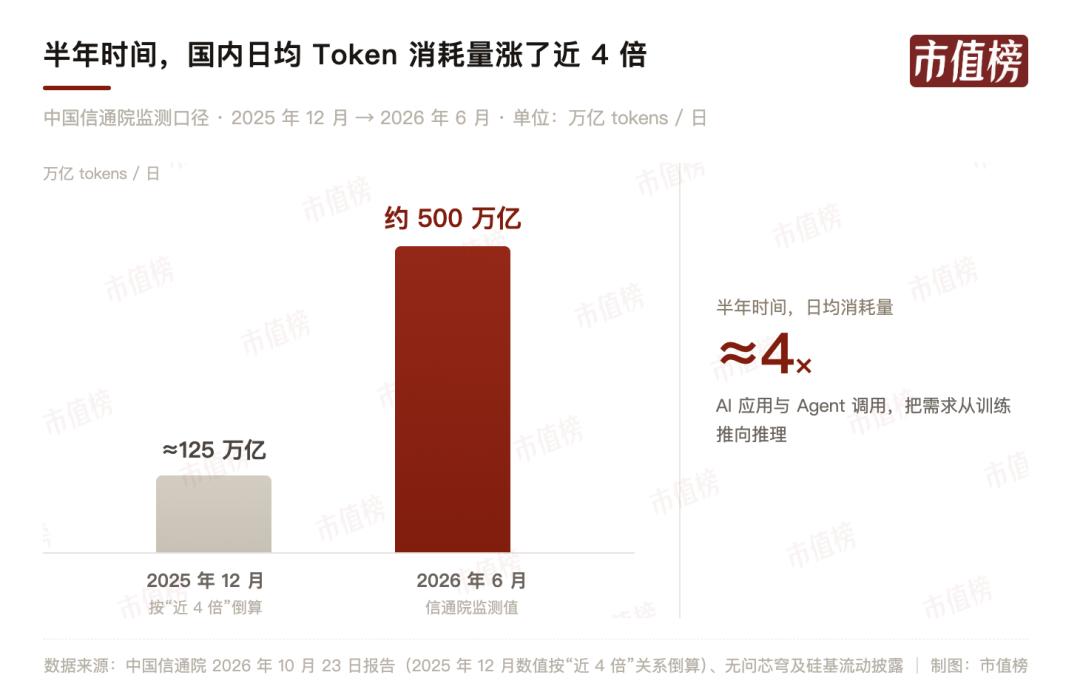
Dieses Geschäft expandiert rasant. Aus einem am 23. Oktober von der China Academy of Information and Communications Technology (CAICT) veröffentlichten Bericht geht hervor, dass im Juni 2026 der tägliche durchschnittliche Token-Verbrauch im Inland etwa 500 Billionen betrug, was fast dem Vierfachen des Wertes vom Dezember 2025 entspricht.
Das Nachfragewachstum bedeutet jedoch nicht, dass das Geschäft hochprofitabel ist. Im Jahr 2025 stieg der Umsatz von Silicon Flow im Jahresvergleich um 653,2 %, während die kombinierte Bruttomarge auf -24 % fiel; der Jahresumsatz von Jiuzhang Yunji überstieg bereits 1 Milliarde Yuan, wobei die Haupteinnahmen nach wie vor aus dem Aufbau intelligenter Recheninfrastruktur und nicht aus dem Token-Verkauf stammen.
Das realistischere Problem besteht darin, dass Modellanbieter wie DeepSeek selbst APIs verkaufen und Cloud-Anbieter wie Alibaba Cloud und Volcano Engine ebenfalls über Rechenkapazität und Kunden verfügen. Da sowohl die vorgelagerten als auch die nachgelagerten Parteien direkt Modelldienste anbieten können, womit verdienen diese Unternehmen in der Mitte der Industriekette eigentlich Geld? Kann der Verkauf von Token zu einem guten Geschäft werden?
01 Modellanbieter verkaufen selbst Token – warum braucht es noch Zwischenhändler?
Seit diesem Jahr beginnen immer mehr KI-Infrastrukturunternehmen, das Token-Geschäft aufzunehmen.
Im Juni hat Jiuzhang Yunji, das hauptsächlich im Aufbau intelligenter Recheninfrastruktur und bei Rechenkapazitätsdiensten tätig ist, die Strategie „KI-Fabrik“ vorgestellt und den Token Plan eingeführt. Dabei kombiniert es seine vorhandenen intelligenten Rechenressourcen mit großen Modellen, um Entwicklern und Unternehmen standardisierte, messbare und nach Bedarf bezahlte One-Stop-Token-Rechenkapazitätsdienste anzubieten.
Einen Monat später stellte Infinicore auf der World Artificial Intelligence Conference die Strategie „Vorderes Geschäft, hintere Fabrik, ein Zentrum“ vor und machte die Token-Fabrik zu einem wichtigen Bestandteil seines Geschäftssystems. Das Unternehmen gab bekannt, dass zwischen Dezember 2025 und Juli 2026 die tägliche Anzahl von Token-Aufrufen auf seiner Agentic MaaS-Plattform um etwa das 40-fache gestiegen ist.
Silicon Flow, das bereits früher in den Token-Markt eingetreten ist, expandiert nun auch in den Bereich Unternehmensdienste. Im Oktober gab das Unternehmen seine Zusammenarbeit mit Voyah Automobil bekannt, um für letzteres ein einheitliches Gateway für große Modelldienste zu errichten, das die Schnittstellen mehrerer Modellanbieter verwaltet.
Die drei Unternehmen haben unterschiedliche geschäftliche Ausgangspunkte, aber alle bemühen sich derzeit um mehr Nachfrage nach Modellaufrufen. Dahinter verbirgt sich eine Veränderung der Nachfragestruktur auf dem Markt für große Modelle.
In den letzten Jahren war das am meisten beachtete Segment der KI-Branche das Modelltraining. Unternehmen investierten große Summen in den Kauf von GPUs und den Aufbau intelligenter Rechenzentren, um den Rechenbedarf für die Modellentwicklung zu decken. Mit der Verbreitung von KI-Anwendungen, insbesondere dem Aufstieg von Agenten in diesem Jahr, bringt die Modellinferenz jedoch einen größeren Zuwachs.
Aus dem am 23. Oktober von der CAICT veröffentlichten Bericht geht hervor, dass im Juni 2026 der tägliche durchschnittliche Token-Verbrauch im Inland etwa 500 Billionen betrug, was fast dem Vierfachen des Wertes vom Dezember 2025 entspricht.
Das schnelle Nachfragewachstum zieht natürlich mehr Anbieter an.
Das Problem besteht jedoch darin, dass Modellanbieter wie DeepSeek, Zhipu und Moonshot selbst APIs verkaufen, und große Konzerne wie Alibaba Cloud und Volcano Engine verfügen über eigene Modelle und Cloud-Computing-Plattformen. Da man direkt beim Hersteller kaufen kann, welche Chancen bleiben dann noch für Drittunternehmen?
Einerseits nutzen Unternehmen große Modelle in immer mehr Szenarien, und die gleichzeitige Anbindung an mehrere Modellanbieter erhöht die Verwaltungskosten.
Am Beispiel von Voyah Automobil: Mit der Integration von KI in Geschäftsbereiche wie Kundenservice, Forschung und Entwicklung sowie Marketing führt die Anbindung mehrerer Modelle zu Problemen wie doppelter Entwicklung und verteilter Zugriffsberechtigung. Silicon Flow hat für das Unternehmen eine einheitliche Modellverwaltungsplattform aufgebaut, wodurch die Anbindungszeit für neue Modelle von mindestens einer Woche auf einen Tag verkürzt wurde.
Andererseits hinterlässt die Entwicklung von Open-Source-Modellen auch Chancen für Drittanbieter von Diensten.
Open-Source-Modelle wie DeepSeek und Qwen können von Dritten selbst implementiert werden. Wenn Unternehmen dasselbe Modell nutzen, können sie entweder die offizielle API wählen oder Inferenzdienste kaufen, die von Dritten angeboten werden.
Aber selbst bei gleichem Modell gibt es Unterschiede in der Dienstleistungsleistung verschiedener Plattformen.
Aus den neuesten Überwachungsergebnissen der CAICT geht hervor, dass die maximale Differenz der Ausgabegeschwindigkeit desselben Open-Source-Modells auf verschiedenen Plattformen fast das Doppelte beträgt, wobei einige Drittplattformen sogar die offiziellen Plattformen übertreffen.
Die Unterschiede ergeben sich hauptsächlich aus den Fähigkeiten bei der untergeordneten Modellimplementierung, Inferenzoptimierung und Rechenkapazitätssteuerung. Für Unternehmen mit hohem Aufrufvolumen können Unterschiede in der Inferenzgeschwindigkeit und den Stückkosten die Betriebskosten von KI-Anwendungen direkt beeinflussen.
Aus den Maßnahmen der drei Unternehmen geht hervor, dass das Token-Geschäft verschiedene Arten von Infrastrukturunternehmen anzieht. Sie bemühen sich sowohl um Kundennachfrage, die von Modellanbietern und Cloud-Anbietern noch nicht vollständig abgedeckt wird, als auch um Einnahmen in Bereichen wie Modellimplementierung, Rechenkapazitätssteuerung und Dienstbetrieb.
Allerdings verschärft sich auch der Wettbewerb.
Die ursprünglichen Modellanbieter können ihre Inferenzdienste kontinuierlich optimieren, Cloud-Anbieter verfügen über vollständigere Rechenressourcen und eine breitere Kundenbasis, und Unternehmen können sich auch dafür entscheiden, Modelle selbst zu implementieren. Selbst wenn unabhängige Dritte bessere Leistung und Dienste anbieten können, ist es nicht unbedingt möglich, langfristig einen Vorteil zu behalten.
Noch wichtiger ist: Wie viel Gewinn können diese Unternehmen in der Mitte der Industriekette letztendlich einbehalten, wenn die Nachfrage nach Token-Aufrufen stetig wächst?
02 Stehen in der Mitte der Industriekette – ist es einfach, mit Token Geld zu verdienen?
Aus den bereits veröffentlichten Finanzdaten geht hervor, dass der Verkauf von Token noch kein hochprofitables Geschäft ist.
Im Jahr 2025 belief sich der Umsatz von Silicon Flow auf 55,33 Millionen Yuan, was einem Jahreswachstum von 653,2 % entspricht, während die kombinierte Bruttomarge von 39,4 % auf -24 % fiel. Darin betrugen die Einnahmen aus dem Serverless-API-Geschäft, das direkt nach Token abgerechnet wird, etwa 14,3 Millionen Yuan. Die Bruttomarge des öffentlichen Cloud-Segments, das dieses Geschäft umfasst, sank auf -119 %, während die Bruttomarge des lokalen Implementierungsgeschäfts 82,5 % erreichte.
Silicon Flow hat zuvor gegenüber Medien erklärt, dass die Verluste hauptsächlich aus dem Serverless-API-Geschäft stammen, während dedizierte Instanzen und lokale Implementierungen den größten positiven Bruttogewinn liefern.
Das bedeutet, dass das direkt nach Token abrechnende Geschäft von Silicon Flow noch nicht profitabel ist, sondern die Implementierungs- und technischen Dienste für Unternehmen eine bessere Rentabilität aufweisen.
Bei Jiuzhang Yunji gibt es eine ähnliche Situation.
In der ersten Hälfte des Jahres 2026 erreichte die Bruttomarge der intelligenten Recheninfrastrukturlösungen des Unternehmens 41,1 %, während die Bruttomarge des intelligenten Rechencloud-Geschäfts nur 2,5 % betrug. Obwohl der Anteil der Einnahmen aus der intelligenten Rechencloud auf 26,1 % gestiegen ist, stützt sich Jiuzhang Yunji derzeit hauptsächlich auf Infrastrukturprojekte, um Bruttogewinne zu erzielen.
Die beiden Unternehmen haben unterschiedliche Geschäftsmodelle, aber ihre Finanzdaten weisen auf ein gemeinsames Problem hin: Warum sind Rechenkapazitäts- und Modelldienste, die scheinbar einfacher zu skalieren sind, weniger profitabel als Projektaufbau und Softwareimplementierung?
Der erste Faktor sind die Kosten.
Standardisierte Inferenzdienste erfordern in der Regel, dass der Anbieter im Voraus GPUs kauft oder mietet, Modelle implementiert und dann nach dem Aufrufvolumen der Kunden abrechnet. Selbst wenn Kunden vorübergehend keine Aufrufe durchführen, verschwinden die Miet-, Abschreibungs- und Betriebskosten nicht.
Im Jahr 2025 beliefen sich die Kosten für die Rechenressourcen von Silicon Flow auf 59,63 Millionen Yuan, was 86,9 % der Verkaufskosten ausmachte.
Im Vergleich dazu nutzt die lokale Implementierung hauptsächlich die vorhandenen Rechenressourcen der Kunden. Die Anbieter erzielen Einnahmen durch Softwarelizenzen, Systemimplementierung und technischen Support und müssen keine Rechenkapazitätskosten in gleichem Umfang tragen.
Auch Jiuzhang Yunji muss die Auslastung der Rechenkapazität erhöhen, um die Kosten zu verteilen. In der ersten Hälfte des Jahres 2026 stieg die Auslastung seiner Rechenressourcen von 56 % zum Ende des Jahres 2025 auf 79,6 %, aber die Bruttomarge der intelligenten Rechencloud betrug nach wie vor nur 2,5 %.
Ein weiteres Problem ist die Preissetzungsmacht.
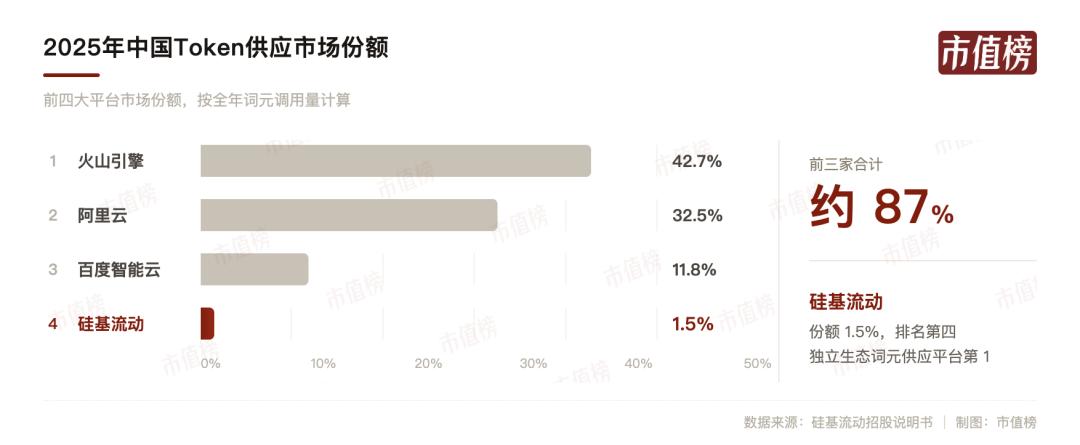
Aus den im Prospekt von Silicon Flow zitierten Daten geht hervor, dass die drei größten Plattformen auf dem chinesischen Token-Versorgungsmarkt im Jahr 2025 – Volcano Engine, Alibaba Cloud und Baidu Intelligent Cloud – zusammen etwa 87 % des Marktanteils einnahmen. Silicon Flow auf Rang vier hatte einen Anteil von nur 1,5 %.
Große Konzerne verfügen sowohl über Rechenkapazität und Modellressourcen als auch über eine große Anzahl von Unternehmenskunden und können durch Token-Dienste andere Cloud-Geschäfte ankurbeln. Unabhängige Diensteanbieter müssen zwischen den Beschaffungskosten für Rechenkapazität und dem für Kunden akzeptablen Verkaufspreis nach Gewinnen suchen.
Zudem ist die Preissetzungsmacht unabhängiger Diensteanbieter begrenzt.
Am Beispiel von Open-Source-Modellen wie DeepSeek und Qwen: Unternehmen können entweder die API des Herstellers kaufen oder Cloud-Anbieter oder Drittplattformen wählen. Für dasselbe Modell gibt es mehrere Anbieter, sodass Kunden Preis, Reaktionsgeschwindigkeit und Stabilität direkt vergleichen können.
Das bedeutet auch, dass unabhängige Diensteanbieter selbst dann, wenn sie die Inferenzkosten durch technische Optimierungen senken, nicht unbedingt alle eingesparten Kosten in Gewinne umwandeln können. Um Kunden zu gewinnen, müssen sie möglicherweise ihre Verkaufspreise weiter senken.
Infinicore versucht, durch eine höhere Inferenzeffizienz einen größeren Gewinnspielraum zu erzielen. Das Unternehmen gab bekannt, dass die Inferenzkosten im vergangenen Jahr um etwa 90 % gesunken sind, und zwischen Dezember 2025 und Juli 2026 stieg die tägliche Anzahl von Token-Aufrufen auf seiner Agentic MaaS-Plattform um etwa das 40-fache.
Allerdings hat Infinicore noch keine vollständigen Finanzberichte veröffentlicht, sodass derzeit nicht beurteilt werden kann, wie viel Umsatz und Gewinn das Wachstum des Aufrufvolumens und der Rückgang der Inferenzkosten letztendlich bringen werden.
Die drei Unternehmen stehen vor unterschiedlichen Herausforderungen. Silicon Flow hat bereits ein gewisses Volumen an Token-Aufrufen erreicht, muss aber die Bruttomarge seines öffentlichen Cloud-Geschäfts verbessern; Jiuzhang Yunji versucht, seine vorhandenen Rechenressourcen in kontinuierliche Einnahmen umzuwandeln; und Infinicore muss nachweisen, dass technische Optimierungen in tatsächliche Gewinne umgewandelt werden können.
Für diese Drittanbieter von Diensten ist das Token-Aufrufvolumen nur ein Teil des Geschäftsumfangs. Wie niedrig die Kosten für die Erzeugung von Token sein können und zu welchem Preis sie verkauft werden, entscheidet darüber, wie viel Geld am Ende übrig bleibt.
03 Wer kann im Token-Geschäft die Kunden behalten?
Für unabhängige Token-Diensteanbieter gibt es neben Technik und Kosten noch ein reales Problem: Wie können sie mehr Unternehmensaufträge erhalten?
Derzeit kaufen viele Unternehmen bereits Rechenkapazität, Speicher und Datenbanken auf Plattformen wie Alibaba Cloud und Volcano Engine. Für diese Unternehmen ist es möglich, Modelldienste über ihre bestehende Cloud-Plattform zu erwerben und dabei bereits vorhandene Einkaufsverträge, Abrechnungssysteme und technische Umgebungen weiter zu nutzen.
Dadurch haben große Cloud-Anbieter einen natürlichen Kanalvorteil beim Token-Verkauf. Sogar Modellanbieter beginnen, Token über Cloud-Plattformen zu verkaufen.
Am 21. Oktober gab OpenAI eine Zusammenarbeit mit Google Cloud bekannt und plant, seine großen Modelle und den Codex-Programmieragenten über letzteren zu verkaufen. Unternehmen können die Dienste von Open