Stark nach oben geschossen, die einheimischen Chips erleben einen gemeinsamen Boom
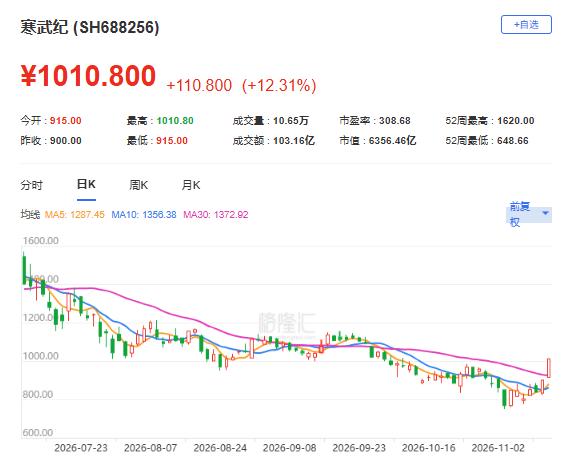
Am Vormittag des 12. November verzeichneten die vier führenden inländischen GPU-Unternehmen heute einen gemeinsamen Kursanstieg im Tageshandel. Zum Zeitpunkt der Veröffentlichung stieg Moore Threads um 9,69 %, Muxi Co., Ltd. um 10,71 %, Enflame Technology um 16,78 % und Biren Technology um 11 %. Als Spitzenreiter der inländischen KI-Chips stieg Cambricon ebenfalls um fast 12 %.
Die neuesten Quartalsberichte der vier Unternehmen wurden in dieser Marktrunde gemeinsam veröffentlicht. Moore Threads erzielte in den ersten drei Quartalen einen Umsatz von 3,289 Milliarden Yuan, was einem Anstieg von 319,15 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 38 Millionen Yuan, womit das Unternehmen erfolgreich von Verlust zu Gewinn wechselte.
Betrachtet man das dritte Quartal allein, erzielte Moore Threads einen Umsatz von 1,552 Milliarden Yuan, was einem Anstieg von 1773,9 % gegenüber dem Vorjahr entspricht. Der nicht nach außerordentlichen Posten bereinigte Nettogewinn betrug 20,0724 Millionen Yuan, womit das Gewinnziel für 2027 um ein Jahr früher als geplant erreicht wurde.
Die Gewinnleistung von Muxi Co., Ltd. ist dagegen stabiler. In den ersten drei Quartalen erzielte das Unternehmen einen Umsatz von 2,824 Milliarden Yuan, was einem Anstieg von 128,45 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn erreichte 639 Millionen Yuan, ein Anstieg von 284,94 % gegenüber dem Vorjahr.
Im dritten Quartal allein erzielte Muxi Co., Ltd. einen Umsatz von 1,5 Milliarden Yuan, was einem Anstieg von 367,12 % gegenüber dem Vorjahr entspricht. Der nicht nach außerordentlichen Posten bereinigte Nettogewinn erreichte 308 Millionen Yuan, während dieser Wert im zweiten Quartal nur 54 Millionen Yuan betrug.
Enflame Technology befindet sich derzeit noch in der Verlustphase, aber das Ausmaß der Verluste verringert sich kontinuierlich. In den ersten drei Quartalen erzielte das Unternehmen einen Umsatz von 2,332 Milliarden Yuan, was einem Anstieg von 331,74 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettoverlust betrug 754 Millionen Yuan, was einer Verringerung um 15,07 % gegenüber dem Vorjahr entspricht. Im dritten Quartal allein belief sich der Umsatz auf 1,212 Milliarden Yuan, ein Anstieg von 395,34 % gegenüber dem Vorjahr.
Als Zielunternehmen, das im September an der Science and Technology Innovation Board notiert wurde, verzeichnete Enflame Technology am ersten Handelstag einen starken Kursanstieg bei der Eröffnung. Derzeit beträgt die Anzahl der im Umlauf befindlichen Aktien 17,9 Millionen, die Umsatzrate 11,06 % und die Gesamtmarktkapitalisierung hat 239,2 Milliarden Yuan erreicht.
Bei einem horizontalen Vergleich der Finanzdaten der vier Unternehmen liegen die Umsatzwachstumsraten alle im dreistelligen Bereich von 128 % bis 332 %, aber es gibt Unterschiede bei der Gewinnrealisierung: Nur Muxi und Moore Threads haben Gewinne erzielt, während Enflame Technology noch die Verluste aus der Forschung und Entwicklung abbaut.
Die allgemeine Konjunktur der Branche wird in den makroökonomischen Statistiken bestätigt. Daten von Guojin Securities zeigen, dass die inländische Rechenleistungschip-Branche in den ersten drei Quartalen einen Umsatz von 39,189 Milliarden Yuan erzielte, was einem Anstieg von 74,71 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 9,606 Milliarden Yuan, ein Anstieg von 153,94 % gegenüber dem Vorjahr, wobei die Gewinnwachstumsrate deutlich höher ist als die Umsatzwachstumsrate.
Die beiden führenden Unternehmen der Branche stützen das Gesamtvolumen. Cambricon erzielte in den ersten drei Quartalen einen Umsatz von 9,526 Milliarden Yuan, was einem Anstieg von 106,76 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 3,715 Milliarden Yuan, ein Anstieg von 131,49 % gegenüber dem Vorjahr. Die Bruttomarge im einzelnen Quartal erreichte 58,69 % und die Gesamtmarktkapitalisierung belief sich auf 631 Milliarden Yuan.
Haiguang Information erzielte in den ersten drei Quartalen einen Umsatz von 14,955 Milliarden Yuan, was einem Anstieg von 57,58 % gegenüber dem Vorjahr entspricht. Der den Aktionären zuzurechnende Nettogewinn betrug 2,847 Milliarden Yuan, ein Anstieg von 45,12 % gegenüber dem Vorjahr.
Die externen Katalysatoren für die Marktentwicklung stammen hauptsächlich aus vier Bereichen, wobei die am meisten beachtete Nachricht in der vergangenen Nacht eintrat. Nach Berichten von The Wall Street Journal und Bloomberg bereitet sich das Board of Directors von Nvidia darauf vor, das Absetzungsverfahren für CEO Jensen Huang voranzutreiben. Es hat externe Einrichtungen kontaktiert, um einen Nachfolger auszuwählen, und erwägt die Ernennung eines vorläufigen CEO. Die Entscheidung soll frühestens am Mittwoch in einer Sitzung getroffen werden.
Der Markt reagierte direkt darauf: Die Aktien von Nvidia fielen nach Börsenschluss zeitweise um 8 % bis 9 %, und der kumulative Rückgang in den ersten drei Handelstagen dieser Woche betrug fast 7 %. Das Weiße Haus erklärte, es werde die Entscheidung des Aufsichtsrats nicht eingreifen, und das Unternehmen wird nächste Woche seinen Quartalsfinanzbericht veröffentlichen.
Der Kernauslöser dieses Ereignisses liegt in Problemen der Unternehmensführung und nicht in der Endnachfrage nach Rechenleistung. Laut Enthüllungen der New York Times hatte Jensen Huang eine unangemessene Beziehung zum direkt berichtenden Vizepräsidenten des Gesundheitsgeschäfts. Der Aufsichtsrat hat am 8. November eine unabhängige Untersuchung eingeleitet und eine Anwaltskanzlei zur Beteiligung beauftragt.
Der Kerneinfluss dieses Ereignisses auf die industrielle Kette inländischer Chips besteht in der erhöhten Sicherheit der Bestellungen. Wenn Nvidia in ein Vakuum im Management gerät, werden sein Produktfahrplan und der Lieferrhythmus für Großkunden mit Unsicherheiten konfrontiert. Die Bereitschaft der Cloud-Anbieter, die Lieferkettenrisiken zu verteilen, steigt, wodurch inländische Rechenleistungschips eine Unterstützung durch Erwartungsunterschiede erhalten.
Der zweite Katalysator stammt von der Spaltungsaktion von Alibaba. Am Abend des 10. November gab Alibaba bekannt, dass es bei der Hongkonger Börse einen Antrag auf die Abspaltung von T-Head für eine unabhängige Notierung eingereicht hat. T-Head hat am 11. September vertraulich die Anmeldeunterlagen eingereicht und wird nach der Notierung weiterhin ein Tochterunternehmen von Alibaba sein.
Die geschäftlichen Grundlagen von T-Head weisen ein gewisses Volumen auf. Bis April wurden insgesamt 560.000 Stück seiner KI-Chips der Zhenwu-Serie ausgeliefert, mehr als 650 Unternehmenskunden bedient, der Anteil der externen Kommerzialisierung übersteigt 60 % und der annualisierte Umsatz übersteigt 10 Milliarden Yuan. Die Massenproduktion des Zhenwu V900 ist für das erste Quartal 2027 geplant.
Referenzen zum Branchenanteil zeigen, dass nach IDK-Statistiken Huawei im Jahr 2025 mit 812.000 Stück an der Spitze der Auslieferungen von Cloud-KI-Beschleunigern in China steht, T-Head mit 265.000 Stück auf dem zweiten Platz liegt, Kunlunxin und Cambricon jeweils 116.000 Stück erreichen. Baidus Kunlunxin hat ebenfalls die Anmeldeunterlagen bei der Hongkonger Börse eingereicht und die Beratung für die Notierung an der Science and Technology Innovation Board gestartet.
Der dritte Katalysator stammt von der Veränderung der Preise für Rechenleistungsverleih. Der ausländische On-Demand-Rechenleistungsindex vom 10. November zeigt, dass der B200 um 1,9 % auf 6,97 US-Dollar pro Stunde stieg und der H100 um 1,7 % auf 3,06 US-Dollar stieg, womit beide neue historische Höchststände erreichten.
Die Angebotsseite der Rechenleistung befindet sich in einem anhaltend angespannten Zustand. Die neu entstandenen Cloud-Anbieter haben im dritten Quartal Bestellungen im Wert von 132,5 Milliarden US-Dollar in der Hand, die im Jahr 2027 lieferbare Kapazität ist fast ausverkauft, die effektive Nachfrage beträgt etwa das Zehnfache des gleichzeitigen Angebots, und die Preise für alle SKU steigen im vierten Quartal weiter, nachdem sie im Laufe des Jahres mehrmals angehoben wurden.
Die Preise für vorhandene Rechenleistungskarten steigen ebenfalls. Die Mieten der Ampere- und Hopper-Serie stiegen im Monatsvergleich um 30 % bis 50 %, und die Preise für alte Karten steigen ebenfalls, was das Merkmal des knappen Angebots in diesem Zyklus zeigt.
Der vierte Katalysator stammt von der Abbildung des ausländischen Marktes. In der vergangenen Nacht stieg Micron Technology um 11,89 %, SanDisk um 13 %, SK Hynix um 5,36 %, Kioxia um 5,55 %, AMD um 7,32 % und TSMC um 4,25 %. Die Stärkung der Speicher- und Rechenleistungssektoren bietet eine Referenz für den A-Aktien-Markt.
Darüber hinaus heißt es in Marktnachrichten, dass das nächste Modell V5 von DeepSeek auf inländischen Chips für das Vortraining basieren soll. Wenn dieser Weg umgesetzt wird, wird sich die inländische Rechenleistung von der Inferenzseite auf die Trainingsseite ausweiten, was einen größeren marginalen Zuwachs bringen wird.
Die Sitzung des Aufsichtsrats von Nvidia steht kurz bevor, und die Quartalsberichte der vier führenden GPU-Unternehmen sind alle vollständig veröffentlicht.
Nach der früheren ausreichenden Risikofreigabe und Korrektur hat der Sektor in letzter Zeit eine deutliche Überkorrektur nach oben erlebt. Wenn die allgemeine Erholungsbewegung der Technologieaktien weiter anhält, wird der Chipsektor, der sowohl industrielle Logik als auch grundlegende Unterstützungsfaktoren aufweist, höchstwahrscheinlich zu der bevorzugten Positionierungsmöglichkeit für Kapital in der Folgezeit.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "Gelonghui APP" (ID: hkguruclub), Autor: Alagon, veröffentlicht mit Genehmigung von 36Kr.