Der Photovoltaik-Branchenführer Tongwei gibt 1,4 Milliarden Yuan für die Schweinezucht aus, Liu Hanyuan gibt sich nicht damit zufrieden, nur einmal zu gewinnen.
Der Schweinepreis pendelt noch auf niedrigem Niveau, die Schweinezuchtunternehmen sind damit beschäftigt, ihre Verluste einzudämmen, während Tongwei beschlossen hat, 1,441 Milliarden Yuan auszugeben, um ein Schweinezuchtunternehmen zu übernehmen, das kurz vor einer Schuldenkrise steht.
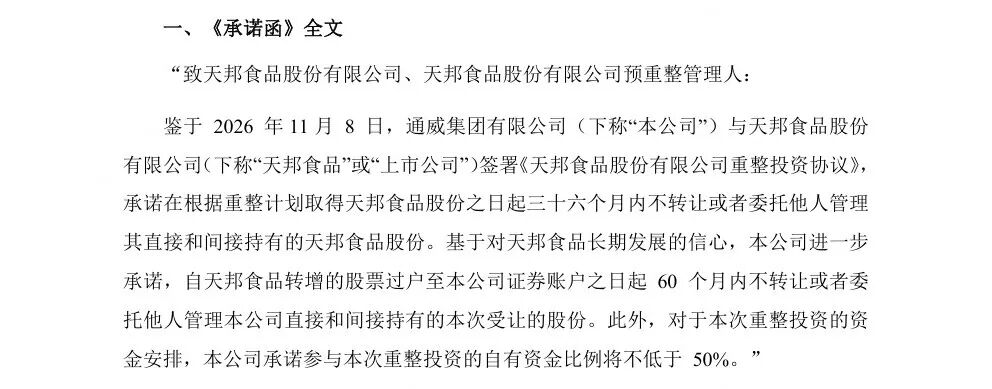
Am 9. November wurde laut einer Ankündigung von Tianbang Food die Tongwei Group als industrieller Investor für die Sanierung des Unternehmens bestätigt, und beide Seiten haben bereits das „Sanierungsinvestitionsabkommen“ unterzeichnet. Gemäß dem Abkommen beabsichtigt die Tongwei Group, 1,47 Milliarden neu ausgegebene Aktien von Tianbang Food zu einem Preis von 0,98 Yuan pro Aktie zu übernehmen, was einem Gesamtinvestitionsbetrag von 1,441 Milliarden Yuan entspricht. Nach Abschluss der Sanierung wird die Tongwei Group voraussichtlich 27,8 % der Anteile an Tianbang Food halten und zum kontrollierenden Aktionär des börsennotierten Unternehmens werden.
Dies ist keine gewöhnliche industrielle Übernahme. Bis zum Ende des dritten Quartals 2026 belief sich das Gesamtvermögen von Tianbang Food auf etwa 9,118 Milliarden Yuan, die Gesamtverbindlichkeiten auf etwa 8,925 Milliarden Yuan, und die Vermögensverschuldungsquote liegt nahe bei 98 %. Für dieses einst führende Unternehmen der Schweinezuchtbranche ist das Dringendste derzeit keine Expansion, sondern die Frage, wie es aus dem Schuldenmorast überleben kann.
Aber Tongwei hat offensichtlich eine andere Seite erkannt: Der Schweinezyklus befindet sich noch im Tiefststand, die Branchenkapazitäten passen sich ständig an, und die einst führenden Zuchtunternehmen beginnen, durch Sanierung einen neuen Ausweg zu suchen. Liu Hanyuan hat sich entschieden, zu diesem Zeitpunkt einzugreifen und Tianbang als industrieller Investor zu übernehmen – offensichtlich nicht nur, um eine finanzielle Investition zu tätigen.
Die Photovoltaik-Branche hat den Tiefpunkt noch nicht überwunden, und die Schweinezuchtbranche ist in eine neue Runde der Anpassung eingetreten. Zwei Branchen, zwei Zyklen: Liu Hanyuan hat sich entschieden, in der Tiefphase erneut zu investieren.
In diesem Tiefpunkt des Photovoltaik-Zyklus scheint er nicht bereit zu sein, nur einmal zu gewinnen.
Tongwei und Tianbang sind eigentlich alte Bekannte
Tongwei ist nicht das erste industrielle Kapital, das in der Tiefphase des Schweinezyklus notleidende Schweinezuchtunternehmen übernimmt.
Im Jahr 2023 hat die Twins Group eine ähnliche Maßnahme ergriffen. Damals steckte der einstige Schweinezuchtriese Zhengbang Technology tief in einer Schuldenkrise, verzeichnete zwei Jahre in Folge enorme Verluste, sein Schweinezuchtgeschäft schrumpfte stark, die Verbindlichkeiten überstiegen zeitweise das Vermögen, und das Unternehmen stand sogar am Rande einer Insolvenzsanierung.
Twins entschied sich schließlich für die Übernahme. Im Dezember 2023 wurde die Twins Group offiziell zum kontrollierenden Aktionär von Zhengbang Technology und stellte gemeinsam mit 16 Finanzinvestoren insgesamt 4,34 Milliarden Yuan an Sanierungsinvestitionsmitteln zur Verfügung.
Diese Transaktion wurde später zu einem repräsentativen Fall in der Sanierung von Schweinezuchtunternehmen. Twins hat Zhengbang nicht einfach als ein börsennotiertes Unternehmen behandelt, das auf die Begleichung seiner Schulden wartet, sondern sein eigenes Futtermittellieferungssystem, seine Erfahrungen im Zuchtmanagement und seine industriellen Ressourcen eingebracht. Im Jahr 2024 half Twins Zhengbang, 59 Schweinezuchtbetriebe und 16 Futtermittelwerke wieder in Betrieb zu nehmen. Im gesamten Jahr wurden 4,1466 Millionen Schweine geschlachtet, der Umsatz erreichte 8,87 Milliarden Yuan, was einem Anstieg von 26,86 % gegenüber dem Vorjahr entspricht, und im dritten Quartal desselben Jahres wurde ein positiver Betriebsgewinn erzielt.
Für Twins lag der Wert dieser Transaktion nicht nur darin, die Kontrolle über ein börsennotiertes Unternehmen zu erlangen, sondern auch darin, mit relativ begrenzten Sanierungsinvestitionen eine große Anzahl von stillgelegten Zuchtvermögen wiederzubeleben und den eigenen industriellen Umfang schnell zu erweitern.
Dies hat den Markt auch gezeigt, dass notleidende Unternehmen in der Tiefphase des Schweinezyklus nicht bedeuten, dass alle Vermögenswerte ihren Wert verloren haben. Für industrielles Kapital mit Futtermittellieferung, Zuchtmanagement und Finanzkraft kann die Last, die andere eilig loswerden wollen, auch eine Chance für die eigene Expansion sein.
Drei Jahre später ist Tongwei an der Reihe, eine ähnliche Sache zu tun.
Allerdings ist die Beziehung zwischen Tongwei und Tianbang viel komplexer als eine einzelne Sanierungsinvestition.
Als Gigant, der mit Futtermitteln begann und dann in die Photovoltaik-Branche einstieg, begann Tongwei bereits 2021 mit Tianbang zusammenzuarbeiten. Damals befand sich Tianbang in einer Phase der Geschäftsanpassung und wollte seine Futtermittelvermögen veräußern, um Ressourcen auf die Entwicklung der Schweinezucht zu konzentrieren. Tongwei wollte wiederum den Umfang seines Futtermittelgeschäfts erweitern. Die beiden Seiten fanden sofort zusammen: Tongwei erwarb mehrere Unternehmen für Aquakulturfutter und Schweinefutter unter dem Dach von Tianbang für 1,271 Milliarden Yuan und vereinbarte eine langfristige Zusammenarbeit bei der Lieferung von Schweinefutter.
Nach dieser Transaktion wurde die Verbindung zwischen den beiden Seiten nicht unterbrochen.
Im Jahr 2024 übertrug Tianbang zudem 30 % der Anteile an seinem Zuchtplattform für Zuchtschweine, Shiji Bio, für 1,65 Milliarden Yuan an Tongwei Agriculture. Nach Abschluss der Transaktion stieg Tongwei weiter in den Bereich der Zucht von Zuchtschweinen ein, während Tianbang durch den Verkauf von Anteilen Bargeld zurückerhielt.
Vom Futtermittel über die Zucht bis hin zur heutigen Schweinezucht hat die industrielle Beziehung zwischen Tongwei und Tianbang tatsächlich fünf Jahre lang Bestand gehabt. Früher war es Tianbang, das ständig einen Teil seiner Vermögenswerte an Tongwei verkaufte, jetzt ist Tongwei an der Reihe, Tianbang vollständig in seinen industriellen Plan aufzunehmen.
Aber interessanterweise hat Tongwei diesmal keine Eile gezeigt, günstig einzukaufen.
Der Sanierungsprozess von Tianbang hat tatsächlich schon lange gedauert. Zuvor hatte das Unternehmen mit anderen industriellen Investoren und Finanzinvestoren Sanierungsinvestitionsabkommen unterzeichnet, aber die betreffenden Investoren zogen sich nach und nach zurück, und die Sanierungsarbeiten gerieten zeitweise ins Stocken. Erst im November dieses Jahres wurde Tongwei schließlich zum neuen industriellen Investor.
Aus der Gestaltung der Transaktion geht hervor, dass Tongwei sich auch viele Spielräume offen gelassen hat.
Die 1,441 Milliarden Yuan werden nicht direkt zum Kauf von Aktien aus den Händen der ursprünglichen Aktionäre von Tianbang verwendet, sondern durch die Ausgabe neuer Aktien aus dem Kapitalrücklage erworben. Tianbang plant, etwa 3,066 Milliarden neue Aktien auszugeben, von denen 1,47 Milliarden bedingt von Tongwei übernommen werden, während die restlichen Aktien zur Begleichung von Schulden verwendet werden. Die von Tongwei gezahlten Investitionsmittel werden hauptsächlich für Insolvenzkosten, gemeinsame Verbindlichkeiten und die Begleichung von Forderungen verwendet und fließen nicht direkt in die Taschen der ursprünglichen Aktionäre.
Noch bemerkenswerter ist, dass Tongwei nicht versprochen hat, alle Finanzlücken von Tianbang bedingungslos zu übernehmen. Es verlangt, dass Finanzinvestoren gemeinsam teilnehmen und die Verantwortung für die Deckung nicht rechtzeitig eingegangener Investitionsmittel übernehmen. Gleichzeitig verspricht Tongwei, dass der Anteil der eigenen Mittel an dieser Sanierungsinvestition nicht weniger als 50 % beträgt, und verlängert die Sperrfrist für die erworbenen Aktien freiwillig auf 60 Monate. Gemäß dem Abkommen muss Tongwei zudem zunächst eine Investitionskaution von etwa 288 Millionen Yuan zahlen, was 20 % des gesamten Investitionsbetrags entspricht.
Das bedeutet, dass Tongwei zwar bereit ist, die Rolle des industriellen Investors zu übernehmen, aber nicht beabsichtigt, alle Risiken auf sich zu nehmen. Es braucht andere Investoren, die gemeinsam Mittel bereitstellen, die endgültige Genehmigung des Sanierungsplans durch das Gericht, und es braucht, dass die ursprünglichen Vermögenswerte von Tianbang nach der Sanierung tatsächlich wieder in Betrieb genommen werden.
In gewisser Weise ähnelt diese Transaktion der Sanierung von Zhengbang durch Twins: Beide sind industrielle Kapitalgeber, die in der Tiefphase der Branche die vorhandenen Vermögenswerte notleidender Unternehmen durch Sanierung erwerben. Aber die Vorgehensweise von Tongwei betont offensichtlich stärker die Synergie zwischen den Industrieketten und die Kontrolle der Investitionsrisiken.
Schließlich hat Tongwei selbst den Tiefpunkt der Photovoltaik-Branche noch nicht überwunden. Der Druck aus Produktionskapazitäten und Finanzmitteln, der durch die kontinuierliche Expansion in den letzten Jahren entstanden ist, besteht weiterhin, und die Gruppe hat in Folge größere Betriebsverluste erlitten. Vor diesem Hintergrund sind 1,441 Milliarden Yuan keine Summe, die man völlig ignorieren kann.
Eher als dass Liu Hanyuan in der Tiefphase des Schweinezyklus ein riskantes finanzielles Investment wagt, nutzt er vielmehr einen relativ umsichtigen Ansatz, um für Tongwei erneut einen Teil der landwirtschaftlichen Industrielandschaft zu erobern.
Liu Hanyuan sucht noch nach der nächsten Karte für die Photovoltaik-Branche
Wenn die Sanierung von Tianbang ein Schritt von Tongwei zur Neuordnung der landwirtschaftlichen Industriekette ist, dann ist die gleichzeitig laufende Übernahme von Qinghai Lihao eine weitere Wette von Liu Hanyuan in der Photovoltaik-Branche.
Tatsächlich ist dies nicht das erste Mal, dass Tongwei versucht, Konkurrenten in der Tiefphase der Photovoltaik-Branche zu erwerben.
Im August 2024 kündigte Tongwei Co., Ltd. an, dass sie plant, durch Kapitalerhöhung und Aktienkauf mindestens 51 % der Anteile an Runyang Co., Ltd. zu einem Preis von nicht mehr als 5 Milliarden Yuan zu erwerben.
Runyang war einst eines der drei weltweit führenden Unternehmen beim Versand von Photovoltaik-Zellen und hat in mehreren Gliedern der Photovoltaik-Industriekette Layouts vorgenommen. Aber mit dem Eintritt der Branche in einen Zyklus von Überkapazitäten geriet dieses einstige Starunternehmen in Betriebsschwierigkeiten, seine Finanzkette stand unter Druck, und einige Produktionsstandorte wurden stillgelegt.
Für Tongwei, das zu dieser Zeit ebenfalls in der Tiefphase der Branche steckte, war dies ursprünglich eine sehr attraktive Transaktion: Mit einem Einsatz von nicht mehr als 5 Milliarden Yuan hätte man die Chance, die Kontrolle über einen einst weltweit führenden Hersteller von Photovoltaik-Zellen zu erlangen.
Aber diese von der Öffentlichkeit mit hohen Erwartungen bedachte Übernahme kam schließlich nicht zustande.
Im Februar 2025 gab Tongwei bekannt, dass die beabsichtigte Kapitalerhöhung für Runyang beendet wurde, mit der Begründung, dass nach mehreren Runden von Due-Diligence-Prüfungen und Geschäftsverhandlungen einige Geschäftsbedingungen zwischen den Transaktionsparteien noch nicht einheitlich vereinbart werden konnten.
Tongwei ist zwar ausgestiegen, aber die Geschichte, die Tongwei Runyang hinterlassen hat, ist noch nicht zu Ende.
Schon als Tongwei die Übernahme vorschlug, war die Yueda Group unter dem Dach des staatlichen Vermögens von Yancheng daran beteiligt, investierte zunächst 1 Milliarde Yuan und beteiligte sich schrittweise am Betriebsmanagement von Runyang. Die ursprüngliche Vereinbarung sah vor, dass Tongwei nach Abschluss der Transaktion die Aktien erwirbt, die Yueda durch die vorherige Kapitalerhöhung erworben hat.
Nach dem Ausstieg von Tongwei stützte sich Runyang weiterhin auf die Unterstützung des staatlichen Vermögens und die Entschuldung durch die Umwandlung von Lieferantenforderungen in Aktien.
Im Februar 2025 erwarben jeweils Jiejia Weichuang und Autwei Aktien von Runyang im Wert von 720 Millionen Yuan bzw. 180 Millionen Yuan durch Forderungen und erwarben zusammen etwa 10,11 % der Anteile. Danach beteiligten sich auch Geräteunternehmen wie Tuosida, Robotecco, Gaice Co., Ltd. und Jingshan Light Machinery nacheinander an Kapitalerhöhungen oder der Umwandlung von Forderungen in Aktien.
Die einstigen Geräteanbieter wurden nach und nach zu Aktionären von Runyang. Bis Ende Juni 2025 beliefen sich die umgewandelten Forderungen der sechs Geräteunternehmen auf insgesamt 1,31 Milliarden Yuan, zuzüglich der 1 Milliarde Yuan, die Yueda zuvor investiert hatte, erhielt Runyang insgesamt etwa 2,31 Milliarden Yuan an Finanzmitteln und Unterstützung bei der Entschuldung.
Aber diese Finanzmittel und die Schuldenanpassungen haben Runyang nicht schnell aus dem Tiefpunkt geholt. Im Jahr 2025 erzielte Runyang einen Umsatz von 11,407 Milliarden Yuan, verzeichnete aber immer noch einen Nettoverlust von 1,601 Milliarden Yuan.
In gewisser Weise erklärt die spätere Erfahrung von Runyang auch, warum Tongwei nicht darauf bestanden hat, diese Übernahme abzuschließen: Die Vermögenswerte in der Tiefphase der Photovoltaik-Industrie sind zwar günstig, aber die Schulden, Betriebsverluste und fortlaufenden Investitionen, die man nach der Übernahme übernehmen muss, sind nicht unbedingt leichter als der Übernahmepreis selbst.
Aber Runyang aufzugeben, bedeutet nicht, dass Liu Hanyuan auf Übernahmen verzichtet.
Im Jahr 2026 richtete Tongwei seinen Blick erneut auf Qinghai Lihao. Im Gegensatz zu Runyang, das mehrere Glieder der Photovoltaik-Industriekette abdeckt, konzentriert sich Lihao hauptsächlich auf das Polysilizium-Geschäft und verfügt derzeit über eine Jahreskapazität von 150.000 Tonnen photovoltaiktauglichem hochreinem Polysilizium. Für Tongwei, das selbst einer der weltweit führenden Hersteller von Polysilizium ist, handelt es sich hierbei um ein vertrauteres industrielles Vermögen.
Dieses Jahr im März veröffentlichte Tongwei den Transaktionsplan für den Erwerb von 100 % der Anteile an Lihao Qingneng, wobei der geschätzte Gesamttransaktionspreis nicht mehr als 4,8 Milliarden Yuan beträgt. Wenn die Transaktion reibungslos abgeschlossen wird, wird Tongwei den Umfang seiner Siliziummaterial-Kapazitäten auf der ursprünglichen Grundlage weiter ausweiten und gleichzeitig die Ressourcen von Lihao in Bereichen wie grüne Energie und hochreinem Polysilizium integrieren.
Aber genau wie Runyang befindet sich auch Lihao in Betriebsverlusten.
Im Jahr 2025 verzeichnete Lihao Qingneng einen Nettoverlust von 379 Millionen Yuan; in den ersten drei Quartalen 2026 weitete sich der Verlust auf 676 Millionen Yuan aus. Vor dem Hintergrund, dass die Photovoltaik-Branche noch keine Gewinne erzielt, bedeutet diese Übernahme auch, dass Tongwei einen beträchtlichen Betriebsdruck tragen muss.
Daher hat Tongwei, selbst nachdem beide Seiten die Transaktion gestartet haben, keine Eile gezeigt, den endgültigen Plan festzulegen.
Dieses Jahr im September gab Tongwei bekannt, dass sich aufgrund der Veränderung der Marktumgebung