Mehr als 70 % der neu aufgelegten quantitativen Private-Placement-Fonds verfehlen ihre Leistungsziele.
In diesem Jahr hat der private Kapitalmarkt bei der Emissionsseite ein beeindruckendes Ergebnis vorgelegt.
Laut Daten von Simuwang war die Begeisterung für die Registrierung privater Fonds seit Jahresbeginn hoch. Bis zum 31. Oktober 2026 wurden insgesamt 12673 private Wertpapierfonds registriert, was einem Anstieg von 27,20 % im Vergleich zum Vorjahr entspricht. Die Zahl hat bereits die gesamte Registrierungsmenge des Vorjahres überstiegen. Auf der Rangliste der Registrierungsmengen belegen quantitativ ausgerichtete private Fonds die ersten zehn Plätze.
Auf der Ergebnisseite zeichnet sich jedoch langsam ein Bild des bevorstehenden Winters ab, bei dem der Nettovermögenswert einer großen Anzahl von in diesem Jahr neu aufgelegten quantitativen Long-Produkten einbricht.
Der starke Absatz und die schlechte Performance bilden einen starken Kontrast bei den neu aufgelegten quantitativen privaten Fonds.
Registrierungswelle
Laut Daten von Simuwang wurden in den ersten zehn Monaten dieses Jahres 12673 private Wertpapierfonds registriert. Nach der Strategieverteilung betrachtet ist die Aktienstrategie nach wie vor die absolute tragende Säule des Marktes. Die Anzahl der in diesem Jahr registrierten privaten Fonds mit Aktienstrategie erreichte 8399, was einem Anteil von 66,27 % entspricht und 28,44 % höher liegt als im gleichen Zeitraum des Vorjahres.
Bemerkenswert ist, dass die Multi-Asset-Strategie vom Markt gut angenommen wurde. Die Registrierungsmenge in diesem Jahr erreichte 1927, was einem Anteil von 15,21 % und einem Anstieg von 33,26 % im Vergleich zum Vorjahr entspricht.
Bei diesem Emissionsfest zeigten die privaten Fonds mit einem verwalteten Vermögen von über 100 Milliarden Yuan eine starke Fähigkeit, Kapital anzuziehen. Bis zum 31. Oktober wurden unter den 2664 privaten Wertpapierverwaltern, die in diesem Jahr registrierte Produkte auf den Markt gebracht haben, insgesamt 4404 Produkte von 125 privaten Fonds mit über 100 Milliarden Yuan verwaltetem Vermögen registriert, was 34,75 % der gesamten Marktmenge entspricht. Diese 125 Großunternehmen registrierten durchschnittlich 35,23 Produkte pro Unternehmen, was weit über dem Branchendurchschnitt von 4,76 liegt.
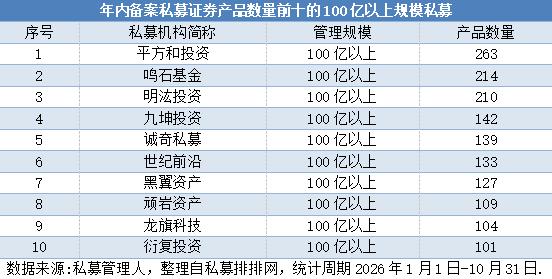
Aus der Rangliste der Registrierungsmengen gehen die großen quantitativen Institutionen auf den ersten zehn Plätzen hervor. Pinghe Investment steht mit 263 registrierten Produkten an der Spitze; Ming Shi Fund folgt dicht dahinter mit 214 registrierten Produkten; Minghao Investment überschritt ebenfalls die Marke von 200 mit 210 Produkten; Jiukun Investment registrierte in diesem Jahr 142 Produkte.
Einbruch der Performance
Im deutlichen Kontrast zur boomenden Emissionsseite steht die Performance der in diesem Jahr neu aufgelegten quantitativen Produkte. Nach dem Kapitalzufluss in diese Produkte konnten die erwarteten Renditen nicht erzielt werden, sondern es kam zu einem deutlichen Rückgang des Nettovermögenswerts.
Laut Daten des Forschungszentrums Haomai Fund fiel das Indexprodukt für quantitative Long-Strategien seit Jahresbeginn um 11,41 %, im letzten Monat um 13,93 % und die Rendite im letzten Jahr betrug -9,58 %. Bemerkenswert ist, dass die kumulierte Rendite dieses Index im letzten Jahr Anfang Mai einmal 16,95 % erreichte, aber die anschließende anhaltende Korrektur des Aktienmarktes ließ die früheren Gewinne dieser Produktgattung wieder verschwinden.
Darüber hinaus ergab eine Auswertung von Wind-Daten durch Reporter des Economic Observer, dass bis zum 6. November von 314 neu gegründeten quantitativen Long-Fonds aus dem Jahr 2026 mit offengelegten Daten 234 Produkte seit ihrer Gründung negative Renditen erzielten, was einer Verlustquote von 74,52 % entspricht. Die durchschnittliche Rendite dieser neuen Produkte beträgt -8,11 %, die Medianrendite -6,93 %.
Am schlechtesten schnitten die sechs Serienprodukte der Xingye Trust Evolution CSI 500 Index Enhanced ab. Diese Produkte wurden zwischen dem 15. April und 8. Juni 2026 aufgelegt und verzeichneten in diesem Jahr einen Renditerückgang von über 34 %. Beispielsweise betrug die Rendite des Xingye Trust Evolution CSI 500 Index Enhanced Nr. 3 seit seiner Gründung bis zum 30. Oktober -36,79 %.
Sogar die großen quantitativen Fonds mit über 100 Milliarden Yuan verwaltetem Vermögen, die bei der Registrierungsmenge weit vorne liegen, blieben nicht vollständig verschont. Daten von Drittanbietern zeigen, dass der Rückgang des Pinghe Dingsheng CSI 1000 Index Enhanced Nr. 126 Serie A seit seiner Gründung im April dieses Jahres 27,84 % erreicht hat; die Anteilsklasse C des Hongli Technology Rotation Balance Nr. 2 unter Longqi Technology fiel seit ihrer Gründung im März dieses Jahres um 27,92 %; der Rückgang der Klasse A des Century Frontier Quantitative Preferred Nr. 36 Phase 1 betrug ebenfalls 27,48 %.
Diese Schmerzen beim Nettovermögenswert haben sich teilweise in die Angst einiger Kunden umgewandelt. Ein Mitarbeiter des Marktbereichs eines führenden quantitativen privaten Fonds in Shanghai gestand gegenüber Reportern, dass die Schwankungen des Nettovermögenswerts von quantitativen Produkten in letzter Zeit deutlich ausgeprägt sind und die Aufmerksamkeit der Kunden auf den Rückgang der Überrendite deutlich gestiegen ist. Früher interessierten sich die Kunden mehr dafür, wie viel Gewinn sie mit dem Produkt erzielen können, jetzt fragen sie am häufigsten, warum es zu einem Rückgang kommt und ob sich dieser später wieder ausgleichen lässt. Auf Vertriebsseite muss nicht nur die Erklärung und Pflege bestehender Kunden gut erledigt werden, sondern auch die Auswahl neuer Produkte muss vorsichtiger erfolgen.
Verschwundenes Alpha
Warum erleidet die quantitative Long-Strategie in diesem Jahr, einem großen Emissionsjahr, einen weitverbreiteten Misserfolg?
GF Securities weist darauf hin, dass dieser aktuelle Rückgang der Überrendite nicht durch einen einzelnen Faktor verursacht wird, sondern durch die Überlagerung von drei Faktoren: der Ausweitung des Volumens der privaten Fonds, der Umkehrung des Marktstils und dem Rückgang des Handelsvolumens.
„Die Ausweitung des Volumens von quantitativen privaten Fonds untergräbt in gewissem Maße die Überrendite der Strategie. Kapital strömt in ähnliche Strategiebereiche, die Faktorbibliotheken überlappen sich stark und die Rhythmen der Portfolioumschichtung gleichen sich an. Die steigende Handelsüberfüllung verdünnt direkt die Alpha-Rendite pro Kapitaleinheit (Überrendite über den Marktbenchmark)“, so die Ansicht von GF Securities.
Zweitens führt die extreme Umkehrung des Marktstils zu einem synchronen Rückgang mehrerer Faktoren.
Nach Ansicht von GF Securities liegt das Wesen dieses aktuellen Rückgangs der Überrendite in dem kurzfristigen Versagen der Risikokontrollmethode für Einzelfaktoren in quantitativen Strategien unter extremen Bedingungen, bei denen sich der Marktstil nach hoher Überfüllung umkehrt und einige Faktoren gleichzeitig fallen. Aus der Performance der Barra-Stilfaktoren (eine Gruppe gemeinsamer Merkmale zur Erklärung von Renditeunterschieden von Aktien) betrachtet fielen die Beta- und Momentumfaktoren, die im ersten Halbjahr stark performt hatten, im Juli um 6,4 %. Gleichzeitig stieg die Verknüpfung zwischen den Stilfaktoren, es kam zu einem synchronen Rückgang, und der Korrelationskoeffizient der Renditen zwischen Beta-, Momentum-, Liquiditäts- und Residualschwankungsfaktoren stieg auf etwa 0,4 an.
„Die meisten Verwalter verwenden Einzelfaktor-Expositionsbegrenzungen zur Steuerung von Stilrisiken, wobei die implizite Annahme besteht, dass zwischen den Faktoren eine gewisse Unabhängigkeit besteht und Risiken durch Diversifikation abgesichert werden können. Wenn jedoch mehrere Faktoren gleichzeitig fallen, können die Beschränkungen auf Einzelfaktorebene die gemeinsame Exposition auf Portfolioebene nicht erkennen, sodass die Risikokontrollmaßnahmen vorübergehend versagen“, analysiert GF Securities weiter.
Darüber hinaus ist das Marktvolumen der „Treibstoff“ für den Betrieb quantitativer Modelle. Der durchschnittliche tägliche Handelsumsatz an den A-Aktien lag im ersten Halbjahr lange auf einem hohen Niveau von 2,5 Billionen bis 3 Billionen Yuan, fiel aber im Juli schnell unter 2 Billionen Yuan.
GF Securities ist der Ansicht, dass in einem Umfeld mit schrumpfendem Handelsvolumen die Geld-Brief-Spannen größer und das Orderbuch dünner werden. Für den gleichen Portfolioumsatz müssen höhere Transaktionskosten gezahlt werden. Gleichzeitig wirkt sich dies auch auf die T0-Handelsstrategie (umgekehrter Handel am selben Tag) aus. Die Rendite der T0-Strategie hängt von der effektiven Erfassung von tagesinternen Schwankungen und ausreichendem Handelsvolumen ab. Wenn das Handelsvolumen deutlich schrumpft und die tagesinternen Schwankungen abnehmen, wird auch der verfügbare Spielraum für Preisunterschiede verkleinert.
Es ist zu beachten, dass der Rückgang des Handelsvolumens im Juli hauptsächlich aus der passiven Schrumpfung aufgrund von angehäuften Aktien und unzureichender Übernahme während des schnellen Marktrückgangs stammt. Seine Tiefe liegt außerhalb des üblichen Schwankungsbereichs, sodass quantitativen Strategien nicht durch Anpassungen des üblichen Handelsrhythmus darauf reagieren können.
Auf der Suche nach einem neuen stabilen Zustand
Tatsächlich schreitet die chinesische private Fondsbranche in eine neue Phase voran, die von quantitativen Institutionen dominiert wird. Laut Daten von Simuwang stieg die Zahl der privaten Fonds mit über 100 Milliarden Yuan verwaltetem Vermögen in China bis Ende September 2026 auf 159, davon machen 75 quantitative private Fonds die Hauptgruppe aus. Nach dem Fest des wachsenden Volumens ist die Frage, wie die Performance wiederhergestellt werden kann und wie man sich an das neue Marktökosystem anpasst, das Damoklesschwert, das über jeder quantitativen Institution hängt.
Ein erfahrener Mitarbeiter einer quantitativen privaten Fondsinstitution in Peking sagte, dass nach historischen Erfahrungen die Wiederherstellung der quantitativen Überrendite stark von einem bestimmten Marktumfeld abhängt: Erstens muss die Marktvolatilität in den normalen Bereich zurückkehren; zweitens muss die Handelsaktivität des Marktes auf einem Niveau stabilisiert werden, das den Betrieb des vorhandenen verwalteten Vermögens unterstützen kann; drittens muss die Kapitalseite zu einem strukturellen Gleichgewicht zurückkehren.
„Im ersten Halbjahr dieses Jahres führte der Sogeffekt des KI-Technologiesektors auf das Marktkapital zu einer Verengung der Marktbreite und einer Verringerung der Effektivität der Aktienauswahl. Wenn sich die einseitige Ballung auflöst, der Markt zu einer Wiederherstellung des Stilgleichgewichts übergeht und zu einem Rotationsmarkt mit vielen starken Sektoren zurückkehrt, kann der Vorteil der quantitativen Long-Strategie, einzelne Aktien-Alpha durch Faktoren und Daten zu erfassen, effektiver zum Tragen kommen“, so der erfahrene Mitarbeiter der quantitativen privaten Fondsinstitution.
Wang Yamin, Gründer von Hainan Turing Fund, sagte, dass in Zukunft das Handelsvolumen des Marktes und die Frage, ob die Marktbreite sich erweitern kann, im Fokus stehen sollten. Wenn das Handelsvolumen anhaltend niedrig bleibt und die Marktrotation beschleunigt wird, könnten die früher überfüllten Faktoren wie Wachstum und Momentum sich umkehren und das Risiko des Portfolios in Bezug auf Marktkapitalisierungsexposition und Liquidität erhöhen. Daher sollten quantitative Strategien die Stil-Exposition streng kontrollieren, keine Wetten auf die Exposition von großen, mittleren, kleinen und Mikro-Aktien eingehen und die Fähigkeit verbessern, das Risiko von Liquiditätsmangel und extremen Rückgängen zu vermeiden.
Wang Yamin warnte: „Quantitatives Investieren sollte die Disziplin der Risikokontrolle einhalten und danach streben, Überrenditen zu erzielen, anstatt aktiv Risiken auszusetzen.“
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Economic Observer“, Autor: Hong Xiaotang, veröffentlicht mit Genehmigung von 36Kr.