Hesai: Schwache Prognose – verliert der Branchenprimus an Fahrt?
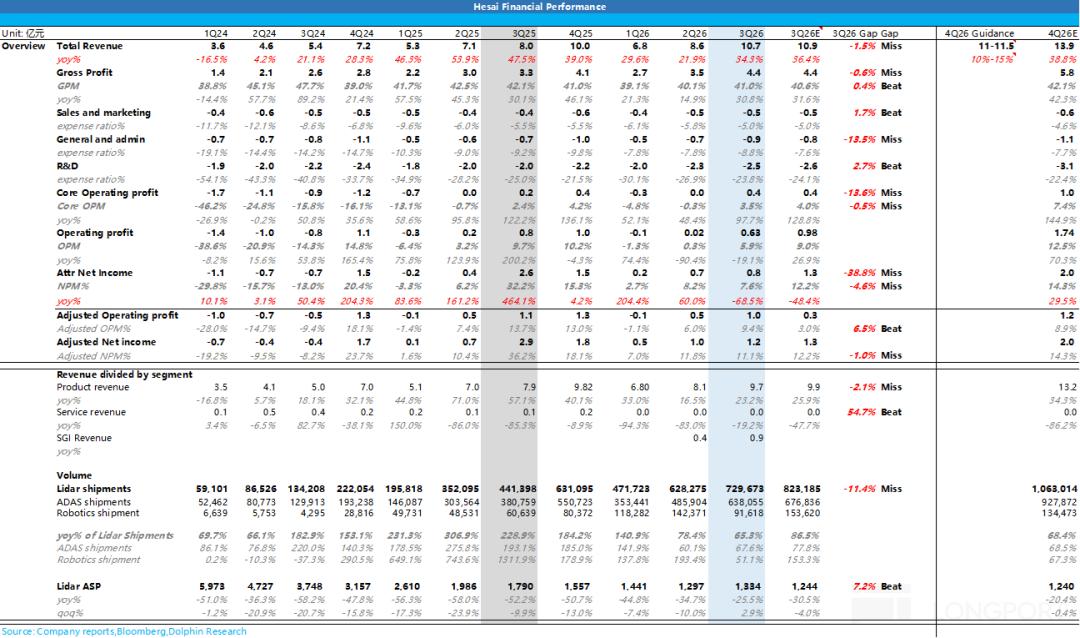
Insgesamt hat Hesai ein Ergebnis mit „günstigen Preisen, schwachen Absatzmengen und schwachen Prognosen“ vorgelegt: Der Umsatz erreichte nicht die untere Grenze der Prognose, die Liefermengen lagen deutlich unter der Prognose, und die Umsatzprognose für das 4. Quartal lag um etwa 20 % unter den Markterwartungen. Dennoch stieg der kombinierte Einheitspreis von LiDAR nach einem kontinuierlichen Rückgang erstmals im Quartalsvergleich an, und die Bruttomarge lag über den Erwartungen. Im Einzelnen:
① Gesamter Umsatz unter der Prognose: Im dritten Quartal belief sich der Gesamtumsatz auf 1,068 Milliarden Yuan, was einem Anstieg von 34,3 % gegenüber dem Vorjahr entspricht. Er lag unter der unteren Grenze der Unternehmensprognose von 1,1 bis 1,15 Milliarden Yuan (um etwa 3 % niedriger) und verfehlte erstmals in den letzten Quartalen die Prognose.
Nach Geschäftsbereichen betrachtet belief sich der Umsatz des neuen SGI-Geschäfts (Kosmo und Aktuatormodule) auf 91 Millionen Yuan, was einer nahezu Verdoppelung im Quartalsvergleich entspricht. In den ersten drei Quartalen summierte er sich auf etwa 135 Millionen Yuan und überstieg damit bereits das ursprüngliche Jahresziel von 100 Millionen Yuan zu Beginn des Jahres. Der Umsatz des Kern-LiDAR-Geschäfts betrug 978 Millionen Yuan und stieg gegenüber dem Vorjahr nur um 22,9 %, was hauptsächlich darauf zurückzuführen ist, dass die Liefermenge von LiDAR deutlich unter den Erwartungen lag.
② Die Liefermenge von LiDAR liegt deutlich unter den Erwartungen: Bezogen auf die Liefermenge wurden im 3. Quartal 729.700 Einheiten ausgeliefert, was einem Anstieg von 65 % gegenüber dem Vorjahr entspricht. Dies lag jedoch unter der Prognose von 800.000 bis 850.000 Einheiten und der Markterwartung von 823.000 Einheiten. Aufgeteilt ergibt sich Folgendes:
a. 638.100 Einheiten entfielen auf ADAS-Radare, was einem Anstieg von 68 % gegenüber dem Vorjahr entspricht und leicht unter der erwarteten Menge von 677.000 Einheiten liegt. Dies hängt hauptsächlich damit zusammen, dass die Absatzzahlen der Fahrzeugmodelle der nachgeschalteten Kunden nicht die Erwartungen erfüllten, und mehrere Automobilhersteller haben ihre Absatzziele für 2026 gesenkt;
b. Die Liefermenge von Robotik-Radaren betrug nur 91.600 Einheiten, was einem Rückgang von 36 % im Quartalsvergleich entspricht und weit unter der erwarteten Menge von 154.000 Einheiten liegt. Der Hauptgrund ist ein Problem bei einem großen nachgeschalteten Kunden, das die preisgünstige JT-Serie (hauptsächlich für Rasenmäher) belastete, während die Radare für Robotaxi und humanoide Roboter den Erwartungen entsprachen.
③ Aber der Preis hat den Rückgang gestoppt und ist gestiegen: Bezogen auf den Liefer-Einheitspreis liegt der kombinierte Durchschnittspreis bei etwa 1.334 Yuan, was einem Anstieg von etwa 3 % im Quartalsvergleich und einem Rückgang von etwa 26 % gegenüber dem Vorjahr entspricht, und liegt deutlich über dem erwarteten Wert von etwa 1.210 Yuan.
Der Anstieg stammt hauptsächlich aus Veränderungen der Produktstruktur: Das Management gab an, dass Robotik-Radare etwa 50 % des LiDAR-Umsatzes ausmachen. Daraus rückgerechnet liegt der Einheitspreis von Robotik-Radaren bei etwa 5.300 Yuan, und der Einheitspreis von ADAS-Radaren bei etwa 770 Yuan. Weniger preisgünstige Radare für Rasenmäher und mehr hochpreisige Radare für Robotaxi haben den kombinierten Durchschnittspreis angehoben, während der Einheitspreis von ADAS selbst weiterhin auf einem niedrigen Niveau liegt.
④ Die Bruttomarge liegt über den Erwartungen und erreicht 41 %: Im 3. Quartal belief sich die Bruttomarge auf 41,0 %, was über dem erwarteten Wert von 39,9 % liegt, 0,9 Prozentpunkte im Quartalsvergleich gestiegen ist und 1,1 Prozentpunkte gegenüber dem Vorjahr zurückgegangen ist (der Anteil von Produkten mit niedriger Bruttomarge ist gestiegen). Unter der Bedingung, dass die Liefermenge die Erwartungen nicht erfüllt, haben der Anstieg des Einheitspreises (mehr hochpreisige Radare für Robotaxi und humanoide Roboter) und die technische Kostensenkung die Bruttomarge gestützt.
⑤ Das Betriebsergebnis liegt unter den Erwartungen, der Verlust von SGI hat sich ausgeweitet: Im 3. Quartal belief sich das Betriebsergebnis auf 63 Millionen Yuan, was unter dem erwarteten Wert von etwa 98 Millionen Yuan liegt.
Das Betriebsergebnis des LiDAR-Bereichs stieg gegenüber dem Vorjahr um 88 % auf 145 Millionen Yuan, mit einer Profitabilität von etwa 15 %. Die Belastung stammt von SGI: Obwohl der Umsatz im Quartalsvergleich auf 90 Millionen Yuan verdoppelt wurde, weitete sich der Verlust auf etwa 83 Millionen Yuan aus. Das bedeutet, dass der Gewinnantrieb von dem vorherigen „Preisnachlass zur Mengensteigerung“ zu „stabile Preise im Kerngeschäft und Kapitalverbrauch im Neugeschäft“ gewechselt ist, und die kurzfristige Elastizität hängt vom Investitionsrhythmus von SGI ab.
⑥ Der starke Rückgang des Nettogewinns gegenüber dem Vorjahr wird hauptsächlich durch einmalige Erträge beeinflusst: Der GAAP-Nettogewinn belief sich auf 81 Millionen Yuan, was unter dem erwarteten Wert von 132 Millionen Yuan liegt. Der Rückgang von 69 % gegenüber dem Vorjahr ist hauptsächlich darauf zurückzuführen, dass im gleichen Zeitraum des Vorjahres ein einmaliger Ertrag von 185 Millionen Yuan anfiel. Nach Herausrechnung dieses Betrags stieg der GAAP-Nettogewinn gegenüber dem Vorjahr um etwa 14 %.
Kernansicht von Dolphin Research:
Insgesamt weist dieses Quartal die Merkmale „günstige Preise, schwache Absatzmengen und schwache Prognosen“ auf: Umsatz und Liefermenge erreichen beide nicht die Prognose, Bruttomarge und Einheitspreis liegen über den Erwartungen, und das Betriebsergebnis wird durch den Verlust von SGI belastet.
Noch wichtiger ist die Prognose für das 4. Quartal: Der Umsatz von 1,1 bis 1,15 Milliarden Yuan liegt um etwa 19 % unter der Markterwartung von etwa 1,39 Milliarden Yuan, stieg gegenüber dem Vorjahr nur um 10 % bis 15 % und im Quartalsvergleich nur um 3 % bis 8 %. Die Logik der Mengensteigerung in der Hochsaison von ADAS im zweiten Halbjahr ist praktisch gescheitert. Nach Berechnung mit einem LiDAR-Einheitspreis von etwa 1300 Yuan liegt die Liefermenge im 4. Quartal bei etwa 750.000 bis 800.000 Einheiten, was unter der Markterwartung von 1,06 Millionen Einheiten liegt.
Nach Berechnung mit dem Mittelwert der Umsatzprognose für das 4. Quartal beläuft sich der Gesamtjahresumsatz für 2026 auf etwa 3,73 Milliarden Yuan, was einem Anstieg von etwa 23 % gegenüber dem Vorjahr entspricht. Er liegt um etwa 11 % unter der unteren Grenze der ursprünglichen Prognose von 4,2 bis 4,6 Milliarden Yuan zu Beginn des Jahres und liegt auch unter der Markterwartung von 4,11 Milliarden Yuan. Die Gesamtjahresliefermenge von etwa 2,6 Millionen Einheiten (Anstieg von 60 % gegenüber dem Vorjahr) liegt ebenfalls unter der Prognose von 3 bis 3,5 Millionen Einheiten. Der Nettogewinn der ersten drei Quartale beträgt etwa 170 Millionen Yuan, der Gesamtjahreswert wird höchstwahrscheinlich nur bei etwa 250 Millionen Yuan liegen, das Gesamtjahresziel von 500 bis 700 Millionen Yuan ist praktisch nicht erreichbar.
Auf der Telefonkonferenz nannte das Management nur drei Gesamtjahresgrößen: SGI-Umsatz 2026 von 200 bis 300 Millionen Yuan, Bruttomarge nahe 40 %, Betriebskostenanstieg von etwa 20 % gegenüber dem Vorjahr (die zusätzlichen Kosten fallen vollständig bei SGI an, die Kosten des LiDAR-Geschäfts sinken gegenüber dem Vorjahr). Die Ziele von 3 bis 3,5 Millionen ausgelieferten Einheiten und 500 bis 700 Millionen Yuan Nettogewinn wurden nicht mehr erwähnt, was gleichbedeutend mit der stillschweigenden Aufgabe dieser Ziele ist. Für die schwache Leistung im 4. Quartal führt das Unternehmen die „moderate Nachfrage nachgeschalteter Kunden“ als Grund an.
Daher hat sich das Problem von Hesai von dem „zu schnellen Preisrückgang“ im letzten Quartal zu „stabilisierten Preisen, aber nicht nachkommenden Mengen“ gewandelt. Nach Aussage des Managements gibt es zwei Gründe für den Einbruch der Liefermengen: Zum einen die schwache Inlandsautomobilmarktlage und die Senkung der Absatzziele durch Automobilhersteller, zum anderen ein Einzelkundenereignis bei der JT-Serie, statt dass die Gesamtnachfrage nachlässt.
Dolphin Research ist der Ansicht, dass auch der Verlust von Marktanteilen Einfluss hat: Im September betrug der Marktanteil von Hesai bei langreichweitigen ADAS-Radaren in China 43 % und sank weiter von 55 % im März. Die Einführung eines zweiten Lieferanten durch Xiaomi für Radare und die Aufholjagd von Huawei bei Blindstellen-Radaren führen zur Aufteilung der Marktanteile. Das Management antwortete nicht direkt darauf und gab nur an, „nicht bereit zu sein, Qualität zu opfern, um Preise zu senken“.
Für Hesai ist dies ein unvermeidlicher Schmerz, um den Zyklus des Preiskriegs zu durchqueren und eine Position im Ökosystem der nächsten Generation von Sensoren einzunehmen:
① Das Ende des Preisrückgangs bei Einheitspreisen ist das wichtigste positive Signal dieses Quartals:
Die größte Sorge von Dolphin Research im letzten Quartal war der zu schnelle Rückgang des Einheitspreises (im 2. Quartal -35 % gegenüber dem Vorjahr). Der Anstieg des kombinierten Einheitspreises in diesem Quartal stammt hauptsächlich aus der Struktur, das echte positive Signal ist die Aussage des Managements zu den Preisen: Auf Basis der bereits unterzeichneten Verträge für das nächste Jahr wird der Preiswettbewerb bei ADAS rationaler, der Preis und die Bruttomarge von ATX im Jahr 2027 werden sich „weiter stabilisieren“, was mit der Einschätzung von Dolphin Research übereinstimmt, dass die Preisinflation bei LiDAR bis 2027 zu einem stabilen jährlichen Preisrückgang wechselt.
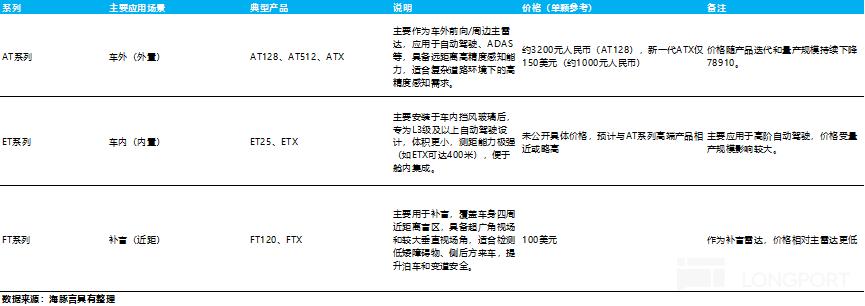
Die Unterstützung kommt aus der Hochwertigkeit und der Mehr-Radar-Konfiguration: Die hochpreisige ET-Serie hat bereits die Auftragsbestätigungen von 5 globalen Automobilherstellern erhalten (führender europäischer Automobilhersteller, Cadillac, Geely, Great Wall, ein führender neuer Automobilhersteller), die vorliegenden Aufträge übersteigen 1 Million Einheiten, der Verkaufspreis liegt über dem von ATX. Das ET mit selbst entwickeltem Picasso-Chip wird derzeit von Kunden validiert.
Das FT-Blindstellen-Radar hat die Auftragsbestätigungen von Leapmotor und führenden europäischen Automobilherstellern erhalten, L3 fördert die Umstellung der Konfiguration auf „hochwertiges Hauptradar + mehrere Blindstellen-Radare“. Da Kernkomponenten und ASIC bereits größtenteils selbst entwickelt werden, verengt sich der Spielraum für technische Kostensenkungen, die zukünftige Bruttomarge hängt stärker von Preisstabilität und Strukturverbesserung ab.
② Einbruch der Liefermenge, das Gesamtjahreslieferziel ist praktisch gescheitert:
ADAS-Geschäft: Im 3. Quartal wurden 638.100 Einheiten ausgeliefert, was einem Anstieg von 31 % im Quartalsvergleich entspricht, aber unter der Prognose liegt. Bei neuen Auftragsbestätigungen hat die AT-Serie die Bestätigung von Wuling erhalten und wird in Serienfahrzeugen eingesetzt. Die Auftragsbestätigungen für Exportmodelle von 7 Automobilherstellern (einschließlich Chery) haben noch keine Serienproduktionszeitangabe erhalten, das Unternehmen bezeichnet sie nur als „0-zu-1“-Zuwachs. Darüber hinaus hat es über ein Joint Venture Auftragsbestätigungen von 10 globalen Automobilherstellern erhalten, die voraussichtlich im nächsten Jahr zu Mengensteigerungen führen.
Robotik-Geschäft: Im 3. Quartal wurden 91.600 Einheiten ausgeliefert, was einem Rückgang von 36 % im Quartalsvergleich entspricht, hauptsächlich belastet durch einen einzelnen Kunden der JT-Serie;
Dennoch summierte sich die Liefermenge der ersten drei Quartale auf 352.000 Einheiten, was mehr als einer Verdoppelung gegenüber dem Vorjahr entspricht. Der Umsatz von Hochwertprodukten (Pandar, OT, QT, XT) stieg um über 60 %, Robotik-Radare machen bereits etwa 50 % des LiDAR-Umsatzes aus. Die Treiber sind die Expansion von Robotaxi-Flotten (62 % globaler Marktanteil im Jahr 2025, Rang 1), die Mehr-Radar-Ausstattung pro Einheit bei humanoiden Robotern (die Liefermenge von JT128 wird im nächsten Jahr voraussichtlich sechsstellig erreichen) sowie physische KI-Szenarien wie Industrie und Einzelhandel (einschließlich des Plans von JD, 4 Millionen Geräte innerhalb von 5 Jahren einzusetzen). Das Management schätzt, dass der Markt für Robotik-Radare mindestens 10 Mal so groß ist wie der für ADAS.
③ Das neue SGI-Geschäft übertrifft weiterhin die Erwartungen, aber der Verlust weitet sich aus:
Im 3. Quartal belief sich der SGI-Umsatz auf 91 Millionen Yuan, was einer nahezu Verdoppelung im Quartalsvergleich entspricht, in den ersten drei Quartalen summierte er sich auf etwa 135 Millionen Yuan. Das Unternehmen bekräftigt die Gesamtjahresprognose von 200 bis 300 Millionen Yuan (im 4. Quartal sind 65 bis 165 Millionen Yuan erforderlich). Darunter:
a. Aktuatormodule: Im 3. Quartal wurden 23.400 Einheiten ausgeliefert, was einem Anstieg von 97 % im Quartalsvergleich entspricht. Die kumulierte Liefermenge beträgt etwa 35.000 Einheiten, die monatliche Produktionskapazität liegt bei 10.000 Einheiten, die Liefermenge im Jahr 2027 wird voraussichtlich sechsstellig erreichen und macht den Großteil des dies