CoreWeave: Eine beeindruckende Ergebnisbilanz trotzt dem ungewöhnlich volatilen Aktienkurs – kann der "Ziehsohn" von Nvidia endlich den Kopf heben?
Das neue KI-Cloud-Einhorn Coreweave (CRWV.US) veröffentlichte am 10. November nach Börsenschluss der US-Ostküste seine Finanzergebnisse für das dritte Quartal. Betrachtet man die Leistung in diesem Quartal allein, kann man sagen, dass sie recht gut ist: Sowohl der Umsatz als auch der Backlog wachsen beschleunigt und übertreffen die Erwartungen, alle Margen steigen weiter, die bereinigte Betriebsmarge hat nach Angaben des Unternehmens ein Quartal früher als erwartet zweistellige Werte erreicht, und die Gesamtjahresprognose wurde umfassend angehoben. Im Einzelnen:
Umsatz: Quartalszuwachs um 1,1 Milliarde, Wachstum beschleunigt sich erneut
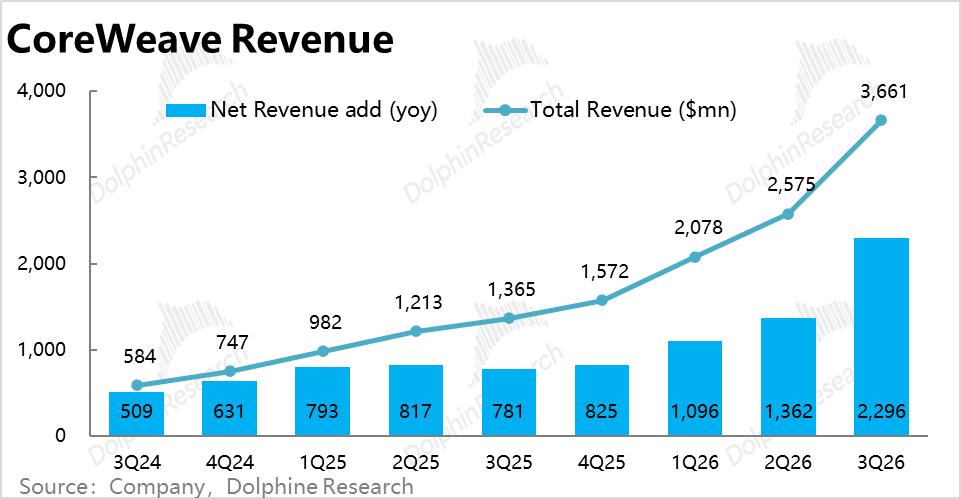
Der Umsatz im 3. Quartal 2026 betrug 3,66 Milliarden US-Dollar, mit einem Nettozuwachs von etwa 1,09 Milliarden US-Dollar gegenüber dem Vorquartal, mehr als das Doppelte des Vorquartals. Der Umsatz lag um etwa 3 % über der Konsensuserwartung und übertraf auch die Obergrenze der Prognose von 3,6 Milliarden, was ein beachtliches Wachstum darstellt.
Das Unternehmen erklärte, das Wachstum stamme von günstigen Preisen und starker Nachfrage. Auf der Telefonkonferenz wurde bestätigt: Die Preise für Rechenleistung aller Modelle stiegen im Juli um etwa 25 %, später im Quartal um weitere etwa 10 %, und die Preise im 4. Quartal steigen weiter, wobei der Preisanstieg den Kostenanstieg übertrifft; die Preise für „alte Karten“ der vorherigen Generation (Ampere, Hopper usw.) stiegen in diesem Quartal ebenfalls um 30 % bis 50 % gegenüber dem Vorquartal und lagen über den ursprünglichen Vertragspreisen.
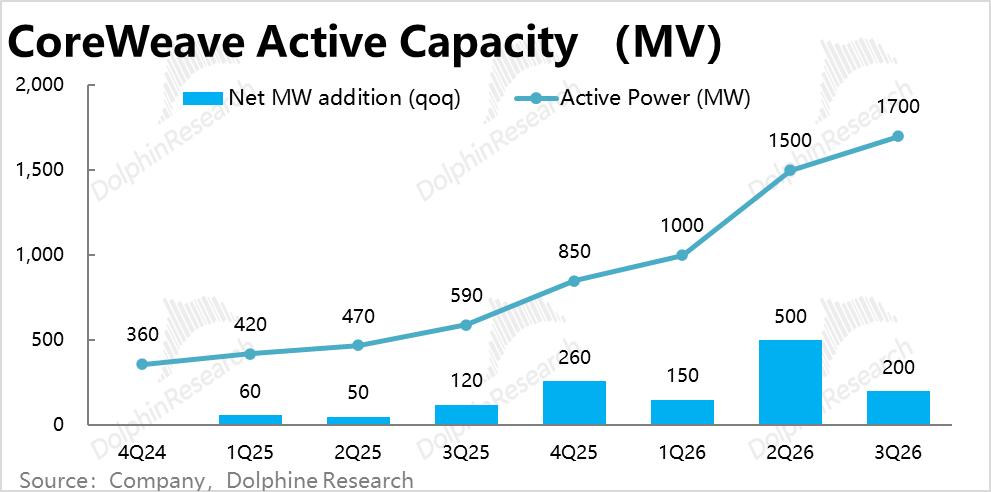
Was die Menge betrifft, wurden in diesem Quartal nur etwa 200 MW an aktiver Leistung neu hinzugefügt (im Vorquartal etwa 500 MW), was nicht sehr schnell ist. Daher ist der über den Erwartungen liegende Umsatz in diesem Quartal größtenteils darauf zurückzuführen, dass die große Menge an Rechenleistung, die Ende des Vorquartals hinzugefügt wurde, in diesem Quartal Einnahmen generiert hat.
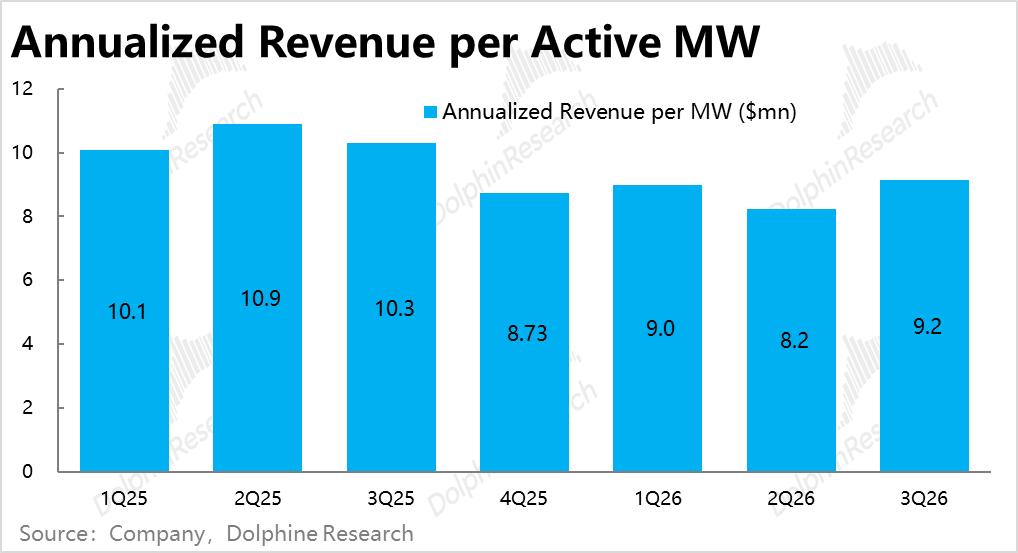
Grob berechnet anhand der durchschnittlichen aktiven Leistung beträgt der annualisierte Umsatz pro MW in diesem Quartal etwa 9,15 Millionen US-Dollar, was gegenüber etwa 8,24 Millionen im Vorquartal deutlich gestiegen ist und den Anstieg der Mietpreise für Rechenleistung aus der Berichtsperspektive bestätigt.
Zusammengefasst: Rückblickend ist die Nachfrage nach Rechenleistung tatsächlich stark und die Nachfrage übersteigt das Angebot.
Vorhandene Bestellungen: Fast 29 Milliarden US-Dollar Neuzugang in einem Quartal, hauptsächlich angetrieben durch Langzeitverträge
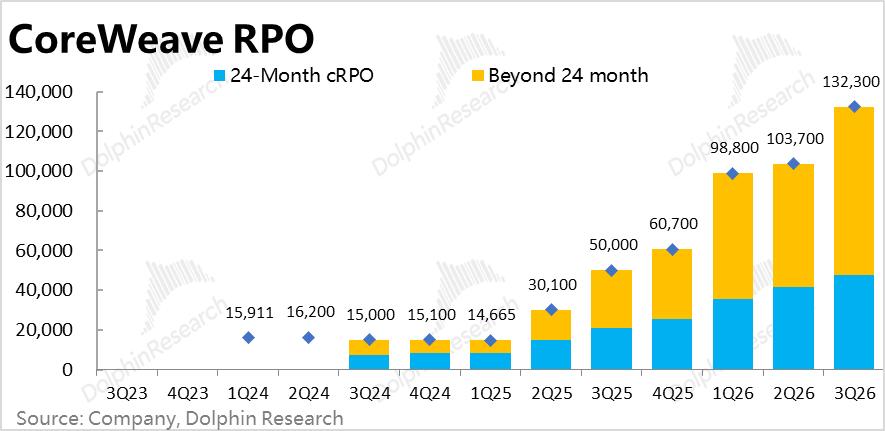
Das RPO (Restliche Leistungsverpflichtung) belief sich zum Quartalsende auf 132,3 Milliarden, was einem Anstieg von etwa 28,6 Milliarden gegenüber dem Vorquartal entspricht, der zweithöchste Quartalszuwachs in der Geschichte (nur hinter dem 1. Quartal 2026) und um etwa 11 % über der Konsensuserwartung liegt; Nicht nur der Umsatz im laufenden Quartal, sondern auch die Nachfrage nach neuen Bestellungen ist gleichermaßen stark.
Das Unternehmen erklärte, neue Bestellungen stammen sowohl von bestehenden als auch von neuen Kunden, und die Kundenstruktur hat sich diversifiziert: Mehr als die Hälfte der in diesem Jahr neu hinzugekommenen Kunden stammt aus Branchen außerhalb von KI-Labors und Technologie.
Was die Laufzeitstruktur betrifft, stieg der Anteil von Langzeitverträgen mit einer Laufzeit von mehr als 24 Monaten in diesem Quartal um 4 Prozentpunkte, während der Nettoneuzugang von Kurzzeitverträgen gegenüber dem Vorquartal ungefähr gleich blieb. Das starke Bestellwachstum in diesem Quartal wird hauptsächlich durch Langzeitverträge von mehr als 2 Jahren angetrieben.
Inbetriebnahme von Rechenleistung und Capex: Inbetriebnahme entspricht den Erwartungen, Capex wird vorzeitig ausgegeben und übertrifft die Prognose
Zum Ende dieses Quartals erreichte die aktive Leistung über 1,7 GW, was ungefähr der Konsensuserwartung (etwa 1731 MW) entspricht. Der Neuzugang von über 200 MW in einem Quartal hat sich im Vergleich zum Neuzugang des Vorquartals deutlich verlangsamt. Gleichzeitig behält das Unternehmen das Ziel bei, dass die aktive Leistung zum Jahresende über 1,85 GW liegt, was bedeutet, dass im 4. Quartal nur etwa 150 MW neu hinzugefügt werden und die Größe zum Jahresende unter der Konsensuserwartung von etwa 1,91 GW liegt.
Daher ist das Wachstumstempo der Rechenleistungserweiterung nicht sehr schnell, obwohl der Umsatz in diesem Quartal stark ist (der Umsatz in diesem Quartal wird größtenteils durch die große Menge an Rechenleistung angetrieben, die im Vorquartal in Betrieb genommen wurde).
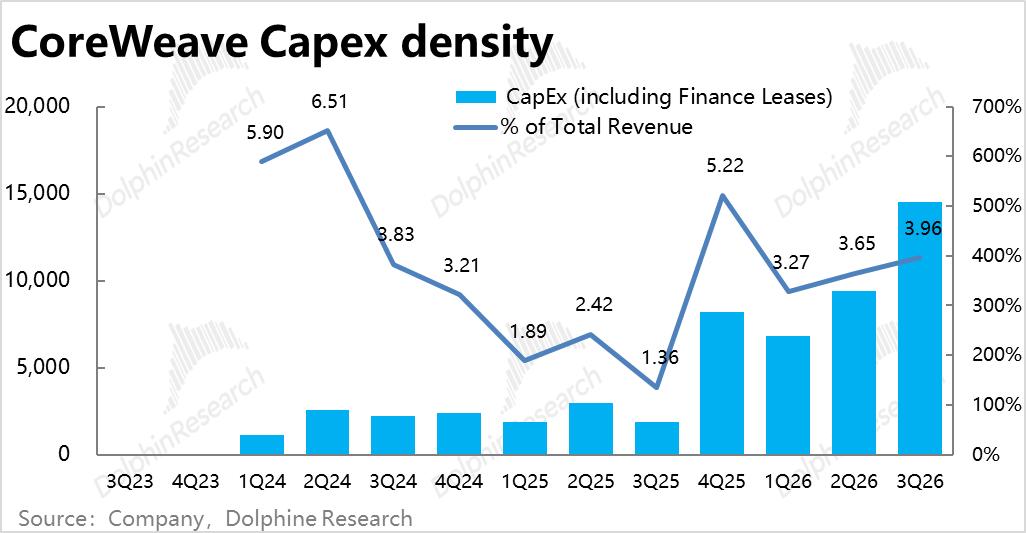
Allerdings belief sich der Capex (einschließlich Finanzierungsleasing, abzüglich der Veränderung der Anlagen im Bau) in diesem Quartal auf bis zu 14,5 Milliarden US-Dollar, was deutlich über der Markterwartung und der Obergrenze der Prognose von 13,5 Milliarden liegt; das Vielfache von Capex gegenüber dem Umsatz stieg auf fast das 4-fache. Der Druck der Investitionen zur Unterstützung des Umsatzwachstums wird ebenfalls immer deutlicher.
Zu dem geringen Neuzugang an Rechenleistung und dem starken Anstieg des Capex erklärte der CFO, dass ein Teil der Investitionen des 4. Quartals auf das 3. Quartal vorgezogen wurde. Aber Dolphin Research ist der Ansicht, dass die Baukosten pro Einheit Rechenleistung ebenfalls gestiegen sein sollten (Hardwarepreise steigen), grob berechnet könnten die Kosten in diesem Jahr im Vergleich zu 2025 um etwa 1/5 bis 1/4 gestiegen sein.
Marge: Bereinigte Betriebsmarge beträgt etwa 10 %, erreicht zweistellige Werte ein Quartal früher
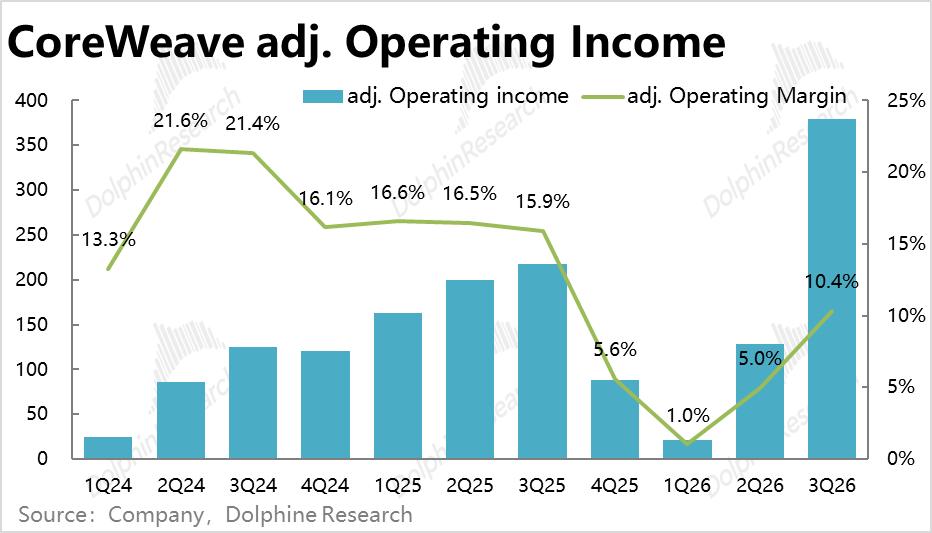
Der bereinigte Betriebsgewinn in diesem Quartal betrug 379 Millionen US-Dollar, die Marge von 10,4 % liegt deutlich über der Konsensuserwartung von 6,9 %, womit das Ziel des Unternehmens, eine zweistellige Marge zu erreichen, ein Quartal früher erreicht wurde.
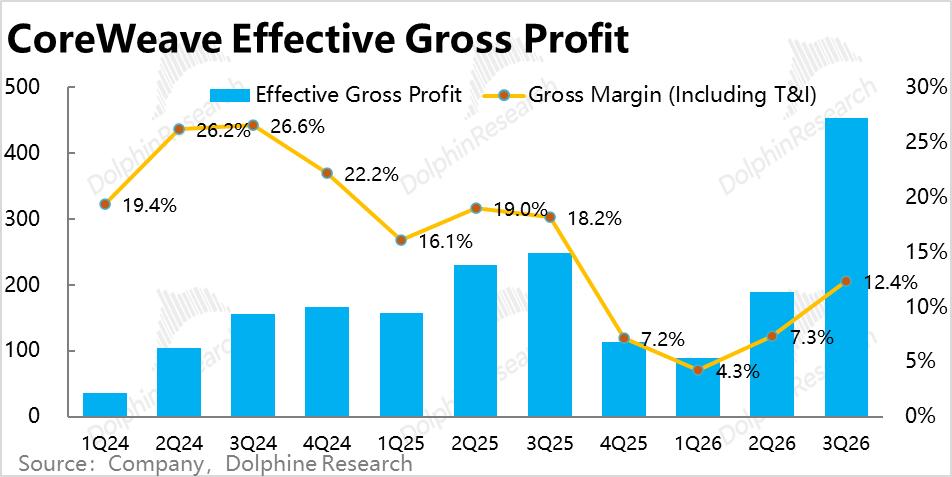
Im Detail betrachtet beträgt die „echte Bruttomarge“ nach Abzug der Betriebskosten und der Infrastruktur- und F&E-Kosten (T&I) etwa 12,4 %, gegenüber etwa 7,3 % im Vorquartal, liegt aber immer noch unter den etwa 18 % vor einem Jahr. Die Verbesserung stammt hauptsächlich aus dem sinkenden Anteil der Abschreibungen am Umsatz in T&I, der von 54,1 % auf 51,6 % gefallen ist;
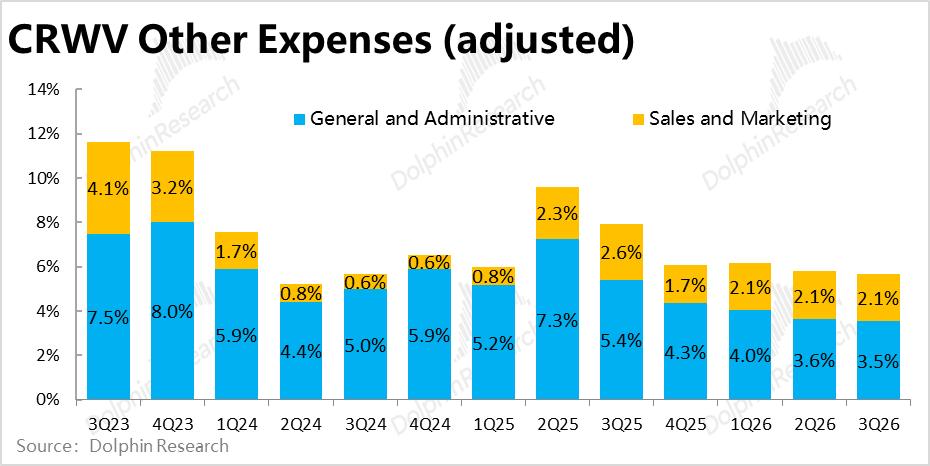
Darüber hinaus ist die Betriebskostenquote, die hauptsächlich Energie, Mieten und Personal umfasst, gegenüber dem Vorquartal um etwa 1,8 Prozentpunkte gesunken. Die Vertriebs- und Verwaltungskostenquote war schon immer nicht hoch und wurde in diesem Quartal mit dem Umsatzwachstum weiter verwässert.
In Kombination mit den Äußerungen des Managements ist Dolphin Research der Ansicht, dass die über den Erwartungen liegende und anhaltende Verbesserung der Marge hauptsächlich zwei Gründe hat: der Anstieg der Mietpreise (hauptsächlich) und der natürliche Skaleneffekt nach dem Umsatzanstieg.
Der CFO erklärte ausdrücklich, dass die Zuweisung der verfügbaren Kapazität an profitablere Kurzzeitverträge einen „deutlichen Beitrag“ zur Leistung in diesem Quartal geleistet hat. Der annualisierte Umsatz aus aktuellen Kurzzeitverträgen kann 40 Millionen US-Dollar pro MW übersteigen, und die Preise für neue Langzeitverträge mit einer Laufzeit von 4 bis 5 Jahren sind auf 20 bis 25 Millionen US-Dollar pro MW gestiegen; Kurzzeitverträge amortisieren sich in 6 bis 18 Monaten, und Langzeitverträge erholen den Hardware-Capex in etwa 1 bis 2 Jahren.
Zinsen und Finanzierung: Zinsen liegen unter der Prognose, aber die Verschuldung stieg in einem Quartal um etwa 12 Milliarden US-Dollar
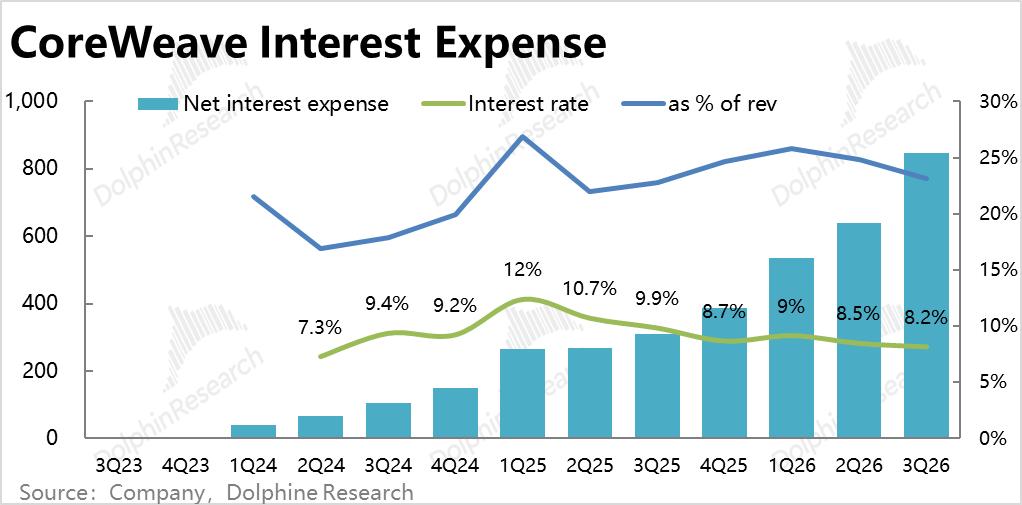
Die Nettozinsen in diesem Quartal betrugen 846 Millionen US-Dollar, was unter der Untergrenze der Prognose von 860 Millionen liegt. Nach der groben Berechnung aus Zinsen / durchschnittliche Gesamtverschuldung ist der durchschnittliche Zinssatz von 8,5 % auf 8,2 % gefallen, sodass der Anteil der Zinsen am Umsatz ebenfalls gesunken ist.
Im Gegensatz zum deutlichen Anstieg der Emissionskosten für neue Cloud-Anleihen auf dem Markt in letzter Zeit ist der Zinssatz der bestehenden Schulden des Unternehmens aus rückblickender Sicht stattdessen gefallen, was ziemlich überraschend ist. Dies spiegelt jedoch nur die historische Situation wider, und wir bleiben hinsichtlich des zukünftigen Zinsdrucks vorsichtig. Außerdem kann der bereinigte Betriebsgewinn die Zinsen derzeit immer noch nicht decken, das verdiente Geld reicht immer noch nicht aus, um die Kapitalkosten der Schulden zu begleichen.
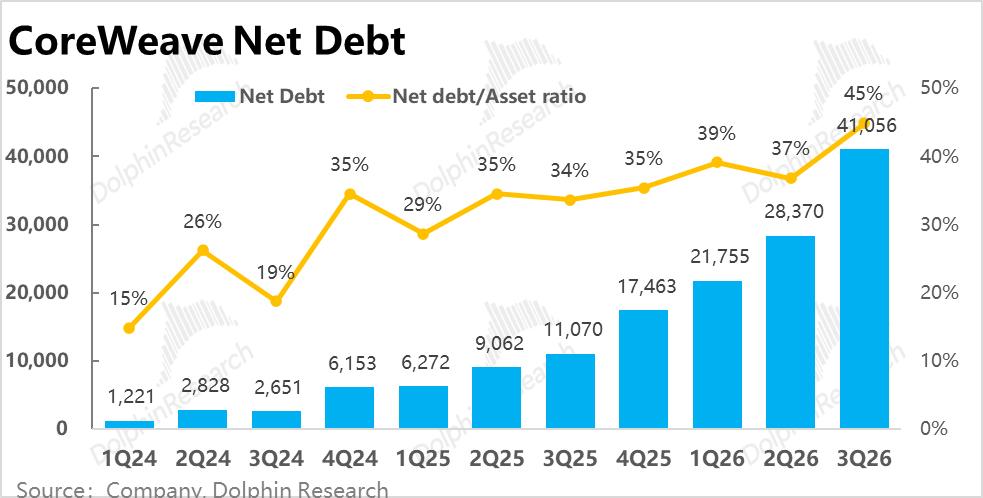
Obwohl die Zinsausgaben etwas niedriger sind, belief sich die Gesamtverschuldung (einschließlich Finanzierungsleasing) zum Ende dieses Quartals auf etwa 47,5 Milliarden US-Dollar, die Verschuldung stieg in einem Quartal um etwa 12,2 Milliarden, was ebenfalls ein historischer Höchststand ist. Um die steigenden Investitionsanforderungen des Capex zu unterstützen, ist der Finanzierungsdruck des Unternehmens nicht gesunken.
Prognose für das 4. Quartal und das Gesamtjahr: Umsatz und Gewinn werden umfassend angehoben, die Zinsen im 4. Quartal steigen weiter
Bei der Prognose für das nächste Quartal impliziert die Gesamtjahresprognose einen Umsatz im 4. Quartal von 46,9 bis 49,9 Milliarden, was um etwa 3 % über der Konsensuserwartung von 47,0 Milliarden liegt. Nach der Obergrenze berechnet beträgt der Nettozuwachs gegenüber dem Vorquartal 13 Milliarden, das Wachstum beschleunigt sich weiter gegenüber diesem Quartal.
Die Prognose für den bereinigten Betriebsgewinn impliziert 7,5 bis 8,5 Milliarden im 4. Quartal, der Mittelwert liegt um etwa 20 % über der Konsensuserwartung von 6,6 Milliarden, was einer Marge von etwa 16,5 % entspricht, die Marge steigt ebenfalls weiter stark an.