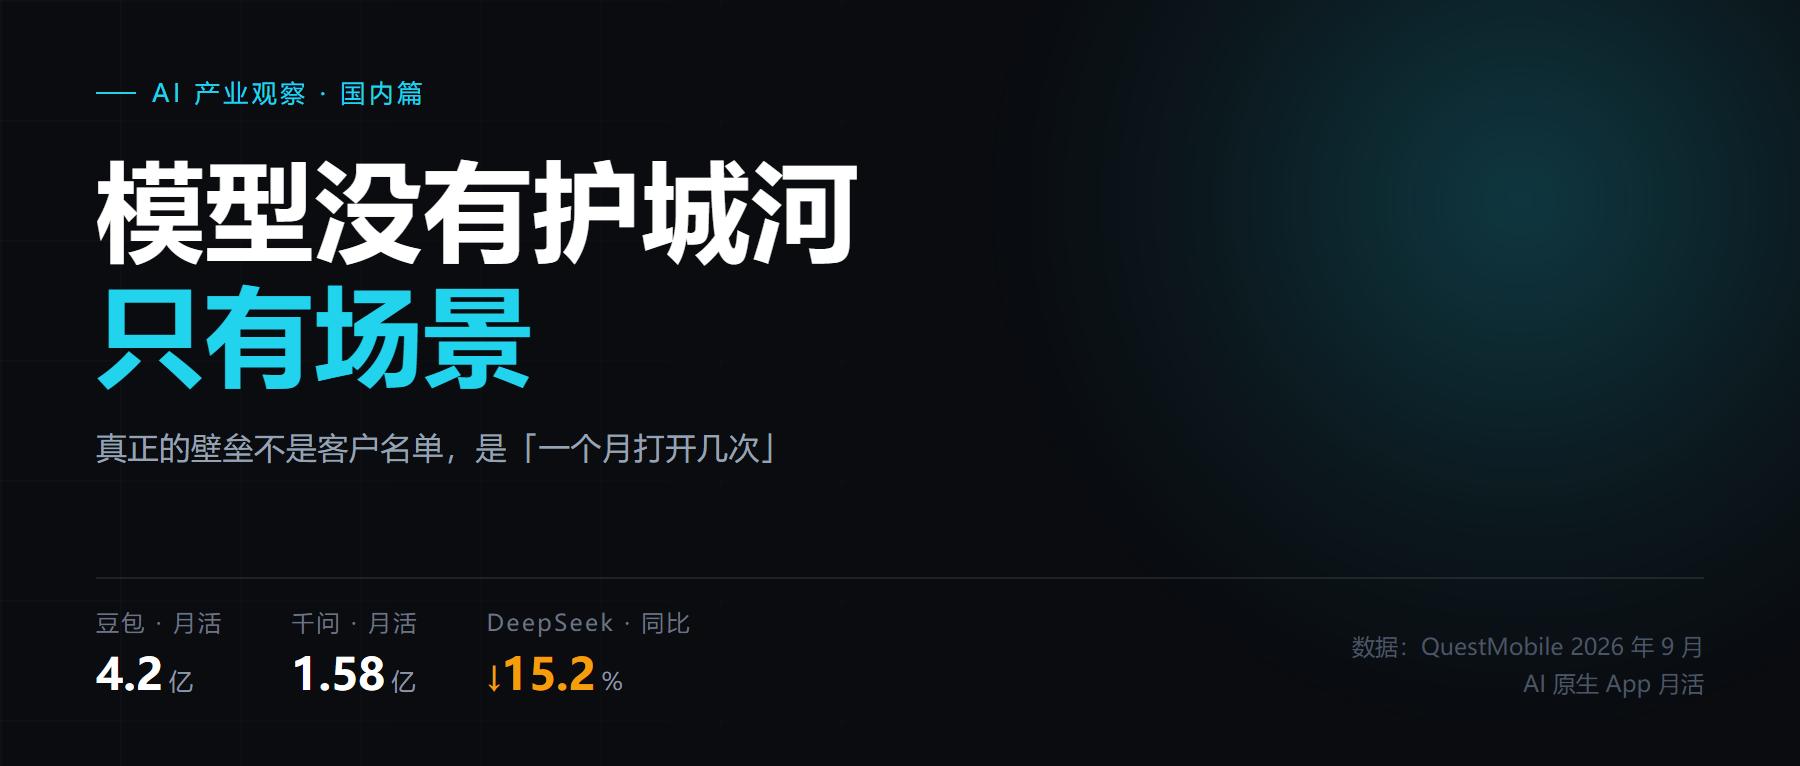
Große KI-Modelle verfügen über keine Wettbewerbsburggraben, sondern nur Anwendungsszenarien.
Die inländische KI-Anwendung, die an erster Stelle steht, ist nicht diejenige mit dem stärksten Modell. Bei dem Unternehmen mit dem stärksten Modell wandern die Nutzer immer noch ab.
Das günstigste Modell verliert stattdessen Nutzer
Daten von QuestMobile für September 2026: Die vier KI-nativen Apps mit den höchsten monatlichen aktiven Nutzern sind Doubao mit 420 Millionen, Qianwen mit 158 Millionen, DeepSeek mit 123 Millionen und Yuanbao mit 37,33 Millionen (QuestMobile Herbstbericht). Die Wachstumsraten im Jahresvergleich betragen jeweils +143,6 %, +5076,6 %, -15,2 % und +13,6 %.
DeepSeek ist das Modell mit dem besten Ruf und zugleich das günstigste unter ihnen, dennoch ist die Zahl der monatlichen aktiven Nutzer um 15,2 % gesunken. Im gleichen Zeitraum sind die Aufrufpreise für inländische Großmodelle stetig gefallen: Im April senkte DeepSeek den Eingabepreis von V4-Pro von 10 Yuan auf 1 Yuan und den Ausgabepreis von 20 Yuan auf 2 Yuan; bis Oktober 2026 ist der Token-Preis um 84 % gegenüber dem Referenzwert vom März 2023 gefallen (Preisverfolgung durch Dritte).
Je stärker und günstiger das Modell ist, desto weniger müssen die Nutzer bei Ihnen bleiben. Dieser Vorgang hat sich in den USA bereits abgespielt, und im Inland läuft er noch schneller ab.
Die Einstiegspunkte ändern sich tatsächlich. Im August 2026 erreichte die durchschnittliche monatliche Nutzungsanzahl pro Nutzer von KI-nativen Apps 85,1 Mal, was einem Anstieg von 67,1 % im Jahresvergleich entspricht; im gleichen Zeitraum gingen die umfassenden Nachrichten-Apps um 7,6 % und die Suchmaschinen um 21,7 % zurück (QuestMobile). Dass die Nutzer in die Dialogfenster wechseln, ist eine Tatsache.
Nutzer zu haben bedeutet nicht, sie behalten zu können
Ist es also ausreichend, "die Kunden zu halten"? Die inländischen Daten zeigen, dass dies nicht ausreicht.
Im ersten Quartal 2026 betrugen die durchschnittlichen Aktivitätsraten von Doubao, Qianwen und DeepSeek 33,5 %, 17,1 % bzw. 21 % (QuestMobile Bericht für das erste Quartal). Qianwen hat 158 Millionen monatliche aktive Nutzer, aber seine Aktivitätsrate beträgt nur die Hälfte von der von Doubao; bis September nutzten die Nutzer von Doubao die App durchschnittlich 72 Mal pro Monat für 132,5 Minuten, die Nutzerzahl von Qianwen liegt auf dem zweiten Platz, aber die Nutzungsanzahl liegt weit dahinter. Bei DeepSeek ist es umgekehrt: Die durchschnittliche monatliche Nutzung pro Nutzer beträgt 65,9 Mal für 136,7 Minuten, also länger als bei Doubao, aber die Zahl der monatlichen aktiven Nutzer beträgt nur ein Drittel von der von Doubao (QuestMobile). Tiefe Nutzung, aber kleiner Marktanteil.
Dass Nutzer Ihre App installiert haben, bedeutet nicht, dass sie sie täglich nutzen. Installieren und nicht nutzen ist die teuerste Art von Kunden.
Auch bei den zahlenden Nutzern ist das gleiche Bild zu beobachten. Bis Ende Juni 2026 hatte Meitu 18,44 Millionen zahlende Abonnenten mit einer Abonnementdurchdringung von 6,5 %; der Konsum von KI-Rechenleistungspunkten stieg zwei Quartale in Folge um über 46 % im Quartalsvergleich, was einem kumulierten Anstieg von etwa 113 % innerhalb eines halben Jahres entspricht (Halbjahresbericht des Unternehmens). Die Zahlen sind nicht schlecht, aber die Durchdringungsrate von 6,5 % zeigt, dass die überwiegende Mehrheit der Nutzer immer noch nur im kostenlosen Kontingent bleibt. Die Abrechnungsmethoden ändern sich ebenfalls: Meitu verkaufte früher nur Abonnements, jetzt fügte es KI-Rechenleistungspunkte hinzu, bei denen man nur für die tatsächlich genutzte Menge zahlt, und die Werte stiegen im ersten und zweiten Quartal 2026 jeweils um über 46 % im Quartalsvergleich (Halbjahresbericht des Unternehmens). Beim Abonnement verkauft man die "Nutzbarkeit", bei den Rechenleistungspunkten verkauft man die "genutzte Menge".
Kingsoft Office ist ein weiteres Beispiel. Die monatlichen aktiven Nutzer von WPS AI übersteigen 80 Millionen, und WPS 365 verzeichnete fünf Quartale in Folge ein Wachstum von über 60 % (Angaben des Unternehmens). Ein Forschungsbericht von JPMorgan Chase im November weist jedoch darauf hin: Jede Aufgabe im KI-Geschäft verbraucht Token, sodass die Wachstumsraten von Umsatz und Gewinn deutlich auseinanderfallen werden; im gleichen Quartal stieg der Umsatz von Kingsoft Office um 16 % im Jahresvergleich, der bereinigte Nettogewinn stieg jedoch nur um 8 % (Zeacom Finance). Man hat die Nutzer, aber das Geld folgt nicht.
Auch im Bürobereich findet eine Aufteilung statt. Im September 2026 hatte Tencent WorkBuddy 32,35 Millionen monatliche aktive Nutzer, Baidu Dazi 9,77 Millionen und Qianwen Office 7,9 Millionen (QuestMobile). Im Bürobereich gibt es klare Aufgaben und zu liefernde Ergebnisse: Wer den Einstiegspunkt besetzt, bekommt zuerst die zahlenden Nutzer.
Das Geld liegt in den Szenen, nicht in den Modellen
Die Unternehmen, die wirklich Geld verdient haben, sind diejenigen, die das Modell in eine konkrete Arbeit eingebettet haben.
Kling ist ein klares Beispiel. Sein jährliches wiederkehrendes Einkommen übersteigt 100 Millionen US-Dollar, davon stammen 70 % aus dem Ausland und 70 % aus Abonnements von professionellen Verbrauchern, hauptsächlich Medienschaffende und Werbefachkräfte, die nach Paketen zahlen; die restlichen 30 % stammen aus API-Aufrufen für Unternehmenskunden (Guosen Securities). Diese Nutzer kommen nicht zum Chatten, sondern müssen täglich Videos liefern.
Die Gruppe von Unternehmen, die auf den ausländischen Markt expandiert haben, verdeutlicht dies noch besser. Manus hat ein jährliches wiederkehrendes Einkommen von 400 Millionen US-Dollar erreicht, Genspark etwa 250 Millionen, Meshy 60 Millionen US-Dollar mit einer Bruttomarge von 85 %, PixVerse über 40 Millionen US-Dollar und Fish Audio erzielte mit 22 Mitarbeitern 21 Millionen US-Dollar (Branchenstatistik). Keines dieser 15 aufstrebenden Unternehmen verdient Geld mit Werbung, alle setzen auf Abonnements, nutzungsbasierte Abrechnung oder Unternehmenslizenzen (Tidal Wave AI).
Ihre Gemeinsamkeit ist nicht ein stärkeres Modell. Manus verkauft "ein Ziel vorgeben, und es erledigt die Arbeit für Sie"; Meshy verkauft einen Arbeitsschritt im 3D-Produktionsprozess; Fish Audio verkauft die Aufgabe der Synchronisation. Die Nutzer zahlen, weil diese Aufgabe täglich erledigt werden muss.
Betrachten wir umgekehrt das Inland: Die 20 inländischen KI-Produkte mit dem höchsten jährlichen wiederkehrenden Einkommen erzielen zusammen nur 400 bis 500 Millionen US-Dollar; das Spitzenprodukt PictureThis erzielt 143 Millionen US-Dollar (KI-Pflanzenerkennung, hauptsächlich im Ausland verkauft), Meitu Xiuxiu 103 Millionen US-Dollar (Guojin Securities). Der inländische zahlende Markt ist klein, und die meisten Produkte, die Geld verdienen, erhalten ihre Einnahmen im Ausland.
Im Inland gibt es eine zusätzliche Hürde: das Ökosystem
Auf dem US-Markt behaupten sich unabhängige Anwendungen mit dem Argument, dass "der Wechsel zu einem anderen Arbeitsplatz zu umständlich ist". Im Inland gibt es eine noch härtere Hürde: Woher kommt der Datenverkehr?
Dass Doubao 420 Millionen Nutzer erreichen konnte, liegt an der Empfehlungslogik von ByteDance und der Umleitung von Datenverkehr von Douyin; dass Qianwen innerhalb eines Jahres um mehr als das 50-fache gewachsen ist, liegt an der Frühlingsfest-Aktion, die die Nutzer direkt an die echten Transaktionen von Taobao und Alipay bindet (QuestMobile). Unabhängige Anwendungen haben dieses Ökosystem nicht, und die Kosten für die Kundengewinnung sind so hoch, dass es kaum rentabel ist.
Daher bleiben für inländische KI-Anwendungen nur zwei Wahlmöglichkeiten: Entweder sie expandieren ins Ausland, um Abonnements an Orte mit höherer Zahlungsbereitschaft zu verkaufen; oder sie treten in ein Ökosystem ein und werden zu einer Funktion in einer Super-App. Die Produkte, die in der Mitte bleiben, weder über ein Ökosystem noch über Auslandseinnahmen verfügen, haben es am schwersten.
Das Gleiche gilt für den Bereich Unternehmenssoftware. Das jährliche wiederkehrende Abonnementeinkommen von Kingdee International stieg im dritten Quartal um 19,3 % im Jahresvergleich, und der Wert der Verträge für KI-native Produkte steigt; die KI-bezogenen Einnahmen von Yonyou Network stiegen stark an, aber der Gesamtumsatz der Gruppe stieg nur um 1,3 % (JPMorgan Chase). Die KI ersetzt die ursprünglichen Projekte, anstatt einen völlig neuen Bereich zu schaffen.
Der Burggraben ist, "wie oft es genutzt wird"
Wenn man diese Dinge zusammen betrachtet, erkennt man, wie der echte Burggraben aussieht.
Es ist nicht das Modell. Der Preis des Modells ist innerhalb eines Jahres um mehr als 80 % gefallen, die Fähigkeiten holen sich gegenseitig schnell ein, und niemand hat ein Monopol.
Es sind auch nicht nur die Kunden. 100 Millionen Nutzer, die die App installiert haben aber nicht nutzen, sind weniger wert als 100.000 Nutzer, die sie täglich öffnen.
Es sind die Szenen: Wie oft am Tag wird es genutzt, wie groß ist das zu lösende Problem bei jeder Nutzung, und wie viel Aufwand ist erforderlich, um es zu ersetzen. Die Nutzer von Kling müssen täglich Videos liefern, die Nutzer von Meshy müssen wöchentlich Modelle erstellen, und bei Tools zur Vertragsprüfung müssen die Nutzer jeden Vertrag durchgehen. Diese Nutzungsfrequenzen und Handlungen sind die Dinge, die die Nutzer halten.
Der Satz von JPMorgan Chase ist zutreffend: Die Token-Preise aller Anbieter sind ähnlich, der echte Unterschied liegt in der Preissetzungsmacht: Wenn man dem Kunden einen neuen Grund zum Bezahlen geben kann, nach Personalkosten abrechnet und für starke Nutzung einen Aufschlag erhebt, lassen sich die Kosten weitergeben; wenn man die KI nur in die bestehenden Mitgliedsvorteile einbettet, um Nutzer zu halten, muss man die Kosten selbst tragen (Zeacom Finance).
Woher kommt die Preissetzungsmacht? Aus den Szenen. Wenn Sie dem Kunden die Zeit einer ganzen Stelle einsparen, können Sie den Preis nach der Stelle festlegen; wenn Sie nur eine Schaltfläche zur Werkzeugkiste des Kunden hinzufügen, können Sie nur mit den Mitgliedsgebühren rabattieren.
Wenn man die drei Ebenen zusammen betrachtet, ist die Hierarchie klar: Die Anbieter, die Modellaufrufe verkaufen, sehen ihre Preise innerhalb eines Jahres um 80 % fallen; die Anbieter, die Mitgliedsvorteile verkaufen, sehen, dass die Nutzer die App installieren und dann liegen lassen; die Anbieter, die Szenen verkaufen, sehen, dass die Nutzer täglich zurückkehren.
Je günstiger das Modell ist, desto wertvoller sind die Szenen. Nach dieser Welle werden nicht die Modellunternehmen und auch nicht die Unternehmen mit der längsten Kundenliste wirklich Bestand haben, sondern die Unternehmen, die die KI zu einem Prozess machen, den eine Person täglich durchlaufen muss.
Um dies zu beurteilen, muss man nicht sehen, wie lebhaft die Pressekonferenzen sind. Eine einzige Zahl reicht aus: Wie oft öffnet der Nutzer dieses Produkt pro Monat. Diese Zahl ist ehrlicher als jede Pressekonferenz.