Shawn Kim, der als „Speicher-Sensenmann“ bekannte Analyst von Morgan Stanley, hat erneut eine Warnung veröffentlicht: Die eigentliche Bombe ist der „Gewinnkliff 2028“, und die Zielkurse aller Speicheraktien werden umfassend herabgesetzt.
Der Analyst von Morgan Stanley, Shawn Kim, warnt erneut die Speicherbranche, diesmal zielt er auf den „Gewinnabgrund 2028“ der Branche ab.
In dem neuesten Forschungsbericht, der am 9. November veröffentlicht wurde, senkte Shawn Kim die Zielpreise für Samsung Electronics und SK Hynix umfassend und stufte Samsung Electronics zum neuen bevorzugten Aktientitel hoch, der SK Hynix ersetzt. Er schrieb in dem Bericht: „Die Sorgen um den Speicher betreffen weniger die Probleme der Verzögerung des Baus von Rechenzentren oder der KI-Nachfrage nach den US-Zwischenwahlen, sondern vielmehr das Risiko der Erzählung vom ,Gewinnabgrund 2028‘ – der Markt zweifelt an der Nachhaltigkeit des Wachstumsimpulses für Speicher, da das Angebot allmählich die Nachfrage einholt.“
Seiner Ansicht nach hat sich der Schwerpunkt der Marktdiskussion von den kurzfristigen Fundamentaldaten auf den „Gewinnabgrund 2028“ verlagert – mehrere Druckfaktoren wie die schrittweise Inbetriebnahme neuer Kapazitäten Ende 2027, Verzögerungen beim Bau von Rechenzentren und die Verengung der HBM-Prämie überlagern sich, sodass die Nachhaltigkeit des Superzyklus für Speicher zweifelhaft ist. Auf dieser Grundlage komprimierte Shawn Kim die langfristigen Margenannahmen für SK Hynix und Samsung stark auf den historischen Durchschnittswert, was die Ausgabewerte der Bewertungsmodelle der beiden Unternehmen direkt senkte.
Dies ist nicht das erste Mal, dass Shawn Kim in einer Phase hoher Konjunktur der Speicherbranche eine Warnung ausgibt. Laut Wall Street CN veröffentlichte er im August 2021 den Bericht *Speicher, der kalte Winter steht bevor*, der genau den anschließenden zweijährigen Abwärtszyklus der Halbleiterbranche traf; im September 2024 wurde sein Bericht über die Möglichkeit eines Überangebots an HBM als einer der Auslöser für den starken Kurseinbruch von Samsung und SK Hynix in diesem Jahr angesehen; am 21. Juli dieses Jahres veröffentlichte er erneut einen Bericht, in dem er warnte, dass das von KI angetriebene Fest der Halbleiterspeicherbranche sich einem Wendepunkt nähert, der Vertragspreis für Speicher voraussichtlich im vierten Quartal seinen Höhepunkt erreichen wird, danach sanken die Aktienkurse von SK Hynix und Samsung Electronics erneut stark.
Diese Leistungen brachten ihm auf dem koreanischen Markt den Spitznamen „Tod der koreanischen Halbleiterbranche“ ein. Der aktuelle Bericht ist eine weitere Warnung vor dem Hintergrund der anhaltenden Entblähung des KI-Handels im Speicherbereich.
Neubewertung der Bewertung: Zielpreise stark gesenkt, Samsung zum bevorzugten Titel hochgestuft
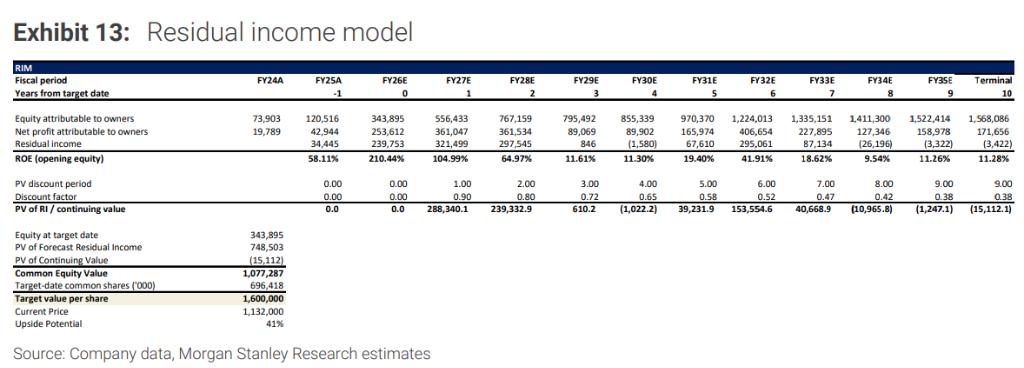
Die Anpassungen von Shawn Kim sind diesmal erheblich. Der Zielpreis von SK Hynix wird um 38 % von 2,6 Millionen Won auf 1,6 Millionen Won gesenkt, was einem erwarteten Preis-Buchwert-Verhältnis von etwa 1,8 für 2027 entspricht und im Vergleich zum aktuellen Referenzpreis von 1,132 Millionen Won noch ein Aufwärtspotenzial von etwa 41 % bietet, wobei die Einstufung „Kaufen“ beibehalten wird.
Der Zielpreis der Stammaktien von Samsung Electronics wird um 19 % von 381.000 Won auf 309.000 Won gesenkt, der Zielpreis der Vorzugsaktien wird von 304.800 Won auf 247.200 Won gesenkt. Beide behalten die Einstufung „Kaufen“, und die Stammaktien von Samsung Electronics werden zum neuen bevorzugten Aktientitel hochgestuft.
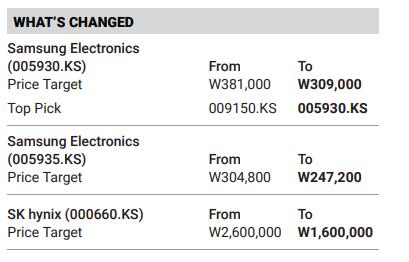
Der Kerntreiber für die Senkung der Zielpreise ist die starke Korrektur von Shawn Kims Annahme zur langfristig nachhaltigen Marge der beiden Unternehmen. Zuvor ging Shawn Kim davon aus, dass die langfristig nachhaltige Marge von DRAM bis 2035 etwa 60 % beträgt. Diesmal senkte er den durchschnittlichen Betriebsgewinnmarge von DRAM von SK Hynix in den Jahren 2029-2035 auf etwa 32 % (nahe dem historischen Durchschnittswert von 31 % in den Jahren 2010-2025), bei Samsung auf etwa 39 %. Gleichzeitig wird angenommen, dass sich die Prämie von HBM gegenüber gewöhnlichem DRAM schrittweise von 20 Prozentpunkten im Jahr 2029 bis auf Null im Jahr 2033 verengt.
Der Bericht hob gleichzeitig die kurzfristigen Gewinnprognosen der beiden Unternehmen für 2026-2028 an, was hauptsächlich von der Verringerung der Aktienzahl aufgrund von Rückkaufprogrammen profitiert. Die Prognosen für das Ergebnis pro Aktie von SK Hynix in den Jahren 2026-2028 ändern sich jeweils um -1 %, +22 % und +29 %; die Prognosen für das Ergebnis pro Aktie von Samsung in den Jahren 2026-2028 werden jeweils um 3 %, 16 % und 26 % angehoben.
„Gewinnabgrund 2028“: Vier Druckfaktoren überlagern sich
Shawn Kim weist in dem Bericht ausdrücklich darauf hin, dass der „Gewinnabgrund 2028“ der Kern der aktuellen Debatte über Speicherinvestitionen ist. Er listet vier Schlüsselfaktoren auf, die die Annahmen zur langfristigen Marge belasten.
Erstens: Das Angebot reagiert schneller als erwartet. Gegen Ende 2027 werden neue Kapazitäten schrittweise in Betrieb genommen. Die jüngsten höheren Auslieferungsrichtwerte für das vierte Quartal und die schnellere Verlagerung von Fertigungsverfahren bedeuten ein größeres Bit-Angebot als zuvor erwartet. Der Eintritt chinesischer Anbieter in den Verbrauchermarkt übt zudem zusätzlichen Druck auf die Preisgestaltung von Massenspeichern aus.
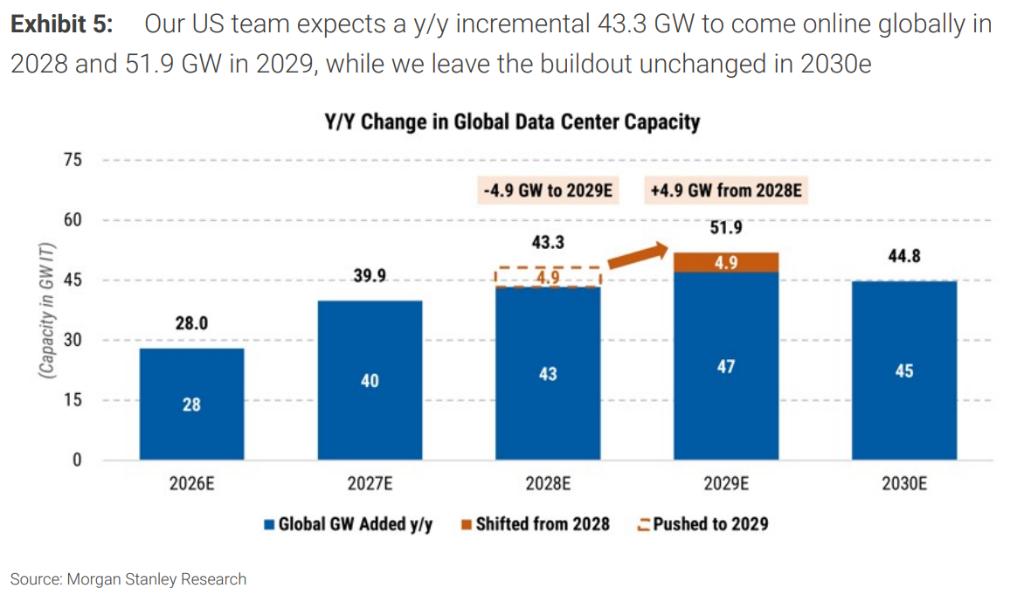
Zweitens: Verzögerungen beim Bau von Rechenzentren im Jahr 2028. Das globale Themenforschungsteam von Morgan Stanley verschiebt etwa 5 GW an US-Rechenzentrums-Projekten von 2028 auf 2029. Dementsprechend wird die jährliche Wachstumsrate der neu hinzugefügten Kapazität globaler Rechenzentren im Jahr 2028 von etwa 21 % auf 9 % gesenkt und erholt sich im Jahr 2029 auf 20 %. Dies könnte die Angebotsengpässe und die Preissetzungsmacht für Speicher schwächen.
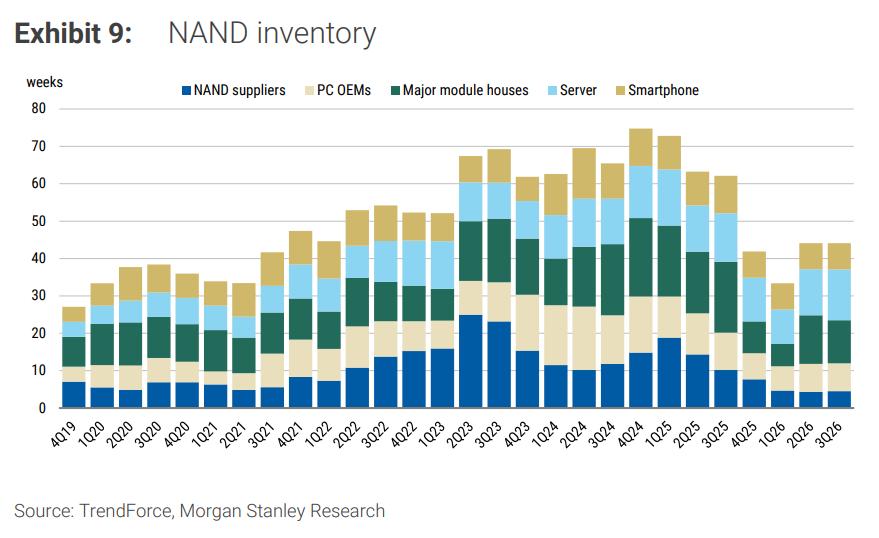
Drittens: BOM-Kostenbeschränkungen begrenzen das Wachstum des Speichers. Der Speicher macht bereits etwa 60 % der Kosten der Stückliste (BOM) von KI-Servern aus, was Käufer dazu zwingt, die Konfigurationen mit hoher Dichte von 96 GB/128 GB auf 64 GB RDIMM herunterzustufen. Der NAND-Spotpreis ist in den letzten zwei Wochen um etwa 20 % gefallen, der Preis von 512-Gb-TLC-Wafern liegt bei etwa 15 US-Dollar, was einem Rückgang von 27-29 % gegenüber dem Höchststand im März entspricht und unter den Tiefstwerten von Juli bis August liegt, was zusätzliche Preisrisiken für den Vertragsmarkt mit sich bringt.
Viertens: Die HBM-Prämie verengt sich derzeit. Morgan Stanley senkt die Prognose für die Betriebsgewinnmarge von HBM von SK Hynix von 78-80 % auf etwa 70 %, bei Samsung von etwa 80 % auf 65-72 %. Mit zunehmendem Wettbewerb und der Normalisierung der Preise von gewöhnlichem DRAM sinkt die Wahrscheinlichkeit, dass HBM dauerhaft eine hohe Prämie beibehält.
Zykluspositionierung: Die Bewertung hat sich angepasst, aber die Gewinnkürzung steht noch bevor
Obwohl er eine Warnung ausgibt, ist Shawn Kim nicht vollständig pessimistisch. Er trifft in dem Bericht eine detailliertere Beurteilung der aktuellen Marktposition.
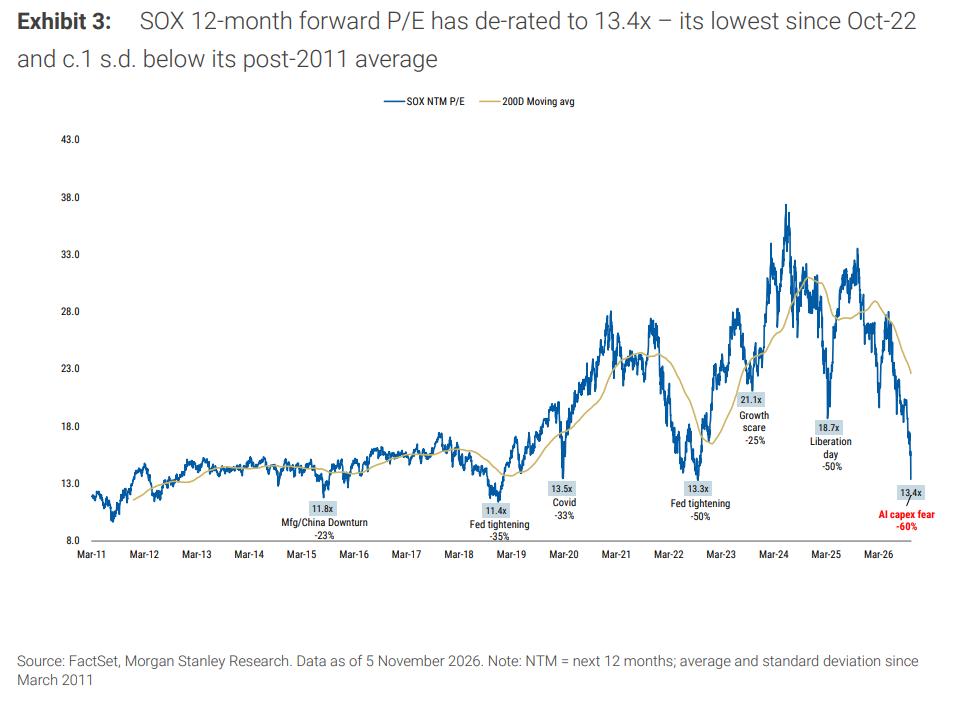
Der Bericht weist darauf hin, dass das 12-Monats-Kurs-Gewinn-Verhältnis des Philadelphia-Halbleiter-Index (SOX) seit dem Höchststand im Juni von 26,3 auf 13,4 halbiert wurde, was eine der größten Bewertungskomprimierungen seit dem Platzen der Internetblase darstellt, während der konsensuelle Markterwartungswert für das Ergebnis pro Aktie im gleichen Zeitraum um 24 % gestiegen ist. Das derzeitige voraussichtliche Kurs-Gewinn-Verhältnis von etwa 13 entspricht im Wesentlichen dem Median-Tiefstwert der Bewertung (13,4) in allen vergangenen Abwärtszyklen und liegt auf dem niedrigsten Niveau seit dem Tiefststand der Zinserhöhungen der Federal Reserve im Oktober 2022.
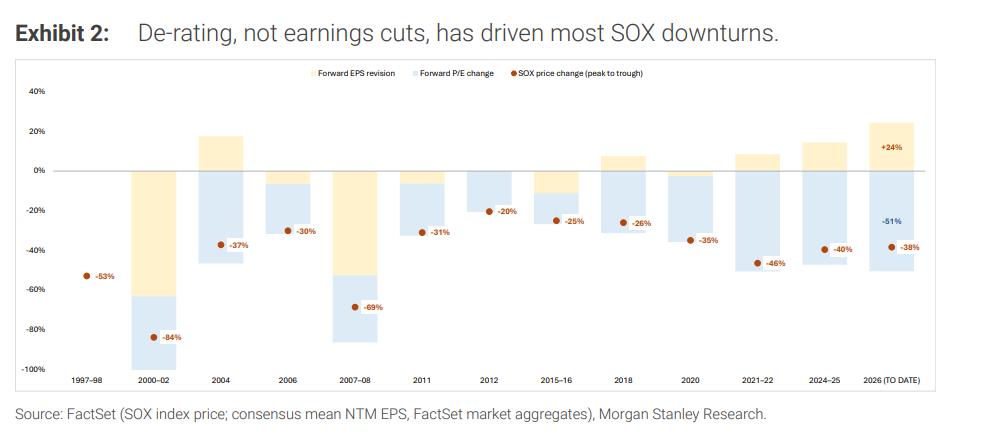
Die Bewertung hat das getan, was sie tun sollte. Die Variable ist jetzt die Gewinnlinie. Kim untersuchte 11 Abwärtszyklen des SOX seit dem Jahr 2000 und stellte fest, dass 9 davon hauptsächlich von der Bewertungskomprimierung anstatt von der Gewinnsenkung angetrieben wurden. Nur in den beiden Fällen des tatsächlichen Nachfrageeinbruchs in den Jahren 2000-2002 und 2007-2008 erlitten die Gewinne eine tiefe Korrektur von mehr als 50 %.
Der zweite Rückgang erfordert, dass die Gewinnprognosen für 2028 wie in den Jahren 2000-2002 und 2007-2008 halbiert werden – dies ist nicht unser Basisszenario, aber genau deshalb ist die Phase der Gewinnkürzung und nicht die Bewertung das, worauf man jetzt am meisten achten muss.
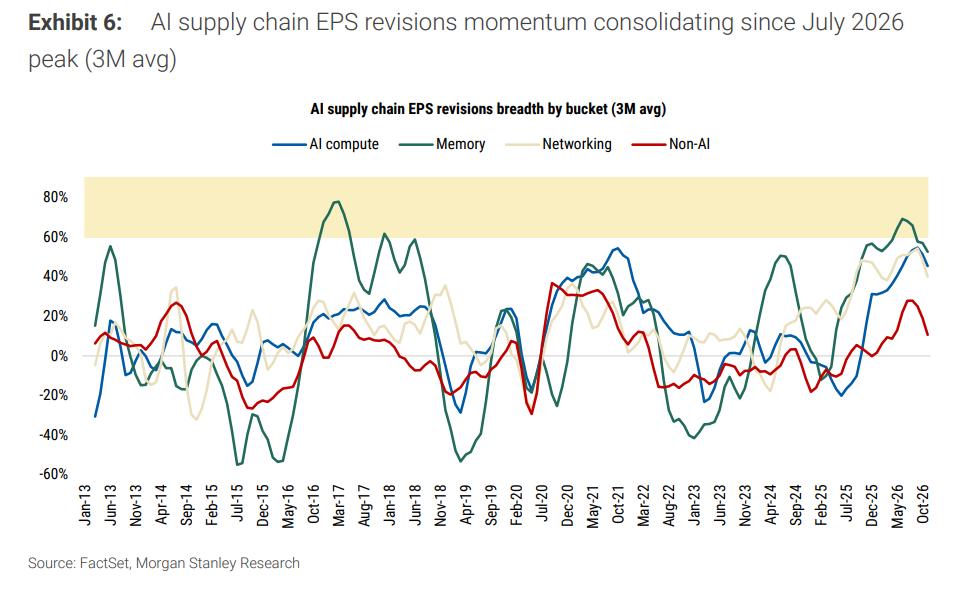
Kim weist gleichzeitig darauf hin, dass sich die Breite der EPS-Korrektur in der KI-Lieferkette seit ihrem Höhepunkt im Juli 2026 stetig verengt hat – der 3-Monats-Durchschnitt im Speichersektor ist von 69 % auf 53 % gesunken, im KI-Computing von 55 % auf 45 %, im Netzwerkbereich von 54 % auf 40 % – aber er bleibt positiv, das heißt die Gewinnprognosen werden immer noch angehoben, nur die Geschwindigkeit verlangsamt sich.
Samsung vs. SK Hynix: Am Ende des Zyklus zählt die Qualität
Bei der Auswahl einzelner Aktien stuft Kim Samsung Electronics zum bevorzugten Titel hoch, die Logik liegt darin, dass man am Ende des Zyklus die „größten, kapitalstärksten und stärksten Technologieführer mit größerem Maßstab“ bevorzugt.
Dem Bericht zufolge wird der HBM-Marktanteil von Samsung voraussichtlich im Jahr 2027 überholt – laut der Prognose von TrendForce wird die HBM-Auslieferungsmenge von Samsung im Jahr 2027 um etwa 82 % auf 21 Milliarden Gb steigen (Marktanteil von etwa 39 %) und die 20 Milliarden Gb von SK Hynix (etwa 37 %) übertreffen.
Gleichzeitig bietet die diversere Geschäftsstruktur von Samsung (einschließlich der potenziellen Erholung des Nicht-Speicher-Geschäfts) zusätzliche Unterstützung. Beim aktuellen Referenzpreis von 188.700 Won impliziert der Zielpreis von Morgan Stanley von 309.000 Won ein Aufwärtspotenzial von etwa 64 %.
SK Hynix behält die Einstufung „Kaufen“, Kim ist der Ansicht, dass seine Führungsposition bei HBM, die starken Gewinne im Jahr 2027 und die langfristigen Vereinbarungen (LTA) zum Schutz vor dem Jahr 2028 weiterhin Unterstützung leisten. Der Bericht stellt jedoch ausdrücklich fest, dass die Senkung des Zielpreises „die Verkürzung der Phase der Übergewinne nach 2028 widerspiegelt“.
Der Bericht beschreibt auch das schlimmste Szenario: Wenn die Finanzierungskosten für KI steigen oder die Fortschritte bei der Monetarisierung von KI hinter den Erwartungen zurückbleiben, könnten Käufer die Einkäufe aussetzen, und die bereits zugesagten Kapazitäten laufen das Risiko einer unzureichenden Nachfrage.
Dieser Artikel stellt keine persönliche Anlage