Morgan Stanley illustriert die Auswirkungen der „Blauen Welle“: 20 % der neuen Rechenzentrums-Projekte könnten auf 2029 verschoben werden, und 40 % der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
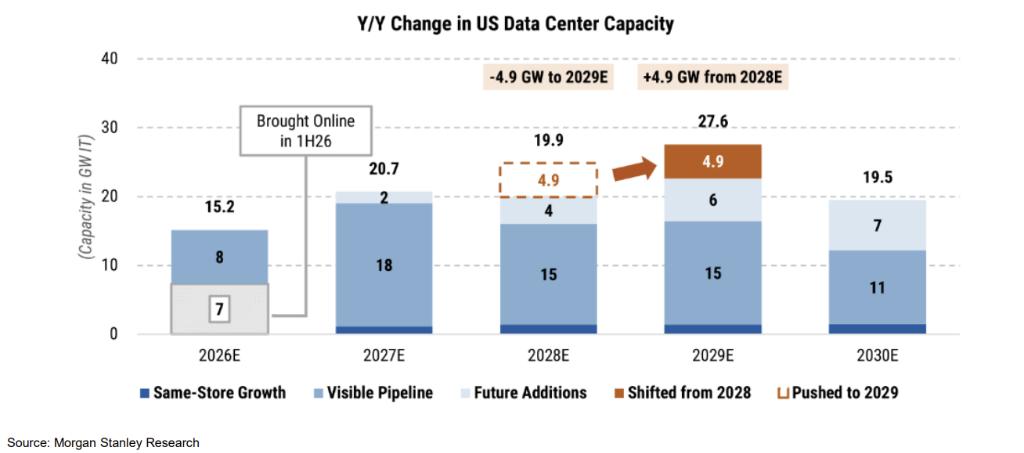
Neueste Untersuchungen von Morgan Stanley zeigen, dass der durch die US-Zwischenwahlen ausgelöste politische Widerstand das Bautempo von KI-Rechenzentren substanziell verändert. Rund 20 % der ursprünglich für 2028 geplanten neuen Kapazitäten in den USA werden auf 2029 verschoben, und etwa 40 % der zwischen 2026 und 2028 in den USA eingesetzten Chips laufen Gefahr, nicht rechtzeitig mit Strom versorgt zu werden.
Diese Einschätzung wird Ketteneffekte auf die technologische Lieferkette, den Finanzierungsmarkt für Rechenzentren und den gesamten Zyklus der Kapitalausgaben für KI haben.
Laut dem Bericht von Morgan Stanley vom 9. November erwartet Morgan Stanley, dass etwa 5 GW Rechenzentrums-Projekte in den USA von 2028 auf 2029 verschoben werden. Nach der Anpassung sinkt die jährliche neue Kapazität von US-Rechenzentren 2028 im Jahresvergleich um 4 % (weltweit wächst sie im gleichen Zeitraum noch um 9 %), und erholt sich 2029 sofort um 38 % (weltweites Wachstum von 20 %). Bei dem Strombedarf von 116 GW, der mit den zwischen 2026 und 2028 ausgelieferten US-Chips einhergeht, besteht eine potenzielle Nettolücke bei der Stromversorgung von 44 GW, was einem Anteil von etwa 38 % bis 40 % entspricht. Die Hauptgründe sind unzureichende Netzkapazitäten, noch nicht abgeschlossene Bauprojekte und Verzögerungen bei der Stromversorgung im Zusammenhang mit den Zwischenwahlen.
Der Bericht stellt klar, dass die politischen Instrumente, die den Fortschritt von Projekten tatsächlich einschränken können, hauptsächlich in den Händen der Bundesstaaten und lokalen Regierungen liegen, und der politische Rahmen auf Bundesebene hat nur begrenzte direkte Auswirkungen auf konkrete Projekte.
Morgan Stanley ist der Ansicht, dass neu gewählte Gouverneure kaum in laufende Bauprojekte eingreifen werden, sodass die Projektprognose für 2027 unverändert bleibt; einige ursprünglich für 2028 geplante Projekte in Texas und Ohio könnten sich jedoch aufgrund der Verhandlungen der Gouverneure mit den Gesetzgebungsorganen zur Festlegung neuer Anforderungen verzögern.
Die vier daraus resultierenden Haupteffekte sind: Die Standortwahl für Rechenzentren wird stärker verteilt (einschließlich der Verlagerung ins Ausland), die Prämien für vorhandene Kapazitäten steigen, es besteht das Risiko einer vorübergehenden Lücke in der technologischen Lieferkette im Jahr 2028, und der gesamte Zyklus der KI-Kapitalausgaben wird verlängert.
01 Politischer Widerstand verändert das Bautempo, 2028 wird zum Wendepunkt
Der Bericht von Morgan Stanley weist darauf hin, dass der Widerstand gegen die Expansion von KI und Rechenzentren bei diesen Zwischenwahlen ein offensichtliches Thema ist, das die Wähler spaltet. Eine Umfrage des Instituts vom August 2026 zeigt, dass 72 % der potenziellen Wähler die KI-Position der Kandidaten für „sehr wichtig“ oder „ziemlich wichtig“ halten, wobei dieser Anteil bei Personen im Alter von 18 bis 34 Jahren bis zu 76 % beträgt.
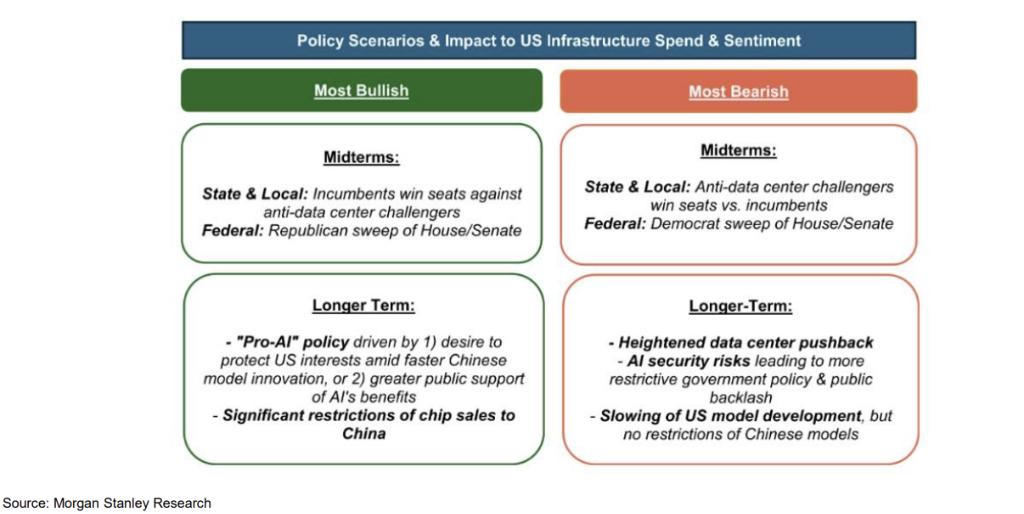
Der Bericht betont jedoch, dass die Umsetzung von Wahlversprechen in tatsächliche Projektbeschränkungen noch von verfahrensbezogenen Faktoren abhängt. Obwohl die Demokraten wichtige Siege bei den Gouverneurswahlen in Schlüsselstaaten wie Texas und Ohio errungen haben, steht die Kontrolle über die Gesetzgebungsorgane der einzelnen Staaten noch beiden Parteien zu, sodass die einseitigen Forderungen der Gouverneure nicht am Gesetzgebungsverfahren vorbei direkt umgesetzt werden können.
Die Störungen laufender Projekte werden voraussichtlich begrenzt sein. Der Bericht stellt fest, dass neue Gouverneure eher Einfluss nehmen werden, indem sie mit den Gesetzgebungsorganen zusammenarbeiten und neue Genehmigungsanforderungen für Rechenzentrumsentwickler festlegen, anstatt die Bauarbeiten direkt einzustellen. Aufgrund dieser Logik behält der Bericht die Bauvorhersage für 2027 bei und konzentriert die Tempoanpassungen auf die im Jahr 2028 neu beginnenden Projekte.
02 Die Stromlücke ist eine tiefer liegende einschränkende Variable
Über die politische Ebene hinaus stuft der Bericht die unzureichende Stromversorgung als die Haupteinschränkung für die Chip-Einsätze zwischen 2026 und 2028 ein.
Nach dem Kaskadenmodell von Morgan Stanley beträgt der gesamte Strombedarf, der mit den zwischen 2026 und 2028 ausgelieferten US-Chips einhergeht, 116 GW; nach Abzug der 25 GW, die von im Bau befindlichen Rechenzentren abgedeckt werden können, und der verfügbaren Netzkapazität von 21 GW, zuzüglich der neuen Lücke von 6 GW durch die Stromverzögerungen im Zusammenhang mit den Zwischenwahlen, erreicht die potenzielle Stromversorgungslücke 76 GW.
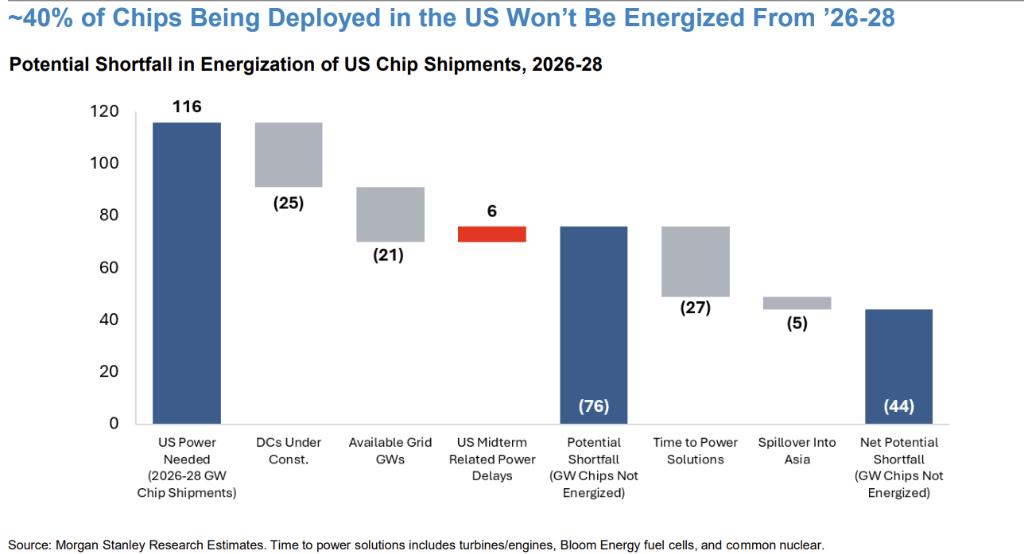
Auf dieser Grundlage können alternative Stromversorgungslösungen wie Turbinen, Brennstoffzellen von Bloom Energy und Kernenergie 27 GW abmildern, und die Verlagerung der Einsätze nach Asien kann weitere 5 GW reduzieren, sodass sich die endgültige potenzielle Nettolücke auf 44 GW verengt, was etwa 40 % des Gesamtbedarfs von 116 GW entspricht.
03 Die USA bleiben der größte Markt, aber die Nachfrage nach Übernahme durch das Ausland steigt
Morgan Stanley schätzt, dass die führende Position des US-Marktes sich nicht grundlegend durch das Ergebnis dieser Zwischenwahlen ändern wird. Mit 2025 als Basisjahr werden die USA bis 2030 voraussichtlich etwa 103 GW neu hinzufügen, China etwa 55 GW und Europa etwa 13 GW.
Aber das Ergebnis der Zwischenwahlen könnte US-Entwickler weiter dazu veranlassen, ihren Blick auf das Ausland zu richten. Morgan Stanley ist der Ansicht, dass Südostasien (+6 GW), Indien (+7 GW), Europa (+12 GW), Australien (über +4 GW), Japan (+2 GW) und Südkorea (+2 GW) praktikable Regionen sind, die die Kapazitäten von US-Rechenzentren angemessen übernehmen können. Der Bericht weist gleichzeitig darauf hin, dass die neuen Kapazitäten in Europa voraussichtlich hauptsächlich der lokalen europäischen Nachfrage dienen werden.
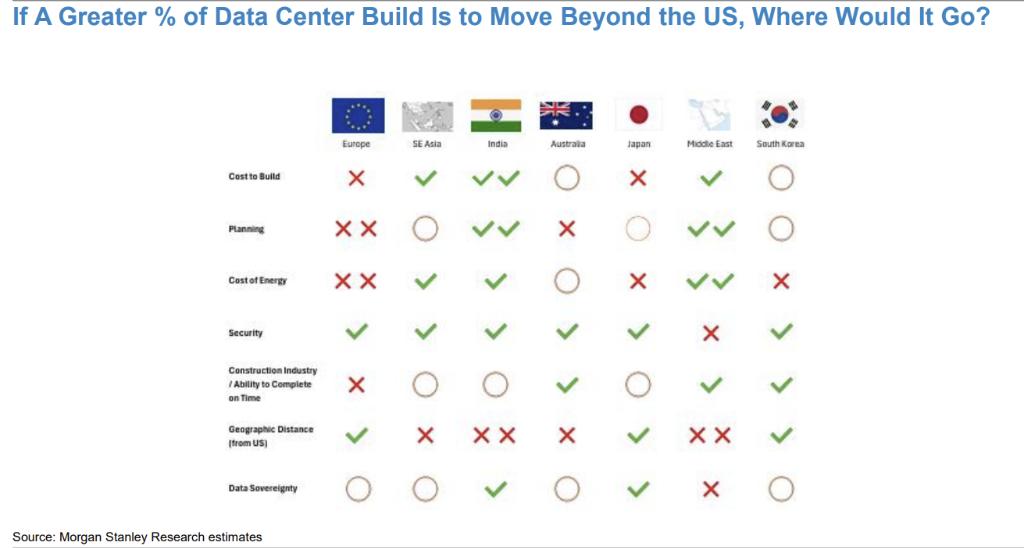
Bei der Wahl von ausländischen Baustandorten sind Baukosten und Strompreis die zwei wichtigsten Überlegungen. Der Bericht schätzt, dass die Baukosten für Rechenzentren mit einer Geschwindigkeit von mehr als 10 % pro Jahr steigen, angetrieben durch Faktoren wie Energiekrise, steigende Zinssätze, Nachfrage nach Netzinvestitionen und steigende Lohnkosten. GPUs machen etwa die Hälfte der gesamten Kapitalausgaben für jedes GW KI-Rechenzentrum aus und sind das Einzelprojekt mit dem höchsten Gewicht bei der Kapitalallokation.
04 Die Prognose der Kapitalausgaben für großtechnische Technologieunternehmen bleibt unverändert, auf dem Kreditmarkt tritt eine Qualitätsdifferenzierung auf
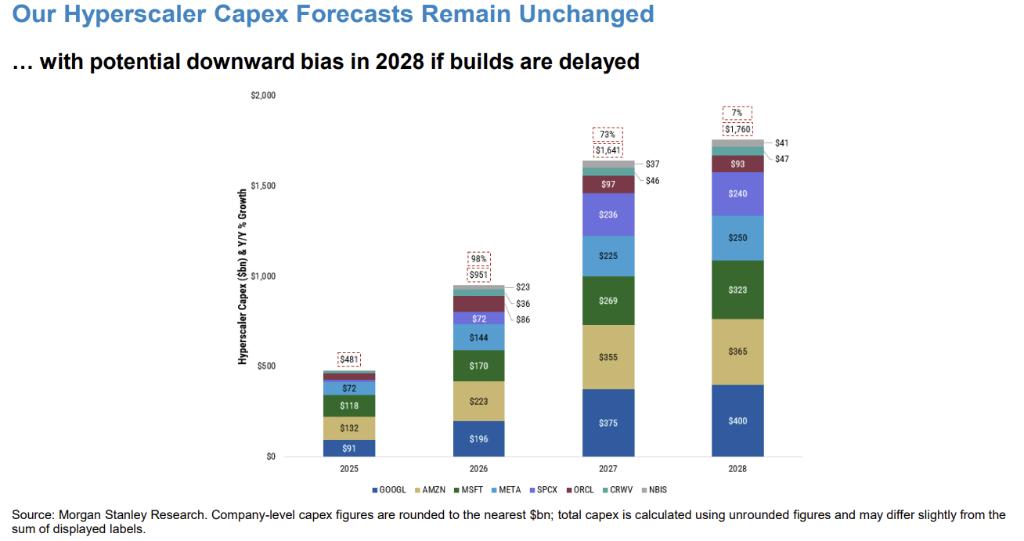
Morgan Stanley behält seine Prognose der Kapitalausgaben für großtechnische Technologieunternehmen wie die Google-Muttergesellschaft GOOGL, Amazon, Microsoft und Meta unverändert bei.
Nach seinen Schätzungen werden die gesamten Kapitalausgaben der genannten Einrichtungen von etwa 481 Milliarden US-Dollar im Jahr 2025 auf etwa 951 Milliarden US-Dollar im Jahr 2026 und etwa 1,64 Billionen US-Dollar im Jahr 2027 steigen und 2028 weiter auf etwa 1,76 Billionen US-Dollar ansteigen, während sich die Wachstumsrate von 98 % im Jahr 2026 und 73 % im Jahr 2027 stark auf 7 % im Jahr 2028 verlangsamt. Der Bericht weist gleichzeitig darauf hin, dass wenn sich die Bauverzögerungen im Jahr 2028 bewahrheiten, die Kapitalausgaben in diesem Jahr nach unten korrigiert werden könnten.
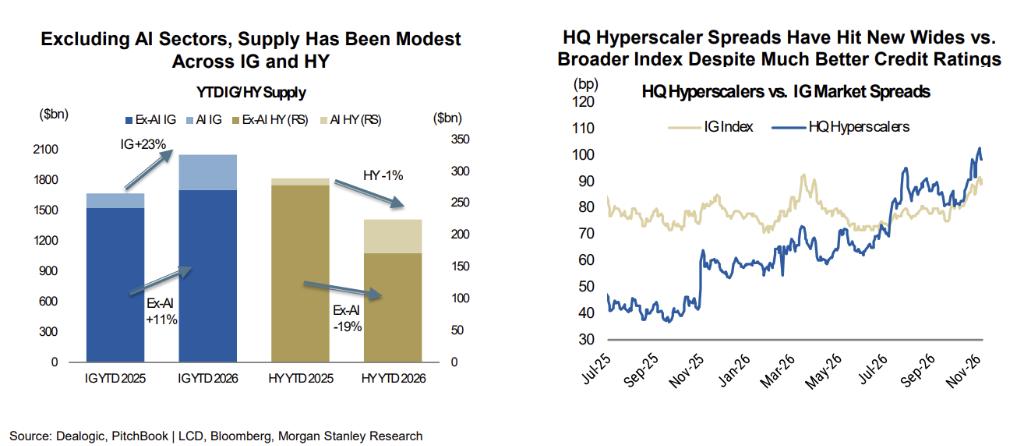
Auf der Ebene des Kreditmarktes beobachtet der Bericht eine deutliche Qualitätsdifferenzierung innerhalb der KI-Finanzierung. Die Emission von Anleihen von hochwertigen großtechnischen Technologieunternehmen hat sich in letzter Zeit erholt, aber ihre Kreditspannen haben sich auf das breiteste Niveau des Jahres ausgeweitet und liegen über dem breiten Investment-Grade-Anleihenindex, obwohl ihre Kreditratings im Allgemeinen höher sind. Gleichzeitig hat die Emission von schuldtiteln für den Rechenzentrumsbau, die zinsempfindlicher sind, deutlich abgenommen, und die entsprechenden Anleihen haben seit dem Sommer fortlaufend hinter den gleich bewerteten Indizes zurückgeblieben.
Morgan Stanley erwartet, dass sich die Anzahl der Chip-Finanzierungstransaktionen und die Emission von kurzfristigeren Anleihen von großtechnischen Technologieunternehmen erhöhen werden. Da der Markt die Risikoprämie für den Rechenzentrumsbau neu bewertet, werden die Rechenzentrumsanleihen voraussichtlich weiterhin stark schwanken. Wenn sich das Bautempo verlangsamt, könnte der Druck des neuen Finanzierungsangebots teilweise gemildert werden.
Dieser Artikel stellt keine persönliche Anlageberatung dar und repräsentiert nicht die Ansichten der Plattform. Der Markt birgt Risiken, Anlagen erfordern Vorsicht, bitte treffen Sie Ihre unabhängige Beurteilung und Entscheidung.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Wallstreet CN Max“, Autor: Xu Chao, veröffentlicht mit Genehmigung von 36Kr.