Anfu, Dongshan und Fosun haben nacheinander Nachahmungsversuche unternommen – warum kann in China kein zweites Berkshire entstehen?
Im Oktober korrigierten sich die globalen KI-Vermögenswerte kollektiv. Der Philadelphia Semiconductor Index fiel in einem einzigen Monat um mehr als 15 %, und der Nasdaq 100 Index verlor fast 7 %.
Auf der anderen Seite steht der Vertreter der „alten Ära“ – Berkshire Hathaway, dessen Aktienkurs am 22. Oktober ein Allzeithoch erreichte. In den letzten vier Wochen stieg seine Klasse-A-Aktie um mehr als 12 %, während der S&P 500 im gleichen Zeitraum um 5,5 % fiel; seit Jahresbeginn legte sie um 13 % zu und übertraf damit ebenfalls den 7,8 %-igen Anstieg des S&P 500.
Die Erklärungen des chinesischen Internets für diese Konstellation lauten meist: Die Wertinvestition kehrt zurück, und Buffett hat wieder einmal gewonnen.
Tatsächlich ist das nicht korrekt. Berkshire ist längst kein Zuschauer der KI-Entwicklung mehr. Nachdem Buffett den Vorsitzendenposten niedergelegt hat, stieg Google zu einem seiner drei größten Schwergewichtspositionen auf, und im dritten Quartal investierte es mehr als 10 Milliarden US-Dollar in KI-bezogene Vermögenswerte – während Google seit Juni um mehr als 24 % gefallen ist und längst unter den Einstandspreis gerutscht ist.
Das zeigt, dass das neue Hoch von Berkshire kein Sieg des „Vermeidens von KI“ ist, sondern der Sieg des Mechanismus selbst. Damit taucht die alte Frage wieder auf: Warum gibt es in China kein Gegenstück zu Berkshire?
Tatsächlich gibt es in China nicht wenige Unternehmen, die Berkshire nachahmen wollen. Guo Guangchang hat öffentlich erklärt, dass er das chinesische Berkshire aufbauen wolle; Youngor betreibt seit mehr als 20 Jahren das dreigleisige Modell aus „Bekleidung, Immobilien und Investitionen“; Yuan Yonggang, ein Vertreter des Industriekapitals, hat Dongshan Precision durch eine Reihe von Übernahmen zu einem Unternehmen gemacht, dessen Marktkapitalisierung zeitweise mehr als 500 Milliarden Yuan überstieg, und nebenbei auch Anfu Technology aufgebaut.
Entgegen der allgemeinen Erwartung fehlt es in China nicht an „Buffetts, die gute Unternehmen ausfindig machen können“. Auf dem volatilen A-Aktien-Markt gibt es immer noch viele Investoren, die langfristige Jahresrenditen von über 15 % erzielen können, deren Fähigkeit zur Aktienauswahl nicht hinter der von Buffett zurücksteht.
Der eigentliche Kern der Tatsache, dass viele dieser Fälle nicht erfolgreich waren, liegt darin: Der präzise Mechanismus von Berkshire erfordert, dass drei Bedingungen gleichzeitig erfüllt sind – auf der Passivseite, der Aktivseite und der Governance-Seite; in China konnte bisher kein Unternehmen die gleiche Struktur aufbauen, und es wird dies auch in Zukunft kaum schaffen.
Zuerst das Wesen von Berkshire verstehen
Wenn man Berkshire als „normales Unternehmen“ oder als reines Investmentportfolio betrachtet, wird man es nie verstehen. Tatsächlich setzt es sich aus drei Geschäftsbereichen zusammen: mehr als 50 Industrieunternehmen & ein Portfolio von über 40 Aktien + das Sachversicherungsgeschäft mit 14 Versicherungsmarken + Barmittel.
Eine genauere Analogie ist, dass Berkshire ein sehr besonderer, ewig laufender geschlossener Fonds ist, dessen Konstruktion in drei Aspekten clever gestaltet ist: der Passivseite, der Aktivseite und dem Management.
1. Passivseite: Negative Kosten und praktisch unbegrenzte Laufzeit
Auf dem Markt wird oft gesagt, „Buffett nutzt Versicherungshebel, um an der Börse zu spekulieren“ – dieses Verständnis ist falsch. Das Verhältnis von Gesamtvermögen zu Nettovermögen von Berkshire beträgt etwa 1,6-fach, der Hebel des Versicherungssegments liegt bei etwa 1,8-fach, was unter dem Branchendurchschnitt von 2,4-fach der US-Sachversicherungsbranche liegt. Sein Hebel ist also nicht besonders hoch, was hoch ist, ist die Qualität der Passiva.
Das Versicherungsgeschäft trägt etwa ein Drittel des Gewinns von Berkshire bei und ist die Kernquelle des Passivvorteils des Unternehmens. Die Kosten des Floats von GEICO (einem der größten Kfz-Versicherer der USA) lagen in den letzten 20 Jahren bei -7,8 %, entsprechend einer durchschnittlichen kombinierten Kostenquote von 92,2 % in 20 Jahren. Das Underwriting ist langfristig profitabel, und die Policenpassiva können kurzfristig abgebaut werden – man investiert das Geld anderer Leute, und die anderen Leute zahlen sogar noch Verwaltungsgebühren dafür.
Hinzu kommen die operativen Cashflows der Holdinggesellschaft, die Anlagevermögen und die Zinsen aus US-Staatsanleihen – auch die Kosten dieser Mittel sind negativ.
2. Aktivseite: Geschäfte, die Mieteinnahmen generieren, und möglichst vollständige Übernahme
Berkshire kauft keine Aktien, die nur im Wert steigen, sondern Vermögenswerte, die stabile Mieteinnahmen generieren, die grob in drei Kategorien unterteilt werden können:
Regulierte Monopole – die BNSF-Eisenbahn (eine erstklassige Eisenbahn in Nordamerika, deren Wegerechte nicht kopiert werden können und die fast 30 % des Frachtaufkommens an der US-Westküste kontrolliert), BHE Energy (Stromnetze und Stromerzeugung, deren Rendite durch Regulierung festgelegt wird und die die Stromversorgung in 16 US-Bundesstaaten abdeckt);
Marken mit Preismacht – Apple, See's Candies, Coca-Cola, American Express, japanische Handelshäuser;
Lokale Monopoldienstleistungen – Clayton Homes, Benjamin Moore, NFM, American Express.
Gemeinsamkeiten dieser Vermögenswerte sind: starre Nachfrage, Preise die durch Regulierung oder Marken bestimmt werden, vorhersehbare Cashflows und die möglichst vollständige Übernahme des gesamten Unternehmens. Ob diese Vermögenswerte ein hohes Wachstum aufweisen, ist nicht so wichtig – wichtiger ist ein angemessener Preis und ein langfristig nachhaltiger Betrieb.
Zum Beispiel bewertet UBS BHE als „a largely regulated investment base“ und geht von einer jährlichen Nettogewinnwachstumsrate von nur 4 % in den nächsten fünf Jahren aus. Berkshire kauft Laufzeit und Cashflow: Mit Mitteln zu Nullkosten erwirbt es einen Mietvertrag, der 50 Jahre lang läuft und dessen Preis jedes Jahr leicht steigt.
Außerdem erwarb Berkshire 100 % der Anteile an BNSF. Für die Kontrolle und das langfristige Halten strebt es die Entscheidungsgewalt an, nicht nur das Recht auf Dividenden.
Ein weiterer Fall, der auf dem Markt selten diskutiert wird, aber meiner Meinung nach sehr interessant ist: Die großen KI-Investitionen von Berkshire umfassen nicht nur Google. Bereits im Januar 2016 erwarb Berkshire für 37,2 Milliarden US-Dollar in bar 100 % der Anteile an PCC, einem der beiden weltweit führenden Hersteller von Gasturbinenblättern, machte es zu seiner Tochtergesellschaft und nahm es von der Börse.
Dies war die größte Übernahme in der Geschichte von Berkshire. Später wurde aufgrund der Flaute in der Luftfahrtindustrie eine Wertminderung des Geschäfts- oder Firmenwerts von etwa 11 Milliarden US-Dollar verbucht. Aber mit dem Boom von Gasturbinen für die KI-Stromerzeugung und der Erholung der Luftfahrtnachfrage überschritt die Marktkapitalisierung des anderen Marktführers HWM 80 Milliarden US-Dollar – was bedeutet, dass PCC ebenfalls eine vergleichbare Marktkapitalisierung erreichen könnte.
Selbst als von Buffett öffentlich anerkannter „großer Fehler“ erzielte die Investition nach 10 Jahren einen Gewinn von mehr als dem Doppelten. Der negative Kostenvorteil auf der Passivseite von Berkshire und die überschüssigen Barmittel ermöglichen es ihm, Rückgänge auszuhalten. Noch wichtiger ist, dass es sich um ein monopolistisches Vermögenswert handelt, bei dem die Amortisation nur eine Frage der Zeit ist.
Die meisten der von Berkshire angelegten Vermögenskategorien können tatsächlich Konjunkturzyklen überdauern. Passend zur Passivstruktur mit negativen Kosten legt Berkshire bei seinen Anlagen immer größten Wert auf Stabilität, mit dem Ziel, stabile Mieteinnahmen zu erzielen – der Kaufpreis wird nur gewählt, um die Mietrendite zu erhöhen.
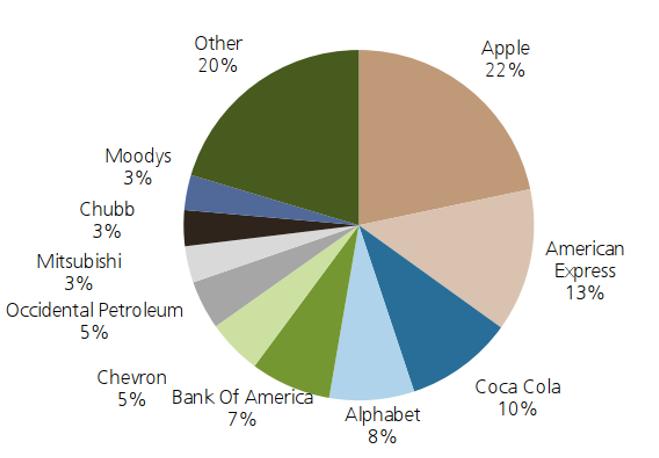
Abbildung: Das Portfolio börsennotierter Unternehmen im Besitz von Berkshire Quelle: Offizielle Bekanntmachungen
3. Management: Mandat über mehrere Amtszeiten hinweg
Das Management wird am häufigsten diskutiert: Buffett und Munger sind die berühmtesten Investoren der Welt. Lassen Sie uns einen Aspekt der Struktur erläutern, der weniger Beachtung findet: das Mandat über mehrere Amtszeiten hinweg.
Mehr als 50 Industrieunternehmen von Berkshire werden von 28 Mitarbeitern am Hauptsitz in Omaha verwaltet. Die Tochtergesellschaften operieren unabhängig, und die Konzernzentrale kümmert sich nur um die Kapitalallokation. Voraussetzung dieser Struktur ist, dass die für die Kapitalallokation zuständigen Personen ein Mandat über mehrere Amtszeiten hinweg besitzen (Buffett hält langfristig mehr als 30 % der Stimmrechte bei einem Aktienanteil von etwa 14 %) und nicht für den Jahresgewinn verantwortlich gemacht werden – der Anteil eines einzelnen Vermögenswerts kann jede Obergrenze des Portfoliomanagements durchbrechen.
Dadurch verstärkt diese Managementstruktur die Vermögens- und Passivvorteile von Berkshire weiter und führt schließlich zum Wunder eines Zinseszinseffekts von 61.000-fach.
Analyse der Gründe, warum vergleichbare Unternehmen in China dies nicht erreichen können
1. Die Kosten der Passiva blockieren fast alle Akteure
Die meisten Holdinggesellschaften in China finanzieren sich über Bankkredite, sodass ihre Kapitalkosten den Zinsen entsprechen. In der Versicherungsbranche liegen die Kapitalkosten der gesamten Lebensversicherungsbranche in China aufgrund des extrem harten Wettbewerbs bei Policen über 3 %.
Hohe Kosten der Passiva führen dazu, dass sich das Investitionsverhalten verzerren kann, und die Priorität liegt darin, kurzfristig Vermögenswerte mit hohem Kapitalgewinn zu erwerben. Institutionen mit hoher Kostenquote und hohem Hebel sind in Aufwärtsphasen Investitionsmythen, in Abwärtsphasen führen sie jedoch leicht zu schmerzhaften Fehlschlägen.
Welche Risiken entstehen, wenn man trotz hoher Kapitalkosten fortlaufend Übernahmen durchführt? Hainan Airlines liefert die Antwort. Von 2015 bis 2017 schloss HNA in drei Jahren mehr als 80 Übernahmen mit einem Gesamtvolumen von über 40 Milliarden US-Dollar ab, die Hotels, Logistik und Banken abdeckten; Ende 2017 beliefen sich die Gesamtverbindlichkeiten auf 123,4 Milliarden Yuan; 2018 verkaufte es Vermögenswerte im Wert von fast 300 Milliarden Yuan und sanierte mehr als 300 Unternehmen; im Januar 2021 ging es in das Insolvenzverfahren ein, wobei die verbleibenden Verbindlichkeiten im Luftfahrtsegment etwa 60 Milliarden Yuan betrugen.
Sogar die Fosun Group, die ebenfalls über ein Sachversicherungsgeschäft verfügt, hat eine durchschnittliche verzinsliche Verschuldungskosten von etwa +5,0 %, was 12,8 Prozentpunkte von den -7,8 % Float-Kosten von Berkshire abweicht. Die Zinsausgaben von Fosun betragen jährlich etwa 27,9 Milliarden Yuan, mehr als das 16-fache des Nettogewinns, der den Aktionären im ersten Halbjahr 2026 zuzurechnen ist und 1,7 Milliarden Yuan beträgt.
Ohne billiges Kapital sind Übernahmen keine Zinseszinsmaschine, sondern ein Fleischwolf.
2. Mietgenerierende Vermögenswerte lassen sich nicht vollständig erwerben und erzielen keine hohen Mieterträge
Auf der Aktivseite gibt es in China tatsächlich viele Vermögenswerte, die „Mieteinnahmen“ generieren können, von denen einige sogar eine bessere Qualität aufweisen. Der Nettogewinnmarge von Yangtze Power beträgt 40 %, die Bruttogewinnmarge von Moutai liegt bei 91 %… Viele Unternehmen gelten als Geschäftsmodell, das wie eine „Geldpresse“ funktioniert.
Aber zunächst einmal werden die Kontrollanteile dieser Art von Vermögenswerten nicht verkauft. Die China Three Gorges Corporation und ihre verbundenen Parteien halten mehr als 50 % der Anteile, die Moutai Group hält etwa 54 % der Anteile. Diese Anteile dienen nicht als finanzielle Beteiligung, sondern als staatliche Kontrolle über Energie, Ressourcen und Marken.
Auf dem Sekundärmarkt kann man nur als Minderheitsaktionär teilnehmen, kommt nicht in den Vorstand, kann das Management nicht austauschen und bekommt auch nicht die Entscheidungsgewalt darüber, wie die „Miete“ verwendet wird. (GL Ventures versuchte einst, die Kontrolle über Gree zu erlangen, und erlitt am Ende ein Ergebnis der unverdaulichen Übernahme.)
Außerdem wird die Mietrendite dieser monopolistischen Geschäfte in China aufgrund der Gewährleistung der Lebensversorgung der Bevölkerung nach oben begrenzt. Der Einspeisepreis von Yangtze Power wird von den zuständigen Preisbehörden festgelegt, der langfristige Kohlepreis von Shenhua ist durch politische Maßnahmen gebunden, die Tarife für Mobilfunkpakete in China gehören zu den niedrigsten weltweit, und die Maut für Autobahnen wird streng kontrolliert: Die Mietrendite wird auf das Niveau der durchschnittlichen gesellschaftlichen Rendite gedrückt.
Obwohl beide als „reguliert“ bezeichnet werden, bedeutet Regulierung in den USA „Renditegarantie“, in China bedeutet sie „Obergrenze der Rendite“. Das sind zwei völlig unterschiedliche Mietstrukturen. Wenn Berkshire BHE kauft, garantiert die Regulierung eine vorhersehbare Rendite; wenn Sie Anteile an Yangtze Power kaufen, legt die Regulierung einen Strompreis fest, der nicht beliebig steigen kann. Ersteres ist ein Mietvertrag, Letzteres ein Versorgungsunternehmen.
Schließlich gibt es noch Unterschiede aufgrund der Bewertung. Buffett betont immer wieder die Wichtigkeit billiger Preise, weil er über riesige Geldmittel verfügt und die Passivseite unbegrenzt auf Gelegenheiten warten kann. Chinesische Investmentinstitutionen und Holdinggesellschaften werden jedoch jährlich bewertet und dürfen nicht über Jahre hinweg untätig bleiben. Daher werden die als sicher geltenden mietgenerierenden Vermögenswerte von Kapital auf ein hohes Bewertungsniveau getrieben.
3. Unterschiedliche Grenzen des Mandats des Managements
Sogar bei negativen Float-Kosten gibt es in China vergleichbare Unternehmen. In der Sachversicherungsbranche erreichte die kombinierte Kostenquote von PICC Property and Casualty im Jahr 2025 97,6 %, was nach Berechnung von (COR - 100) eine Float-Kosten von -2,4 % ergibt – also ebenfalls „Kapital mit negativen Kosten“.
Obwohl dieses Geld in stabile, mietgenerierende Vermögenswerte investiert werden kann, besteht neben dem oben genannten Problem, dass man keine Kontrolle erwerben kann und nur als Minderheitsaktionär teilnimmt, ein größeres Problem in der eingeschränkten Befugnis des für die Kapitalallokation zuständigen Managements.
Aufgrund von Solvenzanforderungen