Verlagert sich das KI-Kreditrisiko stromaufwärts? Die CDS-Spreads des Chipgiganten übersteigen zum ersten Mal seit drei Monaten die der Cloud-Anbieter.
①Der CDS-Spread des US-Chipgiganten übersteigt erstmals seit drei Monaten den der Cloud-Anbieter und hat sich seit Anfang August nahezu verdoppelt;
②Händler von Goldman Sachs weisen darauf hin, dass der Anteil der chipbezogenen Finanzierung im nächsten Jahr voraussichtlich stark steigen wird und das Kreditrisiko der KI sich in Richtung der vorgelagerten Lieferkette verlagert;
③Laut Prognose von Goldman Sachs wird das direkte Emissionsvolumen von Anleihen durch Hyperscale-Cloud-Anbieter im nächsten Jahr etwa 440 Milliarden US-Dollar betragen, hinzu kommen etwa 300 Milliarden US-Dollar an Finanzierungen für KI-Projekte, sodass sich die Summe auf rund 740 Milliarden US-Dollar beläuft.
Die Aufmerksamkeit des Marktes für KI-Finanzierungen verlagert sich von der Frage „Wie viel Geld müssen Cloud-Anbieter aufnehmen?“ hin zu „Wer trägt letztlich das Risiko?“. Obwohl der Kreditindex insgesamt nach dem starken Rückgang der US-Aktienmärkte vor einigen Tagen relativ stabil geblieben ist, hat der CDS-Markt kürzlich bereits mit einer Neubewertung der Kreditwürdigkeit von Chipherstellern begonnen.
Laut Medienberichten vom 10. November Ortszeit veröffentlichte die Handelsabteilung der Wall-Street-Investmentbank Goldman Sachs am vergangenen Sonntag mehrere wöchentliche Berichte zum Kreditmarkt, zeigt sich, dass der Korb von Kreditausfallswaps (CDS) der Chipgiganten bestehend aus Broadcom, AMD, NVIDIA und Intel einen Spread aufweist, der erstmals seit mindestens drei Monaten höher liegt als der Korb der Hyperscale-Cloud-Anbieter bestehend aus Oracle, SpaceX, Meta, Amazon, der Google-Muttergesellschaft Alphabet und Microsoft.
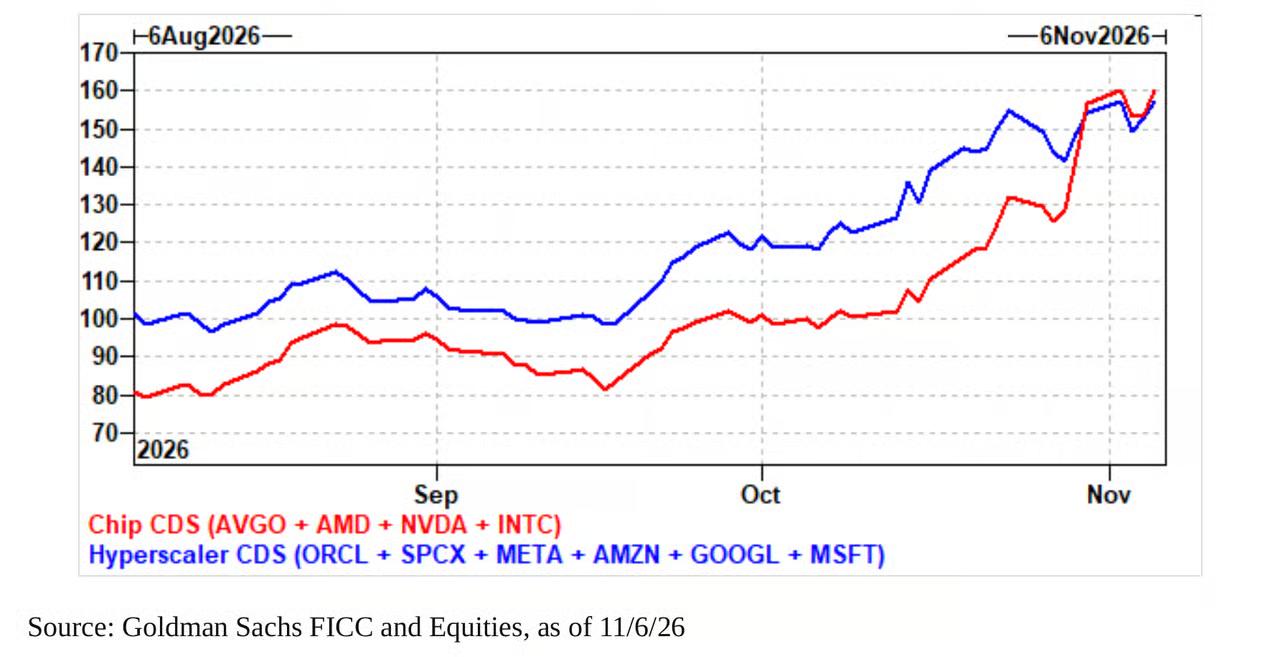
Entwicklung des CDS-Spreads von Chipgiganten (rote Linie) und Hyperscale-Cloud-Anbietern (blaue Linie)
CDS ist ein Finanzderivat, das Schutz vor Schuldenausfällen bietet. Je höher der Spread, desto größer ist das vom Markt eingeschätzte Ausfallrisiko des Emittenten. Anfang August betrug der CDS-Spread des Chip-Korbs etwa 80 Basispunkte, rund 20 Basispunkte weniger als der des Cloud-Anbieter-Korbs; inzwischen hat er sich nahezu verdoppelt und liegt bei etwa 160 Basispunkten.
Alisha Pasi, Händlerin bei Goldman Sachs, erklärte in dem Bericht, dass sich die Diskussion über KI-Finanzierungen von der Frage, wie viel Kapital benötigt wird, hin zu der Frage verlagert, wer letztlich das Risiko trägt – das Risiko ist in Bewegung.
Unruhige Strömungen auf dem Kreditmarkt
Während die Kreditwürdigkeit von Chipherstellern neu bewertet wird, hat der US-Aktienmarkt gerade eine Woche mit starken Schwankungen hinter sich. Am 5. November nach den US-Zwischenwahlen fiel der S&P 500 an einem einzigen Tag um 4,4 %, der stärkste Rückgang seit April 2025, aber der Spread des nordamerikanischen Investment-Grade-CDS-Index (CDX IG) weitete sich nur um 3,5 Basispunkte aus.
Pasi erklärte, dass diese Abweichung dem Markt kein Vertrauen einflößt, sondern die Investoren dazu bringt, zu bezweifeln, ob die Widerstandsfähigkeit des Kreditmarktes anhält.
Obwohl die Indexschwankungen begrenzt sind, ist das Hedge-Geschäft so aktiv wie nie zuvor. Miles McCarthy, Händler bei Goldman Sachs, erklärte, unter Ausschluss des Effekts des halbjährlichen Vertragswechsels im September waren die vergangenen zwei Wochen die aktivste Periode für KI-bezogene CDS-Transaktionen, mit einem wöchentlichen Transaktionsvolumen von 8 bis 10 Milliarden US-Dollar, etwa das Siebenfache des Niveaus vor einem Jahr.
Der Bericht weist darauf hin, dass der Kreditmarkt insgesamt stabil bleibt, vor allem weil Investoren weiterhin in großem Umfang Anleihen robuster Unternehmen kaufen, die kaum mit KI in Verbindung stehen – die Lage bei KI-bezogenen Anleihen ist weit weniger ruhig. Laut Statistik der Forschungsabteilung von Goldman Sachs hat das globale Anleiheemissionsvolumen von Hyperscale-Cloud-Anbietern seit Jahresbeginn bereits 296 Milliarden US-Dollar erreicht und übertrifft die frühere Gesamtjahresprognose von Goldman Sachs von 250 Milliarden US-Dollar; allein seit dem 29. Oktober wurden 67 Milliarden US-Dollar emittiert.
Die dichte Emission von Anleihen hat die Finanzierungskosten in die Höhe getrieben. Die durchschnittliche Emissionsprämie neuer KI-bezogener Anleihen im November übersteigt 18 Basispunkte, weit über dem durchschnittlichen Niveau von 3,4 Basispunkten bei neuen Investment-Grade-Anleihen seit diesem Jahr. Auch die jüngsten Anleiheemissionen von Meta und Oracle haben langfristige Laufzeiten von über 30 Jahren reduziert oder ganz aufgegeben.
Einige KI-Investment-Grade-Anleihen werden sogar bereits wie Hochzinsanleihen bewertet. KC O’Connor, Händler bei Goldman Sachs, weist darauf hin, dass die neu emittierte 5-jährige Anleihe von Oracle mit Rating BBB- am vergangenen Freitag eine Rendite von 7,5 % erzielte, höher als bei über 80 % der Anleihen im BB-Hochzinsindex; die 29 von Goldman Sachs gehandelten Hochzins-KI-Anleihen fielen in der vergangenen Woche durchschnittlich um 1,67 Punkte, während die übrigen Hochzinsanleihen durchschnittlich um 0,36 Punkte stiegen.
O’Connor beschrieb, dass der Index wie mit einem „Blutdrucksenker“ behandelt wirkt, aber das Tail-Risiko dadurch nicht verschwunden ist.
Das Risiko verlagert sich in Richtung der vorgelagerten Lieferkette
Auf dem CDS-Markt ist der Druck auf Chiphersteller besonders ausgeprägt. Aus den Daten von McCarthy geht hervor, dass sich der CDS-Spread von Broadcom in den vergangenen zwei Monaten gegenüber dem Tiefststand der Spanne um 70 Basispunkte weitete, der von AMD und NVIDIA um 55 bzw. 50 Basispunkte, der von Meta und Alphabet nur um 15 Basispunkte, während der von Microsoft nahezu unverändert blieb.
Laut Bericht betragen die CDS-Spreads von Oracle und SpaceX 310 bzw. 285 Basispunkte und sind damit nach wie vor die beiden höchsten in diesem Bereich, aber die kürzliche zusätzliche Spreadausweitung konzentriert sich deutlich auf Chiphersteller. In der Woche bis zum 5. November waren die drei Unternehmen mit der größten Spreadausweitung im CDX IG allesamt Chiphersteller: Intel weitete sich um 40 Basispunkte aus, AMD um 26,5 Basispunkte und Broadcom um 17,6 Basispunkte.
Dass Chiphersteller zu neuen Druckpunkten geworden sind, hängt eng mit der Veränderung der Struktur der KI-Finanzierung zusammen. McCarthy weist darauf hin, dass der Markt erwartet, dass der Anteil der chipbezogenen Finanzierung an den KI-Schuldemissionen im Jahr 2027 stark steigen wird, und diese Erwartung hat sich bereits in den CDS-Preisen niedergeschlagen.
Laut Statistik von Goldman Sachs hat das im nächsten Jahr bereits angekündigte Volumen an Rechenkapazitätsfinanzierungen, die durch Projektvermögen besichert sind, 150 Milliarden US-Dollar überschritten. Pasi ist der Ansicht, dass dies die nächste Welle der KI-Finanzierung sein wird, wobei die entsprechenden Schulden im Jahr 2027 stark expandieren könnten und mehrere Märkte abdecken, darunter Investment Grade, Hochzins, privates Kreditgeschäft und strukturierte Finanzierungen. Sie erklärte, dass Investoren dann unterscheiden müssen, ob die Schuldendeckung aus Unternehmensgarantien, Mieteinnahmen oder dem besicherten Vermögen selbst stammt, und das Risiko berücksichtigen müssen, dass das Vermögen durch technologische Iterationen an Wert verlieren könnte.
Der Bericht analysiert, dass die Sicherheiten für diese Art von Finanzierungen GPUs sind, deren Lebensdauer stetig abnimmt, während die Chiphersteller selbst ihren Kunden Finanzierungen für den Kauf von Chips anbieten. Sobald die Chips an Wert verlieren, können die Chiphersteller kaum außen vor bleiben.
Wer zahlt am Ende die Rechnung?
Medienberichten zufolge hat der CDS-Markt in den vergangenen zwei Monaten das Risiko von den Cloud-Anbietern, die die Schecks ausstellen, hin zu den Chipherstellern verlagert, die die Zahlungen erhalten, und von Anleihen, die durch die Bilanz von Unternehmen wie Microsoft gestützt werden, hin zu Projektfinanzierungen, die durch GPUs und Stromverträge besichert sind.
Cloud-Anbieter sind derzeit noch die Hauptkreditnehmer für KI-Schulden. Laut Statistik von Goldman Sachs ist nach dem Übergang des gesamten freien Cashflows der Cloud-Anbieter in den negativen Bereich im dritten Quartal etwa 36 % der Kapitalausgaben für 2026 bereits durch Kredite finanziert, das direkte Emissionsvolumen von Anleihen durch Hyperscale-Cloud-Anbieter im nächsten Jahr wird voraussichtlich etwa 440 Milliarden US-Dollar betragen.
Dennoch umgeht eine wachsende Zahl von Finanzierungen die eigene Bilanz der Cloud-Anbieter. Im nächsten Jahr werden weitere etwa 300 Milliarden US-Dollar an KI-Projektfinanzierungen auf den Investment-Grade- und Hochzinsmärkten verteilt sein, sodass sich die Summe auf rund 740 Milliarden US-Dollar beläuft.
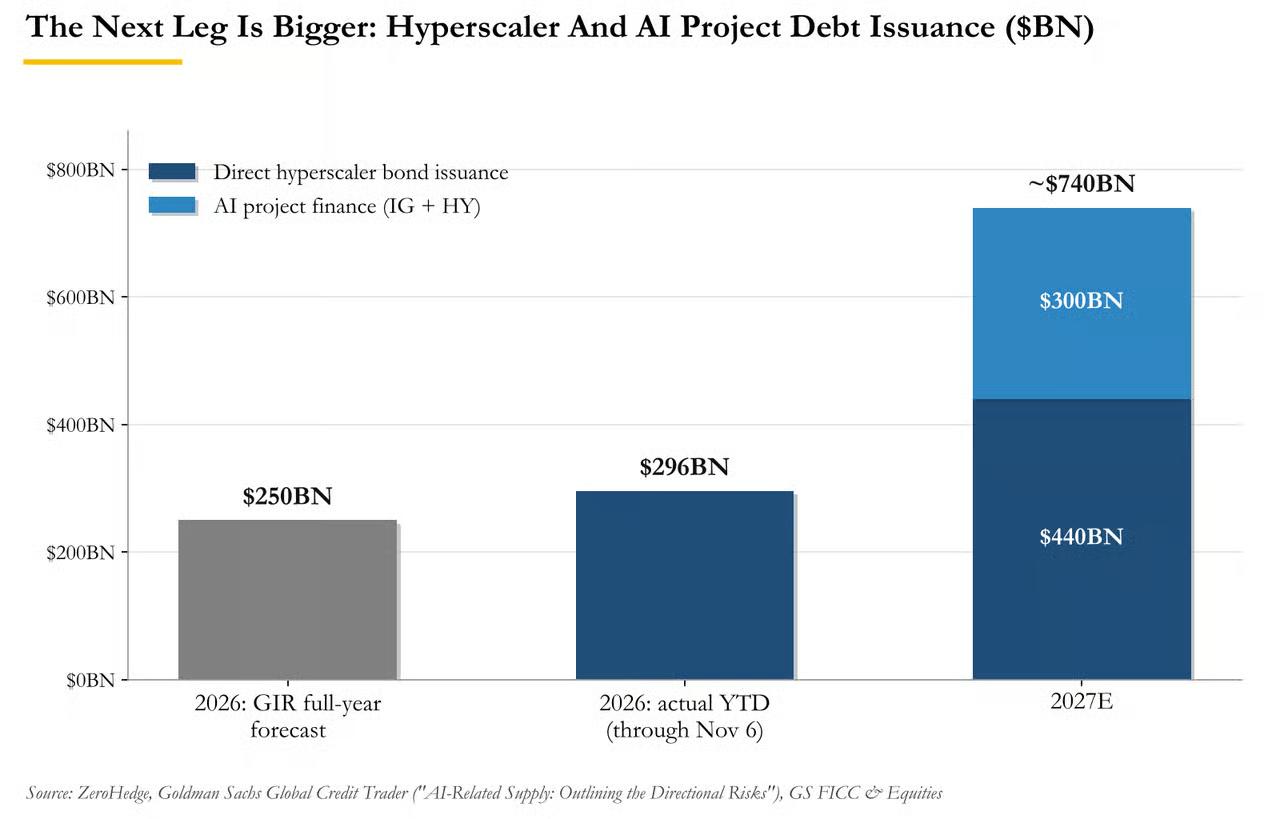
Das gesamte voraussichtliche Volumen von direkten Anleiheemissionen der Hyperscale-Cloud-Anbieter und KI-Projektfinanzierungen im nächsten Jahr beträgt rund 740 Milliarden US-Dollar, weit über dem Emissionsvolumen von 296 Milliarden US-Dollar seit Jahresbeginn
Die Analystin von Goldman Sachs, Amanda Lynam, hat zudem ermittelt, dass das Volumen der außerbilanziellen Verpflichtungen der Hyperscale-Cloud-Anbieter 3,6 Billionen US-Dollar beträgt, wovon 685 Milliarden US-Dollar bis Ende 2027 fällig werden – dieser Teil der Verpflichtungen taucht nicht direkt in den Bilanzen der Cloud-Anbieter auf.
Anleiheinvestoren werden wahrscheinlich als Erste den Druck spüren. Laut Prognose von Goldman Sachs könnten sich die Kreditspreads bis Anfang Dezember weiter ausweiten, wobei der US-Investment-Grade-Spread auf über 93 Basispunkte steigen könnte und der Hochzinsspread über 335 Basispunkte hinausgehen könnte, womit er den Höchststand vom März dieses Jahres übertrifft.
Die Händler von Goldman Sachs haben unterschiedliche Ansichten über die künftige Marktentwicklung. Der optimistischste unter ihnen, Avishek Biswas, ist der Ansicht, dass der Markt in eine Phase „hoher Unsicherheit“ eintritt, nicht in eine Phase „hohen Risikos“. Die aktuellen Wirtschaftsdaten zeigen noch keine deutliche Verschlechterung, aber die Aussichten für KI und Cloud-Anbieter sind nach wie vor schwer einzuschätzen.
Der Bericht weist darauf hin, dass historische Erfahrungen zeigen: Wenn das Hedge-Geschäft so aktiv ist, haben die Hedger in der Regel bereits Risiken erkannt, die der Index noch nicht widerspiegelt. Der Kreditmarkt mag in der vergangenen Woche ruhig gewesen sein, aber mit rund 740 Milliarden US-Dollar an KI-Schulden, die im Jahr 2027 auf ihre Emission warten, wird diese Ruhe wahrscheinlich nicht lange anhalten.
Dieser Artikel stammt von „CLS“, Autorin: Li Ying, veröffentlicht mit Genehmigung von 36Kr.