Die On-Device-KI ist plötzlich durch die Decke gegangen, wonach jagt das Kapital eigentlich?
Am Nachmittag des 10. November wurde das ursprünglich ruhige Marktgeschehen plötzlich von KI-Brillen angeheizt.
Yingtong Communication und Chaoyang Technology schlossen sofort die Tagesobergrenze, Siyatech und Fuhan Micro erreichten den 20-Prozent-Tagesanstieg, Xingchen Technology, Allwinner Technology und Rockchip folgten dicht darauf, und der Konzeptsektor verzeichnete einen täglichen Anstieg von mehr als 4,5 %.
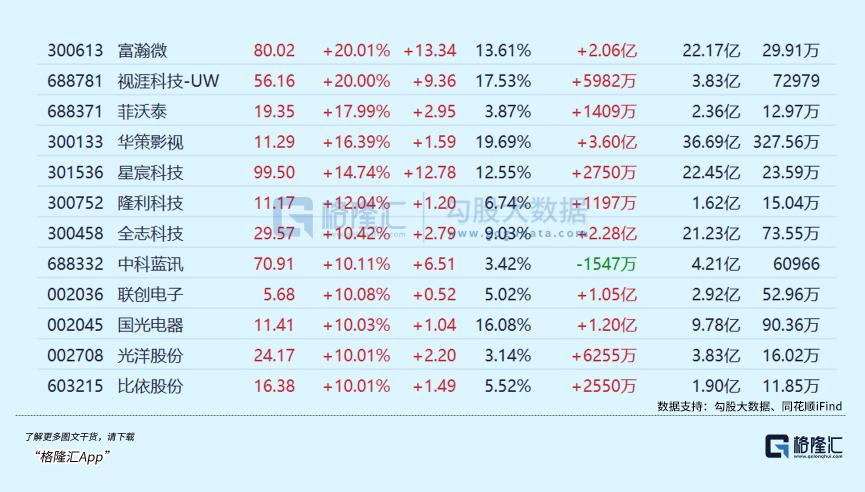
Wie konnte ein Nischenkonzept an nur einem Tag plötzlich so populär werden?
01
Lange Zeit galten KI-Brillen nur als Spielzeug für Technikfans und konnten kaum in den Massenmarkt vordringen.
Noch nischenhafter war die Tatsache, dass Meta in der Vergangenheit den gesamten Markt fast vollständig dominierte.
Daten von Omdia zeigen, dass Meta im Jahr 2025 einen Anteil von 85,2 % am globalen Markt für intelligente KI-Brillen nach Auslieferungsmengen einnahm und im ersten Halbjahr 2026 immer noch ein überwältigendes Niveau von 81,3 % hielt.
Die Daten von Counterpoint fallen noch deutlicher aus: Im ersten Halbjahr 2026 stieg die weltweite Auslieferungsmenge intelligenter Brillen um 263 % im Vergleich zum Vorjahr, Produkte ohne Display machten 96 % aus, und Meta allein eroberte 94 % des Marktes für bildschirmlose KI-Brillen.
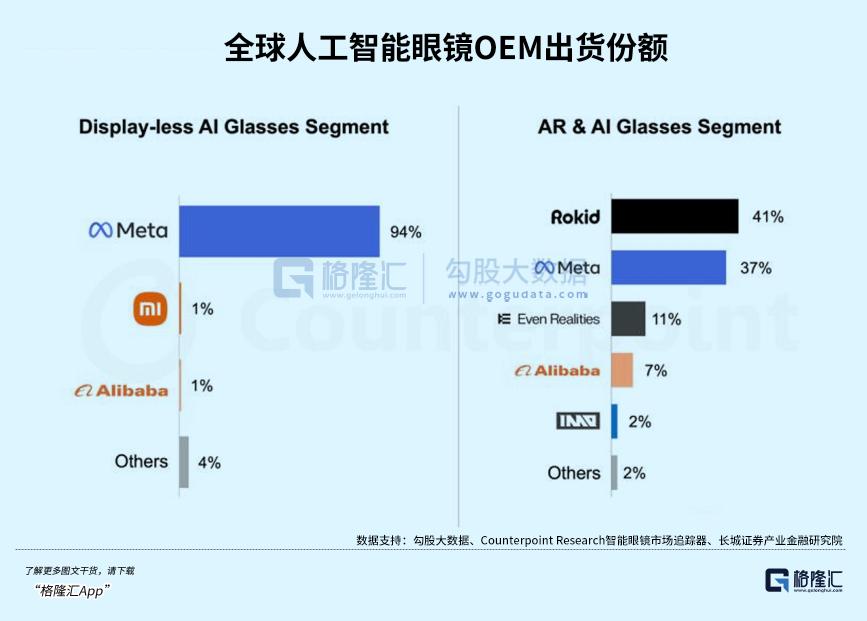
Deshalb geriet der Markt in Aufruhr, als endlich ein "Störfisch" in dieser Branche auftauchte.
Dieser "Störfisch" ist derzeit Samsung.
Am 9. November wurde die erste von Samsung Electronics in Zusammenarbeit mit Google entwickelte KI-Brille namens "Intelligent Eyewear" offiziell vorgestellt. Die Reservierung wird am 12. November geöffnet, die offizielle Markteinführung erfolgt im Dezember. Sie ist mit dem generativen KI-Modell Gemini von Google ausgestattet, das Brillengestell wird von Gentle Monster und Warby Parker entworfen, und Südkorea sowie die USA dienen als erste Verkaufsmärkte.
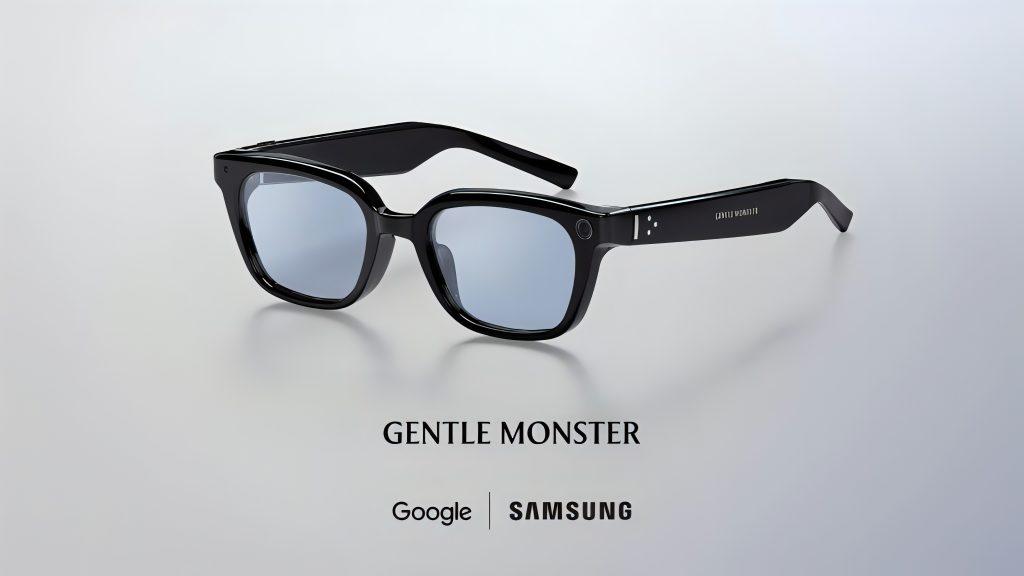
Obwohl es sich nur um die Reservierung eines Produkts handelt, befindet sich der Markt derzeit genau in einem Zeitfenster, das extrem empfindlich auf die Erzählung rund um KI-Brillen reagiert.
Meta hat mit der Ray-Ban-Serie im Jahr 2025 KI-Brillen aus dem Nischenbereich der Technikfans in den Massenkonsum gebracht.
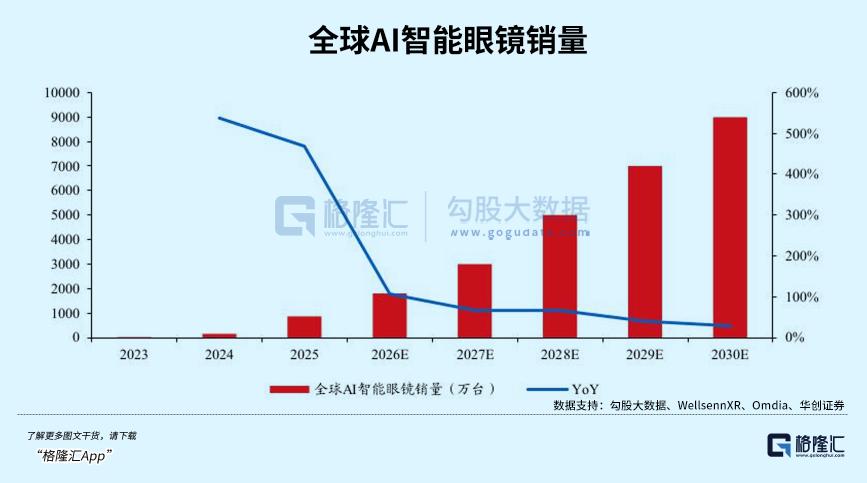
Die weltweite Auslieferungsmenge von KI-Brillen stieg im Jahr 2025 um mehr als 400 % im Vergleich zum Vorjahr, und die Branche hat endlich die Phase der Produktpräsentationen hinter sich gelassen und ist in die Phase der Markterschließung eingetreten.
Der Einstieg von Samsung und Google bedeutet, dass in dieser Branche zum ersten Mal eine Kombination auftaucht, die Meta in Bezug auf Modellkapazität, Hardware-Herstellung und Vertriebsressourcen in nichts nachsteht.
Ein Monopol, das über 80 % des Marktes einnimmt, bekommt endlich einen gewichtigen Konkurrenten – der Kapitalmarkt kann kaum anders als darauf reagieren.
Darüber hinaus haben die großen Handelsdaten des Handelsministeriums gleichzeitig offengelegt, dass der Umsatz mit intelligenten Brillen auf wichtigen Plattformen in den ersten drei Quartalen um das 1,1-fache im Vergleich zum Vorjahr gestiegen ist.
Das bedeutet, dass die Konsumnachfrage nach KI-Brillen tatsächlich existiert. Omdia gibt für das erste Halbjahr eine Auslieferungsmenge von 4,2 Millionen Geräten und eine Wachstumsrate von 127 % im Vergleich zum Vorjahr an.
Schon früher wurden intelligente Brillen in diesem Jahr offiziell in das Verzeichnis der staatlichen Subventionen aufgenommen und in das Fördersystem für den Umtausch alter Haushaltsgeräte einbezogen.
Das bedeutet, dass die Politik KI-Brillen bereits als eine Endgerätekategorie mit Potenzial für Massendurchdringung behandelt.
Wichtiger als die Frage, wie weit die Entwicklung von KI-Brillen derzeit fortgeschritten ist, ist die Tatsache, dass KI-Brillen zu einem attraktiveren Trägergerät geworden sind als Kopfhörer oder Smartwatches.
Nachdem OpenAI, Meta und Anthropic nacheinander persönliche Agenten vorgestellt haben, wird das Trägergerät für persönliche Agenten als der wichtigste zukünftige Eingangspunkt für Datenverkehr angesehen.
Aber was wird dieses Trägergerät eigentlich sein? Niemand hat eine endgültige Antwort.
Daher beginnen die Hersteller großer KI-Modelle, bei neuen Hardwareprodukten wie Brillen und tragbaren Geräten anzusetzen. Innovationen bei Hardwareformen erzeugen vielfältige Möglichkeiten und werden zum Wettbewerbsfeld für Hersteller großer KI-Modelle.
Smartphones müssen aus der Tasche geholt werden, die Interaktionsgrenzen von Kopfhörern und Smartwatches liegen bei Sprache und Berührung, Kopfhörer können die Welt nicht sehen, und bei Smartwatches muss man nur kurz das Handgelenk heben, um einen Blick darauf zu werfen.
Nur Brillen sitzen am natürlichsten Informationsorgan des Menschen, nehmen von Natur aus die visuelle Perspektive und die erste Person ein und sind das ideale physische Gehäuse für Agenten.
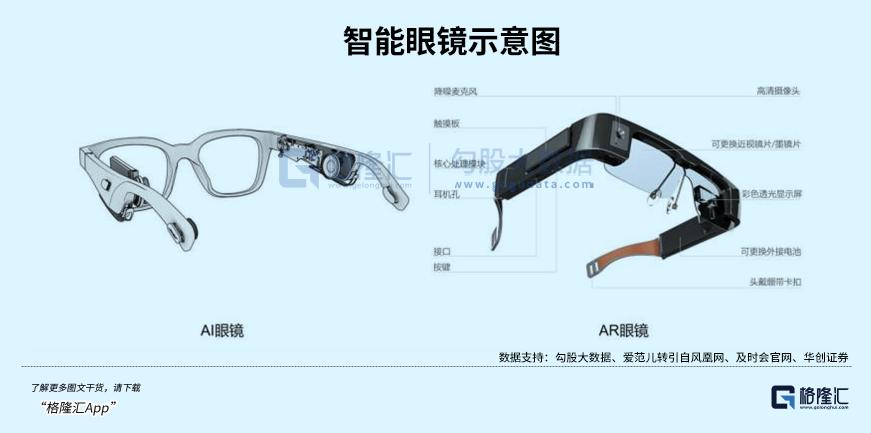
Im Vergleich zu den KI-Brillen selbst ist die Wette auf KI-Brillen eher eine Wette auf den nächsten Eingangspunkt für den Datenverkehr der nächsten Generation.
02
Derzeit treiben Apple, Meta, ByteDance und OpenAI die Entwicklung von KI-Brillen und KI-nativen Geräten stetig voran. Apple tritt 2027 in einen Innovationszyklus für neue Produkte ein, und KI-Brillen sind in seine Hardware-Roadmap aufgenommen worden.
Die KI-Brille von ByteDance namens Doubao wird bereits im Werk von Longcheer Technology in Nanchang in Massenproduktion hergestellt, die Mindestbestellmenge erreicht 1 Million Geräte, während Meta das Produktionsziel für KI-Brillen im Jahr 2026 auf 20 Millionen Einheiten verdoppelt hat.
Mit der Veröffentlichung von persönlichen Agenten und Weltmodellen erlebt die KI-Endgeräte-Hardware als Interaktionseingangspunkt eine systematische Neubewertung ihres Werts.
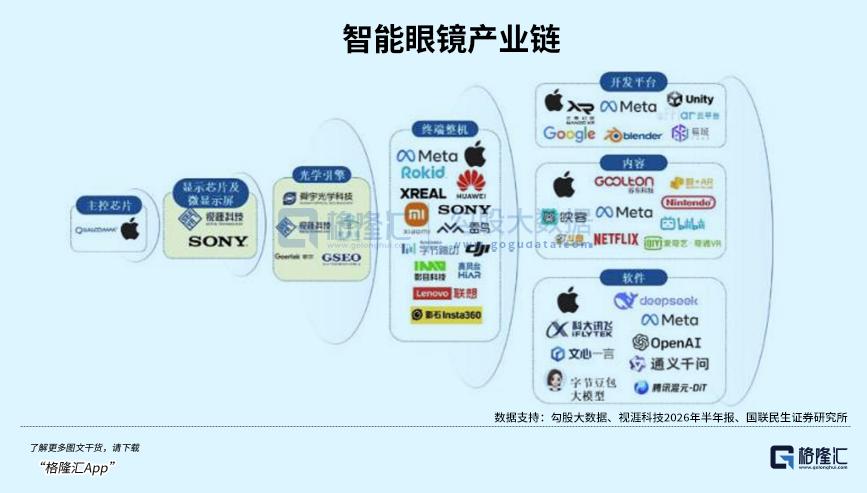
Das im September von der Ant Group vorgestellte Betriebssystem "Lingying AOS" ist als Agent-natives Betriebssystem für neue Endgeräte wie KI-Brillen positioniert.
Das bedeutet, dass sogar die Softwareebene der Industriekette bereits Infrastrukturvorbereitungen dafür trifft, dass Brillen als Trägergerät für Agenten dienen.
Wenn also die Softwareebene bereits aktiv wird, wie sieht es mit den anderen Teilen der Industriekette aus?
Bei KI-Brillen mit Anzeigefunktion machen die optischen Komponenten und Chips im oberen Teil der Wertschöpfungskette den größten Teil der BOM-Kosten aus.
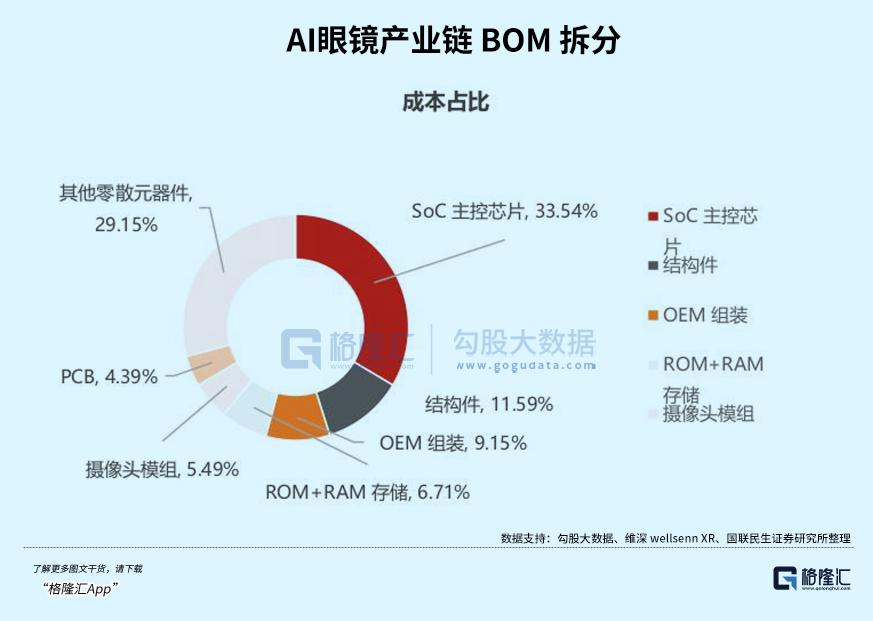
Wellenleiter und optische Module machen zusammen 50 % der BOM-Kosten aus, der KI-Hauptsteuerungs-SoC macht 25 % aus, beide zusammen machen mehr als 70 % der Kosten aus.
Sogar bei KI-Brillen ohne Anzeige mit einfacheren Strukturen macht der Anteil der Chipkosten mehr als ein Drittel aus.
Das bedeutet, dass der Gewinnpool der Industriekette stark auf zwei Segmente konzentriert ist: Wer das optische System dünner und heller macht, und wer den Chip kleiner und stromsparender macht, gewinnt.
Die heute stark gestiegenen Aktien von KTC, Siyatech und Yingtong Communication sowie die mitgestiegenen Titel der Industriekette wie Rockchip und Hengxuan Technology fallen im Wesentlichen in diesen Bereich.
Der Wettbewerb um die Positionierung auf der optischen Seite hat inzwischen bereits die Prozessebene erreicht.
Goer Optics hat im Juni 2026 die erste inländische Massenproduktionslinie für DUV-Lithographie und Ätzung mit 12-Zoll-Wafern in Betrieb genommen, wodurch die Herstellung von mikrooptischen Bauteilen direkt von der branchenüblichen 4-Zoll- und 6-Zoll-Technologie auf Halbleiterfertigungsniveau gehoben wurde.
Auch die inländische Substitution auf der Chipseite beschleunigt sich. Die steigende Lokalisierungsrate von Optik und Chips drückt die BOM-Kosten von KI-Brillen nach unten, und die Kostensenkung stimuliert wiederum die Auslieferungsmengen – so hat sich der Kreislauf eines positiven Zyklus bereits in Gang gesetzt.
Im mittleren Bereich der Wertschöpfungskette, bei der Auftragsfertigung, ist die Konzentration höher als erwartet, aber die Hürden sind auch tiefer als erwartet.
Goertek hat bereits den größten Anteil an der Auftragsfertigung von kompletten KI-Brillen –
Die Meta Ray-Ban-Serie wird exklusiv von Goer gefertigt, Goer übernimmt etwa 70 % des Marktanteils von Huawei-AR-Brillen und etwa 70 % des Fertigungsanteils der ersten KI-Brille von Xiaomi.
Darüber hinaus zieht die Nachfrage nach Anpassung von KI-Brillen für Kurzsichtigkeit traditionelle Optikanbieter in die Industriekette ein.
Conant Optics hat Goer bereits als strategischen Aktionär mit einem Anteil von 20 % aufgenommen, und Dr. Glasses hat ebenfalls ein Joint Venture mit Thunderbird Innovation gegründet.
Mit der Entwicklung von KI-Brillen von Technikspielzeugen zu Nahsicht-Endgeräten, die soziale Inhalte und die Interaktion mit Aufgabenflüssen unterstützen, gewinnen die Anpassung an Kurzsichtigkeit, Funktionsgläser, Offline-Erlebnisse sowie Liefer- und After-Sales-Systeme zunehmend an Bedeutung.
Der Nettogewinn von Mingyue Optical Lens im dritten Quartal 2026 stieg um 33 %, der Nettogewinn von Dr. Glasses um 43,6 %. Die Umsatzrealisierung von Brillengläsern und Optikkanälen bedeutet, dass der industrielle Wert von Gläsern und Vertriebskanälen möglicherweise früher realisiert wird als der von Endgerätemarken.
03
Als Nischenkategorie ist die Realität, mit der KI-Brillen konfrontiert sind, nach wie vor hart.
Die Wachstumsrate der Auslieferungsmengen von KI-Brillen ist zwar beeindruckend, aber die Basis ist immer noch sehr klein.
Im Jahr 2025 wurden weltweit 8,46 Millionen KI-Brillen ausgeliefert – im Vergleich zu den jährlichen Auslieferungsmengen von über einer Milliarde Smartphones ist das nicht einmal ein Bruchteil davon.
Darüber hinaus bleibt die Rentabilität niedrig, obwohl die Auslieferungsmengen schnell wachsen.
Die meisten Endgerätemarken verkaufen derzeit fast jedes Gerät mit Verlust, die Bruttomarge von KI-Brillen mit Anzeige liegt nur knapp über 20 %, und dieser Gewinn muss noch an Händler verteilt werden.
Noch wichtiger ist die Rücklaufrate: Als Nischenkategorie für Neugierige ist die Rücklaufrate in der gesamten Branche nach wie vor sehr hoch, sei es weil Nutzer sie nur ausprobieren und dann zurückschicken, oder weil die KI-Brillen selbst Probleme bei der Nutzungserfahrung haben.
Im Jahr 2026 liegt die branchenweite Rücklaufrate immer noch bei 60 bis 70 %, während die Rücklaufrate bei traditionellen Brillenhändlern im Internet normalerweise zwischen 15 % und 30 % liegt – der Unterschied ist enorm.
Das bedeutet, dass zwischen dem Ausprobieren und der regelmäßigen Nutzung noch eine große Lücke besteht.
Das unmögliche Dreieck zwischen Leistung, Gewicht und Akkulaufzeit besteht weiterhin. Jede Gewichtsreduktion um 1 Gramm kostet Millionen an zusätzlichen Kosten, die Optimierungsgenauigkeit ist bereits auf Einheiten von 0,1 Gramm fortgeschritten, und die Grenzkosten werden nur immer höher.
Sowohl Gewicht, Akkulaufzeit, Wärmeentwicklung als auch die sozialen Unannehmlichkeiten, die KI-Brillen mit sich bringen, sind Probleme, die die Branche dringend lösen muss.
In der aktuellen KI-Brillen-Branche stimmt der Primärmarkt zunehmend dringend mit echtem Geld ab, und der Sekundärmarkt muss ebenfalls Sch