Mobilchips stecken im KI-Boom fest
Im Jahr 2026 kompensiert die Mobilfunkbranche sinkende Auslieferungsmengen mit höheren Verkaufspreisen. Die Einnahmen des Endmarkts lassen sich noch aufrechterhalten, während die Anzahl der Mobilgeräte, die diese Einnahmen stützen, schrumpft. Für die Chipindustrie, die nach Stückzahlen ausgeliefert wird und F&E-Ausgaben über den Produktumfang verteilt, ist dies eine alarmierende Veränderung.
Aktuelle Statistiken von Counterpoint zeigen, dass im dritten Quartal dieses Jahres die weltweiten Smartphone-Auslieferungen im Jahresvergleich um 19 % zurückgingen, während der Branchenumsatz um 3 % auf 114 Milliarden US-Dollar anstieg. Der durchschnittliche Verkaufspreis stützt den Umsatz: Nach Großhandelspreisen berechnet, stieg der weltweite durchschnittliche Verkaufspreis von Mobiltelefonen im Jahresvergleich um 27 % auf 442 US-Dollar.
Diese Veränderung bedeutet, dass teurere Mobiltelefone nicht mehr gleichbedeutend mit mehr Bestellungen für die Industriekette sind. Der Preisanstieg ergibt sich sowohl aus dem steigenden Anteil von Premium-Modellen als auch aus der Weitergabe von Preiserhöhungen bei Komponenten. Endmarken können ihr Produktportfolio anpassen, aber Chipleferanten sehen sich weiterhin mit sinkenden Einkaufsmengen und strengerer Kostenkontrolle seitens der Kunden konfrontiert.
Künstliche Intelligenz verstärkt diese Fehlausrichtung. Einerseits treibt die Erweiterung von Rechenzentren die Lieferkette dazu an, Ressourcen für neue Großkunden zu planen; andererseits erweitern Mobiltelefone kontinuierlich ihre KI-Funktionen, um den nächsten Impuls für Ersatzkäufe zu finden. Mobilfunkchips müssen sowohl den Kostendruck aushalten, der von der ersten Entwicklung ausgeht, als auch kontinuierlich in die zweite investieren, während das entsprechende Wachstum nicht gleichzeitig realisiert werden kann.
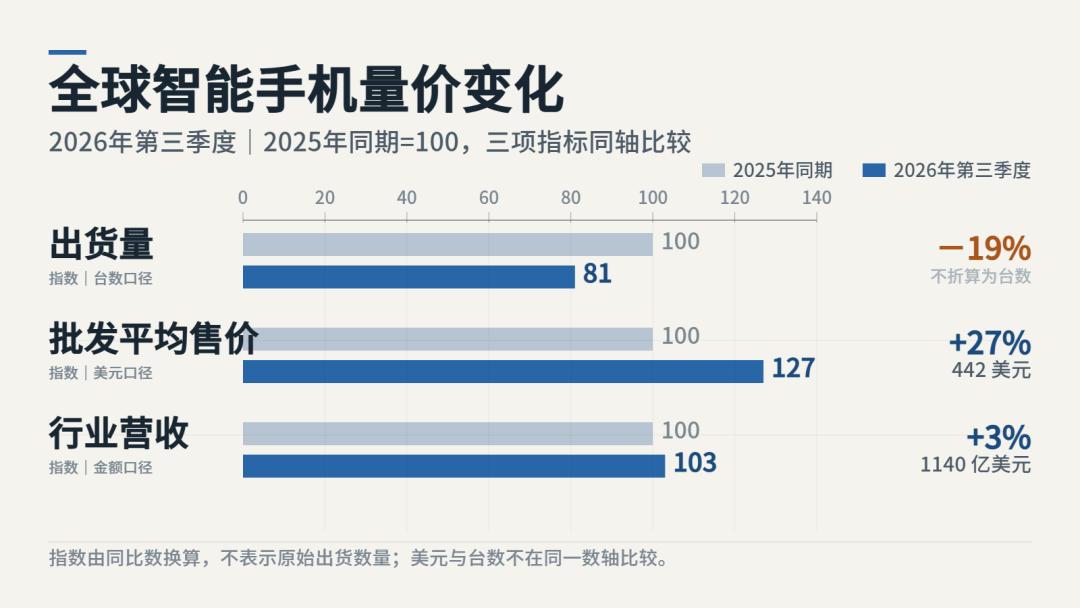
Abbildung 1 Veränderung von Menge und Preis der weltweiten Smartphones
Steigende Preise von Endgeräten können nicht alle Chipbestellungen stützen
Die Premiumisierung der Mobilfunkbranche vollzieht zwei Veränderungen unterschiedlicher Art. Wenn Verbraucher aktiv bessere Produkte kaufen, steigt der Wert von Endgeräten und Chips; wenn steigende Kosten Marken zu höheren Verkaufspreisen zwingen, fließen die zusätzlichen Einnahmen zuerst an die Lieferkette. Beide Fälle erhöhen den durchschnittlichen Verkaufspreis, aber der verbleibende Spielraum für Prozessoren ist unterschiedlich.
Noch wichtiger ist, dass der Rückgang von Mittel- und Einsteigermodellen den durchschnittlichen Verkaufspreis zusätzlich höher erscheinen lässt. Wenn die Preisklassen, die ursprünglich zu hohen Auslieferungszahlen beitrugen, schrumpfen, steigt der Anteil von Flaggschiff-Produkten im verbleibenden Markt automatisch. Diese strukturelle Veränderung wandelt nicht alle abwandernden Verbraucher zu Premium-Nutzern um.
Im Chipmarkt zeigen sich bereits entsprechende Mengenveränderungen. Laut Counterpoint-Statistiken sind die weltweiten Auslieferungen von Smartphone-SoCs im dritten Quartal im Jahresvergleich um 21 % zurückgegangen, wobei Mittel- und Niedrigpreissegmente deutlich stärker unter Druck stehen. Einige Marken reduzieren ihre Einsteigerprodukte und legen mehr Wert auf die Sicherung von Gewinnen als auf den Auslieferungsumfang. Die Statistikgegenstände für Mobiltelefone und SoCs unterscheiden sich, aber beide zeigen den Trend eines schrumpfenden Absatzgrundes.
Unternehmensfinanzberichte zerlegen diese Veränderung weiter. Qualcomms QCT-Mobilgeschäft erzielte im Geschäftsjahr 2026 einen Umsatz von 24,072 Milliarden US-Dollar, was einem Jahresrückgang von 13 % entspricht; im vierten Geschäftsquartal belief sich der Umsatz auf 5,137 Milliarden US-Dollar, verglichen mit 6,961 Milliarden US-Dollar im Vorjahreszeitraum, was einem Rückgang von 26 % entspricht. Im selben Geschäftsquartal stieg der Umsatz des Autogeschäfts von 1,053 Milliarden auf 1,990 Milliarden US-Dollar, und der Umsatz des IoT-Geschäfts stieg von 1,807 Milliarden auf 1,888 Milliarden US-Dollar. Die gesamte Vorsteuermarge von QCT, die diese Geschäfte umfasst, sank von 29 % im Vorjahreszeitraum auf 24 %.
MediaTek verzeichnete im dritten Quartal einen Gesamtumsatzanstieg von 18,3 % im Jahresvergleich, während der Umsatz des Mobilgeschäfts um 17 % im Jahresvergleich zurückging und 37 % des Gesamtumsatzes ausmachte. Das Mobilgeschäft und der Gesamtumsatz des Unternehmens entwickeln sich bereits in unterschiedliche Richtungen.
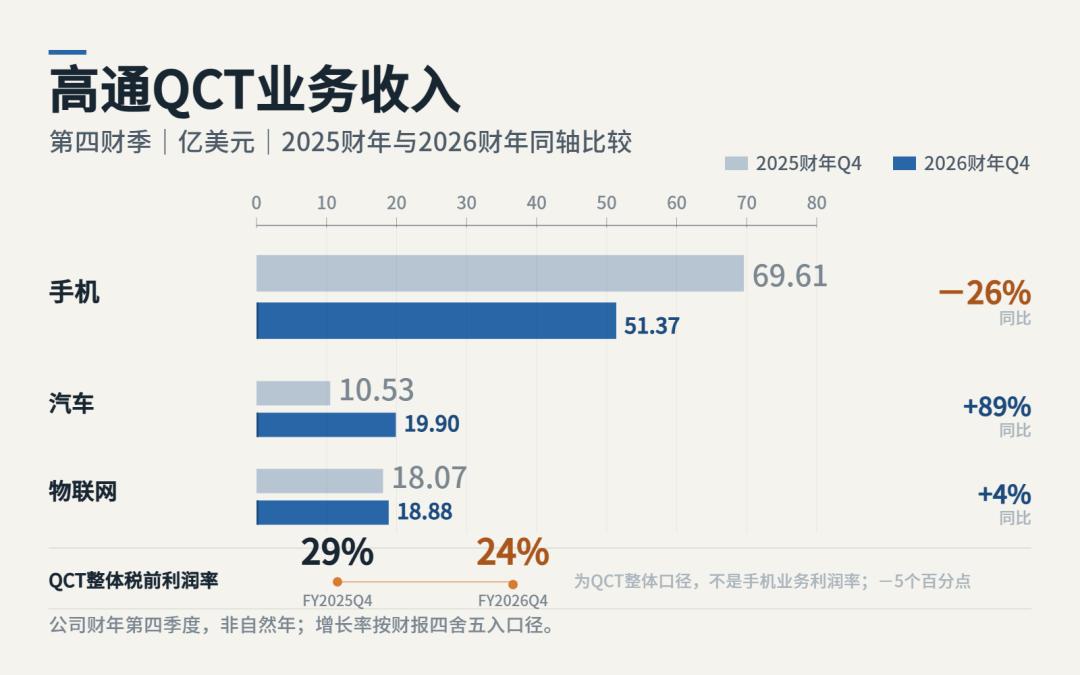
Abbildung 2 Umsatz von Qualcomms QCT-Geschäft
Diese Zahlen zeigen nicht, dass alle Chipgeschäfte gemeinsam rückläufig sind. Die Nachfrage nach verschiedenen Endgeräten verändert die Umsatzstruktur, und das Gesamtwachstum des Unternehmens hängt zunehmend von Geschäften ab, die nichts mit Mobiltelefonen zu tun haben. Der Rückgang von Qualcomms Mobilumsatz wird auch dadurch beeinflusst, dass Apple schrittweise selbst entwickelte Basisbandchips einsetzt, sodass sein Rückgang nicht direkt als Rückgang des gesamten Mobilchipmarktes betrachtet werden kann. Für Mobilchips muss der Preisanstieg von Flaggschiff-Produkten zuerst den Rückgang von Mittel- und Niedrigpreisbestellungen ausgleichen, bevor er zu zusätzlichen Einnahmen werden kann.
Der Wettbewerb findet auch innerhalb der Kunden statt. Samsung verwendet in der Galaxy S26-Serie gleichzeitig Snapdragon- und Exynos-Chips. Der Anteil selbst entwickelter Chips wirkt sich auf externe Einkäufe aus. Zwischen den Endverkäufen, der Menge extern eingekaufter Chips und den Einnahmen von Chipleferanten gibt es eine weitere Verteilungsebene.
Daher ist es für Chiphersteller schwierig, das Problem nur durch "Aufstieg zum Premium-Segment" zu lösen. Aufträge für Premium-Designs sind wert, angestrebt zu werden, aber Kunden verfolgen ihre eigenen Chip-Routen; der Umfang von Mittel- und Niedrigpreissegmenten bleibt wichtig, während Gerätehersteller Produkte mit geringerem Gewinn reduzieren. Die Einnahmen konzentrieren sich auf das Premium-Segment, und die Schwierigkeit, Aufträge zu gewinnen, steigt.
Nachfrage nach Mobiltelefonen kühlt ab, Speicher bleibt knapp
In der Vergangenheit ging eine schwächere Nachfrage nach Unterhaltungselektronik oft mit der Lagerbereinigung von Komponenten einher, und Preissenkungen schufen wieder Raum für neue Produkte. Die Lieferkette, mit der der aktuelle Mobilmarkt konfrontiert ist, hat eine andere Gruppe von Kunden mit starker Nachfrage und hoher Zahlungsfähigkeit.
Laut der Studie von TrendForce zum Speichermarkt im vierten Quartal verbrauchen Mobilgerätehersteller ihre kostengünstigen Bestände aus früheren Phasen allmählich, und steigende Kosten drücken die Produktions- und Einkaufsnachfrage; gleichzeitig treiben die Nachfrage und die Gewinne aus KI-bezogenen Anwendungen Lieferanten dazu an, Ressourcen weiterhin auf Serverprodukte zu verlagern, sodass die Zuweisung von mobilem DRAM weiterhin eher knapp ist.
Wenn weniger Mobiltelefone verkauft werden, müssen vorgelagerte Unternehmen nicht unbedingt die Preise senken, um diese Aufträge zu gewinnen. Das Servergeschäft bietet Speicherherstellern andere Absatzmöglichkeiten, und die Preisanpassung, die sich aus der schrumpfenden Nachfrage nach Mobilgeräten ergibt, wird von dem größeren Markt beeinflusst.
Dies ist auch der direkteste Weg, auf dem KI Mobilchips beeinflusst. Es ändert nicht zuerst die Verbraucher durch eine beeindruckende Anwendung, sondern taucht zuerst in der Kostenrechnung der Endgeräte auf.
Der Arbeitsspeicher von Mobiltelefonen verwendet hauptsächlich DRAM, und der Dateispeicher nutzt hauptsächlich NAND-Flash. HBM in KI-Servern gehört zum DRAM-System, und Enterprise-SSDs verwenden NAND. Die Herstellung, Verpackung und Ressourcenbeschränkungen der beiden Produkttypen unterscheiden sich, aber die Einkäufe, die durch die Erweiterung von Rechenzentren entstehen, verändern die Einsatzplanung von Lieferanten für verschiedene Kunden.
Prozessorhersteller selbst müssen auch höhere Herstellungskosten zahlen. Der in Qualcomms Finanzberichten aufgeführte Druck betrifft Wafer, Verpackung, Test und Speicher, und das Unternehmen hat bereits Preisanpassungsmaßnahmen ergriffen. Endmarken sehen sich daher mit einem gleichzeitigen Anstieg mehrerer Kostenpunkte konfrontiert, während Verbraucher am Ende nur den Verkaufspreis eines einzelnen Mobiltelefons sehen.
Produkte mit geringem Gewinn können diese Überlagerung am schwersten aushalten. Geld, das ursprünglich für die Aktualisierung des Prozessors verwendet werden sollte, wird möglicherweise zuerst zur Aufrechterhaltung der Speicherkonfiguration verwendet; wenn der ursprüngliche Preis beibehalten wird, muss Raum bei anderen Komponenten oder im Gewinn gesucht werden; eine Preiserhöhung führt das Produkt wiederum in eine Preisklasse mit stärkerem Wettbewerb.
Dieser Druck kehrt schließlich zu den Chipbestellungen zurück. Selbst wenn ein Prozessor wettbewerbsfähige Leistung bietet, wird seine Einkaufsmenge beeinträchtigt, sobald das Mobiltelefon, das ihn trägt, seine Preisvorteile verliert. Prozessorlieferanten verkaufen Chips, aber ihre Einnahmen hängen davon ab, ob das Endgerät verkauft werden kann.
KI auf Gerätebene wartet noch auf Rendite durch Ersatzkäufe
In Zeiten steigender Kosten verlangt KI auf Gerätebene von Mobiltelefonen, weitere Investitionen zu tätigen.
Wenn Modelle lokal ausgeführt werden, belegen sie Rechen-, Speicher- und Leistungsbudgets, während Mobiltelefone gleichzeitig Aufgaben wie Bildverarbeitung, Kommunikation und Spiele ausführen müssen. Beim Chipdesign müssen Fläche und Energieverbrauch zwischen diesen Anforderungen verteilt werden, bevor Endgerätehersteller entscheiden, welche Funktionen es wert sind, Kosten des Endgeräts zu belegen. Nachdem die KI-Leistung in den Wettbewerb von Flaggschiff-Plattformen eingetreten ist, lassen sich diese Investitionen kaum pausieren.
Zwischen Investitionen und Einnahmen liegen zwei Auswahlschritte. Zuerst entscheiden Mobilmarken, welche Plattform sie verwenden, wie viel Speicher sie konfigurieren und welche Funktionen sie freigeben, dann entscheiden Verbraucher, ob diese Änderungen einen vorzeitigen Ersatzkauf wert sind. Die KI-Funktionen in Chips müssen erst durch Systeme, Anwendungen und Dienste laufen, bevor sie zu einem Kaufgrund werden können.
Ein stärkeres NPU bietet die Voraussetzungen für die Ausführung von Modellen auf dem Produkt; ob Nutzer kontinuierlich Vorteile in ihrer eigenen Sprache, häufig genutzten Anwendungen und täglichen Aufgaben ziehen können, hängt noch von der Umsetzung durch Endgerätehersteller ab. Nach der Verbesserung der Chipleistung erfordern Systemanpassung, Anwendungsentwicklung und Dienstleistungsförderung weiterhin kontinuierliche Investitionen, sodass der Abstand zwischen F&E-Kosten und Einnahmen aus Ersatzkäufen weiter verlängert wird.
Steigende Mobilpreise erhöhen diese Hürde zusätzlich. Nutzer sind bereit, für eine deutliche Verbesserung des Nutzungserlebnisses zu zahlen, vergleichen aber auch den Unterschied zwischen der weiteren Nutzung des alten Geräts und dem Kauf eines neuen. Die Bequemlichkeit, die durch neue KI-Funktionen entsteht, muss zusammen mit dem höheren Preis des Endgeräts bewertet werden. Die Lieferkette treibt den Preisanstieg voran, und die Erwartungen an KI auf Gerätebene, Ersatzkäufe anzuregen, werden umso größer.
Daher befinden sich sowohl Mobilmarken als auch Chiphersteller in einem kaum aufhaltbaren Investitionswettbewerb. Marken fürchten, dass die nächste Produktgeneration keine KI-Funktionen bietet, Lieferanten fürchten, Flaggschiff-Designaufträge zu verlieren; beide investieren weiter, müssen aber gemeinsam mit einem schrumpfenden Absatzmarkt zurechtkommen. Dass KI zu einer notwendigen Vorbereitung für den Produktwettbewerb wird, und dass KI bereits genügend neue Aufträge geschaffen hat, sind zwei unterschiedliche Betriebsphasen.
Die Veränderung der Auslieferungszahlen von Mobiltelefonen und Mobiltelefon-SoCs im dritten Quartal zeigt, dass dieser Kostendruck noch nicht durch neue Nachfrage ausgeglichen wurde. Es ist notwendig, die KI-Leistung weiter zu verbessern, aber die Einnahmen von Mobilchips lassen sich nicht nur durch das Tempo technischer Veröffentlichungen erklären, sondern hängen auch davon ab, wie Endgerätepreise, Produktabdeckung und Ersatzkaufbereitschaft neu aufeinander abgestimmt werden.
Neue Kunden von Chipherstellern befinden sich in Rechenzentren
Gleichzeitig investieren Mobilchiphersteller in KI, und die Aufträge, die sie in Rechenzentren erhalten, nehmen zunehmend Gestalt an.
MediaTeks erster KI-Beschleuniger wurde bereits im September in kleinen Mengen ausgeliefert. Das Unternehmen gab auf der Leistungssitzung zum dritten Quartal das Ziel aus, im vierten Quartal einen Umsatz von 2,5 Milliarden US-Dollar aus verwandten Geschäften zu erzielen. Qualcomm bekräftigte in seinem neuesten Finanzbericht, dass das Ziel für den Umsatz im Rechenzentrumsgeschäft im Geschäftsjahr 2027 5 Milliarden US-Dollar beträgt. Ersteres hat die erste Auslieferungsphase erreicht, Letzteres hat die Umsatzerwartung für das nächste Geschäftsjahr vorgelegt – die Chancen beginnen, in konkrete Projekte und Betriebspläne umgesetzt zu werden.
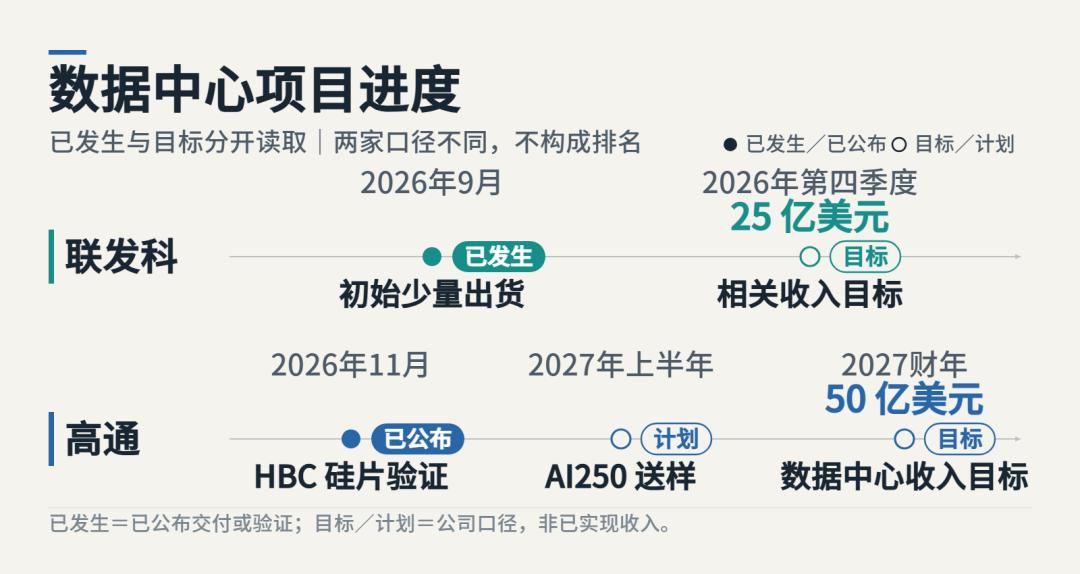
Abbildung 3 Fortschritt von Rechenzentrumsprojekten
Die Einkäufe von Rechenzentrumskunden verändern auch die Arbeitsweise von Chipherstellern. Mobilplattformen müssen mehrere Marken, Modelle und Preisklassen bedienen, während kundenspezifische Beschleuniger tiefer auf die Modelle, Verbindungen und Bereitstellungsbedingungen der Kunden ausgerichtet sind. Die Projektgrößen können sehr groß sein, und Kundenvalidierung, Kapazitätsvorbereitung und Lieferrhythmus beeinflussen die Einnahmen konzentrierter.
Die von Qualcomm Anfang November vorgestellte HBC-Technologie bietet einen konkreten Einblick in diese Verlagerung. Die erste Generation der Hochbreitband-Rechentechnik hat die Silizium-Hardwarevalidierung abgeschlossen, einschließlich Speicherlese-/Schreibvorgängen und speichernahem Rechnen; das mit dieser Technologie ausgestattete AI250 soll im ersten Halbjahr 2027 zur