Coherent: Marktkapitalisierung hat sich halbiert – wurde der „Alleskönner“ unter den optischen Modulen zu Unrecht abgestraft?
Die beiden Giganten der optischen Kommunikation sind Lumentum und Coherent. Ihre Geschäfte ähneln sich, weisen aber auch Unterschiede auf: Lumentum verkauft hauptsächlich Laserdiodenchips, während Coherent zwar Laserdiodenchips in Massenproduktion herstellt, diese aber hauptsächlich für den Eigengebrauch nutzt und sie über optische Module an Kunden liefert – es hat eine frühere und gründlichere vertikale Integration realisiert.
Wo liegt also der Vorteil von Coherent, das Module verkauft? Dieser Artikel konzentriert sich auf sein Geschäft mit optischen Modulen und beantwortet die folgenden vier Fragen:
1. Wie ist ein Gigant der optischen Kommunikation entstanden?
2. Welche Geschäftsprodukte umfasst Coherent?
3. Was ist der Unterschied zwischen dem Verkauf von Chips und dem Verkauf von Modulen?
4. Welchen Alpha-Vorteil hat Coherent beim Verkauf von Modulen?
Im Folgenden die detaillierte Analyse
1. Wie ist ein Gigant der optischen Kommunikation entstanden?
1.1 Von einem Materialunternehmen zum Giganten der optischen Kommunikation
Coherent (im Folgenden COHR genannt) hat eine komplexe Herkunft. Lumentum (im Folgenden LITE genannt) entstand durch die Ausgliederung und Börsennotierung des bekannten Unternehmens für optische Netzwerke JDSU und übernahm das Geschäft mit optischen Bauelementen für Kommunikations- und Rechenzentren – es hat einen „reinblütigen“ Kommunikationshintergrund.
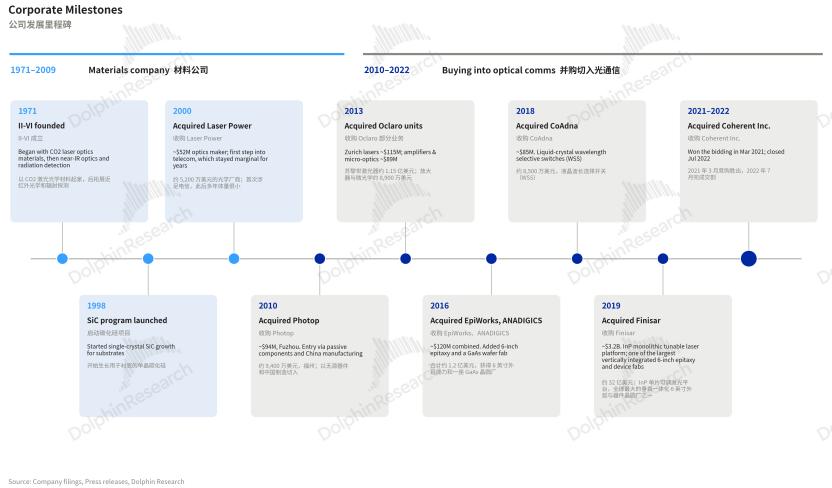
Die Hauptmasse von COHR hingegen stammt aus dem Unternehmen II-VI, das mit optischen Materialien begann. Im Jahr 2019 erwarb es den Hersteller von optischen Modulen Finisar und im Jahr 2022 das Unternehmen für Laser Coherent – danach übernahm es den Namen und das Börsenkürzel des letzteren Unternehmens.
Wie ist das Unternehmen II-VI, das mit optischen Materialien angefangen hat, Schritt für Schritt zu einem Giganten der optischen Kommunikation geworden?
Die Entwicklung des Unternehmens lässt sich im Wesentlichen in zwei Phasen unterteilen:
a. 1971–2009: Konzentration auf das Kerngeschäft
Das Hauptgeschäft von II-VI war immer optische Materialien und deren Erweiterungen. Es begann mit optischen Materialien für CO2-Laser, startete währenddessen ein Projekt zum Wachstum von einkristallinem Siliziumkarbid und erwarb den Konkurrenten Laser Power, um das Geschäft mit Laseroptik und militärischer Infrarottechnik auszuweiten. Gleichzeitig beschäftigte es sich auch mit einigen Kommunikationsbauelementen, aber die Kommunikation blieb immer ein Randgeschäft.
b. Ab 2010: Umstellung auf die optische Kommunikation, Ergänzung des gesamten Technologie-Stacks durch Akquisitionen
Das ursprüngliche Kerngeschäft hatte eine niedrige Obergrenze: Die Herstellung von optischen Bauteilen für Industrielaser war ein kleiner Markt mit stark zyklischer Nachfrage. II-VI wechselte durch intensive Akquisitionen zur optischen Kommunikation. Die optische Kommunikation nutzt im Wesentlichen dieselben grundlegenden Fähigkeiten (Kristallwachstum, Verbindungshalbleiter usw.), der Markt ist aber deutlich größer.
In den folgenden zehn Jahren übernahm II-VI nacheinander eine Reihe von Unternehmen wie Photop, das Laser- und Verstärkergeschäft von Oclaro, CoAdna und Finisar (siehe Abbildung unten) und deckte den gesamten Stack von Produkten ab: von Materialien, Wafern und Bauelementen bis hin zu Modulen und Teilsystemen.
Theoretisch war die Integration in die Industrie der optischen Kommunikation von II-VI nach der Übernahme von Finisar im Wesentlichen abgeschlossen. Warum sollte es also weiterhin Coherent übernehmen, dessen Hauptgeschäft Industrielaser sind?
1.2 Wettbewerb mit Lumentum um die Übernahme von Coherent
Der Kern liegt in der Zyklusstreuung. Wie Delfin Capital in der Analyse zu LITE erläutert hat, sind traditionelle optische Bauelemente stark zyklisch: Angebot und Nachfrage sind weitgehend ausgeglichen, der Wettbewerb ist intensiv und die Preise sinken jedes Jahr. Aus diesem Grund wurde Coherent, das sich auf Laser spezialisiert, sowohl von II-VI als auch von Lumentum ins Visier genommen. Beide Unternehmen wollten damit den Zyklus streuen, aber mit unterschiedlichen Zielen:
- LITE wollte eine zweite Wachstumskurve für sein Geschäft entwickeln, in den Lasermarkt außerhalb der optischen Kommunikation einsteigen, um den traditionellen Kommunikationszyklus abzusichern;
- II-VI wollte die Industriekette vertikal erweitern, die Wettbewerbsfähigkeit verschiedener Laser-Produktlinien wie Materialverarbeitung, Display-Verarbeitung und Instrumente verbessern und gleichzeitig das Servicenetz von Coherent als Vertriebskanal für hochmargige Nachverbrauchsmaterialien von II-VI nutzen.
Im Jahr 2021 setzte sich II-VI durch und erwarb Coherent erfolgreich für 7 Milliarden US-Dollar.
2. Welche Geschäftsprodukte umfasst Coherent?
2.1 Geschäftsstruktur: Der Kommunikationsanteil beträgt etwa 80 %
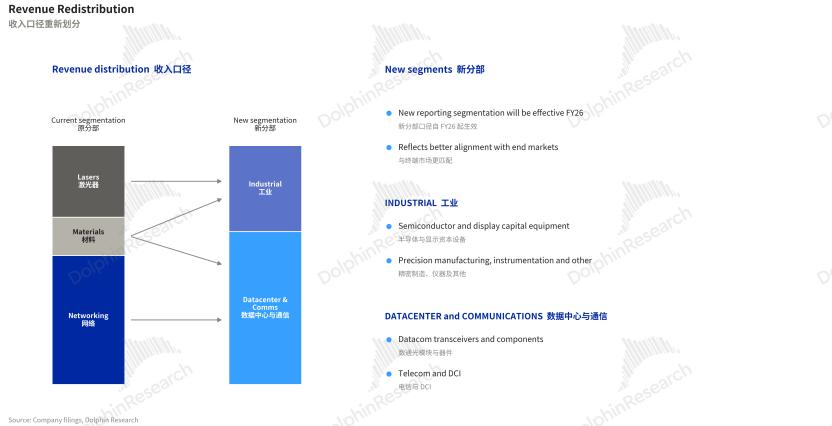
Nach einer Reihe von Akquisitionen betreibt COHR heute hauptsächlich drei Geschäftsbereiche: Netzwerkverbindung, Industriematerialien und Laser. Im Geschäftsjahr 2026 hat das Unternehmen die Geschäftsbereiche neu unterteilt und die ursprünglichen drei Abteilungen in a. Rechenzentren und Kommunikation; b. Industrie umgewandelt.
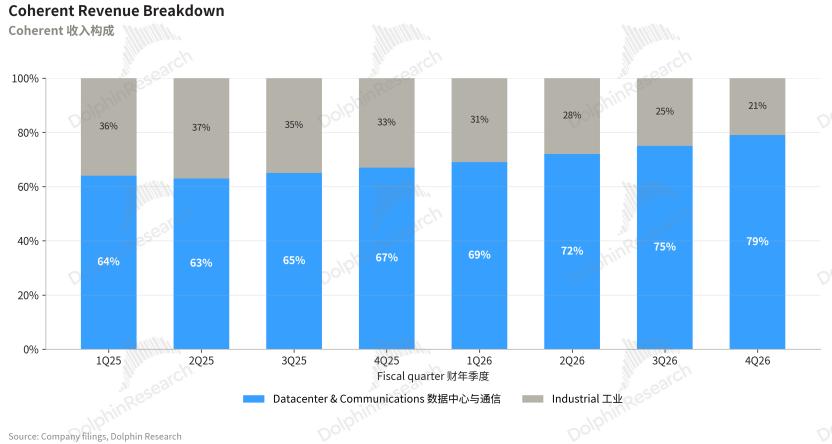
Nach der neuen Definition ist das Geschäft mit Rechenzentren und Kommunikation die Haupteinnahmequelle, sein Anteil im vierten Quartal des Geschäftsjahres 2026 beträgt etwa 80 %. Nach Berechnungen von Delfin Capital beträgt der kommunikationsbezogene Umsatzanteil von LITE bei vergleichbarer Definition sogar 95 % – es ist ein reineres Unternehmen für optische Kommunikation.
Im Industriebereich führt das Unternehmen einen Abbau durch und trennt sich von einigen nicht kommunikationsbezogenen Vermögenswerten. Das Geschäft mit Luft- und Raumfahrt sowie Verteidigung (optische und Lasersysteme) und die Münchner Abteilung (Laserbearbeitungsgeräte) wurden im September 2025 bzw. Januar 2026 verkauft. Der Industriebereich ist nicht der Schwerpunkt dieses Artikels.
2.2 Kommunikationsgeschäft: Vier Kernprodukte
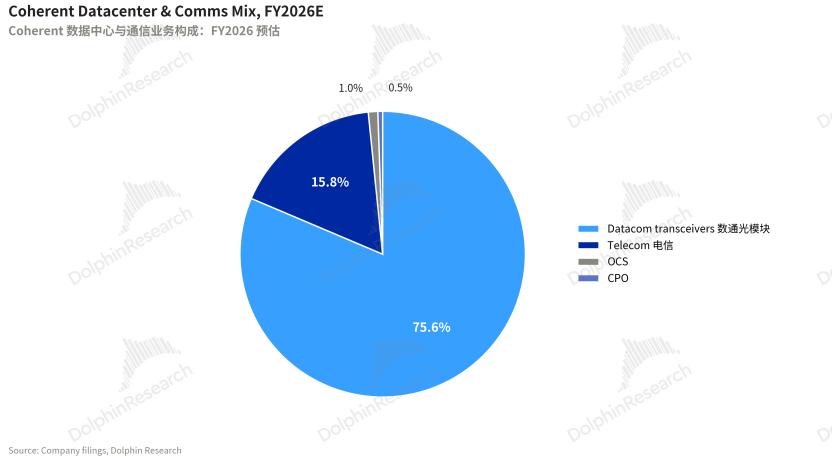
Im Geschäft mit Rechenzentren und Kommunikation sind die Umsatzanteile der Kernprodukte von groß bis klein geordnet: optische Module, Produkte im Zusammenhang mit Kommunikation/DCI (ROADM/WSS/abstimmbare Module usw.), OCS-Lichtpfadschalter und CPO (zu CPO siehe auch technische Prinzipien und Industriekette).
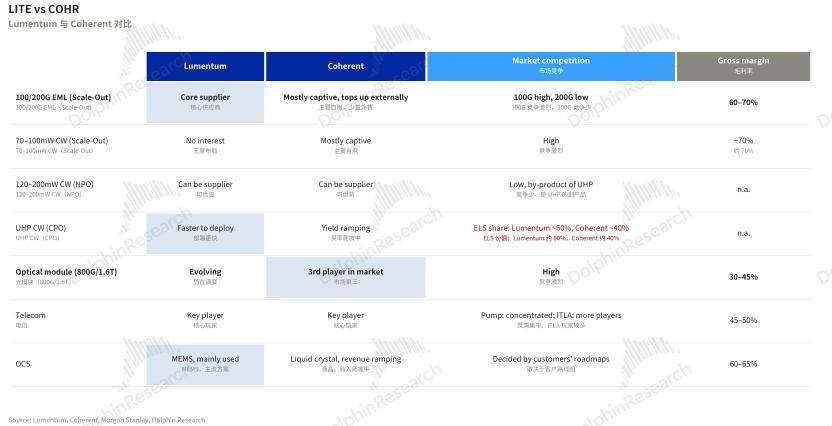
Im Folgenden konzentrieren wir uns auf das Geschäft mit optischen Modulen, das sich am stärksten von dem von LITE unterscheidet:
3. Was ist der Unterschied zwischen dem Verkauf von Chips und dem Verkauf von Modulen?
Der Kernunterschied zu Lumentum liegt darin: Coherent ist in der Lage, Laserdiodenchips in Massenproduktion herzustellen, aber sein Hauptgeschäft ist nicht der Verkauf von Hochgeschwindigkeits-Laserdiodenchips (InP-Laserdiodenchips) an Dritte, sondern die Nutzung dieser Chips für den Eigengebrauch und die direkte Lieferung an Endkunden über Module. Wie lassen sich also die beiden Geschäftsmodelle – Verkauf von Chips und Verkauf von Modulen – verstehen?
Einfach ausgedrückt: Der Verkauf von Chips befindet sich in der Nähe des knappen oberen Abschnitts der Lieferkette, dieser Schritt weist selbst eine Herstellungsbarriere durch sekundäres Epitaxie auf, die Bruttomarge ist hoch, aber der Markt ist klein. Der Verkauf von Modulen hat einen größeren Markt, aber eine niedrigere Bruttomarge. Die hohe Bruttomarge führender Hersteller stammt aus den oberen und unteren Abschnitten der Lieferkette, nicht aus dem Montageprozess selbst.
3.1 Finanzen: Größerer Markt mit niedrigerer Bruttomarge
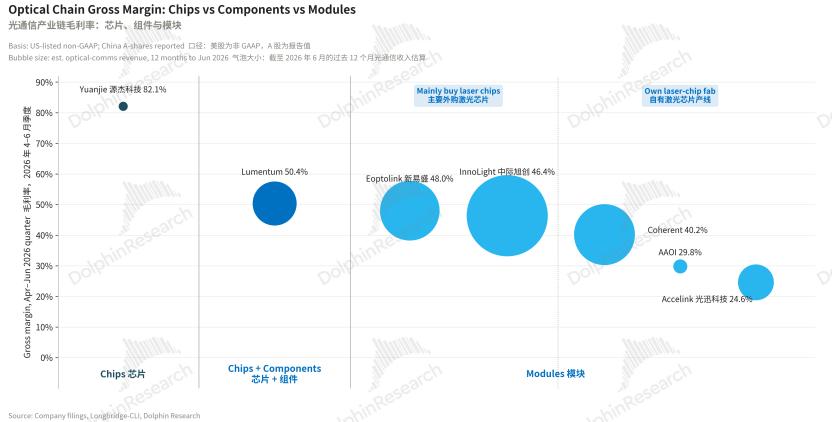
Unternehmen der optischen Kommunikation lassen sich einfach in drei Kategorien einteilen: Hersteller, die nur Chips verkaufen, Hersteller, die Chips und Bauelemente verkaufen, und Hersteller, die Module verkaufen – wie in der Abbildung gezeigt.
Bei dem absoluten Umsatzvolumen ist der Umsatz von Modulen naturgemäß höher als der von Laserdiodenchips, da Chips nur ein Bestandteil von Modulen sind – das entspricht den größeren Blasen in der Abbildung.
Bei der Bruttomarge ist die Bruttomarge von Unternehmen, die nur das Chipgeschäft betreiben, sehr hoch. Der Markt erwartet allgemein, dass die Bruttomarge des EML-Chipgeschäfts von Lumentum über 60 % liegt, während die Bruttomarge des Modulgeschäfts niedriger ist. Woher kommt dieser Unterschied?
3.2 Industriekette: Je weiter oben in der Kette, desto stärker die Konzentration
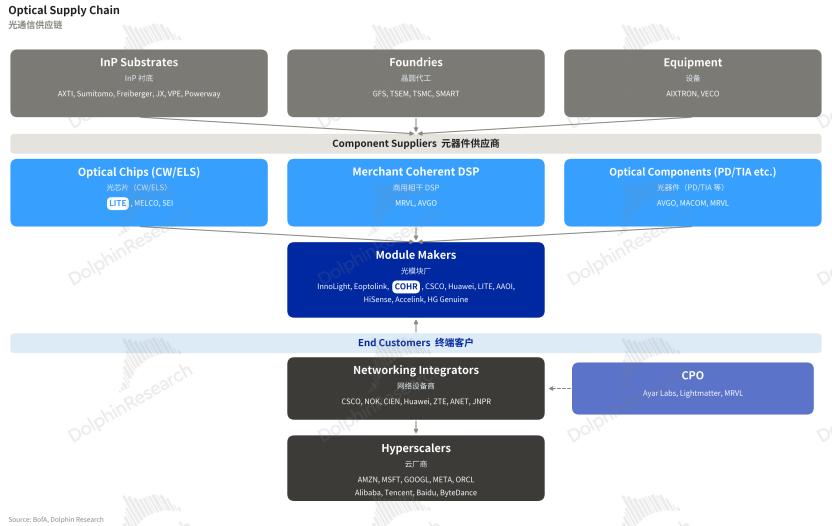
In den Abschnitten der Lieferkette für steckbare optische Module (siehe Abbildung unten) umfassen die obersten Abschnitte Substrate/Wafer, Waferfertigung, Geräte usw. Die oberen Abschnitte sind Komponenten wie Laserdiodenchips, DSP und optische Bauteile, die optische Module bilden. Die unteren Abschnitte sind Netzwerkintegratoren und CSPs usw. Offensichtlich sind die Akteure im oberen Teil der Industriekette konzentriert, während es im mittleren Teil viele Modulhersteller mit intensivem Wettbewerb gibt.
InP-Laserdiodenchips: In der Nähe des knappen oberen Abschnitts der Lieferkette, mit eigenen Prozessbarrieren, genießen sie hohe Bruttomargen
Für Hersteller von Laserdiodenchips wie LITE befindet sich dieser Abschnitt derzeit in einem Aufwärtszyklus. Die hohen Prämien stammen hauptsächlich aus zwei Gründen:
Erstens weist die sekundäre Epitaxie im EML-Verfahren Prozessbarrieren auf (siehe die detaillierte Analyse zu Lumentum).
Zweitens befinden sie sich näher am knappen oberen Abschnitt der Lieferkette, die Nachfrage der unteren Modulhersteller übersteigt das Angebot bei weitem.
- Auf der Nachfrageseite verlagert sich derzeit die Bereitstellung von optischen Modulen in der Branche von 800G (8 x 100G) auf 1,6T (8 x 200G). Daher ist in einer Situation, in der der oberste Abschnitt knapp ist, unabhängig von der gewählten technischen Route die Fähigkeit, eine Geschwindigkeit von 200G zu erreichen, der wichtigste Faktor – die unteren Akteure akzeptieren praktisch alle verfügbaren Produkte.
- Auf der Angebotsseite liegt der zentrale Engpass immer noch am obersten Abschnitt der InP-Substrate. Delfin Capital geht davon aus, dass sich das knappe Angebotsmuster bis 2028 kaum ändern wird.
Daher liegt der aktuelle Wettbewerb für Hersteller von Laserdiodenchips in zwei Punkten: a. Die technische Fähigkeit, die Nachfrage der unteren Akteure zu erfüllen; b. Die Kapazität der oberen Substrate/Wafer.
3.3 Module: Die Barrieren im Montageprozess sind begrenzt, der Wert liegt in den oberen und unteren Abschnitten der Lieferkette
Für Modulhersteller sind sie in der Lieferkette an vielen oberen Abschnitten beteiligt und stehen näher an den Endnutzern, der Wettbewerb ist sehr intensiv. Sie müssen über Fähigkeiten zur Integration der oberen Lieferketten verfügen und auch die Liefer- und Verifizierungsfähigkeit ihrer Produkte unter Beweis stellen. In der üblichen Beziehung zwischen oberen und unteren Akteuren ähnelt ihre Position einem „Montagewerk“.
3.3.1 Wie viel Wert liefert die „Montage“ des Modulherstellers selbst in der Industriekette?
Der Montageprozess ist in der Lieferkette der Fertigungsindustrie oft nicht in der Lage, hohe Gewinne zu erzielen, die Bruttomarge liegt normalerweise zwischen 5 % und 20 %. Die Bruttomarge von Fabrinet, das hauptsächlich Montagedienstleistungen anbietet, beträgt nur 12 %.
Aber bei führenden Herstellern wie Innolight und Eopt