Der Gewinn von Guabao Pet ist um mehr als 80 % eingebrochen, und selbst der „Marktführer für Heimtiernahrung“ hat es nun schwer, Gewinne zu erzielen.
Junge Menschen halten Katzen und Hunde wie eigene Kinder, aber es wird immer schwieriger, in der Haustierbranche Gewinne zu erzielen. Gambol Pet, der „Marktführer für inländisches Haustierfutter“, gerät in eine Situation, in der der Umsatz steigt, der Gewinn aber nicht mitwächst.
Aus dem kürzlich von Gambol Pet (301498.SZ) veröffentlichten Finanzbericht geht hervor, dass der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn im dritten Quartal 23,0063 Millionen Yuan betrug, was einem Rückgang von 82,96 % gegenüber dem Vorjahr entspricht; der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn in den ersten drei Quartalen belief sich auf 214 Millionen Yuan, mehr als halb so viel wie im gleichen Zeitraum des Vorjahres.
Obwohl der Umsatz noch wächst, übersteigt der Gewinnrückgang die Umsatzsteigerung bei weitem. Gambol Pet führt die Gründe für dieses Problem auf Wechselkursschwankungen, steigende Rohstoffpreise sowie den steigenden Anteil eigener Marken und Direktvertrieb zurück.
Die Schwierigkeiten von Gambol Pet sind kein Einzelfall. Börsennotierte Haustierfutterunternehmen wie China Pet Foods und Petty Co., Ltd. stecken allgemein in der Krise „steigender Umsätze ohne steigende Gewinne“, was die kollektiven Herausforderungen der inländischen Haustierfutterbranche auf den Tisch bringt.
01. Der Gewinn gibt zuerst nach
Gemessen am Umsatzvolumen steht Gambol Pet derzeit an der Spitze der börsennotierten Haustierfutterunternehmen im Inland und besitzt Marken wie Myfoodie, Fregate und Baff. Aber selbst der „Branchenführer“ scheint es heute nicht leicht zu haben.
Aus den Finanzdaten geht hervor, dass Gambol Pet im dritten Quartal dieses Jahres einen Umsatz von 1,582 Milliarden Yuan erzielte, was einem Anstieg von 4,27 % gegenüber dem Vorjahr entspricht; der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn betrug 23,0063 Millionen Yuan, was einem starken Rückgang von 82,96 % gegenüber dem Vorjahr entspricht; der nicht aus dem Kerngeschäft stammende Nettogewinn belief sich auf 23,8938 Millionen Yuan, was einem Rückgang von bis zu 80,93 % entspricht.
In den ersten drei Quartalen belief sich der Umsatz des Unternehmens auf 5,125 Milliarden Yuan, was einem Anstieg von 8,17 % gegenüber dem Vorjahr entspricht; der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn betrug 214 Millionen Yuan, was einem Rückgang von 58,35 % gegenüber dem Vorjahr entspricht; der nicht aus dem Kerngeschäft stammende Nettogewinn belief sich auf 214 Millionen Yuan, was einem Rückgang von 56,50 % gegenüber dem Vorjahr entspricht.
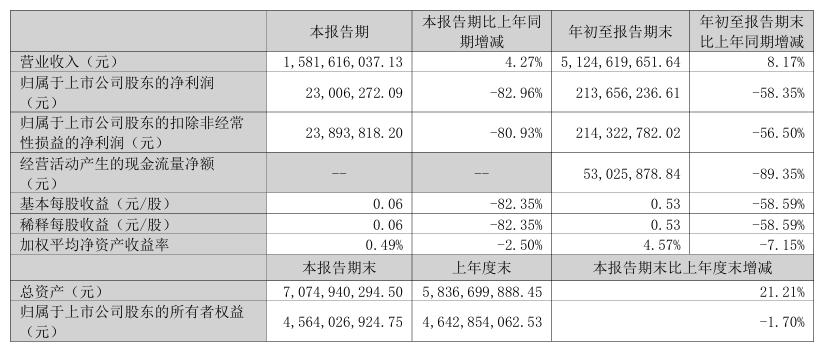
Quelle: Screenshot des Quartalsberichts für das dritte Quartal
Betrachtet man einen längeren Zeitraum, so erzielte Gambol Pet im ersten Halbjahr dieses Jahres einen Umsatz von 3,543 Milliarden Yuan, was einem Anstieg von 10,01 % gegenüber dem Vorjahr entspricht; der den Aktionären des Mutterunternehmens zurechenbare Nettogewinn betrug 191 Millionen Yuan, was einem Rückgang von 49,57 % gegenüber dem Vorjahr entspricht. Daraus geht hervor, dass Gambol Pet bereits im ersten Halbjahr „steigende Umsätze ohne steigende Gewinne“ verzeichnete, und sich diese Situation im dritten Quartal weiter verschärfte.
Zum Rückgang des Gewinns erklärte Gambol Pet im Finanzbericht: Hauptsächlich führen Wechselkursschwankungen und steigende Rohstoffpreise zu einem Rückgang der Bruttomarge. Dazu kommt der steigende Anteil eigener Marken und des Direktvertriebs im Inland, was zu einem Anstieg der entsprechenden Kostenquoten führt. Zusammen führen diese Faktoren zu einem Rückgang des Nettogewinns.
Aus der Kostenperspektive beliefen sich die Vertriebskosten von Gambol Pet in den ersten drei Quartalen auf 1,241 Milliarden Yuan, was einem Anstieg von 20,04 % gegenüber dem Vorjahr entspricht und etwa 24,21 % des Umsatzes ausmacht; die Verwaltungskosten beliefen sich auf 327 Millionen Yuan, was einem Anstieg von 21,51 % gegenüber dem Vorjahr entspricht. Die Wachstumsraten beider Kostenarten liegen weit über der Umsatzwachstumsrate von 8,17 % im gleichen Zeitraum.
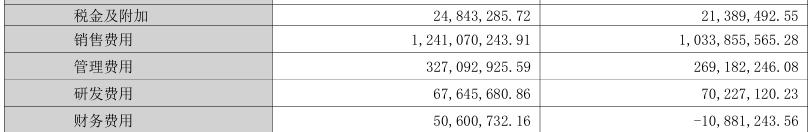
Quelle: Screenshot des Quartalsberichts für das dritte Quartal
Die Unternehmensleitung äußerte sich kürzlich bei einer Investorenveranstaltung: Das inländische Eigenmarkengeschäft des Unternehmens befindet sich in einer „Phase der strategischen strukturellen Anpassung“ und trennt sich aktiv von minderwertigem Datenverkehr. Diese Richtung ist verständlich, aber die Wachstumsrate der Kosten wie Vertriebskosten liegt immer noch deutlich über der Umsatzwachstumsrate; daher muss die Wirksamkeit der Trennung von minderwertigem Datenverkehr noch nachgewiesen werden.
Noch wichtiger ist, dass der Druck auf die Rentabilität mit steigendem Kapitalbindungsbedarf, höheren kurzfristigen Schulden und wachsenden laufenden Bauprojekten einhergeht, sodass das Unternehmen unter erheblichem Druck steht. In den ersten drei Quartalen belief sich der Netto-Cashflow aus der betrieblichen Tätigkeit des Unternehmens auf nur 53,0259 Millionen Yuan, was einem Rückgang von 89,35 % gegenüber dem Vorjahr entspricht, hauptsächlich aufgrund „gestiegener Ausgaben für Waren und Dienstleistungen“; die kurzfristigen Kredite stiegen von 301 Millionen Yuan zu Jahresbeginn auf 1,25 Milliarden Yuan, was einem Anstieg von 315,3 % entspricht. Im gleichen Zeitraum sind in der Bilanz auch langfristige Verbindlichkeiten in Höhe von 65 Millionen Yuan ausgewiesen, die hauptsächlich den Kaufpreis für die Markenvermögenswerte von NPFG darstellen; die laufenden Bauprojekte stiegen aufgrund „gestiegener Investitionen in Projekte zur Errichtung von Anlagevermögen“ stark um 717,2 % auf 481 Millionen Yuan.
Für Gambol Pet, das seine Investitionen in Markenvermögenswerte und Anlagevermögen ausweitet, ist der Übergang von der Mengenexpansion zum qualitativen Wachstum zwangsläufig ein schwieriger harter Kampf.
02. Die Prüfung für Gambol Pet
Objektiv gesehen hängt das im dritten Quartal gezeigte Leistungsprofil von Gambol Pet tatsächlich in gewissem Maße mit externen Faktoren zusammen. Zum Beispiel stiegen die Finanzaufwendungen aufgrund von Wechselkursschwankungen und anderen Faktoren von -10,8812 Millionen Yuan im gleichen Zeitraum des Vorjahres auf 50,6007 Millionen Yuan, was den Gewinn erheblich belastete.
Solche Fälle sind in der diesjährigen Haustierfutterbranche keine Seltenheit. Zum Beispiel ist China Pet Foods mit Sitz in Shandong ebenfalls von Faktoren wie Wechselkursschwankungen betroffen.
Im Vergleich zu anderen Unternehmen der Branche ist der Quartalsgewinnrückgang von 82,96 % bei Gambol Pet jedoch sehr auffällig; insbesondere als Branchenführer stehen neben externen Faktoren auch die betrieblichen Anpassungen des Unternehmens selbst und der Druck auf die Marke im Rampenlicht.
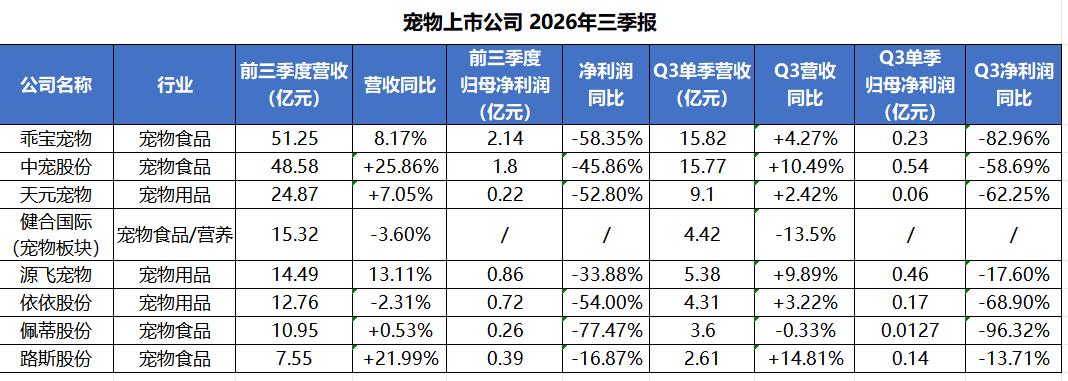
Quelle: TROVES First Pet
In den letzten Jahren basierte das Wachstum neuer Haustierfuttermarken im Wesentlichen auf einem Kreislauf: Datenverkehr gegen Größe, Größe gegen Bewertung. Marken investieren in Werbung und Produktempfehlungen auf Plattformen wie Douyin und Xiaohongshu, vergrößern das GMV und stützen damit Prämien und Marktpreise durch hohe Wachstumsraten.
Aber dieser Kreislauf bekommt Risse mit dem Anstieg der Kosten für Datenverkehr und Kundengewinnung. Das Ergebnis ist das Dilemma des „Datenverkehrs-Gefangenen“: Wenn man weiter in Werbung investiert, muss ein Teil des Gewinns an die Plattformen gezahlt werden; wenn man aber zuerst die Werbung stoppt, wird der Marktanteil schnell von Konkurrenten übernommen.
Dazu schlägt Gambol Pet vor, sich aktiv von minderwertigem Datenverkehr zu trennen, die Abhängigkeit von rein datenverkehrsgetriebenen Modellen zu verringern und durch geschlossene Betriebsabläufe für Nutzerdaten und die Verbesserung der Produktqualität die Kundengewinnungskosten zu senken und die Wiederkaufrate zu steigern.
Gleichzeitig ist die Wiederherstellung des Markenvertrauens ebenfalls eine wichtige aktuelle Aufgabe für Gambol Pet.
Mitte dieses Jahres gerieten Katzenfuttermarken wie Bonatry und Fregate in eine öffentliche Kontroverse, bei der Verbraucher eine Sammelbeschwerde einreichten und behaupteten, dass ihre Katzen nach langfristigem Verzehr des Katzenfutters dieser Marke Schwächen in den Hinterbeinen oder sogar Lähmungen aufwiesen. Nach der Stichprobenprüfung durch die Aufsichtsbehörden wurden keine Probleme festgestellt; Fregate antwortete auch, dass jede Charge des Produkts von einem professionellen Team mehrfach geprüft wird und sowohl die Rohstoffe bei der Anlieferung als auch die fertigen Produkte bei der Auslieferung den nationalen Standards entsprechen.
Aber der Markt achtet nicht nur darauf, ob die Tatsachen zutreffen, sondern auch darauf, ob die Verbraucher dies glauben. Insbesondere wurde Fregate von Medien vorgeworfen, „eine große Anzahl von Beiträgen auf sozialen Plattformen zu löschen“, was das Markenimage in gewissem Maße beeinträchtigt.
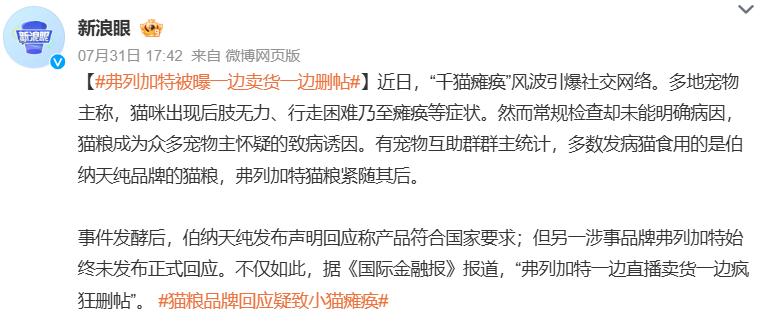
Quelle: Screenshot von Weibo
Die Leitung von Gambol Pet gab Ende August bei einer Investorenbefragung offen zu, dass die öffentliche Kontroverse die kurzfristige Leistung der Marke stark beeinflusst. Später wird das Unternehmen den Werbeplan von Fregate in der zweiten Jahreshälfte anpassen und vorrangig das Vertrauen der Verbraucher wiederherstellen, statt kurzfristige Wachstumsraten anzustreben.
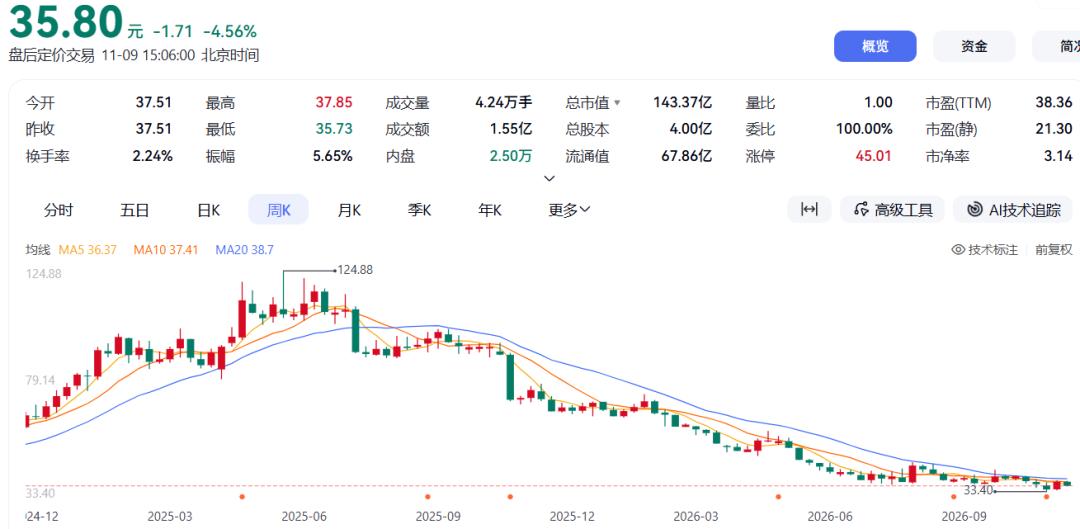
Auf dem Sekundärmarkt ist der Aktienkurs von Gambol Pet seit Erreichen des Höchststands von 124,88 Yuan pro Aktie im Mai 2025 stetig gefallen; zum Börsenschluss am 9. November notierte Gambol Pet bei 35,8 Yuan pro Aktie, was einem Rückgang von über 70 % gegenüber dem Höchstwert entspricht.
Quelle: Screenshot von Baidu Stock Connect
Von 2021 bis 2025 verzeichnete Gambol Pet fünf Jahre in Folge ein doppeltes Wachstum von Umsatz und Gewinn, aber die Gewinnwachstumsrate des Unternehmens verlangsamte sich Jahr für Jahr: von einer fast Verdoppelung des Wachstums im Jahr 2022 auf nur einstellige prozentuale Steigerungen im Jahr 2025, was einem steilen Rückgang entspricht.
03. Produktionserweiterung entgegen dem Trend
Eine deutliche Veränderung beim Haustierkonsum im Jahr 2026 ist, dass „Hundekot-Manager“ nicht mehr so leicht aus emotionalen Gründen impulsiv einkaufen; sie legen mehr Wert auf die Herkunft der Inhaltsstoffe, die Nährstoffzusammensetzung, die Funktionsausrichtung und die Qualitätskontrolle der Lieferkette.
Ob das Produkt nachweisbare Unterschiede bieten kann, zum Beispiel einzigartige Vorteile bei Zutaten, Qualitätskontrolle und Wirkung, könnte der Schlüssel zur neuen Runde der Differenzierung sein.
Angesichts der Veränderungen in der Branche setzt Gambol Pet auf eine Kombination mehrerer Marken: K9 und Comvita positionieren sich im Ultra-Hochpreis-Segment und für klinische Ernährung, um neue Preisniveaus zu erschließen, Fregate repariert das Preissystem, Myfoodie und Baff stabilisieren das Grundgeschäft, und Nutri Forest und Purich erweitern die Reichweite bei den Nutzern.
Quelle: Konserven-Bilddatenbank
Obwohl die Leistung weiter unter Druck steht, entscheidet sich Gambol Pet dennoch für eine Produktionserweiterung entgegen dem Trend.
Im August dieses Jahres veröffentlichte Gambol Pet eine Ankündigung, dass das Unternehmen beabsichtigt, unbesicherte Wandelanleihen an nicht spezifizierte Investoren auszugeben, um insgesamt nicht mehr als 1,1 Milliarden Yuan zu beschaffen. Die Mittel fließen hauptsächlich in das Projekt mit einer Jahresproduktion von 300.000 Tonnen hochwertigem Haustierhauptfutter, das intelligente Fabrikprojekt für Haustierfutter und die Ergänzung des Betriebskapitals. Gleichzeitig ist das hochwertige Produktionskapazitätsprojekt in Neuseeland bereits in der Phase der Ausschreibungsbewertung und soll in der zweiten Jahreshälfte