Die Hausaufgaben der „Nationalmannschaft“ lassen sich nicht einfach abschreiben.
Autor | HUANG Yida
Redakteur | ZHANG Fan
Nach zwei Jahren hören die Investoren am chinesischen A-Aktienmarkt wieder eine vertraute Frage: „Ist der 24. September wieder da?“
Am 2. November haben die Zentralbank, die Generaldirektion für Finanzaufsicht und die Chinesische Wertpapierregulierungskommission erneut gemeinsam eine Reihe von politischen Maßnahmen zur Stabilisierung des Kapitalmarkts eingeführt: Dazu gehören die Durchführung einer neuen Runde von Swap-Fazilitäten für Wertpapier-, Fonds- und Versicherungsunternehmen, die Umwandlung des Rückkauf- und Aufstockungsdarlehens für Aktien in eine langfristige institutionelle Regelung sowie die Senkung des Zinssatzes für Wiederverleihungen von 1,25 % auf 1 %.
Gleichzeitig kündigte die Wertpapierregulierungskommission an, die Regeln für den Aktienrückkauf von börsennotierten Unternehmen zu optimieren, die Rückkaufbedingungen weiter zu lockern und die beschleunigte Positionierung von 18 neu aufgelegten aktiven ETFs voranzutreiben, um dem Markt zusätzliche Kapitalunterstützung zu bieten. Die Investitionsbewegungen von „Nationalmannschafts“-Fonds wie China New Era Group und China Chengtong Holdings haben erneut die Aufmerksamkeit des Marktes auf sich gezogen, was die Erwartungen der Investoren weiter verstärkt, dass die „Nationalmannschaft“ in Zeiten der Marktschwäche auf den Markt eintritt.
Noch wichtiger ist, dass die oben genannten Maßnahmen die Investoren leicht an die politische Pressekonferenz vom 24. September 2024 erinnern. Damals erklärte Pan Gongsheng, Gouverneur der Zentralbank, bei der Vorstellung des ersten Swap-Fazilitätsinstruments in Höhe von 500 Milliarden Yuan ausdrücklich, dass bei gutem Umsetzungseffekt weitere 500 Milliarden Yuan und sogar eine dritte Tranche von 500 Milliarden Yuan folgen könnten. Diese Erklärung, die fast wie „unbegrenztes Munitionsvorrat“ klingt, hat das Vertrauen der Investoren stark gestärkt. Anschließend erlebte der A-Aktienmarkt einen rasanten Anstieg, woraus die beeindruckende „924-Marktsituation“ hervorging.
Im Vergleich zur damaligen politischen Intensität ist die Formulierung der Zentralbank in dieser Runde jedoch deutlich moderater, und der politische Schwerpunkt liegt stärker auf der Optimierung und Umsetzung bestehender Instrumente. Am 3. November führte die Zentralbank eine Swap-Fazilität im Umfang von 100 Milliarden Yuan durch. Die politische Unterstützung ist nach wie vor eindeutig, aber das Tempo ist relativ zurückhaltend. In gewissem Maße legt die Aufsichtsbehörde nach dem starken kurzfristigen Anstieg des Marktes in der letzten Runde möglicherweise mehr Wert auf das Tempo der Marktwiederherstellung: Sie soll das Vertrauen der Investoren stabilisieren und gleichzeitig eine kurzfristige Überhitzung der Stimmung vermeiden.
Bedeutet der Eintritt der Nationalmannschaft auf den Markt also, dass der A-Aktienmarkt bereits den Tiefpunkt erreicht hat? Kann sich die „924-Marktsituation“ dieses Mal wiederholen?
Rückblick auf die Geschichte: Wie war die Leistung der Nationalmannschaft beim Kauf am Markttiefpunkt?
In den letzten fast 20 Jahren sind Fonds der „Nationalmannschaft“ wie Central Huijin und die Securities Finance Corporation mehrfach während großer Korrekturen am A-Aktienmarkt auf den Markt eingetreten. Aus historischer Sicht liegt der Kaufzeitpunkt der Nationalmannschaft oft nahe am phasenweisen Tiefpunkt des Marktes. Mit dem Eintritt der Fonds der Nationalmannschaft erholt sich der A-Aktienmarkt in den meisten Fällen in unterschiedlichem Ausmaß. Obwohl die Nationalmannschaft nicht jedes Mal exakt am absoluten Tiefpunkt einkaufen kann, hat ihre mittel- und langfristige Leistung bereits bewiesen, dass sie über eine starke Fähigkeit zur Timing-Wahl verfügt.
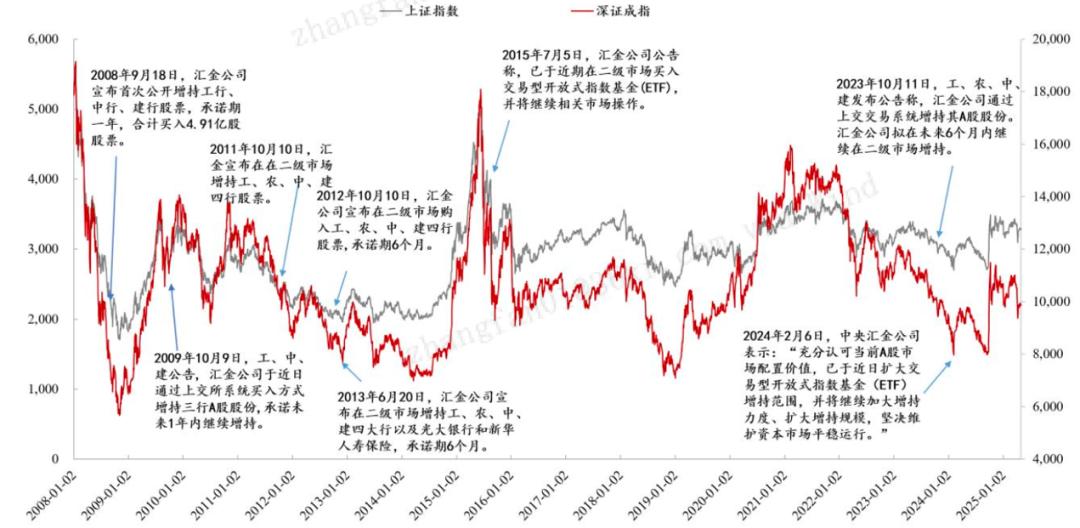
Abbildung: Eintritt der Nationalmannschaft und Performance des A-Aktienmarktindex in den letzten zwei Jahrzehnten; Quelle: Huaxi Securities, 36Kr
Im Jahr 2008 breitete sich die globale Finanzkrise weiter aus. Nach fast einem Jahr starken Rückgangs des A-Aktienmarktindex war die Marktstimmung extrem gedämpft. Im September desselben Jahres kündigte Central Huijin an, seine Anteile an der Industrial and Commercial Bank of China, der Bank of China und der China Construction Bank aufzustocken, und versprach, die Aufstockung im kommenden Jahr fortzusetzen.
Anschließend fiel der Shanghai Composite Index weiter und erreichte Ende Oktober einen phasenweisen Tiefstand von 1665 Punkten. Mit der Umstellung der inländischen Geldpolitik auf eine expansive Ausrichtung, der Stimulierung des Vier-Billionen-Investitionsplans und der schrittweisen Stabilisierung der globalen Finanzmärkte erlebte der A-Aktienmarkt eine starke Erholung. Bis August 2009 stieg der Shanghai Composite Index im Höchststand auf 3478 Punkte, was einem kumulierten Anstieg von über 100 % gegenüber dem vorherigen Tiefpunkt entspricht.
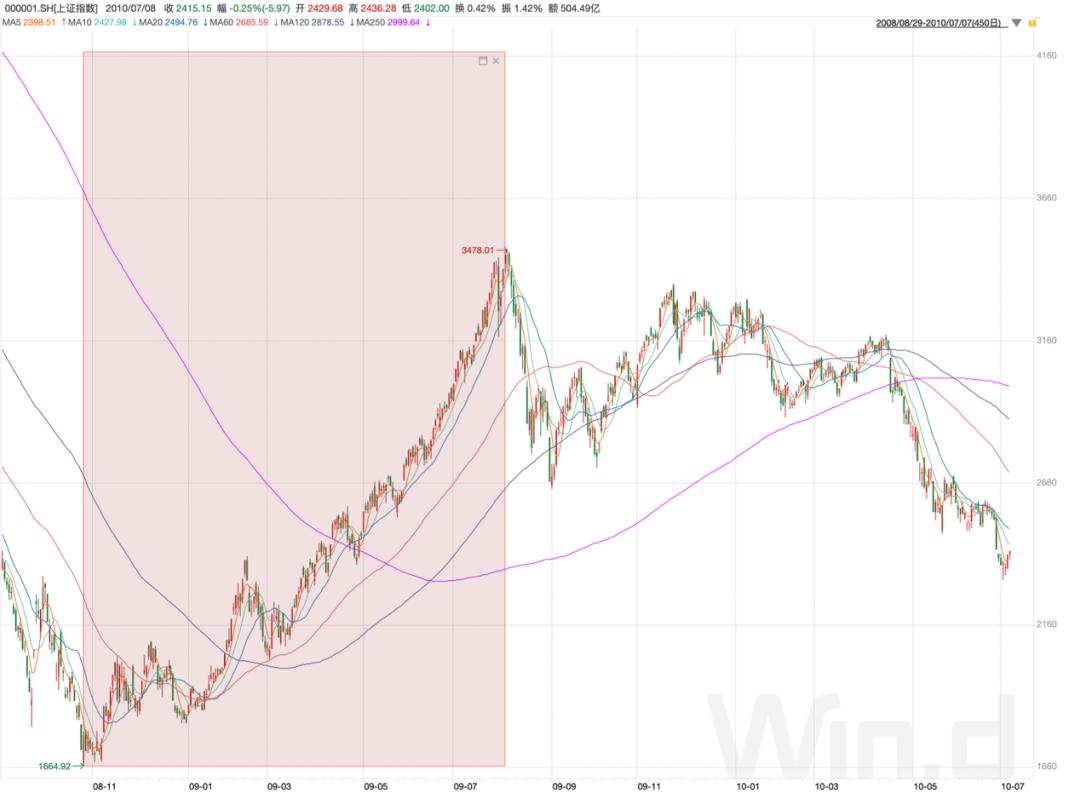
Abbildung: Performance des Shanghai Composite Index zwischen 2008 und 2010; Quelle: Wind, 36Kr
Von 2011 bis 2013 erlebte der A-Aktienmarkt eine weitere lang andauernde Marktanpassung.
In dieser Zeit kündigte Central Huijin im Oktober 2011 angesichts des Drucks des verlangsamten Wirtschaftswachstums, der Umstellung der Geldpolitik auf restriktive Ausrichtung und der Auswirkungen der europäischen Schuldenkrise an, seine Anteile an den vier großen Banken (Industrial and Commercial Bank of China, Agricultural Bank of China, Bank of China und China Construction Bank) aufzustocken. Im Oktober 2012 kündigte Huijin erneut die Aufstockung seiner Anteile an den vier großen Banken an und versprach, in den nächsten sechs Monaten weiter zu kaufen. Diese beiden Aufstockungen konnten den Abwärtstrend des Marktes jedoch nicht sofort umkehren. Erst im Dezember 2012 erlebte der Shanghai Composite Index eine phasenweise Erholung, deren Intensität aber relativ begrenzt war.
Im Juni 2013 verschärfte sich die Liquidität auf dem inländischen Markt plötzlich, und der A-Aktienmarkt erlebte eine starke Korrektur. Huijin kündigte Ende Juni an, seine Anteile an Bank- und Versicherungsaktien aufzustocken. Gleichzeitig mit dem Eintritt der Nationalmannschaft entspannte sich die angespannte Lage der Marktliquidität allmählich. Der Shanghai Composite Index fand seinen Tiefpunkt in der Nähe von 1849 Punkten (25. Juni) und erlebte anschließend eine V-förmige Erholung, bis zum phasenweisen Hoch im September desselben Jahres stieg der Index kumuliert um 15 %.
Der Börsenkollaps von 2015 ist das repräsentativste Beispiel für den groß angelegten Eintritt der Nationalmannschaft.
Im Juni desselben Jahres fiel der Shanghai Composite Index nach Erreichen des historischen phasenweisen Hochs von 5178 Punkten schnell. Die Panikstimmung unter den Investoren breitete sich rasch aus, und der konzentrierte Verkauf führte zu einem Massenverkauf auf dem Markt. Huijin kündigte im Juli an, dass es bereits relevante ETF-Produkte auf dem Sekundärmarkt gekauft habe und die entsprechenden Operationen fortsetzen werde. Institutionen wie die Securities Finance Corporation ergriffen nacheinander Maßnahmen zur Marktstabilisierung.
Nach dem Eintritt der Nationalmannschaft beendete der A-Aktienmarkt den Abwärtstrend nicht sofort, sondern erlebte im August desselben Jahres erneut eine starke Korrektur, bis er im Januar 2016 den echten Tiefpunkt erreichte. Mit der anhaltenden Entschuldung entspannte sich der Liquiditätsdruck auf dem Markt deutlich, und der A-Aktienmarkt stabilisierte sich allmählich. Von der Gegenbewegung des Marktindex bis zum phasenweisen Hoch Ende Januar 2018 erholte sich der Shanghai Composite Index vom Tiefpunkt Anfang 2016 um etwa 34 %.
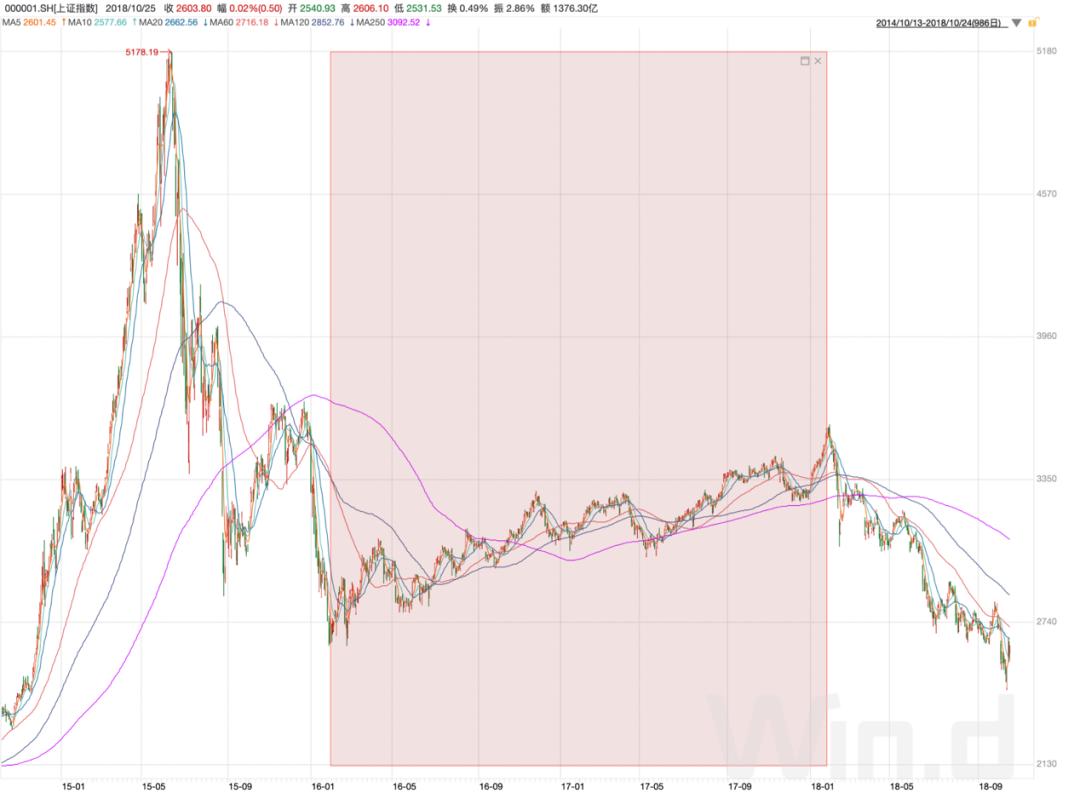
Abbildung: Performance des Shanghai Composite Index zwischen 2015 und 2018; Quelle: Wind, 36Kr
Die jüngste typische Eintrittsrunde der Nationalmannschaft fand zwischen 2023 und 2024 statt. Im Oktober 2023 kündigte Huijin an, seine Anteile an den vier großen Banken aufzustocken und die Aufstockung in den nächsten sechs Monaten fortzusetzen. Im Februar 2024 kündigte Huijin weiter an, den Umfang der ETF-Aufstockung zu erweitern und die Aufstockungsintensität zu erhöhen. Zu diesem Zeitpunkt hatte der A-Aktienmarkt bereits eine lange Zeit der Korrektur erlebt, und sowohl die Marktbewertung als auch die Stimmung der Investoren lagen auf dem niedrigsten Stand der letzten 10 Jahre. Anschließend erlebte der Shanghai Composite Index zwischen Februar und Mai 2024 eine geringfügige Erholung.
Obwohl der Markt anschließend erneut korrigierte, haben die Zentralbank, die Generaldirektion für Finanzaufsicht und die Wertpapierregulierungskommission am 24. September ein Paket von Finanzpolitiken gemeinsam eingeführt. Die Erwartungen des Marktes an das Liquiditätsumfeld und die wirtschaftlichen Aussichten verbesserten sich deutlich, das Vertrauen der Investoren erholte sich schnell, was den A-Aktienmarkt zu einem raschen Anstieg antrieb. Bis zum 8. Oktober erreichte der Shanghai Composite Index im Höchststand 3674 Punkte, was einer kumulierten Erholung von 36 % gegenüber dem Tiefpunkt im September entspricht, und der Handelsumsatz brach damals einen neuen historischen Rekord.
Aus dem Zeitpunkt der wiederholten Eintritte der Nationalmannschaft geht hervor, dass sie zwar nicht unbedingt am absoluten Tiefpunkt des Marktes einkauft, aber meist in Phasen tiefer Korrektur des A-Aktienmarktes und extrem gedämpfter Stimmung der Investoren liegt. Selbst wenn der Markt nach dem Eintritt weiter fällt, folgt mit der schrittweisen Verbesserung des Marktumfelds oft eine beträchtliche Erholung. Daraus geht hervor, dass die Fähigkeit der Nationalmannschaft zum Kauf am Markttiefpunkt hauptsächlich darin besteht, die Investitionsmöglichkeiten zu nutzen, die sich aus der tiefen Marktanpassung ergeben, und über die Fähigkeit zu verfügen, starke Schwankungen zu ertragen.
02 Vorteile der Nationalmannschaft: Niedrig einkaufen und lange halten
Erstens geht eine tiefe Marktanpassung oft mit irrationalen Verkäufen einher, die der Nationalmannschaft vernünftige Einkaufschancen bieten.
In der späten Phase der tiefen Korrektur des A-Aktienmarktes kommt es oft zu panikartigen Verkäufen, die über die Veränderungen der Fundamentaldaten hinausgehen. Der Rückgang der Vermögenspreise verstärkt die Angst der Investoren, und Stop-Loss-Orders sowie die Zwangsliquidation von Hebelpositionen treiben die Preise weiter nach unten, was einen negativen Rückkopplungszyklus bildet – genau so war es beim Börsenkollaps 2015.
In dem oben genannten Handelsumfeld wird die Marktbewertung insgesamt schnell komprimiert, und es gibt eine große Anzahl von Vermögenswerten, die ungerechtfertigt abgewertet werden. Die Nationalmannschaft bietet dem Markt genau dann Kaufkraft, wenn die Stimmung am panischsten ist und die Risikoprämie hoch ist, sodass die durchschnittlichen Haltekosten relativ niedrig sind. Mit der anhaltenden Freisetzung positiver Faktoren wie Politik und Liquidität nehmen passive Verkäufe ab, die Markterwartungen verbessern sich, und die zuvor übermäßig komprimierte Bewertung erhält Raum für Erholung.
Die wiederholten Operationen der Nationalmannschaft beim Kauf am Markttiefpunkt spiegeln genau das klassische Anlageprinzip von Warren Buffett wider: „Sei ängstlich, wenn andere gierig sind, und sei gierig, wenn andere ängstlich sind.“
Zweitens liegt der herausragendere Vorteil der Nationalmannschaft in ihrer Fähigkeit zum langfristigen Halten, was der Kernpunkt ist, den normale Investoren am schwersten nachahmen können.
Dass nach starken Rückgängen eine Erholung folgt, ist Allgemeinwissen. Die eigentliche Schwierigkeit liegt darin, den Schmerz weiterer Rückgänge nach dem Kauf zu ertragen. Selbst wenn die Bewertung bereits ausreichend günstig ist, werden Investoren von Faktoren wie unrealisierten Verlusten, Positionsbeschränkungen, Hebeln und emotionalem Druck beeinflusst. Besonders in Momenten, in denen der Markt kontinuierlich fällt und es keine großen positiven Nachrichten gibt und die Erholung in weiter Ferne zu liegen scheint, zweifeln Investoren leicht an ihrer ursprünglichen Einschätzung.
Betrachtet man die Nationalmannschaft: Sie übernimmt nicht nur die politische Funktion zur Stabilisierung des Marktes, sondern kann auch bei starken Marktschwankungen kontinuierlich investieren, und ihre Passivseite ist relativ stabil. Selbst wenn nach dem Eintritt unrealisierte Verluste auftreten, ermöglicht es ihre Standhaftigkeit, lange Zyklen zu überbrücken. Dass der Markt nach dem Eintritt der Nationalmannschaft im Juli 2015 zwei weitere starke Rückgänge erlebte, zeigt genau, dass es wichtiger ist, über ausreichend Kapital und Standhaftigkeit zu verfügen, als am absoluten Tiefpunkt einzukaufen.
Drittens geht der Eintritt der Nationalmannschaft oft mit der Verbesserung des politischen Umfelds einher, was die Wahrscheinlichkeit einer Markterholung weiter erhöht.
Der direkte Kauf von Aktien oder ETFs durch die Nationalmannschaft zielt hauptsächlich darauf ab, Verkaufsdruck aufzufangen, kurzfristigen Liquiditätsdruck zu mildern und dem Markt das politische Signal zur Marktstabilisierung zu übermitteln. Aus historischen Erfahrungen geht jedoch hervor, dass eine Markterholung oft die anhaltende Freisetzung großer positiver Nachrichten erfordert, die hauptsächlich in die folgenden drei Kategorien unterteilt werden können:
1. Verbesserung der Liquidität, typischerweise wie Zins- und Reservesatzsenkungen im Jahr 2008 sowie die schrittweise Linderung des Hebeldrucks nach 2015;
2. Politische Unterstützung, wie das groß angelegte Investitionsprogramm 2008 und das politische Maßnahmenbündel im September 2024;
3. Entspannung des externen Umfelds, wie die Erholung der Risikopräferenz nach der globalen Finanzkrise 2008.
Was das Tempo betrifft, tritt die Nationalmannschaft als politisches Instrument zur Marktstabilisierung normalerweise dann auf den Markt, wenn der Markt Unterstützung benötigt, während die oben genannten positiven Faktoren oft nach dem Eintritt der Nationalmannschaft schrittweise auftauchen. Von der Ankündigung der Aufstock