Die „Obergrenze“ von Einkaufszentren liegt niemals in der Kapazität der Stadt.
Das städtische Gewerbe in China steuert auf unterschiedliche Endpunkte zu.
Auf der einen Seite hat mehr als die Hälfte der Städte keine neuen Einkaufszentren mehr; auf der anderen Seite gibt es immer wieder Szenarien, in denen ein neues Einkaufszentrum eine ganze Stadt in Aufregung versetzt.
Im vergangenen September eröffnete das MIXC Land in Foshan, dessen Besucherzahl in den ersten vier Tagen 860.000 überstieg, was zu einem „Kampf um Parkplätze“ an der Jihua-Straße führte; das MIXC in Bai'etang, Guangzhou, ging an den Markt und zog am ersten Eröffnungstag 287.000 Besucher an, wodurch die Besucherzahl an der U-Bahn-Station Fangcun auf den zweiten Platz in der ganzen Stadt stieg, und „Fang-Harlem“ wurde dadurch weithin bekannt.
Guangzhou und Foshan sind zwei Städte, die keinen Mangel an Einkaufszentren haben. Guangzhou hat etwa 19,1 Millionen ständige Einwohner und bereits 270 bestehende Einkaufszentren; die Bevölkerung von Foshan beträgt etwa die Hälfte von Guangzhou, und es gibt bereits 132 Einkaufszentren. In beiden Städten gibt es zahlreiche etablierte Geschäftsviertel, und die führenden Einkaufszentren bündeln die Kernbesucher. Neue Projekte stehen nicht vor einem Marktvakuum, sondern einem harten Wettbewerb auf Augenhöhe.
Trotzdem erfreuen sich das MIXC in Bai'etang und das MIXC Land in Foshan vom ersten Tag der Eröffnung an großer Beliebtheit. Daraus geht hervor, dass die Geschäftskapazität nicht der einzige Maßstab für die Wachstumsgrenze städtischer Einkaufszentren ist. Unter welchen Umständen wird das Geschäftsmuster einer Stadt schließlich festgelegt? Und welche neuen Projekte können es wieder neu öffnen?
01.
Nach dem Erreichen des Spitzenwerts
Stabile führende Einkaufszentren, Wanda wird zum größten Gewinner
Wir definieren Städte, bei denen das neue Angebot an Einkaufszentren seit langem stagniert, seit 2023 keine neuen Einkaufszentren eröffnet wurden und in den nächsten 3 Jahren keine eindeutigen Neuzugänge geplant sind, als strukturelle Spitzenstädte. Diese Städte verteilen sich hauptsächlich auf Märkte der vierten Ebene und darunter.
Diese Art von Städten ist das beste Beispiel für die Beobachtung des Geschäftsmusters von Spitzenstädten. Wenn wir die Besucherzahländerungen von Beispielprojekten in strukturellen Spitzenstädten in den letzten drei Jahren betrachten, stellen wir fest, dass das Wettbewerbsmuster der Einkaufszentren in diesen Städten relativ festgelegt ist. Seit Anfang 2024 bleibt das Projekt mit der höchsten Besucherzahl in 71 von 77 Beispielstädten unverändert, was einem Anteil von 92,2 % entspricht; die ersten drei Projekte in 58 Städten sind vollständig identisch, was einem Anteil von 75,3 % entspricht.
Die Änderungen der Besucherzahlrangfolge treten hauptsächlich bei mittleren Projekten auf, was oft auf die Erhöhung der Besucherzahl durch den Wechsel des Betriebsbetreibers und andere Gründe zurückzuführen ist. Im Vergleich dazu findet zwischen den führenden Projekten selten eine umfassende Umverteilung statt.
Dies hängt eng mit den Marktmerkmalen struktureller Spitzenstädte zusammen. Die Geschäftskapazität dieser Städte ist gering und die Auswahl ist begrenzt. Verbraucher entwickeln oft eine starke Konsumgewohnheit für vertraute Einkaufszentren. Sobald ein Projekt Markenbekanntheit und eine Kundenbasis aufgebaut hat, ist es für andere Projekte schwierig, seine Position leicht zu erschüttern.
Aus Sicht der Projektleistung sichern kettenförmige Einkaufszentren mit stärkerer Markenattraktivität und ausgereiftem Betriebssystem die Kernkunden durch die Vorteile der Produktgeneration und ziehen weiter die Besucher aus der ganzen Stadt an. Unter ihnen zeichnet sich das Wanda-Plaza besonders aus. In Städten unterhalb der dritten Ebene, in denen Wanda angesiedelt ist, belegt das Wanda-Plaza im Grunde den ersten Platz bei der lokalen Besucherzahl, was eine starke Markenwirkung und Wettbewerbsfähigkeit zeigt.
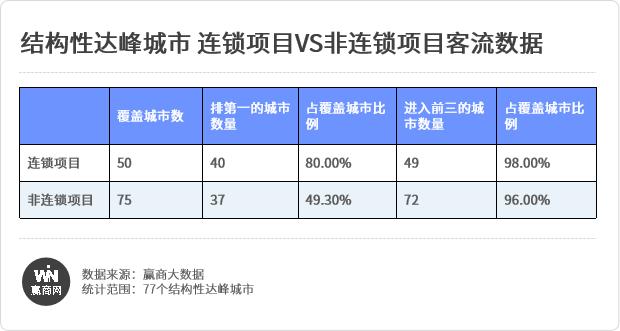
Allerdings gibt es in strukturellen Spitzenstädten nicht überhaupt keinen Wettbewerb. In einigen Städten ist die Position der traditionellen Kern-Geschäftsviertel zwar schwer zu erschüttern, aber die Entwicklung neuer Stadtgebiete und die Bevölkerungsbewegungen können immer noch neue Konsumnachfrage erzeugen. Yan'an ist ein typisches Beispiel dafür.
Der Geschäftsmarkt von Yan'an konzentriert sich hauptsächlich auf den Stadtbezirk Baota im Hauptstadtgebiet. Vor 2018 bestanden die Geschäftsformen im Grunde aus kleinen Kaufhäusern, traditionellen Supermärkten und Straßengeschäften. Bis Februar 2018 eröffnete das Baota Wanda-Plaza, womit das erste moderne Einkaufszentrum entstand.
Das Baota Wanda-Plaza befindet sich in der Kernlage der Altstadt von Yan'an, am Schnittpunkt der „drei Berge, die zwei Flüsse einrahmen“, dem traditionellen Geschäftsviertel mit der längsten Geschichte und der größten Beliebtheit in Yan'an. Nach der Eröffnung des Baota Wanda-Plaza zogen 69 Marken wie Yonghui-Supermarkt, Wanda Kids Kingdom, Great Players, Suning und Haidilao zum ersten Mal nach Yan'an ein und brachen als Erste das lokale traditionelle Geschäftsmuster auf.
Mit einer reichhaltigen Markenmatrix und modernen Geschäftsräumen bietet das Baota Wanda-Plaza ein One-Stop-Konsumerlebnis, bildet einen deutlichen Produktgenerationsunterschied zum ursprünglichen Gewerbe und erobert schnell den Kernkonsummarkt von Yan'an. Es steht seit langem an der Spitze der Besucherzahl in der ganzen Stadt. In den acht Jahren seit der Eröffnung überschreitet die durchschnittliche jährliche Besucherzahl 15 Millionen, und der jährliche Umsatz übersteigt 700 Millionen Yuan.
Anderthalb Jahre nach der Eröffnung des Baota Wanda-Plaza eröffnete im September 2019 das Wuyue-Plaza Yan'an, das die Entwicklungschancen des neuen Stadtgebiets von Yan'an nutzte. Mit einer riesigen Fläche von 170.000 Quadratmetern wurde es zum größten Gewerbekomplex vor Ort. Seine vielfältigen Geschäftsformen und Konsumszenarien erfüllen die Nachfrage nach Bevölkerungsansammlung und Konsumaufwertung im neuen Stadtgebiet. Aufgrund mehrerer überlagerter Faktoren wie der unausgereiften Entwicklung des neuen Stadtgebiets und dem Ausbruch der Pandemie konnte das Wuyue-Plaza Yan'an in der Anfangsphase keine stabile Besucherzufuhr erreichen.
Aber mit der zunehmenden Reife der Entwicklung des neuen Stadtgebiets von Yan'an und dem stetigen Bevölkerungswachstum führte das Wuyue-Plaza Yan'an 2024 eine tiefgreifende Umgestaltung durch, um den Veränderungen des Konsumumfelds gerecht zu werden. Es führte bekannte in- und ausländische Marken ein, optimierte die Struktur der Gastronomiemarken und erhöhte den Anteil modischer Einzelhandelsmarken. Es passte erfolgreich mehr als 20 Marken an und erreichte eine umfassende Verbesserung des Markenniveaus. Im September 2024 verzeichnete das Projekt anlässlich des fünften Jubiläums an drei aufeinanderfolgenden Tagen insgesamt 161.000 Besucher, und die tägliche Besucherzahl am 15. September erreichte 72.000.
Seitdem schreiten das Wuyue-Plaza Yan'an und das Baota Wanda-Plaza gemeinsam voran und gehören zu den Projekten der ersten Besucherzahlreihe in Yan'an.
Eines alt, eines neu: Die zwei großen Einkaufszentren belegen jeweils die zwei wichtigsten Geschäftsregionen von Yan'an und decken im Grunde die Kernkonsumkunden der ganzen Stadt ab. Eine stabile Marktposition bedeutet jedoch nicht das Ende des Wettbewerbs, sondern zwingt die beiden Projekte, sich ständig umzugestalten und zu erneuern, um ihre jeweiligen Wettbewerbsvorteile weiter zu festigen.
Ende November 2025 schloss der Yonghui-Supermarkt im Baota Wanda-Plaza Yan'an als Erster die Umgestaltung nach dem „Pang-Donglai-Modell“ ab und wurde zum ersten umgestalteten Yonghui-Supermarkt nach Pang-Donglai-Standard in Yan'an. Mehr als einen Monat später schloss der Yonghui-Supermarkt im Wuyue-Plaza Yan'an die Erneuerung ab, aktualisierte etwa 45,5 % der Waren und passte gleichzeitig die Verkehrsführung im Markt, die Höhe der Regale, die Bereiche für frische Lebensmittel und zubereitete Speisen sowie das Dienstleistungssystem an.
2026 führte das Baota Wanda-Plaza Yan'an erste Filialen von Marken wie Holiland und Jinkunge in der Stadt ein und schuf frische Erlebnisse durch Marketingaktivitäten wie Unterwasser-Interaktionsshows mit Meerjungfrauen und die Premiere von Robotern von Unitree Robotics; das Wuyue-Plaza Yan'an startete eine systematische Umgestaltung, führte mehr als 20 erste Filialen in der Stadt ein und baute alles von der Geschäftsformverteilung, der Markenmatrix bis hin zu den Raumszenarien umfassend neu auf.
Zusammenfassend lässt sich sagen: Wenn es keine neuen Marktzuwächse mehr gibt, stabilisiert sich das städtische Geschäftsmuster allmählich, aber der Wettbewerb hört damit nicht auf. Der Wettbewerb zwischen bestehenden Projekten stellt höhere Anforderungen an die Fähigkeit zur Produktiteration, Markenumgestaltung und nachhaltigen Betrieb. Auch führende Projekte müssen ihre Attraktivität durch Umgestaltung und Erneuerung ständig verbessern, um ihre Wettbewerbsvorteile weiter zu festigen.
Das Beispiel von Yan'an ist nur eine Seite der Veränderungen des Geschäftsmusters in Spitzenstädten. Wenn das Angebot an Einkaufszentren in immer mehr Städten stagniert, woher kommen dann neue Geschäftszuwächse für Städte, die noch nicht den Spitzenwert erreicht haben? Welche Städte und Gebiete erfüllen noch die Bedingungen, um neue Projekte anzuziehen?
02.
Wo liegen die Chancen, wenn neue Zuwächse zu einem knappen Gut werden?
Die Diskussion über den „Spitzenwert“ des städtischen Geschäftszuwachses zielt im Wesentlichen darauf ab, die echte Wachstumsgrenze städtischer Einkaufszentren zu ermitteln.
Dies ist keine einfache Frage des Gleichgewichts zwischen Angebot und Nachfrage. Ein bemerkenswertes Phänomen ist: Einige Städte haben nur zwei oder drei Einkaufszentren und haben seit Jahren keine neuen Projekte mehr; während viele Städte mit einem großen Bestand an Gewerbeflächen immer noch ein hohes neues Angebot aufweisen.
Aus der Perspektive der Einkaufszentrenfläche pro Kopf gibt es keine einheitliche „Spitzenlinie“. Im Gegenteil, strukturelle Spitzenstädte stellen das Hinzufügen neuer Projekte oft ein, wenn die kommerzielle Versorgung pro Kopf noch niedrig ist. Es handelt sich um einen passiven Spitzenwert, was zeigt, dass diese Städte nicht die Obergrenze der Raumkapazität erreicht haben, sondern die Obergrenze der Konsumnachfrage und der Projektentwicklungsfähigkeit.
Unter den Städten, die weiterhin neue Einkaufszentren hinzufügen, gibt es nicht wenige Städte, deren Einkaufszentrenfläche pro Kopf bereits hoch ist. Laut Statistiken von Winshang gibt es derzeit Städte mit mehr als 1 Quadratmeter Einkaufszentrenfläche pro Kopf: Sanya, Nanjing, Shanghai, Suzhou, Hangzhou, Zhuhai, Foshan und Wuhan. In diesen Städten entstehen ständig neue Projekte mit hervorragender Betriebsleistung. Bijie, die Stadt mit der niedrigsten Einkaufszentrenfläche pro Kopf, hat nur 0,06 Quadratmeter pro Kopf, aber es gibt noch 4 Projekte in Planung, unter denen sich auch führende kettenförmige Unternehmen befinden.
Daraus geht hervor, dass die städtische Geschäftskapazität nicht unveränderlich ist. Ob neue Projekte die Chancen des Bestands nutzen können, hängt nicht nur von der Größe des städtischen Konsummarkts ab, sondern auch davon, ob sie durch bessere Produkte und Betriebsfähigkeiten die ursprünglich unbefriedigte Nachfrage anregen und neue Konsumzuwächse schaffen können.
Man kann sagen, dass die Obergrenze des kommerziellen Zuwachsspitzenwerts nicht nur die Grenze der Geschäftskapazität ist, sondern auch die Grenze der Investitionsrendite von Projekten.
Aus Sicht der in den letzten zwei Jahren neu eröffneten und geplanten Projekte wählen führende Unternehmen normalerweise aus, ihre Anstrengungen weiterhin auf vorteilhafte Regionen zu konzentrieren und Städte tiefgehend zu erschließen. Einerseits ermöglicht eine langfristige tiefgehende Erschließung dem Unternehmen, den lokalen Konsummarkt und die Kundenpräferenzen ausreichend zu verstehen; andererseits ist eine verteilte Anordnung auch für das systematische Management vorteilhaft, stärkt die Markenbekanntheit der Verbraucher und senkt so die Eintrittskosten und das Betriebsrisiko neuer Projekte.
Natürlich konzentrieren sich diese Städte meist auf höherstufige Städte mit einer starken kommerziellen Grundlage und einige drittklassige Städte mit guter Konsumkraft. Abgesehen von dem größeren Marktumfang und der höheren Nachfrageobergrenze in diesen Städten befolgen sie vor allem andere Wettbewerbslogiken als die Märkte in tiefergelegenen Regionen: In den Märkten tieferer Ebenen liegt der Kern darin, den Vorsprung durch den ersten Eintritt zu ergreifen, durch den Produktgenerationsunterschied schnell Markenbekanntheit und Konsumgewohnheiten aufzubauen, was es Nachfolgern schwer macht, dies leicht zu erschüttern.
In höherstufigen Städten kann der Vorteil des späteren Eintretens ausgeprägter sein. Das kommerzielle Angebot ist zwar reichlich vorhanden, aber die Projekte weisen einen hohen Homogenisierungsgrad auf. Die Anforderungen der Verbraucher an Qualität, Marke und Erlebnis steigen ständig. Frühe Projekte, die keine ständige Iteration durchführen, können selbst bei guter Lage von neueren Produkten übertroffen werden.
Die Strategie von China Resources Mixc Lifestyle mit „mehreren Mixc-Einrichtungen in einer Stadt“ in Hefei ist ein typisches Beispiel für den Vorteil des späteren Eintretens.
China Resources Mixc Lifestyle ist derzeit der kommerzielle Betreiber mit der größten Anordnung in Hefei. In 13 Jahren hat es insgesamt 10 Projekte in Hefei angeordnet, von denen 6 bereits eröffnet und 4 unter Vertrag genommen oder im Bau sind. Diese Anordnungsdichte gehört auch im gesamten System von China Resources zu den Spitzenwerten.
Hefei hat nie einen lokalen Betreiber mit deutlichem Wettbewerbsvorteil hervorgebracht, und die kommerzielle Entwicklung begann relativ spät, was kettenförmigen Unternehmen wie China Resources Mixc Lifestyle mehr Marktchancen bietet. Nach der Errichtung eines Benchmarks mit dem MIXC Hefei im Jahr 2015 erweiterte China Resources Mixc Lifestyle regionale Projekte in verschiedenen Gebieten von Hefei.
Diese Anordnungsweise hat China Resources Mixc Lifestyle in Hefei starken Markeneinfluss und Synergiefähigkeit mit kommerziellen Ressourcen verschafft und ihm das Selbstvertrauen gegeben, den Markt weiter auszubauen. Selbst wenn es in den Geschäftsvierteln im Norden der Stadt und im Binhu-Geschäftsviertel im Süden von Hefei bereits ein großes kommerzielles Angebot gibt, wählt China Resources Mixc Lifestyle