Wollen weder Unitree noch HSG sich selbst „anstrengen“?
Ende Oktober gab Unitree Robotics gemeinsam mit HSG bekannt, dass sie gemeinsam das „ShanYu · Chuang-Programm“ gründen, das sich auf die Entdeckung und Investition in Frühphasen-Startups in Bereichen wie Embodied Intelligence, Roboteranwendungen und deren Schlüsseltechnologien in vor- und nachgelagerten Bereichen sowie anderen fortschrittlichen harten Technologien konzentriert.
In der heutigen Zeit, in der harte Technologie zur bestimmenden Hauptlinie des globalen Kapitals geworden ist, ist es längst kein Novum mehr, dass Technologieunternehmen selbst als VC auftreten.
Unvollständigen Statistiken zufolge haben Zhiyuan, Xinghaitu, Zibianliang, Yinhe General, Juji Dynamics, DeepSeek und Zhipingfang nacheinander industrielle Investitionen getätigt, und sogar Zhiyuan hat früher mit GL Ventures zusammengearbeitet. Die Bindung von vor- und nachgelagerten Bereichen durch Kapital und die Besetzung technologischer Routinen ist fast zum Standardvorgehen der führenden Akteure geworden.
Wenn man diesen Schritt von Unitree jedoch mit dem kürzlich veröffentlichten Finanzbericht für das dritte Quartal kombiniert, erscheint er sehr bedeutsam.
Die Daten zeigen, dass der Umsatz von Unitree im dritten Quartal 665 Millionen Yuan betrug, ein Anstieg von 69,93 % im Vergleich zum Vorjahr; der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinn belief sich auf 113 Millionen Yuan, was einem Rückgang von 17,37 % im Vergleich zum Vorjahr entspricht; der nicht zum regulären Geschäft gehörende Nettogewinn betrug 105 Millionen Yuan, ein Rückgang von 17,42 % im Vergleich zum Vorjahr.
Der Grund für die Abweichung zwischen Umsatz und Gewinn liegt in dem explosionsartigen Anstieg der Kosteninvestitionen. Die F&E-Investitionen in den ersten drei Quartalen erreichten 263 Millionen Yuan, ein Anstieg von 191,48 % im Vergleich zum Vorjahr. Darunter beliefen sich die F&E-Investitionen im dritten Quartal allein auf 127 Millionen Yuan, ein Anstieg von 249,58 % im Vergleich zum Vorjahr, was 19,10 % des Umsatzes des laufenden Quartals entspricht.
Die Vertriebskosten stiegen ebenfalls von 76,0085 Millionen Yuan im gleichen Zeitraum des Vorjahres auf etwa 230 Millionen Yuan. Für Unitree wird der zukünftige Druck wahrscheinlich immer größer werden. Es ist nicht mehr realistisch, allein „hart zu arbeiten“ – das Unternehmen muss Top-Kapital einbinden, neue Verbündete suchen und einen Teil der anfallenden Kosten und Risiken verteilen.
Ist es die zweite Wachstumskurve oder die erste „Zusammenschlussbewegung“?
Tatsächlich hat sich das Umsatzwachstum von Unitree nach 2026 allmählich verlangsamt.
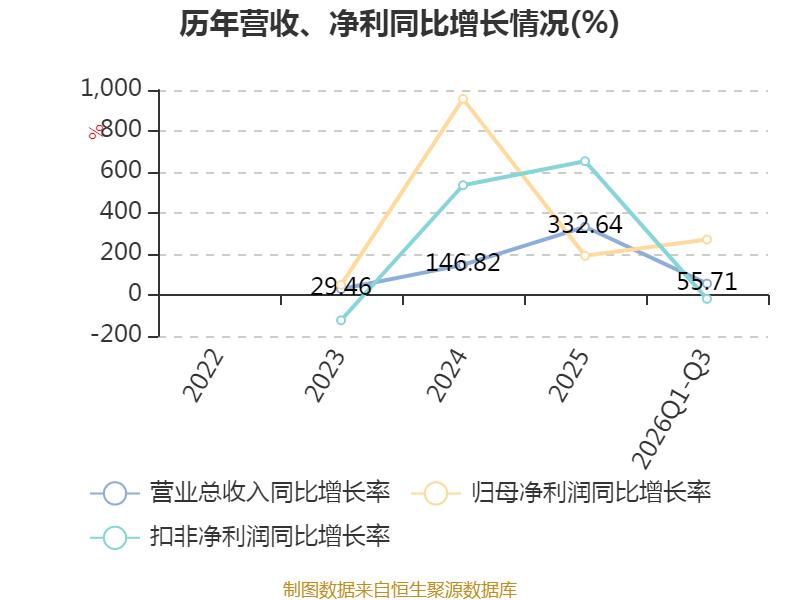
Die Daten zeigen, dass der Umsatz von Unitree Robotics von 2023 bis 2025 jeweils 159 Millionen Yuan, 393 Millionen Yuan und 1,699 Milliarden Yuan betrug, was einer durchschnittlichen jährlichen Wachstumsrate des Betriebseinnahmen von 226,78 % in drei Jahren entspricht. In den ersten drei Quartalen 2026 belief sich der kumulierte Umsatz von Unitree auf 1,817 Milliarden Yuan, und die Wachstumsrate verlangsamte sich auf 55,71 %.
Noch wichtiger ist, dass das Gewinnmodell von Unitree bisher sehr einseitig ist und hauptsächlich auf dem Verkauf von Roboterhardware beruht. Aus dem Prospekt von Unitree geht hervor, dass die Haupteinnahmen des Unternehmens aus dem Hardwareverkauf stammen, wobei der Verkauf von humanoiden Robotern, vierbeinigen Robotern und Roboterkomponenten bis zu 98,64 % der Einnahmen von Unitree ausmacht.
Da jedoch die Nachfrage auf der Verbraucherseite „abkühlt“, ist ungewiss, ob dieses Modell künftig Schocks standhalten kann. Derzeit bricht die Vermietbranche, die früher die „Hälfte“ des Roboterabsatzes trug, rasch zusammen. Es heißt, dass die Tagesmiete für das Basismodell des Unitree-Roboters G1 bereits auf unter 2000 Yuan gesunken ist, während die Miete für Roboterhunde auf unter 500 Yuan gefallen ist.
Aus Sicht von Unitree steigt der Wert seiner Lagerbestände tatsächlich an.
Aus dem Quartalsbericht geht hervor, dass der Wert der Lagerbestände von Unitree zum 30. September 2026 1,019 Milliarden Yuan betrug, während dieser Wert am 31. Dezember 2025 noch 367 Millionen Yuan lag. Obwohl dies nicht unbedingt in einem direkten kausalen Zusammenhang mit der Verkaufsseite steht, scheinen die auf 200 Millionen Yuan gestiegenen Vertriebskosten zu bestätigen, dass Roboter wirklich schwer zu verkaufen sind.
Derzeit sucht Unitree dringend nach einer zweiten Wachstumskurve für sein Geschäft – Investitionen könnten eine gute Wahl sein.
Vor Unitree hat Zhiyuan bereits durch Investitionen die Kosten für sein Kerngeschäft gesenkt und die Effizienz gesteigert, während es gleichzeitig von der Bewertungsdividende des ökologischen Aufbaus profitiert hat. Nach offiziellen Angaben von Zhiyuan hat das Unternehmen in den vergangenen eineinhalb Jahren in mehr als 20 Unternehmen investiert, wobei die durchschnittliche jährliche Bewertung der investierten Unternehmen um das 17-fache gestiegen ist.
Nachdem die globale technologische Innovation zeitweise ins Stocken geriet und die Investitionsrenditen in den Internet- und Verbrauchssektoren schrumpften, wurde Embodied Intelligence zu einem der heißesten Sektoren mit dem erstaunlichsten Vermögenseffekt. Nehmen wir Unitree selbst als Beispiel: Bei der Börsennotierung hatte Unitree Robotics mehr als 40 Aktionäre, und frühe Investoren erzielten Hunderte von Renditen.
Dieser Vermögensmythos hat die Begeisterung für die Suche nach Schätzen auf dem Primärmarkt entfacht, und das Kapital sucht überall nach dem nächsten „Unitree“.
Und Unitree möchte natürlich auch einer der Nutznießer dieses Kuchens sein.
Gleichzeitig ist die Industriekette von Embodied Intelligence komplex und langwierig: Der vorgelagerte Bereich umfasst Motoren, Sensoren und Chips, der mittlere Bereich umfasst Algorithmen und Bewegungssteuerungssysteme, und der nachgelagerte Bereich verteilt sich auf Industrie, Gewerbe und Haushalt. Für Unitree ist es besser, den Druck durch Investitionen an externe Gründer weiterzugeben, als alles selbst zu übernehmen.
Dies ist auch der Hauptzweck der Investitionen von Technologieherstellern. Beispielsweise hat Zhiyuan bereits 2024 das „Venture Capital A-Programm“ gestartet. Von August 2024 bis Oktober 2026 trat Zhiyuan als Investor in 47 Finanzierungs- und Investitionsereignissen auf, die sich größtenteils auf die Schlüsselpunkte im vorgelagerten Bereich der Zhiyuan-Geräte konzentrierten.
Gleichzeitig hat Xinghaitu gemeinsam mit Cathay Capital das „Xingtu-Programm“ veröffentlicht, das in 5 Jahren insgesamt 1 Milliarde Yuan investieren und 100 Frühphasenprojekte im Bereich Embodied Intelligence finanzieren soll, die Komponenten, Daten, Algorithmen und Szenenanwendungen abdecken… Schließlich sind die Versuchskosten für die vollständige Eigenentwicklung zu hoch und das Risiko zu groß – dies ist die effizienteste Vorgehensweise.
Aber bedeutet dies auch, dass der Sektor Embodied Intelligence offiziell in die Ära der „Zusammenschlüsse unter Führung der Spitzenakteure“ eintritt?
Man muss zugeben, dass die Polarisierung der Branche sich rasch verstärkt – selbst die Akteure an der Spitze der Pyramide können keine stabilen Gewinne garantieren.
Beispielsweise betrug der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinnverlust von Ubtech im Jahr 2025 703 Millionen Yuan, im ersten Halbjahr 2026 311 Millionen Yuan; der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinnverlust von Leju Robotics im Jahr 2025 belief sich auf 69,7794 Millionen Yuan, was im Vergleich zu den beiden Vorjahren einen größeren Verlust darstellt; YunShenchu erzielte 2025 einen den Eigentümern des Mutterunternehmens zuzurechnenden Nettogewinn von 28,684 Millionen Yuan, kehrte aber im ersten Halbjahr 2026 in den Verlust zurück, wobei der den Eigentümern des Mutterunternehmens zuzurechnende Nettogewinnverlust 8,8063 Millionen Yuan betrug.
Die Kapitalbindung zwischen den Giganten verstärkt diesen Polarisierungseffekt weiter. Ursprünglich erhielten die zehn größten Unternehmen von den 168 finanzierten Embodied-Intelligence-Unternehmen im Jahr 2025 insgesamt 13,472 Milliarden Yuan an Finanzmitteln, was 40,95 % des gesamten Jahresfinanzierungsvolumens in diesem Statistikbereich entspricht. Bis 2026 begann die Position des Sektors Embodied Intelligence auf der Kapitalseite abzunehmen.
In Zukunft werden Bestellungen und Kapital schnell auf wenige vorgelagerte Knotenpunkte mit industriellem Synergiewert konzentriert. Startups, die von führenden industriellen Akteuren unterstützt werden, können kontinuierlich Ressourcen erhalten. Kleine und mittlere Teams, die nicht in dieses Zusammenschlussnetzwerk aufgenommen werden, werden leicht an den Rand gedrängt und verlieren nach und nach die Möglichkeit, Fehler zu machen.
Selbst dies ist bereits eine Notlösung der Giganten.
Über die Schwierigkeiten bei der Bildung des „ShanYu-Systems“
Vor der Zusammenarbeit mit HSG hat Unitree das „YuChuang-Programm“ veröffentlicht, das sich an Gründerteams in der Roboterbranche richtet. Laut Wang Xingxing auf der „Weltkonferenz für Physikalische KI 2026“ erhielt das YuChuang-Programm innerhalb von mehr als einem Monat mehr als 200 Projekte und hofft, in den nächsten fünf Jahren mehr als 200 hochwertige Unternehmen zu inkubieren.
Heute wird dieses Programm aufgewertet – möglicherweise wird im Sektor Embodied Intelligence bald ein „ShanYu-System“ entstehen.
Vorher wurden die Strömungen im gesamten Bereich Embodied Intelligence im Wesentlichen nach dem Hintergrund der Gründer unterteilt. Beispielsweise teilt der von IT Juzi veröffentlichte „Ökologische Porträtbericht für chinesische Gründer im Bereich Embodied Intelligence“ die Szene in neun Hauptströmungen ein: Huawei, Microsoft, Baidu, Google, DJI, Alibaba, Tencent, ByteDance und Xiaomi.
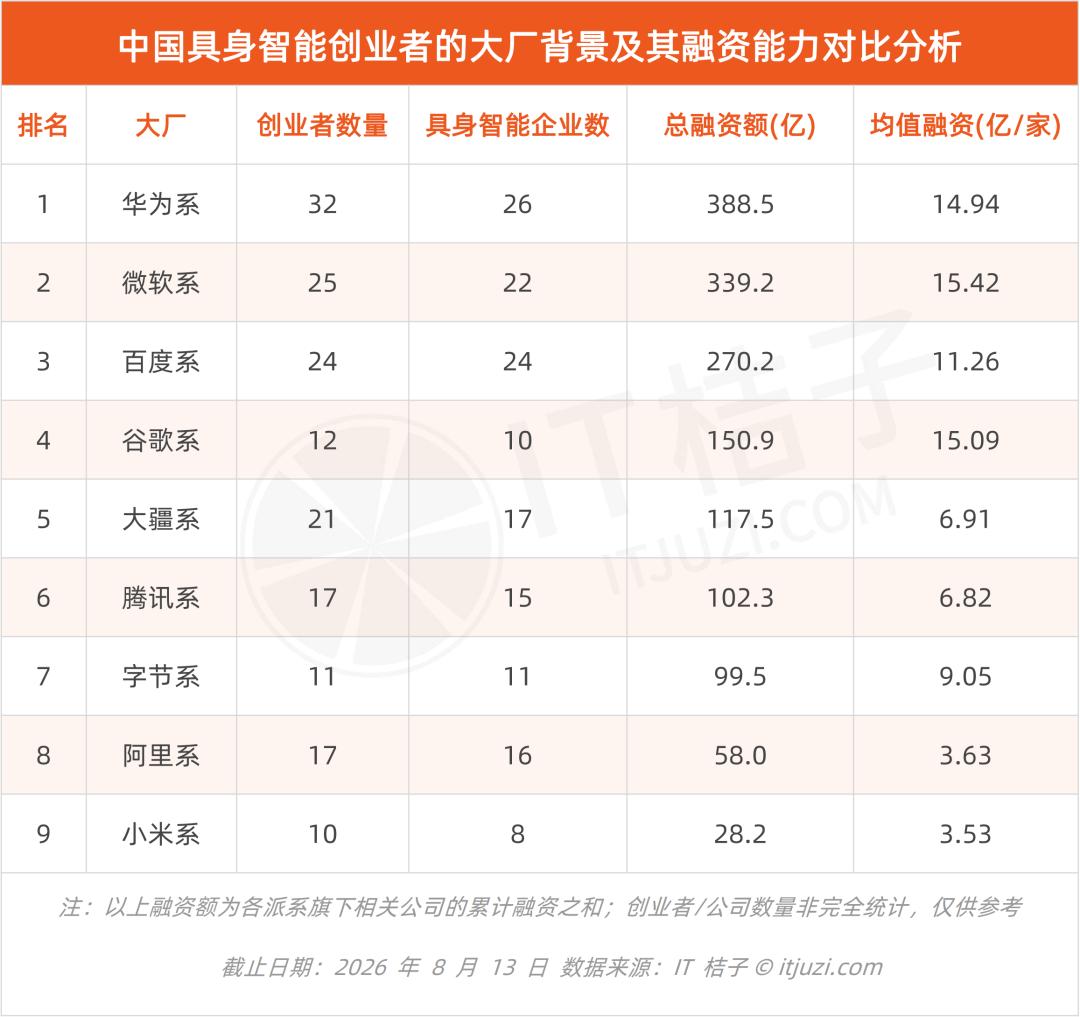
Es heißt, dass die Huawei-Strömung die Strömung mit dem höchsten Gesamtfinanzierungsvolumen im Sektor Embodied Intelligence ist. Bis zum 13. August 2026 haben 26 Unternehmen insgesamt 38,85 Milliarden Yuan an Finanzmitteln erhalten. Diese Art der Strömungsunterteilung, bei der ein Startup dem Konzern zugeordnet wird, aus dem sein Gründer und Kernteam stammen, basiert im Wesentlichen auf Talentüberlauf, Alumni-Netzwerken und technischen Gewohnheiten.
Aber Unitree und HSG könnten eine industrielle Strömung eröffnen: Mit führenden Herstellern von kompletten Geräten oder großen Embodied-KI-Modellen als Drehscheibe wird gemeinsam mit Kapital spezielle Industrie-Investitionspläne eingerichtet, um vor- und nachgelagerte Projekte zu inkubieren und Bestellungen sowie Testplattformen zu binden… Neben dem ShanYu-System gibt es im inländischen Sektor Embodied Intelligence auch das Zhiyuan-System und das Xingtu-System.
Derzeit hat das Zhiyuan-System bereits Starspieler: Im Februar 2026 beteiligte sich Zhiyuan an der Pre-B-Runden-Finanzierung von Huixi Intelligent mit über 800 Millionen Yuan. Laut Angaben macht das Auslieferungsvolumen von Huixi im ersten Halbjahr etwa ein Fünftel des weltweiten Auslieferungsvolumens von hochleistungsfähigen Roboterchips im gleichen Zeitraum aus, was nach Nvidia der zweithöchste Wert weltweit ist.
Das ShanYu-System befindet sich noch in der Anfangsphase – wer der neue Star in dieser neuen Strömung wird, ist derzeit noch nicht festgelegt.
Aber eines ist sicher: Hochwertige Projekte im Sektor Embodied Intelligence gehen schnell zur Neige, und gute Ziele werden immer seltener.
Der Rückgang der Kapitalhitze deckt zuerst den Schrumpf des Projektangebots auf. Statistiken von IT Juzi zufolge gab es im Oktober 2026 im Sektor Embodied Intelligence 33 Finanzierungsereignisse mit einem Gesamtvolumen von 10,105 Milliarden Yuan, während es im September 60 Ereignisse mit 11,028 Milliarden Yuan waren – die Anzahl der Transaktionen hat sich fast halbiert. Im Vergleich zum Höhepunkt der Hitze im Juni mit 55 Ereignissen und 30,892 Milliarden Yuan ist der Rückgang noch deutlicher.
Es heißt, dass das neue Geld auf dem Primärmarkt knapp wird und auch bei Transaktionen von Altaktien auf dem Sekundärmarkt ein Zusammenbruch der Bewertungen auftritt.
Nach Berichten von „Tencent Technology“ konnten vor August für die Altaktien einiger führender Roboterunternehmen Käufer mit einem Rabatt von etwa 10 % gefunden werden, während in letzter Zeit in einigen Transaktionen sogar Angebote mit 50 % Rabatt auftauchen. Laut „Securities Times“ konzentrieren sich in den letzten zwei Monaten die Angebote für die Übertragung von Altaktien einiger Embodied-Intelligence-Unternehmen auf 65 % bis 80 % der Bewertung der vorherigen Runde, wobei die verkauften Ziele auch führende Unternehmen umfassen.
Hinter der Bewertungsumkehr steht, dass der Sektor bereits in einen Zyklus der Massenbereinigung eingetreten ist. In den letzten zwei Jahren sind eine große Anzahl von Roboterunternehmen wie Zhicheng Dynamics, Deep Blue Robotics, CloudMinds Robotics, LongHui Medical und ConeRobots nacheinander in Konkurs gegangen, darunter auch Starprojekte, die von industriellen Marktführern inkubiert und von bekannten Investitionsinstituten sowie Branchengrößen unterstützt wurden.
Wenn eine große Anzahl von mittelständischen Projekten nacheinander scheitert, werden die Auswahlmöglichkeiten für Unitree und HSG natürlich immer weniger.
Während der früheren Hype-Phase der Branche sind viele Talente aus großen Unternehmen ausgestiegen, um zu gründen, und mit einem einfachen Prototyp konnte man bereits eine Angel-Investition erhalten. Heute hat das Kapital die einstige „PPT-Erzählung“ hinter sich gelassen, die Hürden für die Gründung eines Unternehmens sind plötzlich gestiegen, und harte Kernteams sind rar geworden. Dies ist die erste Hürde für das ShanYu-System.
In dem neuen Wettbewerb der Strömungen ist unerwarteterweise die peinliche Situation entstanden, dass „selbst die geschickte Köchin nicht ohne Reis kochen kann“.
Im KI-Zeitalter werden VCs zunehmend von industriellen Akteuren abhängig?
Eine interessante Frage: Warum