"Di Da Huamo" ist bereits Vergangenheit.
„Warum verwendet ihr noch die so veraltete Bezeichnung „Di Da Hua Mo“? Prüft ihr nicht die neuesten Einbaudaten in Serienfahrzeuge?“
Ende letzten Monats, nach der Teilnahme an der X7 Ultra-Veröffentlichungsveranstaltung von Xinxin Hangtu in Suzhou, tauschte ich mich gerade mit einer Gruppe von Bekannten in der intelligenten Automobil-Community aus, als jemand plötzlich einen Satz einwarf, der sich auf das Label des Top-Anbieters im Bereich intelligentes Fahren „Di Da Hua Mo“ bezog, das im Gespräch immer wieder erwähnt wurde.
Dieser Satz trifft den Kern der Sache. Schließlich ist es jetzt fast Ende 2026, und es ist typisch für das Handeln nach veralteten Maßstäben, wenn man diesen Branchenbegriff, der vor drei Jahren aufgetaucht ist, noch als Argument nutzt.
Das sogenannte „Di Da Hua Mo“ ist eine Abkürzung oder ein Spitzname, der in der Branche ab 2023 verbreitet wurde. Er fasst die vier Anbieter für intelligentes Fahren zusammen, die damals dem ersten Leistungsniveau am nächsten standen, und nimmt jeweils ein Zeichen von Horizon, DJI Automotive, Huawei und Momenta. Keine Institution hat diesen Spitznamen bei einer offiziellen Veröffentlichung verwendet, aber zu diesem Zeitpunkt war er plausibel: Horizon als Chip-Spezialist, DJI Automotive (heute Zhuoyu) als Kostensparer, Huawei als Full-Stack-Anbieter und Momenta als Algorithmus-Experte – die vier beherrschten jeweils ein eigenes Gebiet.
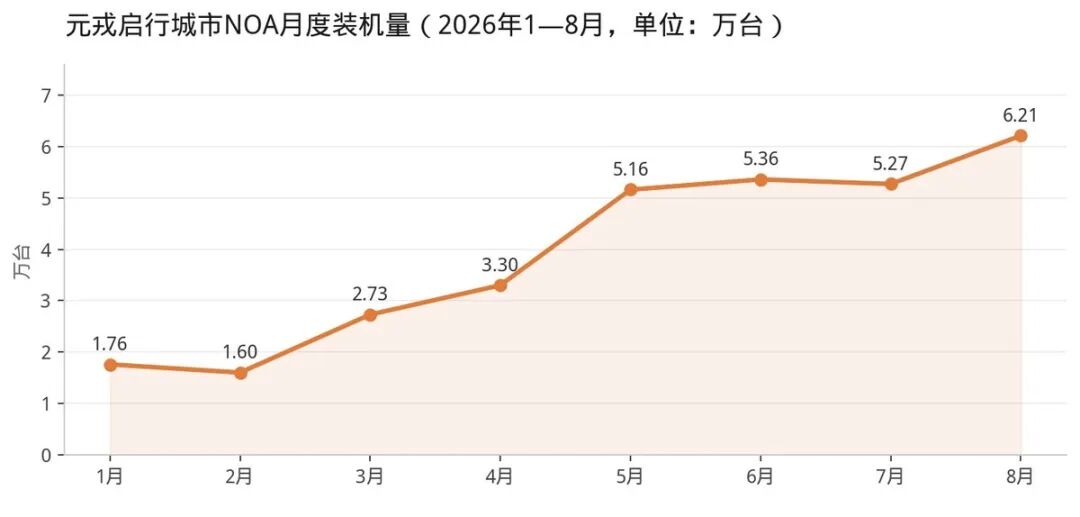
Natürlich ist die Erklärungskraft dieser vier Zeichen drei Jahre später nicht mehr ausreichend. Zum Beispiel betonte der Teilnehmer aus der Gruppe die Einbaudaten in Serienfahrzeuge: Im August dieses Jahres überstieg DeepRoute, das einst außerhalb der vier Giganten stand, mit 62.100 Einheiten die 61.300 Einheiten von Momenta, lag nach den 68.600 Einheiten von Huawei auf dem zweiten Platz der monatlichen Einbauzahlen von Anbietern. Ebenso hat die Anzahl der eingebauten Fahrzeuge mit Fahrassistenzsystemen von QCraft bereits die Marke von 1 Million Einheiten insgesamt überschritten.
Die Rangfolge der Marktführer wechselt ständig
Das Label wie „Di Da Hua Mo“ hat sich tief in den Köpfen der Menschen eingeprägt, weil die vier Anbieter im Jahr 2023 in Bezug auf Kundenabdeckung, Serienproduktionsumfang und technische Vollständigkeit ungefähr gleichgestellt waren. Allerdings wurde dieses Gleichgewicht seit letztem Jahr von zwei Kräften gemeinsam zerrissen.
Eine Kraft stammt aus der Anpassung der Strategie innerhalb der Automobilhersteller. Nach Statistiken von Sino Auto Research betrug die Anzahl der mit NOA ausgestatteten inländischen Pkw im ersten Halbjahr 2026 3,21 Millionen Einheiten, die Durchdringungsrate 37,4%. Davon entfielen 70,9% auf die Eigenentwicklung der Automobilhersteller und 29,1% auf Drittanbieter für Algorithmuslösungen – die Eigenentwicklung bleibt die Grundbasis der Branche. Trotz der Eigenentwicklung begannen die Automobilhersteller gleichzeitig, Anbieter nach Marke, Modell und sogar Preisklasse getrennt zu konfigurieren. Die einseitige Bindung an einen einzigen Anbieter wandelte sich von einer Maßnahme zur Senkung der Integrationskosten zu einem Risiko für die Verhandlungsmacht und die Lieferkettsicherheit. Mit mehr festgelegten Kooperationsfenstern erhielten neue Marktteilnehmer die Chance, vorzurücken. Der Aufstieg von QCraft und DeepRoute lässt sich größtenteils damit erklären.
Die andere Kraft stammt aus der Reife des technischen Angebots. End-to-End, VLA und Weltmodelle sorgen dafür, dass es für städtisches NOA nicht mehr nur einen einzigen Weg gibt. Was den Journey 6M von Horizon und die X7-Serie von Momenta in Zusammenarbeit mit dem Schwesterunternehmen Xinxin Hangtu betrifft, so haben sie sich teilweise von der vorherigen Abhängigkeit von der Nvidia-Plattform befreit und gleichzeitig die Hardwarekosten weiter auf ein niedrigeres Niveau gedrückt.
Wenn man die monatlichen Einbaudaten im Sommer dieses Jahres als Maßstab nimmt, ist der auffälligste Neueinsteiger unter den führenden inländischen Anbietern für intelligentes Fahren zweifellos DeepRoute. Dieses 2019 gegründete Unternehmen mit Hauptsitz in Shenzhen belegte im Januar dieses Jahres mit 17.600 Einheiten an mit städtischem NOA ausgestatteten Fahrzeugen den achten Platz in der Branche. Im August stieg es mit 62.100 Einheiten auf den zweiten Platz, nur 6.500 Einheiten hinter dem Spitzenreiter Huawei. Bis September zog Momenta mit 98.400 Einheiten wieder Abstand, und die Rangfolge änderte sich erneut.
Die Zunahme von DeepRoute im letzten Jahr stammt hauptsächlich von neuen Modellen der Great-Wall-Gruppe und Leapmotor. Im August wurden insgesamt 25 Modelle mit der Lösung ausgestattet, der größte Anteil eines einzelnen Modells betrug 14,8%. Bis September überstieg die Gesamtzahl der Serienfahrzeuge, die mit seiner städtischen NOA-Lösung ausgestattet sind, 550.000 Einheiten. Die kooperierenden Marken umfassen Wey, Tank, Haval und ORA unter Great Wall sowie Galaxy unter Geely und Leapmotor.
QCraft repräsentiert eine andere Situation. Bis Januar dieses Jahres überschritt die Anzahl der mit der QCraft-Chengfeng-Lösung ausgestatteten Pkw 1 Million Einheiten. In den Augen vieler Menschen, die sich nicht für diesen Bereich interessieren, ist es fast geräuschlos zum zweiten Anbieter für intelligente Fahrlösungen in China geworden, der eine Lieferung von einer Million Einheiten erreicht hat.
Der Hardware-Punkt, der den Aufstieg von QCraft ermöglichte, ist der Journey 6M-Chip von Horizon, der im April 2024 veröffentlicht wurde und im Februar 2025 in die Massenproduktion ging. Er hat eine Rechenleistung von 128 TOPS pro Chip und unterstützt städtische NOA-Lösungen. Im April 2025 stellte QCraft eine sichere und erklärbare End-to-End-Lösung für städtisches NOA vor, die auf einem einzelnen Journey 6M-Chip basiert. Diese Lösung wurde mit der Veröffentlichung von Ideal AD Pro 4.0 am 21. Januar 2026 offiziell in Serienfahrzeuge eingebaut und wurde erstmals in der intelligenten aktualisierten Version der Ideal L-Serie verbaut.
Nach dem umfassenden Bericht über Drittanbieter-NOA von Sino Auto Research betrug im gesamten Drittanbieter-NOA-Markt von 2022 bis zum ersten Halbjahr 2026 nach der statistischen Gesamtzahl der eingebauten Einheiten der Anteil von Momenta 27,8%, der von QCraft 26,3% und der von Huawei Hi und HiPlus zusammen 14,0%, sodass QCraft auf dem zweiten Platz unter den Drittanbietern lag. Aufgeteilt nach Preisklassen belegte QCraft in den drei Bereichen von 0 bis 150.000 Yuan, 250.000 bis 350.000 Yuan und 350.000 bis 500.000 Yuan jeweils mit 33,4%, 28,8% und 32,4% den ersten Platz, und im Bereich von 150.000 bis 250.000 Yuan mit 19,3% den zweiten Platz.
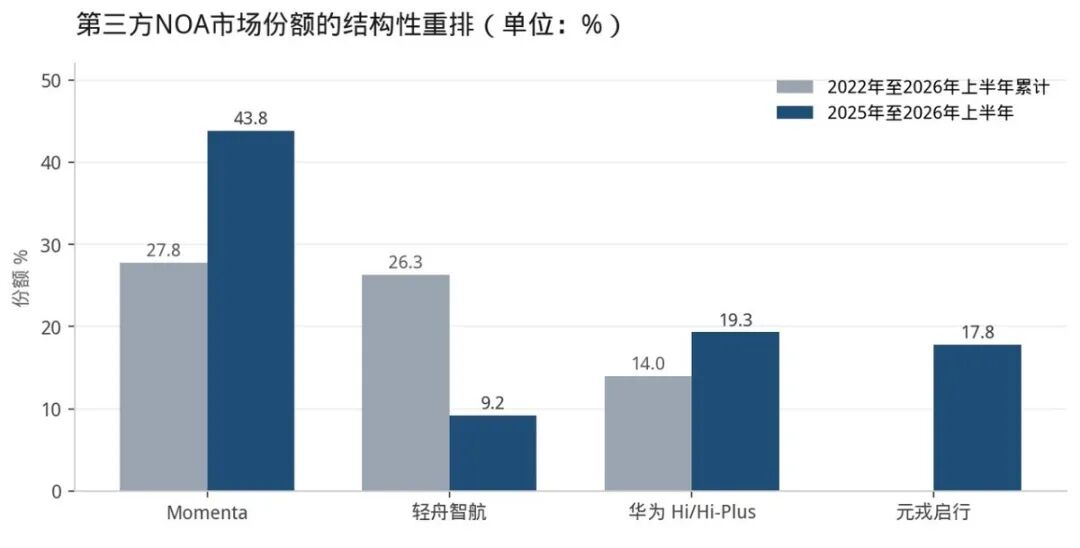
Wenn man diese Zahlen zusammenlegt, ist der Nenner der am häufigsten falsch verstandene Teil. Der Nenner von 26,3% sind die Algorithmuslösungen von Drittanbietern, nicht die gesamte Branche. Im gleichen Zeitraum machten Drittanbieter-Lösungen nur 29,1% der gesamten inländischen NOA-Einbauzahl aus, und diese Zahlen umfassen auch Hochgeschwindigkeits-NOA als kumulierten Wert von viereinhalb Jahren. Betrachtet man nur das aktuelle städtische NOA von 2025 bis zum ersten Halbjahr 2026, sinkt der Anteil von QCraft auf 9,2% und liegt auf dem vierten Platz. Im gleichen Zeitraum liegt Momenta mit 43,8% auf dem ersten Platz, Huawei mit 19,3% auf dem zweiten und DeepRoute mit 17,8% auf dem dritten Platz. Bei derselben Institution und denselben Unternehmen kehrt sich die Rangfolge um, wenn man das Zeitfenster wechselt.
Wenn Fahrassistenzsysteme zu einer üblichen Konfiguration von Fahrzeugen im Preissegment von 100.000 Yuan oder sogar noch niedriger geworden sind und die NOA-Funktion nicht mehr nur Modellen über 300.000 Yuan vorbehalten ist, sondern sich verbreitet, muss man klar definieren, nach welchen Kriterien und Maßstäben man die genaue Rangfolge der Unternehmen in der Branche ermittelt – das lässt sich keineswegs mit einem vierstelligen Spitznamen wie vor drei Jahren erklären.
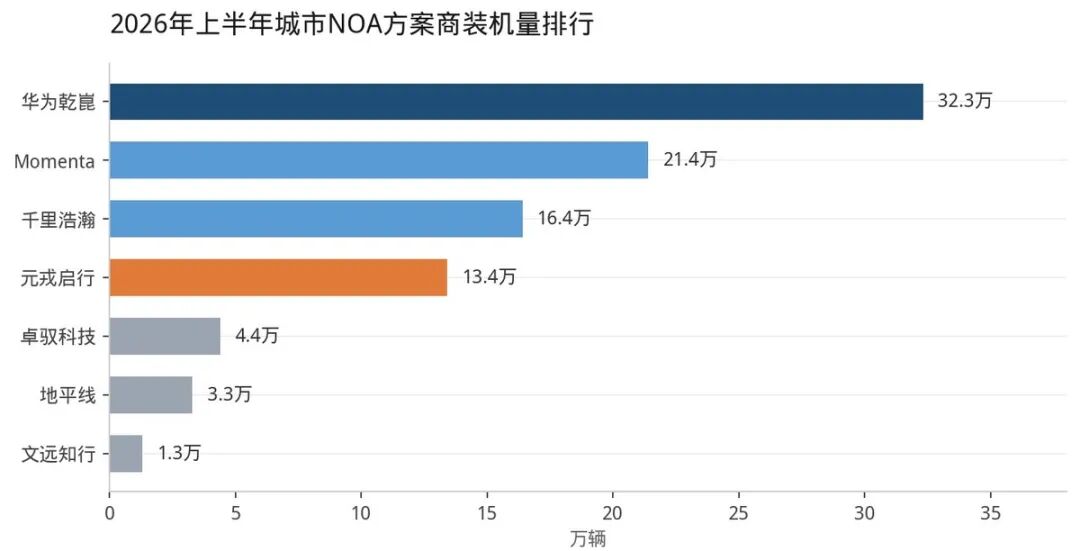
Insbesondere gibt es noch eine andere Situation: Anbieter, die zu Automobilherstellern gehören. Zum Beispiel belegte Qianli Haohan im ersten Halbjahr dieses Jahres mit einer gesamten Einbauzahl von 164.000 Einheiten den dritten Platz unter den Lösungsanbietern. Es steht unter dem Dach des Geely-Systems und ist nicht dasselbe wie reine Drittanbieter. Dennoch bezeichnet sich Qianli Technology stets als unabhängigen Anbieter für intelligente Automobillösungen, und die Yiche-Rangliste führt es auch in der Kategorie der Drittanbieter auf. Diese Unbestimmtheit der Identität ist an sich ein Grund dafür, dass die Rangfolge schwer festzulegen ist.
Jedes Ding hat seine Vor- und Nachteile
Betrachtet man die sechs oben genannten Unternehmen Huawei, Momenta, Zhuoyu, DeepRoute, QCraft und Horizon, so ist das wirklich Interessante nicht die Rangfolge, sondern die aktuellen Fähigkeiten und Grenzen dieser Unternehmen.
Zuerst ist klarzustellen: Die Huawei-Gruppe ist derzeit und auch für einige Zeit in Zukunft der Anbieter mit dem größten Gesamtumfang. Yinwang gab im Juli 2026 bekannt, dass die gesamte Anzahl der mit Qiankun Intelligent Driving ausgestatteten Fahrzeuge 1,9 Millionen Einheiten überschritten hat, die kumulierte Fahrstrecke mit Fahrassistenz 128 Milliarden Kilometer beträgt. Für die ersten 1 Million Einheiten wurden 44 Monate benötigt, für die zweite nur 12 Monate. Jin Yizhi hat auf Pressekonferenzen viele Datenvergleiche vorgelegt: Chinesische Fahrer haben durchschnittlich einen schweren Unfall alle 1,8 Millionen Kilometer, nach der Aktivierung von Qiankun ADS verlängert sich dieser Abstand auf 8,872 Millionen Kilometer.
Die Schwächen der Huawei-Gruppe liegen ebenfalls auf der Hand. Dass Jin Yizhi auf mehreren Pressekonferenzen wiederholt betont hat, dass Yinwang nur „elektronische Schrauben“ herstellt, zeigt deutlich, dass die psychologische Abwehrlinie der „Seelen-Theorie“ noch besteht und die Anzahl der Automobilhersteller, die bereit sind, sich tief zu binden, begrenzt ist. Darüber hinaus sind die kontinuierlich investierten Forschungs- und Entwicklungsgelder zur Aufrechterhaltung seiner Marktposition sehr hoch – die spezielle F&E-Investition im Jahr 2026 beträgt 18 Milliarden Yuan.
Momenta ging ursprünglich einen anderen Weg: Es konzentrierte sich auf Algorithmen und Software, was direkt das „Seelen-Problem“ umging, das die meisten Automobilhersteller nicht beruhigen konnte, und erzielte damit einen sehr guten Start. Bis Ende Juni dieses Jahres hat es mit 26 globalen Automobilherstellern Kooperationen für die Serienproduktion aufgebaut. Im ersten Halbjahr wurden 321.000 neue Einheiten eingebaut, was einem Anstieg von 83,7% gegenüber dem Vorjahr entspricht. Die Kundenliste umfasst Toyota, Volkswagen, General Motors, Mercedes-Benz, BMW, Hyundai-Kia und Honda. Im ersten Halbjahr betrug der Umsatz 1,602 Milliarden Yuan, ein Anstieg von 75,9% gegenüber dem Vorjahr. Nach Abzug der auf Aktien basierenden Vergütungsausgaben betrug die Bruttomarge 75%, und der bereinigte Nettoverlust wurde auf 14,097 Millionen Yuan verengt.
Obwohl es als reines Softwareunternehmen gestartet ist und darauf aufbaut, ist in den letzten Jahren unter den turbulenten Veränderungen der Branche die weitere vertikale Integration zur Erzielung einer besseren Position fast die Wahl jedes starken Unternehmens.
Abbildung: Dass Softwareunternehmen sich auch mit Hardware befassen, ist eine Notwendigkeit der Situation
Im März dieses Jahres wurde der X7-Chip des Schwesterunternehmens Xinxin Hangtu erstmals mit dem Serienmodell SAIC Volkswagen ID.ERA 9X in die Massenproduktion eingeführt. Auf der Pressekonferenz in Suzhou am 29. Oktober überschritt die kumulierte Liefermenge der X7-Serie nach 8 Monaten Serienproduktion 200.000 Chips, die in 10 Serienmodellen verbaut wurden. Die vor Ort vorgestellten Modelle umfassen auch die neue Generation des IM LS6, den neuen Cadillac XT5 PHEV, Chery Fengyun A9L und Fengyun T11, Roewe Jiayue 07 sowie SAIC MG07. Das gleichzeitig vorgestellte X7 Ultra soll nach offiziellen Angaben eine Rechenleistung von 700 TOPS für große Modelle und eine NPU-Auslastung von 98,7% erreichen.
Der Satz im Prospekt von Momenta ist sehr realistisch: Die Maßnahmen der Kunden zur Kostensenkung führen oft zu einem erhöhten Abwärtsdruck auf die Preise, und der erste Platz bei der Marktanteile bedeutet nicht den ersten Platz bei der Verhandlungsmacht.
