Wie löste ein Sturm im Rechenzentrumsbereich den massiven Kurssturz der Technologieaktien aus?
Das Bild wurde von KI generiert
Innerhalb von zwei Tagen vollzog sich an der Wall Street eine drastische Umkehr.
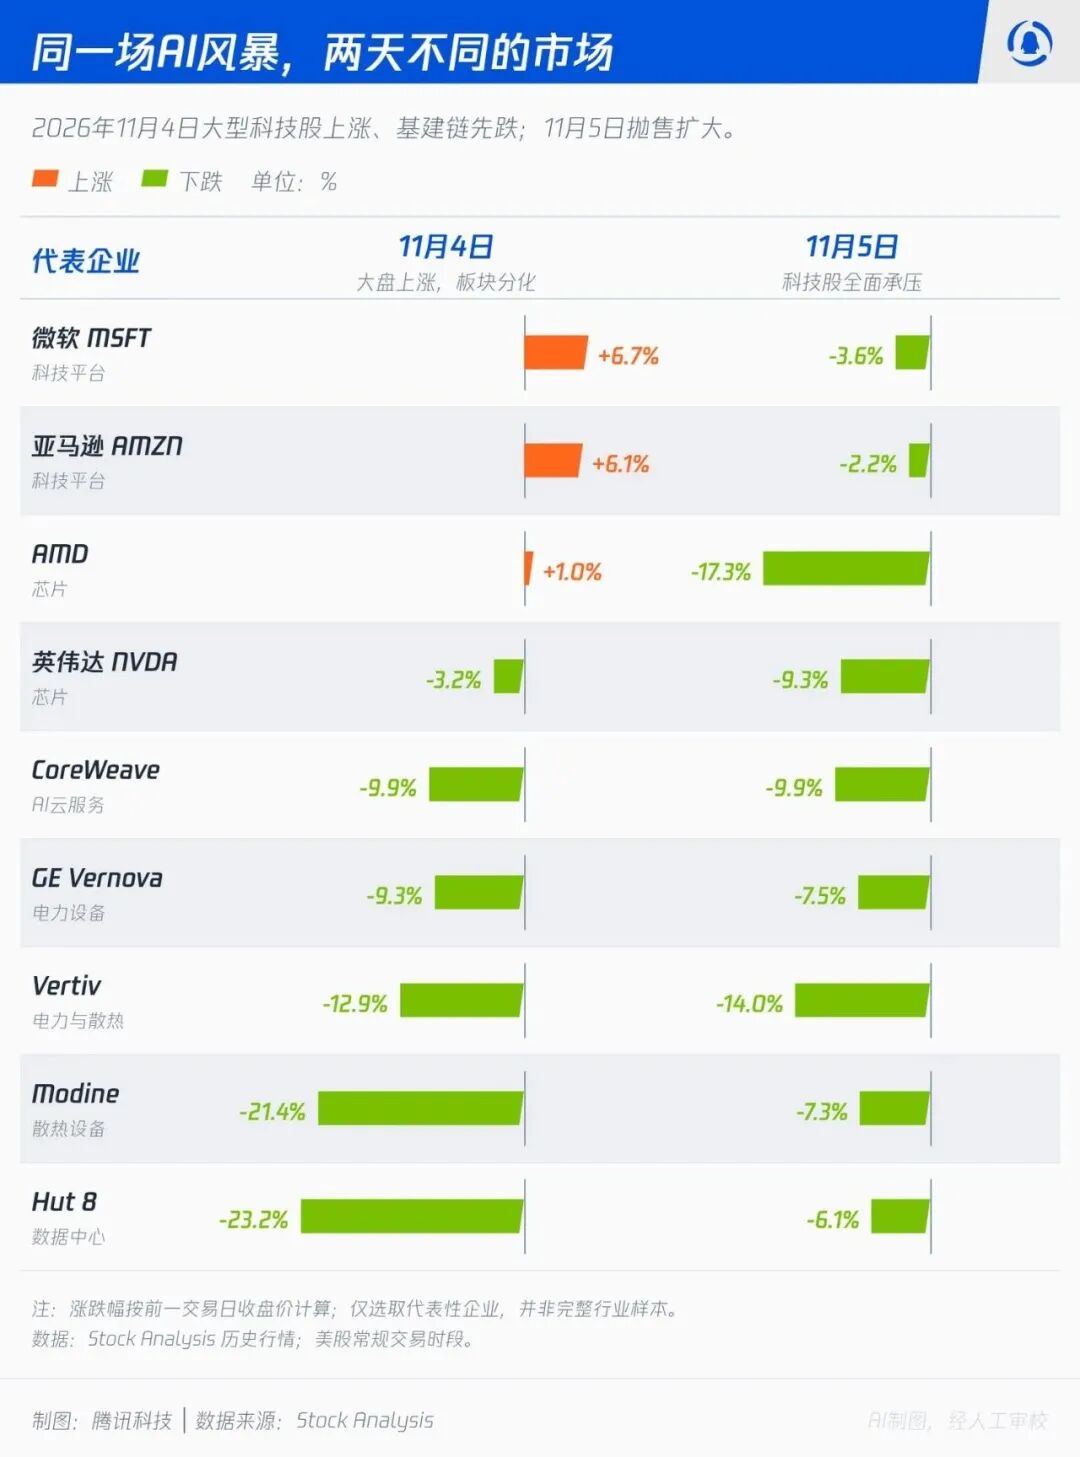
Am 4. November Ortszeit in den USA stieg der Dow-Jones-Index um rund 3 %, der S&P 500 um 1,6 % und der Nasdaq um 1,4 %. Microsoft und Amazon stiegen um 6,7 % bzw. 6,1 %, wobei große Technologieaktien den Markt zu einer Erholung nach den US-Midterm-Wahlen führten.
Doch während der Gesamtmarkt stieg, war im Bereich der KI-Infrastruktur bereits ein deutlicher Ausverkauf zu beobachten. Der Rechenzentrumsentwickler Hut 8 brach um 23,2 % ein, der Anbieter von Kühlgeräten Modine verlor 21,4 %, der Anbieter von Strom- und Kühlgeräten Vertiv fiel um 12,9 % und der KI-Cloud-Dienstleister CoreWeave verlor 9,9 %.
Einen Tag später breitete sich der Ausverkauf rasch aus.
Am 5. November stürzte der Nasdaq-Index um 5,5 % ab, der S&P 500 fiel um 4,4 % und der Philadelphia-Semiconductor-Index verlor rund 12 %. AMD verlor 17,3 %, Nvidia 9,3 %, und Aktien im Zusammenhang mit Speicherchips und KI-Servern erlitten allgemein schwere Einbußen.
Dieser Sturm ereignete sich tatsächlich einen Tag vor dem Einbruch des Gesamtmarktes. Am 4. November verdeckte der Anstieg der großen Technologieaktien den kollektiven Rückgang des KI-Infrastrukturbereichs; am 5. November breitete sich die Sorge des Marktes um den Bau von Rechenzentren und zukünftige Kapitalausgaben weiter aus und mündete schließlich in einen umfassenden Ausverkauf von Technologieaktien.
Dieser Einbruch fand zu einem heiklen Zeitpunkt statt.
Nach den US-Midterm-Wahlen erlangten die Demokraten die Kontrolle über beide Kammern des Kongresses und erzielten wichtige Wahlsieger in wichtigen Standorten für den Bau von Rechenzentren wie Texas und Georgia. Der Widerstand lokaler Wähler gegen den Strom- und Wasserverbrauch von Rechenzentren sowie die Kosten für die Einwohner beginnt sich in konkretere politische Risiken umzuwandeln.
Gleichzeitig veröffentlichte das Wall-Street-Forschungsinstitut Citrini Research einen neuen Bericht mit dem Titel „The End of the Trade (as we know it)“, der besagt, dass die Investitionslogik, die in den letzten drei Jahren den allgemeinen Anstieg von KI-bezogenen Aktien vorangetrieben hat, in eine Übergangsphase eingetreten ist.
Citrini zweifelt nicht an dem weiteren Wachstum der KI-Nachfrage. Der Kern der Kritik liegt darin, ob die Unternehmen, die in der Vergangenheit den größten Nutzen aus der Ausweitung der KI-Kapitalausgaben gezogen haben, ihre bisherige Aktienkursleistung aufrechterhalten können.
Ein Sturm um Rechenzentren beginnt sich von der lokalen Politik auf die Finanzmärkte auszubreiten und die Erwartungen der Anleger an die gesamte KI-Industriekette zu verändern.
01. 15-Milliarden-Dollar-Darlehen
Der direkteste Auslöser dieses Ausverkaufs ist die Neubewertung der Bauaussichten für US-amerikanische Rechenzentren durch die Anleger.
In den letzten Jahren ist die Nachfrage nach Rechenzentren stetig gestiegen, während Strom, Land und Netzzugänge immer knapper werden. In den Augen der Kapitalmärkte stellten diese Engpässe einst neue Investitionsmöglichkeiten dar. Unternehmen mit Stromressourcen, Baufähigkeiten und Kühltechnologien erhielten nacheinander höhere Bewertungen.
Nach den US-Midterm-Wahlen fürchten die Anleger, dass lokale Regierungen von Rechenzentren verlangen könnten, mehr Kosten für den Netzausbau, Investitionen in saubere Energie und Entschädigungen für die Gemeinschaft zu übernehmen, und dass sich die Genehmigungsfristen für Projekte verlängern könnten.
Schätzungen von UBS zufolge könnten rund 30 % der geplanten neuen Rechenzentrumskapazitäten in den USA im Jahr 2028 von potenziellen Baubeschränkungen betroffen sein. Goldman Sachs weist darauf hin, dass die Staaten, die politischen Beschränkungen ausgesetzt sein könnten, rund 45 % der geplanten Rechenzentrumskapazitäten in den USA umfassen, wobei Texas einen wichtigen Anteil hat.
Diese Risikopositionen beginnen bereits in konkreten Finanzierungstransaktionen aufzutauchen.
Am 28. Oktober enthüllte Bloomberg, dass die Finanzierung eines Rechenzentrums im Zusammenhang mit Anthropic in Hubbard, Texas, USA, auf Hindernisse stößt.
Eine Bankengruppe unter Führung von Morgan Stanley hat für das Projekt ein Darlehen von rund 15 Milliarden Dollar arrangiert. Da Texas den Bau einiger neuer Projekte aussetzt und die Netzrisiken bewertet, hat die Bank die ursprünglich geplante Transaktion zum Verkauf eines Teils der Schulden an Anleiheinvestoren verschoben. Infolgedessen muss die Bank die entsprechenden Risikoaktiva länger als ursprünglich geplant halten.
Dieses 15-Milliarden-Dollar-Darlehen ist keine von Anthropic direkt emittierte Anleihe, aber in einer so sensiblen Zeit bildet es eine Kette der Panikübertragung. Verzögerungen beim Bau von Rechenzentren können nachfolgende Gerätebeschaffungen und Mieteinnahmen verschieben. Wenn die Finanzierungsvereinbarungen nicht wie geplant vorankommen, müssen Banken und Projektinvestoren auch die Kapitalkosten neu übernehmen.
Laut Citrini verändert sich das Finanzierungsumfeld, das den Bau von KI-Infrastruktur in der Vergangenheit gestützt hat. Große Technologieunternehmen können nach wie vor aufgrund ihres starken Cashflows und ihrer Kreditwürdigkeit Finanzmittel aufnehmen, aber aufstrebende KI-Cloud-Dienstleister ohne die Garantie von hyperskaligen Cloud-Anbietern könnten einem größeren Finanzierungsdruck ausgesetzt sein.
Zuvor erhielten KI-Rechenzentrumsbetreiber Finanzmittel durch langfristige Rechenleistungsverträge und nutzten dann Schulden, um GPUs zu kaufen und Rechenzentren zu bauen. Die zukünftigen Zusagen der Kunden für den Kauf von Rechenleistung bilden eine wichtige Grundlage für Finanzinstitute zur Bewertung von Projekten.
Langfristige Verträge, die der Markt in der Vergangenheit als zukünftige Einnahmesicherung betrachtete, beginnen nun der doppelten Prüfung durch Finanzierungsbedingungen und tatsächliche Baufortschritte unterzogen zu werden.
02. Je weiter stromaufwärts, desto stärker der Rückgang?
Die Marktumkehr am 4. und 5. November spiegelt auch eine sehr spezielle wirtschaftliche Beziehung innerhalb der KI-Industrie wider.
Am 4. November stiegen die Aktienkurse großer US-Technologieunternehmen allgemein. Die Anleger sind der Ansicht, dass Unternehmen wie Microsoft, Amazon und Google, falls sich die Expansion von Rechenzentren in Zukunft verlangsamt, ihre Kapitalausgaben senken und den Druck auf den freien Cashflow verringern könnten. Das ist möglicherweise keine schlechte Sache.
Für Unternehmen mit etabliertem Cloud-Geschäft und großen vorhandenen Rechenleistungsressourcen kann eine Verlangsamung des Baus neuer Kapazitäten auch den Knappheitswert der vorhandenen Ressourcen erhöhen.
Für Rechenzentrumsentwickler, Chiphersteller und Gerätezulieferer hingegen bedeutet eine Kürzung der Ausgaben eines Technologiegiganten um 10 Milliarden Dollar für den Bau von Rechenzentren, dass die entsprechenden Bestellungen für Chips, Server, optische Kommunikation und Stromgeräte in Höhe von 10 Milliarden Dollar dadurch verschoben werden oder sogar Kettenreaktionen auslösen können.
Dies erklärt auch, warum Aktien der KI-Infrastruktur bereits zu fallen begannen, als der Gesamtmarkt am 4. November stieg. Einen Tag später fürchtete der Markt weiter, dass eine anhaltende Verlangsamung des Baus schließlich auch die zukünftigen Dienstleistungsfähigkeiten und das Umsatzwachstum großer Cloud-Anbieter einschränken könnte. Panik und Ausverkauf breiteten sich daraufhin aus.
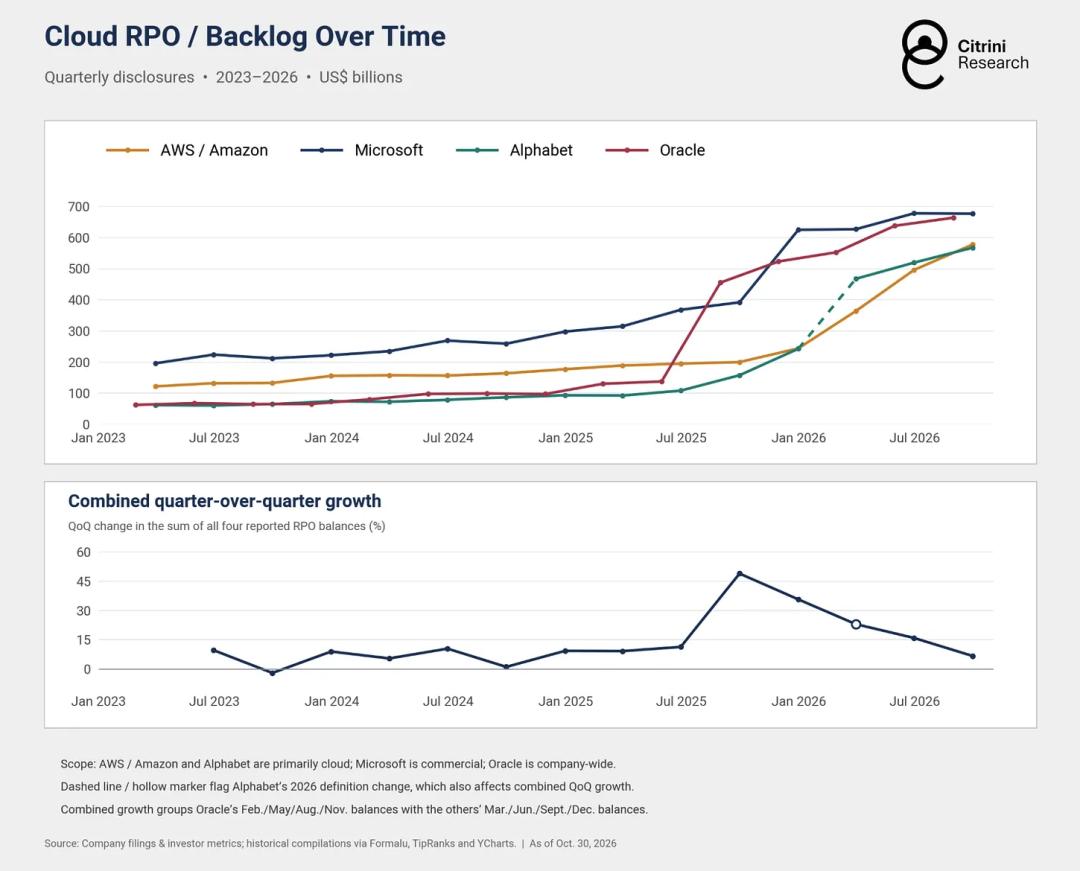
Abbildung: Seit der zweiten Hälfte des Jahres 2025 hat das Volumen der verbleibenden Leistungsverpflichtungen von vier Unternehmen deutlich zugenommen, aber Citrini weist darauf hin, dass ihr vierteljährliches Wachstumstempo auf ein niedriges Niveau der letzten Jahre gesunken ist, was zeigt, dass sich das Tempo der Ausweitung des Vertragsrückstands verlangsamt.
Als Erste sind Rechenzentrumsentwickler und aufstrebende KI-Cloud-Dienstleister betroffen, die stark auf externe Finanzierung angewiesen sind.
Am 5. November fiel der Aktienkurs von CoreWeave um rund 10 %, der von Nebius um rund 15 %. Noch bemerkenswerter ist, dass der Spread der fünfjährigen Kreditausfallswaps von CoreWeave auf ein Rekordhoch gestiegen ist, was zeigt, dass die Sorge des Marktes um seine Kreditrisiken ebenfalls zunimmt.
Anschließend breitete sich der Druck auf die Halbleiter- und Speicherbranche aus.
AMD fiel an einem einzigen Tag um 17,3 %, Nvidia um 9,3 %; SanDisk verlor rund 22 %, Micron und Western Digital verloren beide mehr als 17 %.
Ihre Geschäftsstrukturen und Rentabilität unterscheiden sich stark, aber es gibt ein gemeinsames Problem, dem sie sich stellen müssen: Kann der Einsatz für KI-Infrastruktur zwischen 2027 und 2028 das zuvor erwartete Wachstumstempo beibehalten?
Unternehmen für Strom- und Kühlgeräte blieben ebenfalls nicht verschont: GE Vernova fiel am 5. November um 7,5 %, nachdem es am Vortag bereits um rund 9,3 % gefallen war.
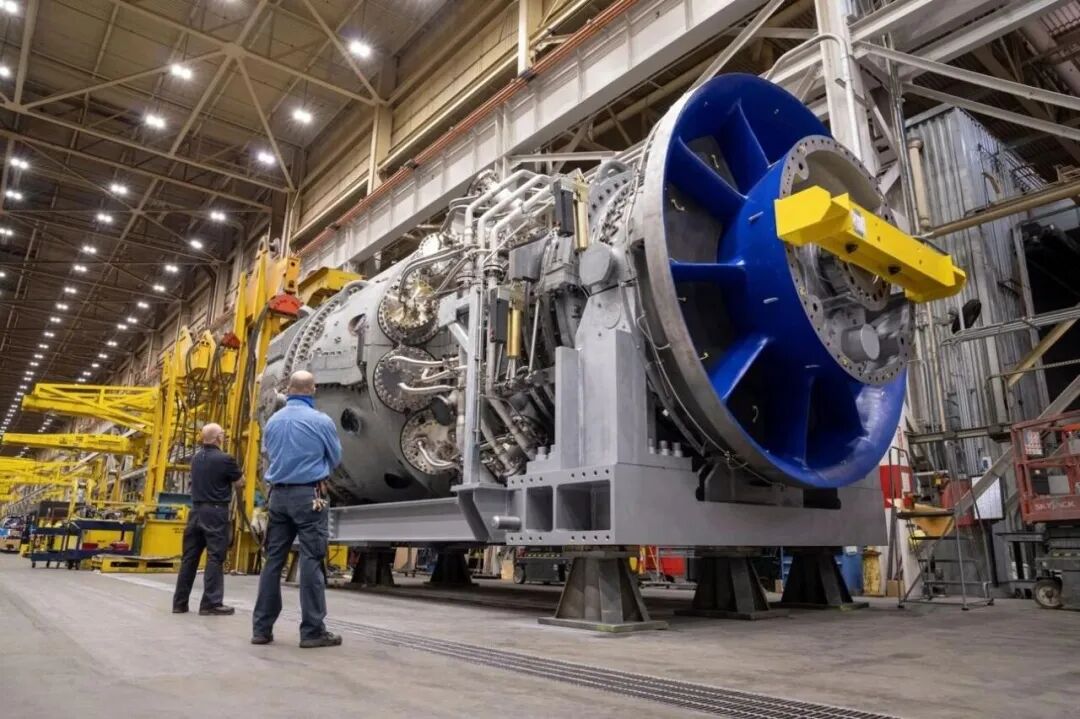
Abbildung: Die Gasturbinen-Produktionsanlage von GE Vernova in Greenville, South Carolina, USA. Die Expansion von KI-Rechenzentren hat die Nachfrage nach Stromgeräten angekurbelt, während Änderungen der Baupläne auch die zukünftigen Auftragserwartungen der Zulieferer beeinflussen können.
An den Kapitalmärkten wird immer die Zukunft gehandelt – die Zukunft berührt die sensiblen Nerven des Marktes stärker als Gegenwart und Vergangenheit.
Diese Korrektur zeigt daher eine deutliche Differenzierung: Unternehmen, die stärker von Finanzierungsbedingungen und neuen Bauprojekten abhängig sind, sind anfälliger für Schocks; Unternehmen mit vorhandenen Kapazitäten, Cashflow aus etabliertem Geschäft und vielfältigen Kunden verfügen theoretisch über eine stärkere Pufferkapazität.
Allerdings sind Politik- und Baurisiken nur einer der Auslöser. Hohe Bewertungen in der Vorphase, konzentrierte Positionen in Technologieaktien, die Differenzierung der Unternehmensgewinnberichte und die Verkleinerung der Positionen bei makroökonomischen Fonds haben den Rückgang gemeinsam verstärkt.
03. Meinungsverschiedenheiten an der Wall Street: Ist der KI-Handel beendet oder reagiert der Markt übermäßig?
Am 4. November stellte Citrini Research in seinem neuesten Bericht „State of the Themes“ fest, dass die optimistischste Phase der bekannten Art von Investitionen in KI-Infrastruktur möglicherweise vorbei ist.
Dieses Institut baut seit 2023 Portfolios um langfristige Themen wie KI auf und hat einst durch das Halten von Unternehmen, die von der technologischen Revolution profitieren, hohe Erträge erzielt. Jetzt stellt es jedoch fest, dass das aktuelle Marktumfeld deutlich anders ist als vor drei Jahren.
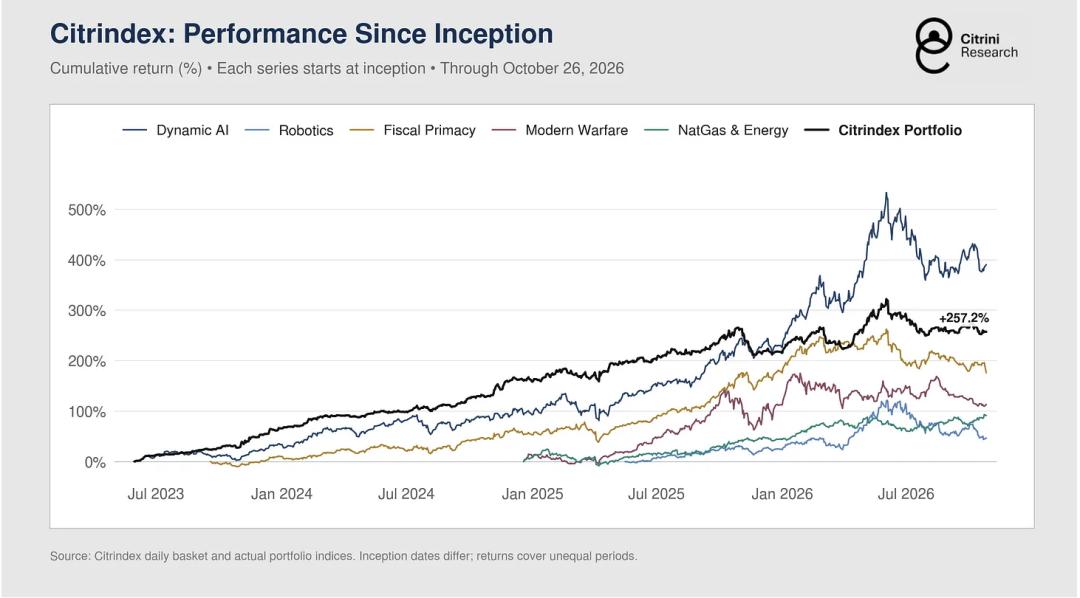
Abbildung: Die kumulierte Ertragsleistung des Portfolios von Citrini Research und der fünf thematischen Strategien seit ihrer Gründung. Bis zum 26. Oktober 2026 betrug die kumulierte Rendite des tatsächlichen Anlageportfolios Citrindex 257,2 %, wobei die KI-Themenstrategie zeitweise über 500 % lag und anschließend deutlich zurückging.
Im Jahr 2023 waren die Bewertungen von Unternehmen wie Nvidia relativ niedrig, und KI-Investitionen hatten gerade erst begonnen. Solange Anleger Unternehmen fanden, die von dem Wachstum der Nachfrage nach Rechenleistung profitieren konnten, hatten sie die Chance, an den Erträgen der gesamten Branchenexpansion teilzuhaben. Die Bewertungen vieler Aktien enthalten bereits optimistische Prognosen für die Marktgröße im Jahr 2030.
Laut Schätzungen von Citrini erreicht das jährliche Einkommen des KI-Ökosystems mindestens 200 Milliarden Dollar, während die jährlichen Kapitalausgaben großer Cloud-Anbieter sich 1 Billion Dollar nähern.
Wenn die Kapitalausgaben weiter schnell expandieren, müssen die Einnahmen von Modellunternehmen und Anwendungsunternehmen weiter steigen, um die Investitionsrendite der gesamten Industriekette zu stützen.
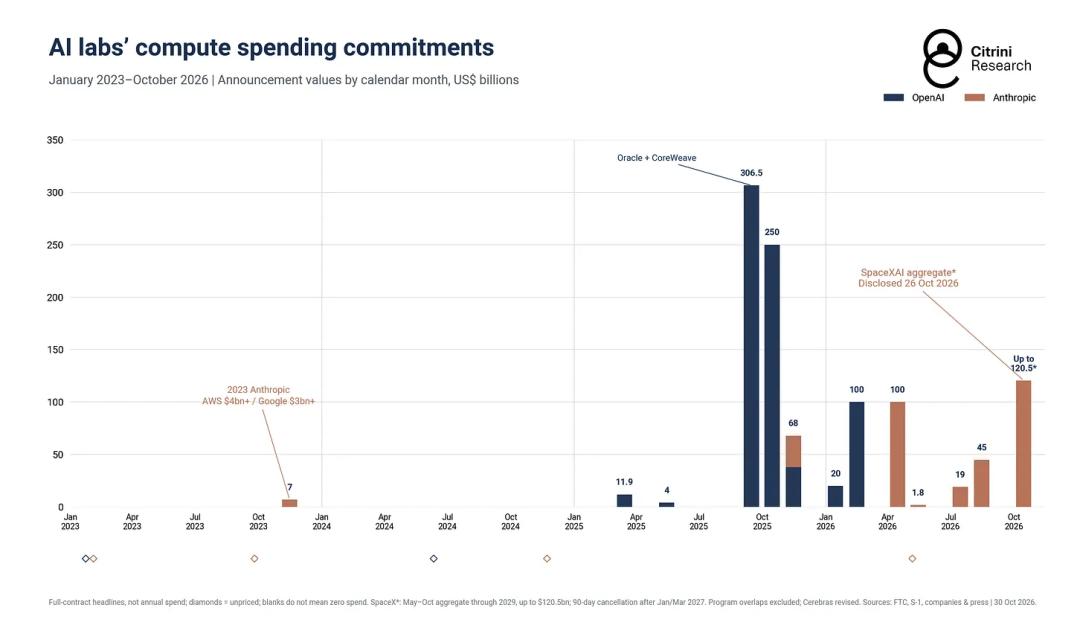
Abbildung: Von Citrini Research erfasste Beträge der angekündigten Zusagen für den Kauf