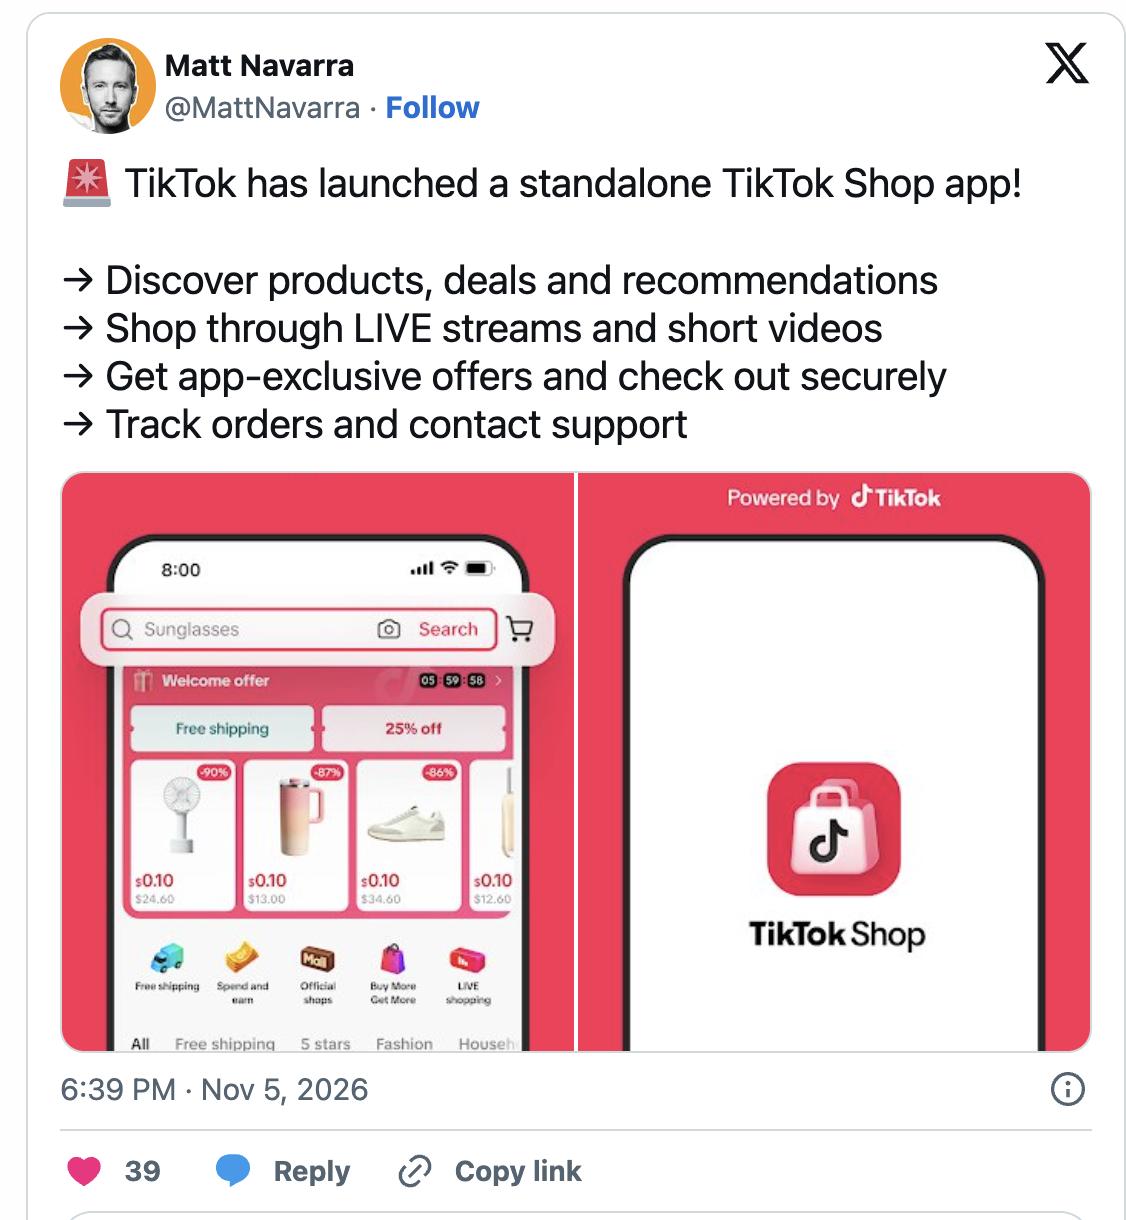
TikTok hat gerade die eigenständige App TikTok Shop veröffentlicht.
Am 5. November hat TikTok die eigenständige TikTok Shop-App veröffentlicht. Derzeit ist sie in Singapur, Malaysia, Thailand und Philippinen verfügbar, sowohl für iOS als auch für Android – Großbritannien und die USA stehen nicht auf der Liste. Die App selbst ist ein abgespeckter Einkaufszugang: mit personalisierten Empfehlungen, Live-Streaming und Kurzvideos zum Warenvertrieb, exklusiven App-Angeboten, kostenlosem Versand, integrierten Zahlungsfunktionen und Auftragsverfolgung, ergänzt um den Hinweis „Sichere Zahlung, sicheres Bezahlen“.
Betrachtet man nur die Funktionsliste, handelt es sich lediglich um eine Feinjustierung auf Produktebene: Die bereits in der Haupt-App eingebettete Shop-Funktion wird herausgelöst und erhält ein eigenes Symbol. Doch die Wahl der Veröffentlichungsregionen offenbart eine weit wichtigere Tatsache als das Produkt selbst: Die Globalisierung von TikTok Shop wird nicht unter einer einheitlichen Unternehmensstruktur vorangetrieben. Es durchläuft gleichzeitig zwei völlig unterschiedliche institutionelle Umgebungen, und die eigenständige App liegt genau in der Lücke zwischen beiden.
Südostasien ist das letzte große E-Commerce-Schlachtfeld, auf dem ByteDance noch die vollständige Kontrolle hat
Das letzte große E-Commerce-Schlachtfeld
Das globale GMV von TikTok Shop wächst mit erstaunlicher Geschwindigkeit. Laut Prognosen von Momentum Works wird das Gesamtjahres-GMV 2026 erstmals die Marke von 100 Milliarden US-Dollar durchbrechen und etwa 123,5 Milliarden US-Dollar erreichen – ein Anstieg von etwa 6,5-fachen innerhalb von drei Jahren gegenüber 16,3 Milliarden US-Dollar im Jahr 2023. Im ersten Halbjahr 2026 erreichte das globale GMV bereits 50,3 Milliarden US-Dollar, was einem Jahreswachstum von 92 % entspricht. Die USA sind der größte Einzelmarkt mit 11,8 Milliarden US-Dollar im ersten Halbjahr, einem Jahreswachstum von 103 %, und übertreffen damit wieder Indonesien.
Aber die eigenständige App ist nicht in den USA erschienen, sondern in vier südostasiatischen Ländern.
Das liegt nicht daran, dass das GMV in Südostasien größer wäre. Allein die US-Plattform erzielt in einem Quartal 6,985 Milliarden US-Dollar, was 25,4 % des globalen GMV entspricht. Der Grund liegt in der Eigentumsstruktur. Im Januar 2026 schloss TikTok die Aufspaltung seines US-Geschäfts ab und gründete das „TikTok US Data Security Joint Venture“, an dem Oracle, MGX und Silver Lake jeweils 15 % halten, während der Anteil von ByteDance auf 19,9 % gesunken ist. Gemäß den Vereinbarungen verwaltet das neu gegründete US-Unternehmen die globale Produktinteroperabilität sowie bestimmte Geschäftsaktivitäten, darunter E-Commerce, Werbung und Marketing; das von ByteDance kontrollierte globale TikTok-Unternehmen ist weiterhin für mehrere wichtige Geschäftsbereiche verantwortlich, einschließlich des E-Commerce-Geschäfts auf der neuen US-Plattform. Diese überlappende Regelung zeigt eines deutlich: E-Commerce-Entscheidungen für den US-Markt werden nicht mehr einseitig von ByteDance getroffen. Sie müssen im Rahmen eines Joint Ventures funktionieren, dessen Vorstand von US-Investoren dominiert wird und dessen Kernaufgabe die Datensicherheit und das erneute Training von Algorithmen ist.
In Südostasien gibt es diese Einschränkung nicht. Der Betrieb von TikTok Shop in Singapur, Malaysia, Thailand und Philippinen steht weiterhin unter der direkten Verwaltung der globalen Einheit von ByteDance. Die Einführung der eigenständigen App bedeutet, dass ByteDance in einem Markt, der nicht von den Governance-Regeln der Aufspaltung beeinträchtigt wird, vollständig testen kann, ob E-Commerce unabhängig überleben kann, wenn es aus dem Content-Feed der Haupt-App herausgelöst wird. Das ist ein Produktexperiment, aber vor allem ein Kontrollexperiment. Der Erfolg oder Misserfolg der eigenständigen App in Südostasien wird ByteDance zeigen, in welchem Maße die Nutzerbindung und Wiederholungskäufe von Shop als eigenständigem Zugang nicht vom Content-Feed der TikTok-Haupt-App abhängen. Wenn die Antwort „Ja“ lautet, steigt die Wahrscheinlichkeit, dass dieses Modell schließlich auf andere Märkte übertragen wird; wenn die Antwort „Nein“ lautet, bleibt die Logik „Inhalt als Regal“ weiterhin in der Haupt-App eingeschlossen, und der Wert der eigenständigen App beschränkt sich auf den Kampf um Zugänge auf Marketingebene.
Die Daten des US-Marktes verändern bereits die Formel „TikTok Shop = Live-Streaming-Warenverkauf“
Ein weiterer Hintergrund für die Einführung der eigenständigen App in Südostasien ist, dass der Wachstumsmotor von TikTok Shop bereits von der ursprünglichen Vorstellung der Außenwelt abweicht.
Lange Zeit verstanden ausländische Medien und Marken TikTok Shop als Übertragung des asiatischen Modells des Live-Streaming-Warenverkaufs nach Europa und Amerika. Doch die Daten des US-Marktes zeichnen ein völlig anderes Bild. Im ersten Halbjahr 2026 machte Live-Streaming nur 8,2 % des GMV der US-Seite von TikTok Shop aus; Kurzvideos trugen 40,4 % bei; und Transaktionen, die direkt über Online-Shops (Regal-E-Commerce) abgeschlossen wurden, machten 51,4 % aus. Mehr als die Hälfte der Umsätze findet im Regal-Szenario statt, nicht im Content-Szenario. US-Verbraucher haben keine Gewohnheit entwickelt, vor dem Bildschirm zu warten, bis der Streamer den Countdown „3, 2, 1 – Link ist online“ zählt. Ihr üblicherer Weg ist, dass sie beim Anschauen von Videos auf Produkte aufmerksam werden und später im Shop den Kauf abschließen oder direkt in der suchbasierten Shop-Oberfläche bestellen.
Das bedeutet, dass der eigentliche Konkurrent von TikTok Shop im US-Kontext nicht die Live-Shopping-Funktion von Amazon ist, sondern die Suchregale von Amazon selbst sowie das Niedrigpreis-Mindset von Temu und Shein. Die Einführung der eigenständigen App in Südostasien kann ebenfalls unter dieser Logik verstanden werden: Sie löst das „Regal“ aus dem Kurzvideofeed der Haupt-App heraus, bietet Nutzern eine Oberfläche zum Durchsuchen und Suchen, die näher am traditionellen E-Commerce liegt, und behält gleichzeitig Kurzvideos und Live-Streaming als Traffic-Zugänge bei. Ein Bericht von TechCrunch weist direkt auf diese Absicht hin: Die eigenständige App gibt TikTok Shop die Möglichkeit, Käufer außerhalb der Hauptplattform zu erreichen und direkter mit Amazon und Temu zu konkurrieren. Tubefilter kommt zu einem ähnlichen Urteil: TikTok wird damit direkt mit Shein und Temu zusammenstoßen.
Aber die Wettbewerbslandschaft in Südostasien ist dichter als in den USA. Shopee hält im Jahr 2026 immer noch einen Anteil von etwa 45 % am GMV des E-Commerce-Marktes in sechs südostasiatischen Ländern (gemessen am Gesamtmarkt/Plattform-E-Commerce), TikTok Shop (einschließlich Tokopedia) steht fest auf dem zweiten Platz, und der Anteil von Lazada ist auf 6 % gesunken. Berechnet man nur das kombinierte GMV der drei großen Plattformen, lauten die Daten von Cube: 55 % für Shopee, 39 % für TikTok Shop, 6 % für Lazada – TikTok Shop liegt beim GMV immer noch um etwa 16 Prozentpunkte hinter Shopee. Aber was den Traffic betrifft, verringert sich die Lücke schnell: Im September 2026 erreichte die kombinierte Anzahl von Besuchen von TikTok Shop in den sechs südostasiatischen Ländern etwa 462 Millionen, was 97,5 % von Shopee entspricht. Wenn die eigenständige App einen Teil der zufälligen Handlungen „beim Anschauen von Videos nebenbei bestellen“ in wiederholte Handlungen „die Shop-App öffnen, um gezielt einzukaufen“ umwandeln kann, wird die Obergrenze des GMV-Anteils von TikTok Shop in Südostasien neu geöffnet. Wenn sie aber lediglich die bereits in der Haupt-App stattfindenden Transaktionen unter einem neuen Symbol verschiebt, ist ihr marginaler Einfluss auf Shopee nahezu Null, während die Kosten für die Kundengewinnung und Nutzerbindung beim Betrieb einer eigenständigen App zu einer neuen Belastung werden.
Die Aufspaltung von „zwei TikTok“ wird nicht nur auf App-Ebene bleiben
Die Gesamtstrategie von TikTok verschiebt sich von einer Kurzvideoplattform zu einer Super-App. TechCrunch listet Funktionen auf, die die Haupt-App in den letzten Jahren hinzugefügt hat: Spiele, Restaurantführer, Sportzentren, Hotelbuchungen, Kurzdramaserien und die Erkundung von Zahlungsfunktionen. TikTok hat in Brasilien bereits eine Fintech-Lizenz beantragt und plant, Prepaid-Konten, digitale Zahlungen und Kreditdienstleistungen anzubieten; in Südostasien ist TikTok Pay bereits im Zahlungsablauf von TikTok Shop aktiv, und es gibt Tests zur Erweiterung auf Überweisungen zwischen Nutzern. Die gleichzeitige Expansion von E-Commerce, Zahlungen und lokalen Dienstleistungen zielt auf einen Komplex ab, der auf Inhalten und Sozialität als Traffic-Basis sowie auf Transaktionen und Finanzen als Monetarisierungsausgang basiert.
Doch dieser Komplex stößt unter dem Aufspaltungsrahmen in den USA auf eine strukturelle Asymmetrie. Die globale TikTok-Einheit kontrolliert die technische Architektur des E-Commerce, die Händlerbeziehungen und die grenzüberschreitende Lieferkette, während das US-Joint-Venture die Daten der US-Nutzer, die Umgebung für das Algorithmus-Training und die Governance lokaler Geschäftsaktivitäten kontrolliert. Wenn die eigenständige Shop-App in Zukunft die Einführung in den USA erwägt, muss sie zwei Logiken gleichzeitig erfüllen: das Wachstumstempo des globalen E-Commerce-Systems von ByteDance und die Compliance-Prüfung des Vorstands des US-Joint-Ventures in Bezug auf Datenflüsse, Algorithmusverhalten und geschäftliche Expansion. Das ist keine Produktentscheidung, sondern eine Governance-Entscheidung. Die Tatsache, dass TikTok derzeit wählt, die eigenständige App nicht in die USA zu bringen, könnte nur eine Frage der Zeit sein oder auch eine implizite Anerkennung dieser Asymmetrie darstellen.
Die Veröffentlichung in den vier südostasiatischen Ländern ist daher nicht nur eine Marktexpansion. Sie ist ein Stresstest für das „entcontentete Überleben“ von TikTok Shop in der Region, in der ByteDance noch die vollständige Kontrolle hat. Ob die eigenständige App ohne Abhängigkeit vom Feed der Haupt-App unabhängige Nutzergewohnheiten und Wiederholungskaufkurven aufbauen kann; ob sie in einem Markt, in dem Shopee fast die Hälfte des Anteils hält, die Annäherung bei den Besuchen in eine substanzielle Annäherung beim GMV-Anteil umwandeln kann; ob sie einen saubereren Container für die Einbettung von Zahlungs- und Finanzdienstleistungen bieten kann als die Haupt-App – die Antworten auf diese Fragen werden bestimmen, ob die eigenständige App ein kopierbares Template ist oder nur ein lokales Produkt, das auf eine bestimmte Governance-Umgebung beschränkt ist.
TikTok Shop ist bereits ein Geschäft mit einem Jahres-GMV, das auf 123,5 Milliarden US-Dollar zusteuert. Sein Wachstum in der nächsten Phase hängt nicht mehr davon ab, wie viel Zuschauerdauer die Haupt-App noch anziehen kann, sondern davon, ob es außerhalb von Inhalten eine Transaktionsoberfläche aufbauen kann, die Nutzer bereitwillig öffnen und immer wieder besuchen. Die eigenständige App ist die erste offizielle Antwort auf diese Fragestellung. Und die Tatsache, dass sie nicht in die USA gebracht wurde, sagt möglicherweise mehr über die tatsächliche Grenze aus, der die E-Commerce-Globalisierung von TikTok im Jahr 2026 gegenübersteht, als jede Funktion in der App: Die Grenze liegt nicht im Markt, sondern in der Governance-Struktur.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Tech Business“, Autoren: Zisen, Bowen, veröffentlicht mit Genehmigung von 36Kr.