Nur JD.com, das sich nicht im harten Wettbewerb des Takeaway-Liefergeschäfts engagiert, ist das gute JD.com, das von allen geliebt wird.
Am 4. November bestätigten Medien wie Yicai und Red Star Capital Bureau, dass Guo Qing (alias Lao K), Leiter des lokalen Lebensgeschäfts von JD.com, aus persönlichen Gründen zurückgetreten ist. Zu diesem Zeitpunkt waren zwei Jahre und zehn Monate vergangen, seit er als Berater des CEO zu JD.com gekommen war, und nur ein Jahr und neun Monate seit dem landesweit bekannten „Takeaway-Krieg“, bei dem JD Takeaway offiziell gestartet wurde.
Guo Qing kam 2014 zu Meituan, trieb das Geschäftsfeld für Reise- und Hotelbuchungen maßgeblich voran, trat 2020 in das höchste Entscheidungsgremium von Meituan, das S-Team, ein und verließ das Unternehmen 2021. JD.com holte ihn mit einer klaren Absicht: Die organisatorischen Fähigkeiten und Kampferfahrungen von Meituan im lokalen Lebensgeschäft auf das Sofortvertriebsgebiet von JD.com zu übertragen.
Nach dem offiziellen Start von JD Takeaway drang es mit drei Maßnahmen – provisionsfreie Arbeit für Händler, Sozialversicherung für Vollzeitkuriere und Milliarden-Subventionen – in den Markt ein. Die tägliche Bestellmenge stieg innerhalb von vier Monaten auf 25 Millionen, und der Marktanteil am nationalen Takeaway-Markt erreichte zeitweise etwa 31 %. Das war der Moment, in dem das lokale Lebensgeschäft von JD.com der „Veränderung der Marktlandschaft“ am nächsten war.
Aber wir alle wissen, was danach passiert ist: Marktanteile, die durch Subventionen erkauft werden, sind nie dasselbe wie Marktanteile, die durch Effizienz erarbeitet werden.
01
Nutzer über Takeaway aktivieren – stattdessen explodierten die Marketingausgaben
Im Jahr 2024, als Guo Qing zu JD.com stieß, befand sich das Unternehmen in einer angespannten Stimmung. Das Wachstum des E-Commerce-Hauptportals verlangsamte sich, Pinduoduo und Douyin drückten es von beiden Seiten, und das Fehlen eines hochfrequenten Zugangspunkts wurde immer wieder thematisiert.
Damals wurde von Takeaway erwartet, zwei Probleme gleichzeitig zu lösen: Erstens die Nutzer über die tägliche Nutzung für drei Mahlzeiten wieder zu aktivieren, zweitens das Netzwerk der Sofortlieferung für „Sofortlieferung in Sekunden“ und den Sofortvertrieb zu nutzen.
Im Mai 2024 integrierte JD.com die „Stundenlieferung“ und „JD Daojia“ zu „JD Sofortlieferung“. Im zweiten Halbjahr tauchten Kettenmarken wie Luckin Coffee, Cotti Coffee und Burger King leise im Kaffee- und Milchtee-Bereich der Sofortlieferungs-Zone auf. Im Februar 2025 wurde der Takeaway-Dienst offiziell als unabhängiger Zugang gestartet. Mit einer Kombination aus provisionsfreier Arbeit, Subventionen und Sozialversicherung für Vollzeitkuriere wurde die Aufmerksamkeit schnell auf das Maximum gesteigert.
Aber die Rückmeldungen der Geschäftswelt hängen nie nur von der Aufmerksamkeit zum Start ab.
Im gesamten Jahr 2025 verzeichnete das neue Geschäftssegment von JD.com einen Betriebsverlust von 46,641 Milliarden Yuan. Die Marketingausgaben schossen von 48 Milliarden auf 84 Milliarden Yuan, der den Aktionären zurechenbare Nettogewinn der Gruppe halbierte sich von 41,4 Milliarden auf 19,6 Milliarden Yuan. Takeaway war die größte Verlustquelle darunter. Eine Untersuchung von Nomura ergab, dass JD.com durchschnittlich 3,3 Yuan pro Bestellung verlor.
Die Berechnungen von S&P bieten eine weitere Perspektive: Die Verluste des neuen Geschäfts im Jahr 2025 verschlangen 82 % des Betriebsgewinns von JD.coms Einzelhandels- und Logistikgeschäft. Bis 2026 hat sich die Aussage des Managements von „Expansion“ zu „Verlustminderung“ gewandelt. Die Kernaufgabe besteht nicht mehr darin, Marktanteile zu gewinnen, sondern den Verlust zu stoppen.
Der Rücktritt von Guo Qing wird vom Markt auch als Signal gewertet: Die Takeaway-Strategie, die Subventionen als Hebel und die Bestellmenge als Maßstab nutzt, hat in der Finanzstruktur von JD.com ihre Grenzen erreicht.
Nach Statistiken von Analysys und Redcatering Network erreichte der tägliche Bestellanteil von JD Takeaway während der Spitze der Subventionen zeitweise etwa 31 %. Als die Subventionen zurückgingen, fiel der Anteil Anfang 2026 auf etwa 7 %.
Aktuell ist die allgemeine Erfahrung so: Nutzer sagen, Takeaway sei nicht billig, die Auswahl an Geschäften sei nicht vielfältig und die Lieferung dauere zu lange. Kuriere sagen, die Bezahlung pro Bestellung sei niedrig und es gebe willkürliche Strafen. Händler sagen, sie seien gezwungen, an Aktionen teilzunehmen und verdienten kein Geld. Kurz gesagt: Je mehr sie verkaufen, desto weniger verdienen sie.
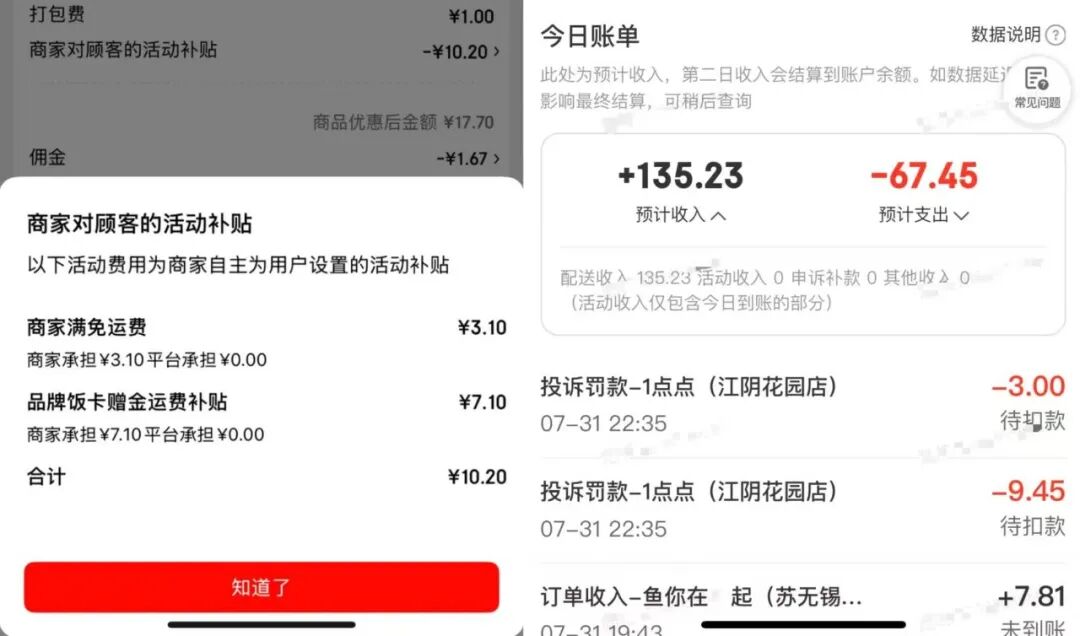
Der Kurier Pei Yan erzählte *Chaoju Jiao*, dass Ende 2025 die Bezahlung pro Bestellung bei JD Takeaway hoch war. Wenn eine Bestellung länger als 5 Minuten nicht angenommen wurde, wurden direkt 5 bis 10 Yuan hinzugefügt, sodass die Bestellungen sofort aufgegriffen wurden. Jetzt ist die Bezahlung niedrig: Wenn eine Bestellung 3 Minuten lang nicht angenommen wird, werden 0,1 Yuan hinzugefügt, nach 5 Minuten 0,2 Yuan, nach 10 Minuten 0,5 Yuan. Das System im Hintergrund schickt ständig solche „schlechten Bestellungen“ raus, und es gibt eine Obergrenze für die Anzahl der abgelehnten Bestellungen pro Tag. Deshalb gehen die Kuriere nach dem Aufgreifen einer Bestellung sofort offline, sodass die Nutzer immer das Gefühl haben, dass niemand die Bestellung annimmt.
Noch wichtiger ist: Der Überlauf-Effekt des Takeaway-Verkehrs wurde im Regal-E-Commerce-System von JD.com nicht vollständig bestätigt. Die monatlichen aktiven Nutzer des Sofortlieferungs-Moduls erreichten ihren Höhepunkt im zweiten Quartal 2025 und fielen innerhalb eines halben Jahres um fast 40 % zurück. Dennoch verlangsamte sich das Wachstum von JD.coms Waren des täglichen Bedarfs nicht entsprechend – das Wachstum stammt eher aus der Optimierung der Warenkombination und der Verbesserung des Ökosystems der Drittanbieter, nicht aus der Umwandlung von hochfrequenten Nutzern, die über Takeaway kamen.
Hochfrequente Nutzung und Kauf im Regal-E-Commerce sind zwei verschiedene Denkweisen. Die Verbindung auf Verkehrsebene bedeutet nicht die Umwandlung auf Transaktionsebene. Meituan hat auch schon versucht, den hochfrequenten Verkehr des lokalen Lebensgeschäfts zur Förderung des Regal-E-Commerce zu nutzen, aber das ist nicht gelungen.
Im ersten Quartal 2026 schrumpfte der Umsatz des neuen Geschäfts von JD.com von über 14 Milliarden Yuan im vorherigen Quartal auf über 6 Milliarden Yuan. Die Marketingausgaben wurden um fast 10 Milliarden Yuan gekürzt, und JD.com verzeichnete daraufhin den ersten Betriebsgewinn seit vier Quartalen. Der Kapitalmarkt reagierte direkt und ehrlich: Nach der Veröffentlichung des Finanzberichts stieg die Aktie von JD.com an der Hongkonger Börse um über 8 %. Investoren freuen sich, dass JD.com das Geld aus dem bodenlosen Loch des Takeaway-Geschäfts zurückzieht.
Taoshan (Taobao Flash Purchase) reduziert seine Verluste kontinuierlich: Im zweiten Quartal wurden die Verluste um 8 Milliarden Yuan verringert. Morgan Stanley schätzt, dass die Verluste im dritten Quartal 9 Milliarden Yuan betragen werden, 1 Milliarde Yuan weniger als im vorherigen Quartal. Eine interne Besprechung von Guosen Securities ergab, dass Meituan im April den Break-even-Punkt erreicht hat, der durchschnittliche Gewinn pro Bestellung im Juni auf 0,3 bis 0,4 Yuan steigen kann, und bis 2028 ein UE-Gewinn von 1 Yuan erreicht werden kann, was dem Niveau von 2024 entspricht.
Alle haben eine glänzende Zukunft – nur die Zukunft von JD.com kommt etwas später.
02
Munition von Takeaway zurück zum Regal verlagern
Was bleibt JD.com, wenn es nicht mehr auf Takeaway setzt? Die Antwort steht seit jeher in der Bilanz von JD.com der letzten 20 Jahre: Lieferkette, Infrastruktur für die Auftragsabwicklung und die daraus aufgebaute „Zuverlässigkeit“.
Im ersten Quartal 2026 stieg die Betriebsgewinnmarge von JD Retail von 4,9 % im Vorjahreszeitraum auf 5,6 %. Bei einem Umsatz von einer Billion Yuan entspricht eine Verbesserung der Gewinnmarge um einen Prozentpunkt einer Gewinnelastizität im Bereich von mehreren zehn Milliarden Yuan. Das zeigt: Wenn Ressourcen nicht ständig von dem Subventionsloch des Takeaway-Geschäfts abgezogen werden, hat die Profitabilität des Kern-Einzelhandelsgeschäfts selbst Raum zur Erholung.
Der Sofortvertrieb ist immer noch eine Richtung, die JD.com nicht aufgeben sollte. Aber seine Logik sollte nicht darin bestehen, „eine weitere Takeaway-Plattform aufzubauen“, sondern zurück zu den Stärken von JD.com zu kehren: Die Nutzung der Lieferkettenkapazitäten für eine zuverlässige Lieferung innerhalb eines Radius von 3 bis 5 Kilometern um den Nutzer.
Die Sofortlieferung von Waren bei 7FRESH, JD Supermarkt und 3C-Digitalprodukten ist ein anderes Geschäft als das „niedrigpreisige, hochfrequente Catering“ des Takeaway-Geschäfts. Die Wettbewerbsbarriere des ersteren liegt in der Warenversorgung und der Effizienz des Lager- und Liefersystems, die des letzteren in der Dichte der Händler und der Ausdauer bei Subventionen.
Die Positionierung als „hochwertiger Takeaway-Dienst“ ist ein anständiger Ausweg, den JD.com in der Phase der Schrumpfung gefunden hat. Aber wenn der hochwertige Takeaway-Dienst keine echte Synergie mit dem Warenökosystem des JD-Hauptportals bildet, bleibt es trotzdem ein Takeaway-Geschäft, das ständig finanzielle Unterstützung braucht – kein lokaler Dienst, der von den Fähigkeiten des Hauptportals profitieren kann.
Eine Untersuchung von JPMorgan im November 2025 ergab, dass der Anteil der durchschnittlichen täglichen Bestellungen von Meituan, Taobao Flash Purchase und JD.com 50 %, 42 % bzw. 8 % beträgt. Die Daten von UBS vom Februar 2026 lauten bereits auf 51 % für Meituan, 42 % für Taobao Flash Purchase und 7 % für JD Takeaway – JD.com ist von dem Höchstwert von 31 % auf einen einstelligen Anteil gefallen.
Die Statistiken unterscheiden sich leicht, aber die aufgedeckte Richtung ist einheitlich: Auf dem Schlachtfeld des Catering-Takeaway-Marktes, das immer wieder von Subventionen durchspült wird, hat JD.com ein teures Eintrittsticket erworben, aber der Grenznutzen am Spieltisch schrumpft.
Die Wettbewerbsbarriere des Takeaway-Geschäfts liegt nie in der Höhe der Subventionen, sondern in der Dichte und Elastizität des Liefernetzwerks. Meituan hat über mehr als ein Jahrzehnt Millionen aktiver Kuriere aufgebaut, um auch bei schlechtem Wetter, in Spitzenzeiten und in abgelegenen Gebieten eine zuverlässige Lieferung zu gewährleisten.
Hinter Taobao Flash Purchase steht das über Jahre aufgebaute lokale Liefergrundgerüst von Ele.me, ergänzt durch den horizontalen Zustrom von E-Commerce-Verkehr im Alibaba-Ökosystem. Das JD-Sofortlieferungssystem hat zwar Stärken bei der Liefergeschwindigkeit, aber die Größenvorteile des Catering-Takeaway-Geschäfts bauen auf einem Schwungrad auf, bei dem die durchschnittlichen Kosten pro Bestellung mit steigender Bestellmenge sinken. Wenn die Bestellmenge nicht ausreicht, läuft das Schwungrad nicht.
Ein noch verborgenerer Preis wird auf Markenebene gezahlt. Das Bild, das JD.com in den letzten 20 Jahren aufgebaut hat – „Echte Produkte kaufen, schnelle Lieferung, zuverlässiger Kundendienst“ – ist ein Vertrauen in die Zuverlässigkeit. Wenn dieselbe App beginnt, mit Subventionsgutscheinen um eine Tasse Kaffee für 9,9 Yuan zu konkurrieren, wird die Grenze des Markenbildes erweitert, aber die Tiefe der Wahrnehmung nimmt nicht unbedingt zu.
Verbraucher öffnen JD.com vielleicht wegen des Takeaway-Dienstes, aber sie verlagern ihre Kaufentscheidung für einen Kühlschrank oder ein Handy deswegen nicht unbedingt zu JD.com. Im Jahr 2025 wuchs die Kategorie der Waren des täglichen Bedarfs um 15,3 % und verzeichnete fünf Quartale in Folge ein zweistelliges Wachstum. Das zeigt, dass Kreuzkäufe stattfinden, aber ihr Volumen reicht noch nicht aus, um die Verluste des Takeaway-Geschäfts auszugleichen.
Die Aussicht auf einen Sofortvertriebsmarkt von fast einer Billion Yuan ist real. Das Forschungsinstitut des Ministeriums für Handel schätzt, dass das Marktvolumen 2025 971,4 Milliarden Yuan erreichen und 2026 die Marke von einer Billion Yuan durchbrechen wird. Die Frage ist nicht, ob JD.com den Sofortvertrieb betreiben soll, sondern mit welcher Strategie. Die komparativen Vorteile von JD.com liegen in der Lieferkette, der Eigenmarken-Qualität und der zuverlässigen Lieferung, die schnell und korrekt erfolgt.
Über 100.000 Offline-Geschäfte von Marken sind an das Sofortlieferungssystem angeschlossen, das Kategorien wie 3C-Produkte, Supermarktartikel und Medikamente abdeckt. Dieser Weg ist besser mit der Genetik von JD.com vereinbar. Der Kern des Wettbewerbs im Catering-Takeaway-Geschäft liegt in der Effizienz der Subventionen und der Größe des Kurierpools – genau die Bereiche, in denen JD.com nicht stark ist und die es nicht mit seiner Gewinnrechnung finanzieren sollte.
Der Abgang von Guo Qing könnte ein Signal sein, dass das Unternehmen seine Prioritäten neu kalibriert. JD Retail ist immer noch eines der wenigen Vermögenswerte im chinesischen E-Commerce-System, das nachhaltige Betriebsgewinne erzielt. Sein Wert liegt nicht darin, Munition für ein Verbrennungswettbewerb bereitzustellen, sondern die Lieferkettenkapazitäten auf mehr Waren auszudehnen, „die es wert sind, schnell geliefert zu werden“.
JD.com, das nicht mehr auf Takeaway setzt, zieht sich nicht in seine Komfortzone zurück, sondern verlagert Ressourcen dorthin, wo es echte Wettbewerbsbarrieren aufbauen kann. Ein JD.com, das kontinuierlich Geld verdient und dies offen tut, ist vielleicht genau das JD.com, das Nutzer, Händler und Aktionäre anerkennen.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Chaoju Jiao foci“, Autor: Fang Wensan, veröffentlicht mit Genehmigung von 36Kr.