Womit konkurriert die Hotellerie, wenn nicht mit der Größe?
Während der chinesische Hotelmarkt in die Bestandsära eintritt, in der sich der Kern des Branchenwettbewerbs von der Größe auf den Betrieb verlagert, welche Karten haben die Hotelgiganten noch auszuspielen?
Im Jahr 2026 tritt die chinesische Hotelbranche in eine neue Phase ein. Die auf Nutzerbetrieb ausgerichteten Akteure, angeführt von Huazhu und Atour, bringen neue Früchte hervor; die seit diesem Jahr großflächig eingeführten Hotel-REITs bieten dem Hotelmarkt mehr Raum für das Modell der Kombination von Leicht- und Schwervermögen.
Der Kernwettbewerb auf dem Hotelmarkt liegt nach wie vor im Hotelbetrieb selbst: Die Anzahl von Hotels und Gästezimmern, die Belegungsrate und der durchschnittliche Zimmerpreis, die Kettenrate der Branche und die Marktkonzentration – diese Schlüsselindikatoren zeigen die „harte Stärke“ von Hotels.
Die „weiche Stärke“ von Hotels ist ebenso wichtig: Im Vordergrund steht die Fähigkeit der Hotels zum Nutzerbetrieb, die Anzahl und Bindung der Mitglieder sowie die Tiefe und Dauer der Nutzerverbindung; im Hintergrund ist die Fähigkeit der Hotels zur Kapitalverwertung der Schlüssel für eine langfristige Entwicklung. Neben Börsengängen und Branchenübernahmen eröffnen auch öffentliche Hotel-REITs neue Denkansätze.
Dreißig Jahre chinesische Hotelgeschichte
1997 eröffnete das erste Jinjiang Inn neben dem Jinjiang Park in Shanghai. Die sauberen und ordentlichen Gästezimmer mit 24-Stunden-Warmwasser kosteten nur etwas mehr als 100 Yuan und füllten sofort eine Marktlücke. Dies war der Ausgangspunkt der einheimischen wirtschaftlichen Kettenhotels in China.
Viele Jahre davor gab es auf dem chinesischen Markt zwar auch traditionelle Betriebsformen wie Gästehäuser und Herbergen in verschiedenen Regionen, aber diese waren noch weit von dem Begriff „Hotel“ entfernt.
1979 genehmigte der Staat das Jianguo Hotel in Peking und das White Swan Hotel in Guangzhou. Einige Jahre später wurde die Jinjiang-Gruppe in Shanghai gegründet. In den 90er Jahren traten ausländische Unternehmen in den Markt ein und brachten Marriott, Hilton und Shangri-La mit. Diese Hotels waren jedoch hoch positioniert und dienten hauptsächlich der auswärtigen Empfangsarbeit, sodass sie kaum mit dem Leben gewöhnlicher Menschen zu tun hatten.
Die besondere Bedeutung von Jinjiang Inn liegt darin, dass durch die Positionierung als wirtschaftliches Hotel auch gewöhnliche Chinesen einen gemütlichen Aufenthaltsort außerhalb ihres Zuhauses erhielten.
Um die Jahrtausendwende begann die chinesische Wirtschaft zu boomen, die Nachfrage nach Geschäftsreisen stieg stark an, der Konsum von Familienreisen entwickelte sich allmählich, und die Hotelbranche trat beschleunigt in ein goldenes Zeitalter ein.
In der Zeit von 2002 bis 2005 wurden unter dem Einfluss von Ctrip nacheinander Home Inn, Hanting und 7 Days gegründet, und die drei großen wirtschaftlichen Kettenhotels traten gegeneinander an. Sie verbesserten das amerikanische Motel-Modell und führten die Konzepte von Sauberkeit, Einfachheit, Standardisierung und Niedrigpreisigkeit in den Hotelmarkt ein.
Innerhalb weniger Jahre gingen Home Inn, Hanting und 7 Days nacheinander an die US-Börse und begannen mit Unterstützung des Kapitals eine rasche Expansion durch das Franchise-Modell.
Doch tauchten auch Probleme auf: Die Homogenität der wirtschaftlichen Hotels konnte die steigende Nachfrage des Hotelmarkts nicht mehr erfüllen; außerdem litten die großen Unternehmen unter den Preiskriegen und wollten dringend aus dieser internen Konkurrenz der Branche ausbrechen.
2010 führte Hanting sein verbessertes Produkt, das All Seasons Hotel, ein, das ab 2012 unabhängig betrieben wurde. Wang Haijun, der zuvor bei Ctrip, Home Inn und Hanting tätig war, gründete Atour 2013 in Shanghai. Unter der Führung von All Seasons und Atour wurden Hotels der mittleren und gehobenen Klasse zum Hauptwachstumspunkt des Marktes, was bis heute anhält.
Nach fast 20 Jahren Entwicklung erlebte der chinesische Hotelmarkt die erste Übernahmewelle, bei der schnell wachsende wirtschaftliche und mittlere Kettenhotels zu den Hauptzielen wurden.
2016 erwarb Jinjiang Hotels Plateno (einschließlich Marken wie 7 Days, Lavande, James Joyce Coffetel und Xana) und Vienna und erreichte damit die Spitzenposition auf dem chinesischen Markt gemessen an der Anzahl von Hotels und Gästezimmern.
Auf der Grundlage von Hanting und All Seasons erwarb Huazhu nacheinander Marken wie Crystal Orange, Huazhu Blossom Hill und die Deutsche Hotel-Gruppe (einschließlich Marken wie Steigenberger und Intercity). Seine Größe steht nur hinter Jinjiang, aber seine Einnahmen und Gewinne sind höher.
Ebenfalls im Jahr 2016 übernahm BTG Hotels Home Inn und wurde zum Dritten auf dem Hotelmarkt.
Seitdem haben nicht nur die drei großen wirtschaftlichen Hotelmarken den Börsengang abgeschlossen, sondern auf dieser Grundlage auch den Markt für mittlere und gehobene Hotels ausgebaut, wodurch die drei großen chinesischen Hotelgruppen entstanden sind.
Bestandsära: Verstärkte Differenzierung
Nach dreißigjähriger Entwicklung verabschiedet sich die chinesische Hotelbranche von der rasanten Expansion und tritt in eine Übergangsphase mit extremer Differenzierung ein.
Unter dem Einfluss des Immobilienzyklus sind die neu gebaute und übergebene Fläche von Gewerbeimmobilien stark zurückgegangen, und die Anzahl hochwertiger Immobilien, die für neue Hotels genutzt werden können, sinkt.
Außerdem ist das Hotelgeschäft für Immobilienbesitzer zu einem zweifelhaften Vorteil geworden, da es keine Wertsteigerung durch Immobilien mehr gibt. Für Betreiber ist das Hotel eine relativ stabile und kontinuierliche Einnahmequelle; für Eigentümer ist die Effizienz der Mieteinnahmen im Vergleich zu den hohen Investitionskosten jedoch relativ niedrig.
Auf der anderen Seite ist die Nachfrage nach Hotels aufgrund von Faktoren wie der Makroökonomie, der verlangsamten Wachstumsrate der Geschäftsreisennachfrage und der Veränderung der Reisekonsumgewohnheiten in einen Bereich mit geringem Wachstum eingetreten.
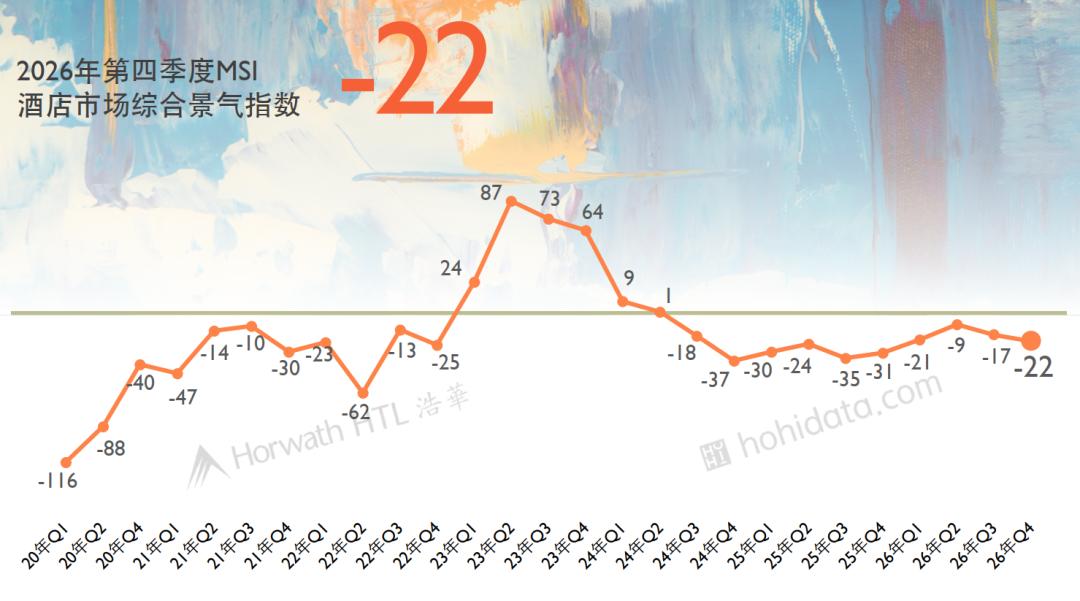
Laut dem von Horwath veröffentlichten „Bericht zur Marktstimmung des chinesischen Hotelmarkts“ ist der Marktstimmungsindex MSI für den gesamten chinesischen Hotelmarkt seit dem dritten Quartal 2024 negativ, und die Werte für das erste bis vierte Quartal 2026 betragen -21, -9, -17 bzw. -22.
In einem solchen Marktumfeld sind kleine und mittlere Hotelmarken am stärksten unter Druck, insbesondere kleine Ketten- und Einzelhotels; führende Marken können ihre Marktgröße durch den Wettbewerb um bestehende Bestände weiter ausweiten, indem sie ihre Marktposition, Markenwirkung, Betriebsfähigkeit und Lieferkettenvorteile nutzen.
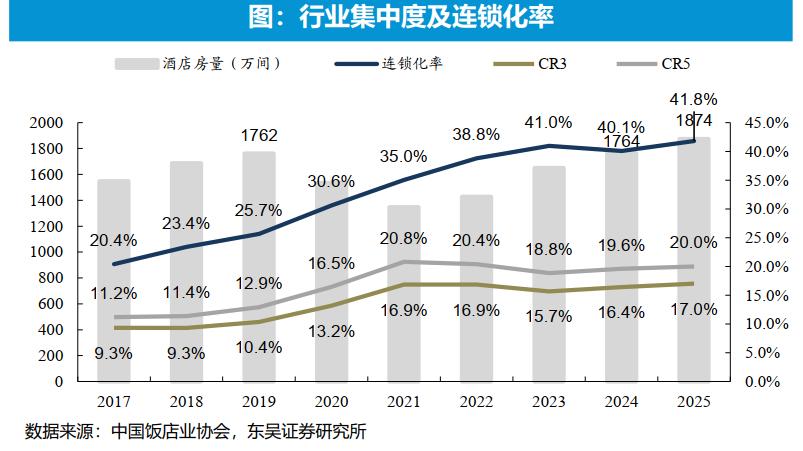
Nach den globalen Marktgesetzen ist die Steigerung der Kettenrate und der Marktkonzentration ein unvermeidlicher Trend der Entwicklung der Hotelbranche. Von 2019 bis 2025 stieg die Kettenrate auf dem chinesischen Hotelmarkt von 25,7 % auf 41,8 %; 2025 erreichte der CR3 der Branche 17,0 % und der CR10 fast 60 %.
Diese extreme Differenzierung hat sich bereits in den Ergebnissen der börsennotierten Hotelunternehmen widergespiegelt.
Seit 2026 behalten Jinjiang, Huazhu und Atour weiterhin ein hohes Wachstum bei. Die Einnahmen von BTG Hotels sind gesunken, aber der Gewinn ist deutlich gestiegen. Die Einnahmen von Lingnan Holdings sind leicht gestiegen, und die Rentabilität hat sich deutlich verbessert.
Außerhalb der Top 10 der Branche macht Huatian Hotels weiterhin Verluste; SSAW Hotels steckt in den letzten Jahren ebenfalls in Leistungsschwierigkeiten und versuchte zeitweise, die Kontrolle an lokale staatliche Unternehmen zu übertragen; China CYTS versucht, seine verlustbringende Marke Shanshui Hotels zu veräußern...
Tatsächlich liegt die nächste Geschäftsrichtung der führenden Hotelgruppen nicht nur darin, die Aufwertung des Geschäftsreisekonsums und die Nachfrage nach Familienurlaub mit Hotels der mittleren und gehobenen Klasse zu bedienen, sondern vor allem in der Markterschließung in unteren Regionen.
Bei der Expansion der führenden Hotelgruppen wurde in den vergangenen 30 Jahren mehr Wert auf Städte der ersten und zweiten Ebene gelegt; der Kreisgebietsmarkt, in dem wirtschaftliche Hotels die traditionelle rückständige Versorgung ersetzt haben, tritt allmählich in eine Phase der Aufwertung ein.
Das Vienna Hotel unter Jinjiang stützt den größten Teil des Wachstums und der Leistung des Unternehmens gerade durch die Expansion in unteren Märkten; in den letzten Jahren ist All Seasons mit seinem höheren Profil auch in Kreisgebietsmärkte eingetreten.
Daher wird der chinesische Hotelmarkt erst dann wirklich das Niveau eines reifen Marktes erreichen, wenn die nächste Runde der Aufwertung der Hotelkettung in Städten der dritten und vierten Ebene abgeschlossen ist. Die Branche erwartet, dass die Kettenrate chinesischer Hotels bis 2030 auf 57,7 % steigen wird.
Hotels betreiben und gleichzeitig Waren verkaufen
Wenn die Größe von Filialen und Gästezimmern nicht mehr massiv expandieren kann, verlagern die führenden Hotelmarken ihren Geschäftsschwerpunkt auf den Betrieb der Mitglieder. Die direkteste Betriebsmethode ist der Warenverkauf.
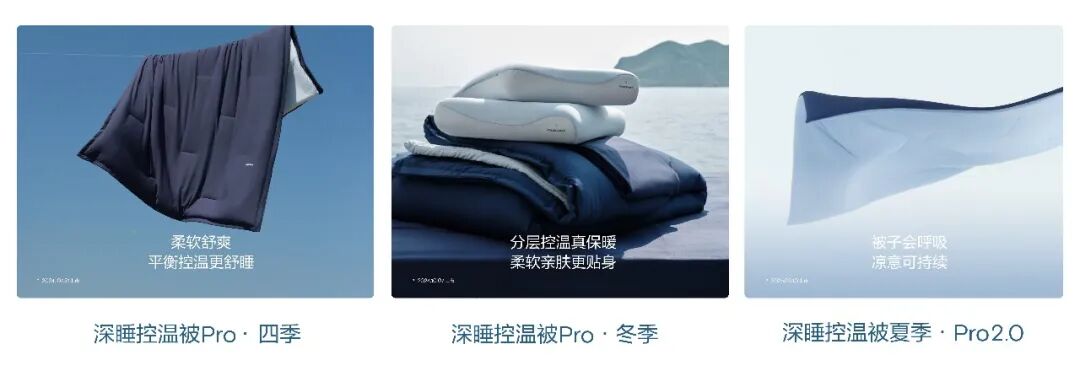
Vielleicht übernachten Sie nicht oft in Atour Hotels, aber Sie haben mit großer Wahrscheinlichkeit Kissen, Decken, Pyjamas oder Augenmasken von Atour Planet verwendet oder davon gehört. Atour Planet verkauft seine Produkte nicht nur an der Hotelrezeption, sondern hat auch Kanäle wie E-Commerce und Live-Streaming eröffnet und sich zu einer eigenständigen Lifestyle-Marke entwickelt.
In der ersten Hälfte des Jahres 2026 erzielte Atour Planet einen Umsatz von 2,646 Milliarden Yuan, was einem Anstieg von fast 60 % gegenüber dem Vorjahr entspricht. Sein Anteil am Gesamtumsatz des Unternehmens stieg auf 42 %, und seine Rentabilität ist weitaus höher als die des Hotelgeschäfts, sodass es zum Wachstums- und Gewinnträger des Unternehmens geworden ist.
Die Ausweitung des Einzelhandelsgeschäfts durch Hotelmarken kann nicht nur den Geschäftswert steigern, sondern auch die Verbindung zwischen Hotel und Nutzer verlängern, wirklich in die Lebensszenarien der Menschen eintreten, treue und tiefe Nutzer für die Marke fördern und das Hotelgeschäft unterstützen, sodass ein positiver Kreislauf entsteht.
Im Vergleich zu Atour hat Huazhu mehr Nutzer und eine tiefere Nutzerbindung. Huazhu Club betrachtet das Einzelhandelsgeschäft jedoch nur als Ergänzung zum Kerngeschäft des Hotels und konzentriert sich mehr auf die Förderung der Markenmatrix und den Einfluss auf den Lebensstil der Nutzer.
Die beiden Hotelgiganten legen unterschiedliche Schwerpunkte beim Betrieb der Mitglieder, was mit der Geschäftsgröße und der unterschiedlichen Entwicklungsphase der beiden Unternehmen zusammenhängt.
Atour hat spät angefangen, die Anzahl seiner Filialen und Gästezimmer hat noch nicht die Spitzenposition erreicht, und die Markenstufen sind nicht ausreichend, sodass es Jinjiang, Huazhu und BTG nicht in kurzer Zeit einholen kann. Daher muss es im Einzelhandelsgeschäft Kraft aufwenden, um die Beschränkungen der Filialen für das Geschäft zu durchbrechen.
In dieser Hinsicht hat Atour tatsächlich ein Überholmanöver geschafft und ist in den letzten Jahren stets im Fokus der Branche gestanden. Im Vergleich dazu scheinen Jinjiang und BTG bei der Fähigkeit zum Nutzerbetrieb etwas zurückzustehen.
Jinjiang, BTG und Lingnan Holdings aus Guangzhou sind alle staatlich kontrollierte Hotelgiganten, die sich auf lokale Immobilien- und Hotelressourcen stützen. Sie haben durch Kapitaloperationen die Spitze der Branche erreicht und sind damit besser als die meisten staatlichen Giganten in anderen Branchen. Dies ist jedoch nur der erste Schritt zum Erfolg; der zweite Schritt des marktorientierten Betriebs muss noch beschleunigt werden.
In der zweiten Hälfte zählt vor allem die Kapitalkraft
Die Entwicklungsgeschichte des chinesischen Hotelmarkts ist eine Geschichte der Übernahmen von Hotelmarken.
Neben Jinjiang, Huazhu und BTG hat die Green Hotel Group, die den drei Giganten folgt, in das ebenfalls zu den Top 10 zählende Yibo Hotels investiert; Lingnan Holdings wurde auf der Grundlage des Dongfang Hotel durch die Integration des Garden Hotels, des China Hotel und des Metropolis Hotels gegründet; SSAW Hotels erwarb die höher positionierte Narada Hotels...
