Der verdeckte Wettbewerb unter chinesischen CXOs ist bereits auf die "Seed-Runde" vorgezogen worden.
Im Jahr 2026 begann ein Unternehmen, das Tierversuche durchführt, Geld in Seed-Runden zu investieren.
Joinn Laboratories ist einer der Hauptakteure im Bereich der nicht-klinischen Sicherheitsbewertung in China. Es hat insgesamt etwa 757 Millionen Yuan und 8 Millionen US-Dollar bereitgestellt, um in Fonds wie den zweiten Fonds des Life Science Park, den Yifeng Mingyuan Seed Fund, den ersten Equity Investment Center von Beinao und Plattformen wie Pablo Hill zu investieren.
757 Millionen Yuan sind für ein Unternehmen mit einem Marktwert von etwa zehn Milliarden Yuan keine große Summe. Man muss jedoch beachten, in welche Phase es investiert: die Seed-Runde.
Was bedeutet die Seed-Runde? Ein Unternehmen hat möglicherweise nur drei Mitarbeiter, ein Patent und ein gemietetes Labor, es kann noch nicht einmal von einem Produkt sprechen. Die Sterblichkeit in dieser Phase ist erschreckend hoch.
Warum sollte ein Unternehmen, das von Prüfgebühren lebt, dieses Risiko eingehen?
01
Die Sicherheitsbewertung steht ganz am Ende der Kette
Zuerst klären wir, was für ein Geschäft die Sicherheitsbewertung ist.
Bevor ein neues Arzneimittel am Menschen getestet werden kann, muss es eine Hürde überwinden: Es wird an Tieren getestet, um zu sehen, wie toxisch es ist und bei welcher Dosis Probleme auftreten. Diese Hürde heißt Sicherheitsbewertung, im Fachjargon kurz „Sicherheitsbewertung“ genannt. Wer diese Hürde nicht überwindet, kann keinen einzigen Schritt zu den nachfolgenden klinischen Studien machen.
Dieses Geschäft nimmt eine besondere Position ein. Es steht ganz am Ende der Reise eines Pharmaunternehmens: Ein Unternehmen muss zuerst Moleküle entwickeln, die Pharmakologie abschließen und die Herstellungsverfahren lösen, bevor es zur Phase der Sicherheitsbewertung kommt. Wenn irgendein vorheriger Schritt blockiert wird, kommen keine Aufträge für die Sicherheitsbewertung.
Daher hängen die Einnahmen von Unternehmen wie Joinn naturgemäß hinter der Branchenkonjunktur zurück. Wenn Biotech-Unternehmen gut finanziert werden, steigen die Aufträge für Sicherheitsbewertungen erst zwei Jahre später; wenn die Finanzierung abkühlt, leeren sich die Auftragsbücher nach eineinhalb Jahren.
Das ist der unlösbare Knoten des Dienstleister-Modells: Man wartet immer darauf, dass andere bis zu dieser Station kommen.
Und diese Station ist sehr eng. Wenn Pharmaunternehmen hier ankommen, gibt es nur wenige Dienstleister zur Auswahl, was zunächst vorteilhaft erscheint. Aber umgekehrt gibt es ohnehin nur wenige Projekte, die bis hierher gelangen. Sobald die Versorgung aus der Oberkette abbricht, nützt es nichts, so stabil man auch steht.
Die Branche hat das bereits erlebt. Vor 2021 stiegen die F&E-Investitionen für innovative Arzneimittel in China Jahr für Jahr, die Kapazitäten der CXO-Unternehmen waren bis zwei Jahre im Voraus ausgebucht, wer seine Kapazitäten erweiterte, verdiente Geld, und Aufträge, die bis in ein bestimmtes Jahr reichten, konnten problemlos verkauft werden. Nach 2022 ebbte die Finanzierung ab, Biotech-Unternehmen kürzten zuerst ihre F&E-Ausgaben, und bei der F&E wurden zuerst die externen Dienstleistungen gestrichen. Die Auswirkungen der Streichung von Aufträgen zeigen sich in den Berichten der CXO-Unternehmen in der Regel erst nach eineinhalb Jahren.
In diesen zwei Jahren sprachen fast alle CXO-Unternehmen über dasselbe Thema: Wie man die Kundenstruktur von Biotech-Unternehmen auf große Pharmaunternehmen umstellen kann. Aber die Aufträge großer Pharmaunternehmen sind begrenzt, während die Zahl der Konkurrenten immer größer wird.
Die Lösung von Joinn besteht darin, seine ökologische Nische nach vorne zu verschieben.
Die Fonds, in die es investiert, sind fast alle frühphasig, einige gehen sogar bis in die Seed-Phase. Diese Wahl passt perfekt zum Geschäft der Sicherheitsbewertung: Je früher man Teams in Bereichen wie CGT, ADC, Nukleinsäurearzneimitteln und Hirnforschung erreicht, desto wahrscheinlicher ist es, dass man deren nachfolgende Aufträge für Toxikologie, Pharmakokinetik und GLP-Sicherheitsbewertung erhält.
Hoyoo Med hat die gleiche Logik verfolgt, nur an einer anderen Position. Im Jahr 2026 beteiligte es sich am BeiGene Wojie Innovation Fund und dem Chongqing Yudu Life Science Pilot Fund und baute über eine Investitionsplattform in Hainan einen Rahmen für externe Investitionen auf. Es stellt Molekülbausteine, Wirkstoffwerkzeuge, CMC und Zwischenprodukte für Wirkstoffe her, die alle zum vordersten Bereich der Wirkstoffentdeckung gehören. Daher muss es auch die allerfrühesten Teams erreichen.
Die Kapitalanlagen dieser beiden Unternehmen haben eines gemeinsam: Zurückhaltung.
Sie streben nicht an, die Fonds zu Profitcentern zu machen, und kämpfen auch nicht um die Führungsrolle bei den Fonds. Sie nutzen Kapital nur als Radar. Das Radar verdient kein Geld, es dient dazu, Dinge zu erkennen.
Bevor man Kunde wird, wird man zuerst dessen Aktionär. Das ist das einfachste Motiv der diesjährigen Kapitalisierung der CXO-Branche.
02
Drei Tiefen des Einsatzes
Obwohl alle investieren, unterscheiden sich die Investitionsmethoden stark. Sehen wir uns zuerst an, an welcher Station sich diese sechs Unternehmen befinden.
WuXi AppTec hat das breiteste Geschäftsspektrum: Es deckt die Wirkstoffentdeckung, die präklinische Phase, die klinische Phase bis hin zur kommerziellen Produktion ab und übernimmt alle Aufträge. Tigermed konzentriert sich ausschließlich auf klinische Studien und verbindet Krankenhäuser, Sponsoren und Aufsichtsbehörden. Pharmaron erweitert sein Geschäft von Labordienstleistungen auf CMC, Makromoleküle und klinische Studien. Asymchem konzentriert sich auf die CDMO für niedermolekulare Wirkstoffe und hat sich erst in den letzten Jahren auf Peptide, ADC und synthetische Biologie ausgeweitet. Joinn führt nur Sicherheitsbewertungen durch. Hoyoo Med steht noch weiter vorne im Bereich der Molekülbausteine.
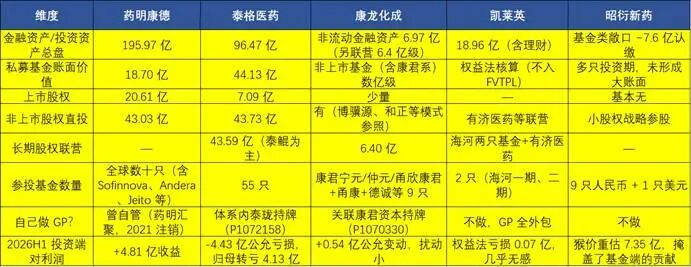
An welcher Station man steht, bestimmt, wie weit man von den Kunden entfernt ist und wie tief man bereit ist, in das Kapitalgeschäft einzusteigen.
Die oberflächlichste Ebene ist die Tätigkeit nur als Kommanditist (LP). Im Klartext bedeutet das: Man gibt nur Geld, mischt sich nicht in die Geschäfte ein, übergibt das Geld an professionelle Fondsmanager und behält einen Anteil. Joinn, Hoyoo und Asymchem befinden sich im Großen und Ganzen auf dieser Ebene.
Die Vorgehensweise von Asymchem ist fokussierter. Über die Serie von Haihe Asymchem-Fonds investiert es gezielt in innovative Arzneimittel, synthetische Biologie und Bereiche, die mit seinem eigenen Geschäft zusammenhängen. Das börsennotierte Unternehmen übernimmt keine Rolle als Komplementär (GP). Es strebt keine finanziellen Renditen an, sondern die Kundenentwicklung: Ein kleines Unternehmen, das heute Geld aus dem Fonds erhält, wird morgen, wenn es die Produktion von niedermolekularen Wirkstoffen, Peptiden oder ADC skalieren muss, natürlich Aufträge an es vergeben.
Die mittlere Ebene besteht darin, dass das börsennotierte Unternehmen als LP fungiert und ein verbundenes Plattformunternehmen als GP auftritt. Pharmaron folgt dieser Struktur: Das börsennotierte Unternehmen stellt das Geld zur Verfügung, und Pharmaron Capital verwaltet das Geld und trifft Entscheidungen in mehreren Fonds. Sein Synergiebereich deckt Labordienstleistungen, CMC, Makromoleküle und präklinische Studien ab, was breiter ist als der von Joinn, aber die Fälle von Direktinvestitionen und Ausstiegen sind noch nicht so vielfältig wie bei Tigermed.
Die tiefste Ebene bedeutet, dass man LP, GP und Direktinvestitionen gleichzeitig übernimmt.
Tigermed ist das Unternehmen, das diesen Weg am weitesten gegangen ist. Es hat sich an mehr als 50 Fonds beteiligt und verwaltet über Tigermed Investment groß angelegte Industriefonds wie den Tai Kun Fund, wodurch ein vollständiges System aus „LP + GP + Direktinvestitionen“ entstanden ist. Bis Ende 2025 deckte das Investmentportfolio etwa 200 Unternehmen und mehr als 50 Fonds ab, mit einem Buchwert von fast zehn Milliarden Yuan.
WuXi AppTec hat diese Angelegenheit noch grenzüberschreitender gestaltet. Es beteiligt sich an europäischen Fonds wie Jeito II, BioDiscovery 7 und Sofinnova und gründet über Wuxi Healthcare Ventures auch innovative Arzneimittelunternehmen in China. Wuxi Healthcare Ventures wurde später marktwirtschaftlich unabhängig, steht aber immer noch in enger Verbindung zur CRDMO-Plattform von WuXi AppTec. Seine Anlagen sind weniger als finanzielle Investitionen zu verstehen, sondern eher als globaler Projektfilter: Von den Molekülen bis zur Kommerzialisierung kann jede Phase an seine eigenen Kapazitäten anknüpfen.
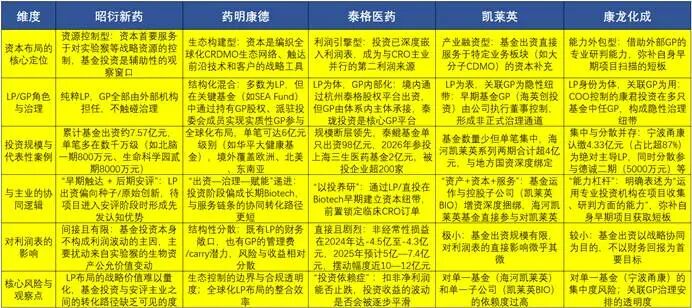
Warum gibt es so große Unterschiede in der Tiefe?
Weil die Positionen jedes Unternehmens unterschiedlich sind. Die Sicherheitsbewertung steht an der engsten Stelle der Kette, man kann nur ein kleines Stück nach vorne vordringen, ein zu tiefer Vorstoß ist nutzlos. CDMO-Unternehmen konzentrieren sich auf die skalierte Produktion, es reicht, Kunden so weit zu entwickeln, dass sie Aufträge erteilen. Klinische CRO-Unternehmen stehen der Kommerzialisierung am nächsten: Sobald ein Projekt in die klinische Phase eintritt, bringt jede nachfolgende Phase Einnahmen, daher lohnt sich eine hohe Investition. Plattformunternehmen, die alles anbieten können, wollen jedes Projekt übernehmen und müssen daher ihr Geschäftsspektrum maximal ausweiten.
Keines der sechs Unternehmen hat das gleiche Modell gewählt. Ihre Kapitalanlagen gehen fast alle einen Schritt weiter nach vorne, ausgehend von der Station ihres Hauptgeschäfts.
03
Zwischen Geld und Aufträgen
Die Unternehmen, die den Weg am entschlossensten gegangen sind, spüren die Kosten zuerst.
Im dritten Quartal 2026 betrug der Nettogewinn von Tigermed vor außerordentlichen Posten 450 Millionen Yuan, aber der den Aktionären des Mutterunternehmens zuzurechnende Nettogewinn betrug einen Verlust von 272 Millionen Yuan.
Das Hauptgeschäft hat 450 Millionen Yuan verdient, aber im Bericht steht ein Verlust von 272 Millionen Yuan. Die Differenz von über 700 Millionen Yuan stammt aus dem Investmentbereich.
Das ist der Preis für hohe Investitionen. Wenn man Anteile an einer Vielzahl von Biopharma-Unternehmen hält, sind diese Anteile ein Gewinnverstärker, wenn die Branchenbewertung steigt. Sobald die Branche abkühlt, werden dieselben Anteile zu einem schwarzen Loch für Gewinne. Und das hat nichts mit dem Hauptgeschäft zu tun: Die Labore bleiben geöffnet, Projekte werden wie gewohnt abgeschlossen, und Zahlungen werden wie gewohnt eingezogen. Es muss nur eine Wertminderung in der Bilanz erfasst werden.
Der Begriff der Veränderung des beizulegenden Zeitwerts klingt kompliziert, im Klartext bedeutet er: Am Ende des Jahres werden die gehaltenen Anteile nach dem Marktwert neu berechnet. Steigt der Wert, wird er als Gewinn erfasst, fällt er, wird er als Verlust erfasst – auch wenn man keinen Cent davon verkauft hat.
WuXi AppTec hat ebenfalls ein hohes Engagement, die Logik ist identisch.
Daher ist das erste Risiko dieses Geschäfts, dass das Betriebsrisiko durch ein Kapitalrisiko ersetzt wird. Früher haben CXO-Unternehmen nur auf eines gewettet: Ob sie Aufträge erhalten. Jetzt wetten sie zusätzlich auf eines: Wie sich die Bewertung dieser Branche in den nächsten drei Jahren entwickelt. Letzteres kann niemand kontrollieren.
Das zweite Risiko ist der Ausstieg. Wenn man in einen Fonds investiert hat, muss man auch wieder aussteigen. Es gibt nur drei Ausstiegswege: Börsengang, Übernahme und Verkauf von Altanteilen. Die Zugänglichkeit dieser drei Wege hängt direkt von der Stimmung am Sekundärmarkt für innovative Arzneimittel ab. Wenn sich der Ausstiegszyklus verlängert, werden die Vermögenswerte in der Bilanz zu gebundenem Kapital – man sieht Geld, kann es aber nicht nutzen.
Der am leichtesten zu übersehende Punkt ist: Aktionär zu werden bedeutet nicht, dass man den Auftrag erhält.
Ein Unternehmen, das Ihre Investition erhalten hat, kann trotzdem seine klinischen Studien an andere Dienstleister vergeben oder das Projekt direkt einstellen, weil die Finanzierung nicht reibungslos verläuft.
Die Kapitalverbindung kann die Distanz der Bekanntschaft verkürzen, aber nicht die Distanz der Leistungserbringung.
Es gibt noch eine sensiblere Grenze: verbundene Transaktionen.
Asymchem wurde im Zusammenhang mit dem Projekt von Sinovium befragt, was ein typisches Beispiel ist. Ein Unternehmen, das Anteile an einem Kunden hält und diesem gleichzeitig Dienstleistungen verkauft – wie werden die Preise festgelegt, wer trifft die Entscheidungen, und gibt es Fälle, in denen Bedingungen gelockert werden, um die Einnahmen zu steigern? Diese Fragen werden von der Aufsichtsbehörde und dem Markt gestellt.
Das bedeutet nicht, dass diese Struktur problematisch ist. Industriekapital, das in seine eigenen Kunden investiert, ist weltweit üblich und logisch vollkommen nachvollziehbar. Aber es erfordert zwei Dinge: klare Preisgestaltung und unabhängige Entscheidungsfindung. Fehlt eines davon, zweifelt der Markt an der Fairness dieses Geschäfts.
Ein weiterer Punkt ist die Aufmerksamkeit. Nachinvestitionsverwaltung, Projektprüfung und Teilnahme an LP-Sitzungen von Fonds nehmen alle Zeit des Managements in Anspruch. Die Wurzel von CXO-Unternehmen liegt aber letztendlich in Kapazitäten, Leistungserbringung und Vertrauen der Kunden. Kapitalanlagen können den Horizont erweitern, aber sie können das Hauptgeschäft nicht ersetzen. Wenn es zu Konflikten zwischen beiden kommt, verliert in der Regel das, was langfristige, sorgfältige Arbeit erfordert.
04
Einige werden wachsen, andere nicht
Kehren wir zur Ausgangsfrage zurück: Warum sollte ein Unternehmen, das Tierversuche durchführt, in Seed-Runden investieren?
Weil es früher sehen will. Wer früher sieht, hat die Chance, auf der Liste zu stehen, bevor andere sich entschieden haben, wen sie für die Sicherheitsbewertung beauftragen.
Aber zwischen dem Sehen und dem Erhalten liegt eine Strecke. Auf dieser Strecke gibt es keine Abkürzungen, nur die Qualität der Leistungserbringung, die Geschwindigkeit der Leistungserbringung und die Bereitschaft des Kunden, Sie das nächste Mal wieder zu wählen.
Die diesjährige Kapitalisierung der chinesischen CXO-B