Circle: Scheinbar überhöhte Geschäftsergebnisse, unter dem Gegenangriff der großen Vertriebshändler ist der Aufbau eines umfassenden Ökosystems der einzige Ausweg
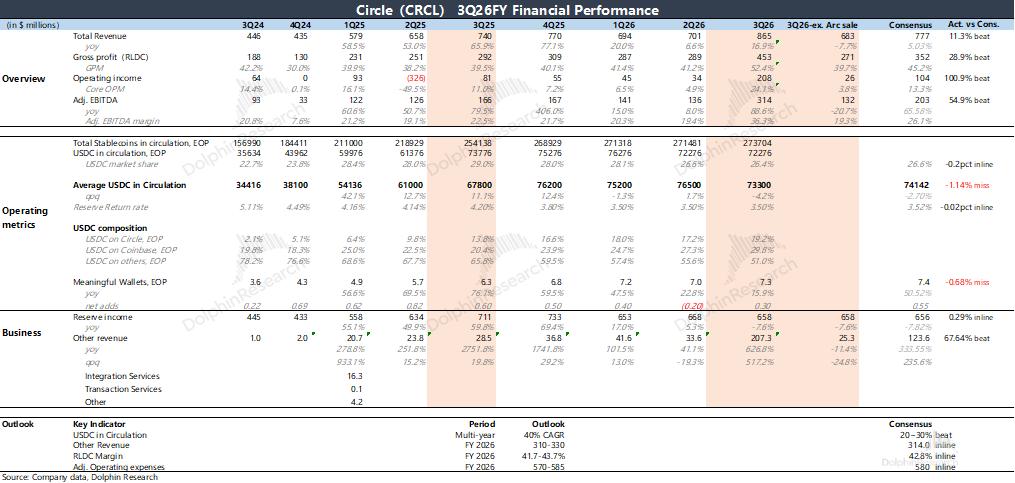
Circle veröffentlichte am 4. November nach US-Ostküstenzeit vor Börsenbeginn seine Quartalsergebnisse für das dritte Quartal. Insgesamt wurde das „über den Erwartungen liegende“ Ergebnis hauptsächlich durch die Umsätze aus dem Verkauf von Arc-Token erzielt. Wenn man diesen Teil herausrechnet, ist das Ergebnis eigentlich durchschnittlich, was die Bedenken der Kapitalmärkte vor der Veröffentlichung des Finanzberichts bestätigt.
Im Einzelnen sieht es so aus:
1. Die Zinseinnahmen aus Reserven sind erwartungsgemäß gesunken
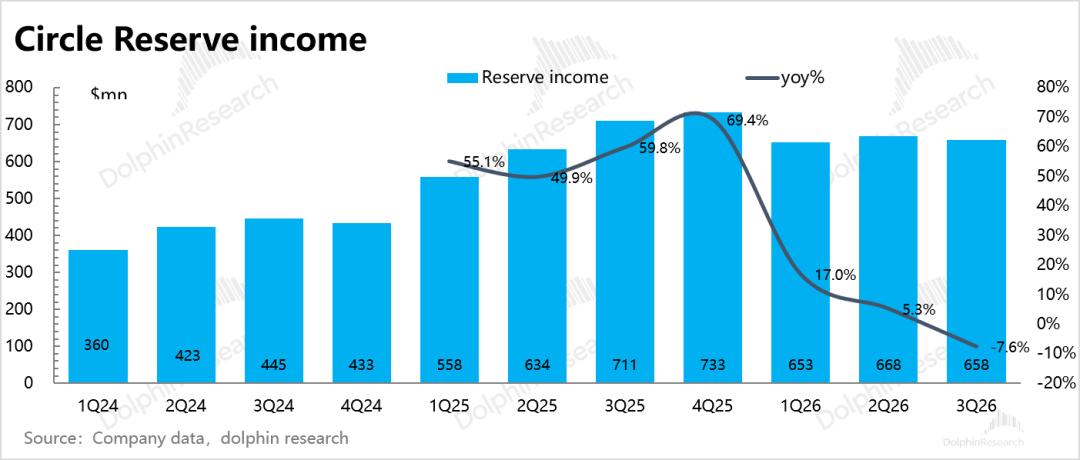
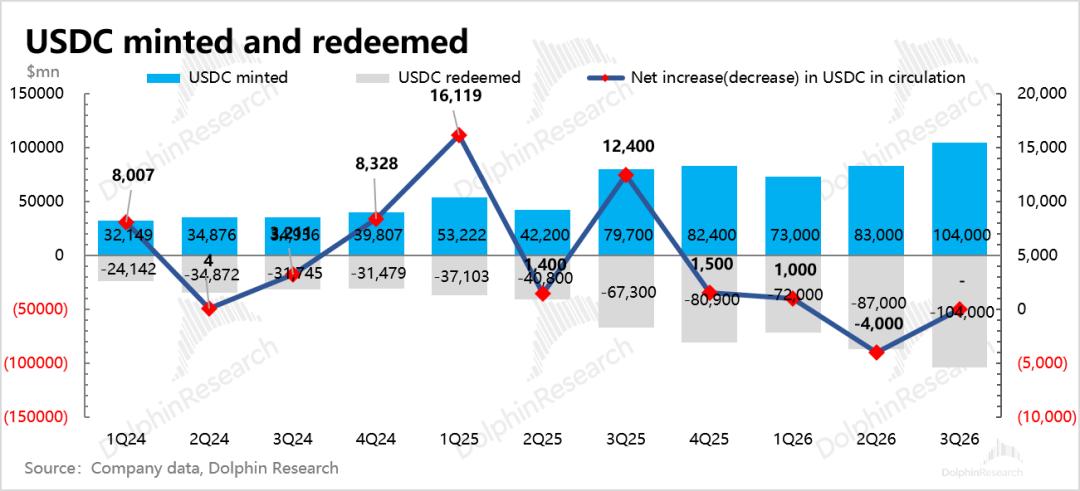
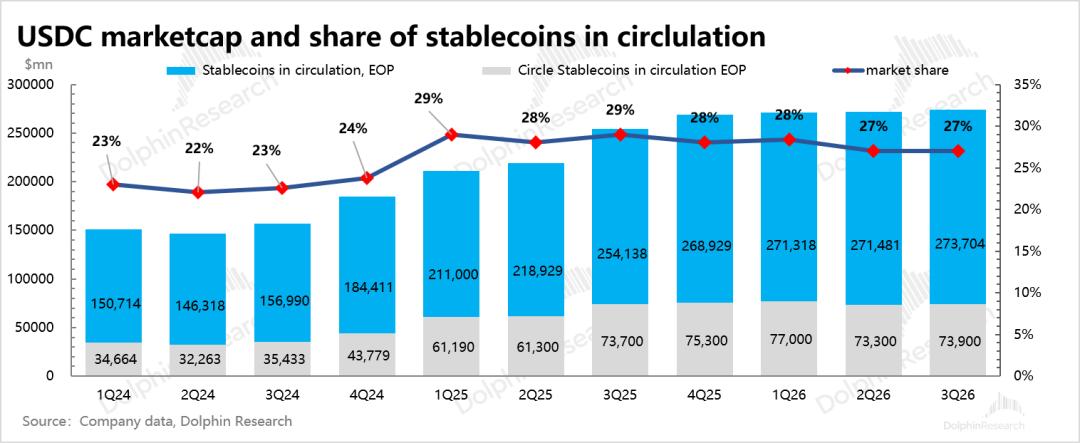
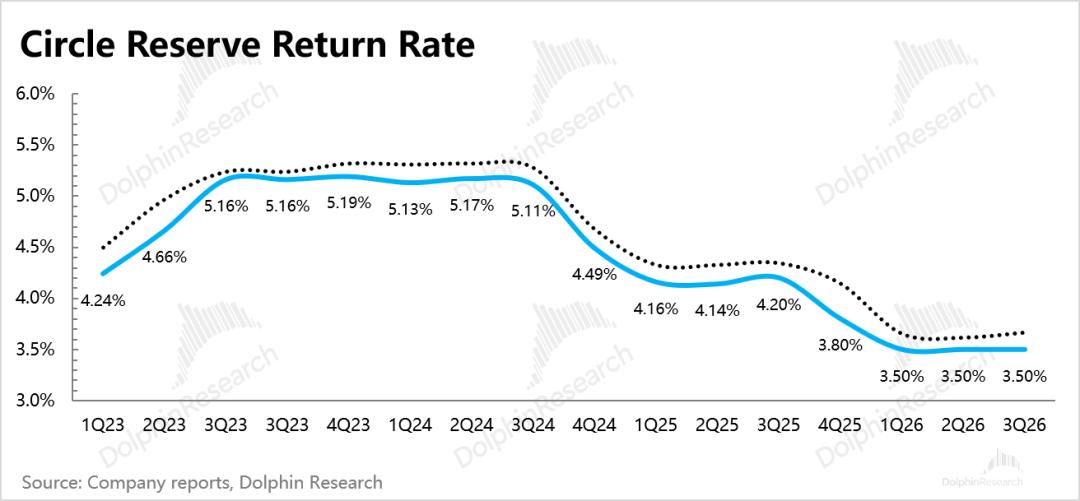
Die Zinseinnahmen aus Reserven im dritten Quartal beliefen sich auf 660 Millionen US-Dollar und entsprachen den Erwartungen. Trotz eines 8-prozentigen Anstiegs des Marktwerts von USDC im Jahresvergleich sanken die Einnahmen aufgrund des jährlichen Zinsrückgangs um 8 %. Im Vergleich zum Vorquartal lag der durchschnittliche Umlaufumfang von USDC im dritten Quartal bei 73,3 Milliarden US-Dollar, was einem Rückgang von 4 % gegenüber dem zweiten Quartal entspricht.
2. Der Bestätigungsrhythmus der Umsätze aus dem Verkauf von Arc-Token ist schneller als erwartet
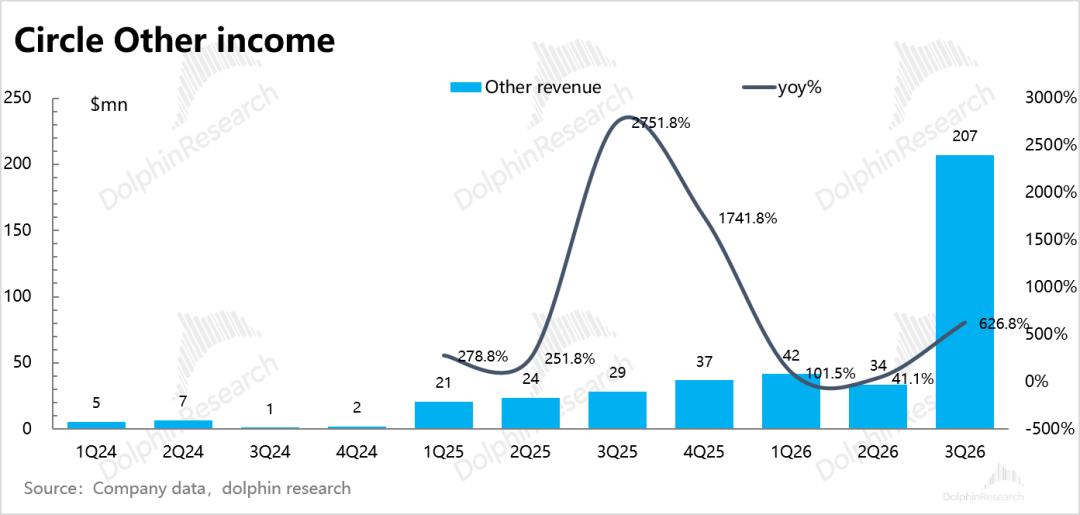
Die sonstigen Einnahmen im dritten Quartal beliefen sich auf mehr als 200 Millionen US-Dollar, wovon 180 Millionen US-Dollar aus dem Verkauf von Arc-Token bestätigt wurden. Dieser Bestätigungsrhythmus übertraf die Markterwartungen (Prognose: 90 Millionen US-Dollar) und die ursprüngliche Jahresprognose von 180 Millionen US-Dollar.
Diese Einnahme ist jedoch nicht stabil und nachhaltig, sondern eher eine einmalige Einnahme, aus der unveränderten Jahresprognose für sonstige Einnahmen von 310 bis 330 Millionen US-Dollar geht hervor, dass für das vierte Quartal keine solchen Einnahmen erwartet werden. Nach der Summe von 224 Millionen US-Dollar aus zwei Vorverkäufen in diesem Jahr verbleiben nach der Bestätigung von 180 Millionen US-Dollar im dritten Quartal noch 40 Millionen US-Dollar, die im nächsten Jahr bestätigt werden.
Dieser Vorverkauf von Arc-Token hat zahlreiche institutionelle Kapitalmittel angezogen. Im Wesentlichen handelt es sich dabei um eine „Aktienzeichnung“ für die zukünftigen Erträge des Vermögenswerts der Arc-Blockchain. Circle verbucht dies zunächst als erhaltene Anzahlungen und bestätigt es schließlich als Umsatz entsprechend dem Entwicklungsfortschritt der Arc-Blockchain-Produkte.
Die Tatsache, dass der Aktienzeichnungsbetrag gleich dem Umsatz ist, ist an sich sehr merkwürdig und kann keine zuverlässige Prognose liefern. Es handelt sich also um eine einmalige Einnahme ohne stabile und nachhaltige Geschäftsmerkmale, es sei denn, es werden kontinuierlich Token zur „Finanzierung“ ausgegeben.
Die wirklich nachhaltigen Einnahmen werden erst 2027 erwartet, sie stammen aus Arc-Transaktionsgebühren, Staking-Einnahmen und Gebühren des CPN-Zahlungsnetzwerks. Der Arc-Vorverkauf hat lediglich einen Teil des zukünftigen Werts vorzeitig realisiert.
3. Große Vertriebskanäle „wenden sich gegen das Unternehmen“, der Druck auf die zukünftige Zinsbeteiligung steigt
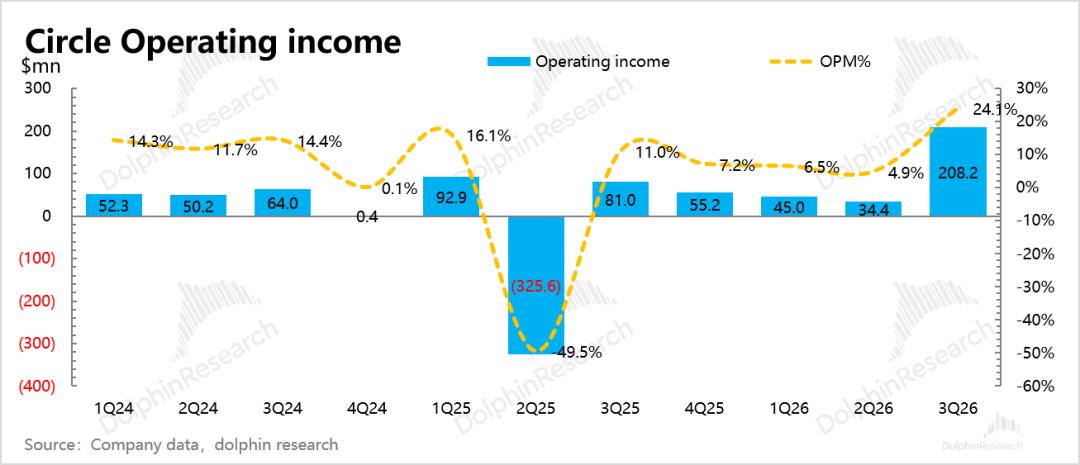
Da der Verkauf von Arc-Token nahezu keine Kosten verursacht, entsprechen die 180 Millionen US-Dollar reinem Gewinn, was zu einem „aufgeblähten“ Gewinn im dritten Quartal geführt hat. Nach der Bereinigung zeigt sich der tatsächliche Gewinntrend nach unten – aufgrund sinkender Einnahmen und relativ starrer Kosten sank die GAAP-Betriebsmarge von 3,9 % im Vergleich zum zweiten Quartal um 1 Prozentpunkt.
Die Ergebnisse des dritten Quartals spiegeln jedoch auch den Optimierungstrend auf der Kostenseite durch Personalabbau wider. Fast die Hälfte der Kosten von Circle entfällt auf Personalgehälter, sodass die bereinigten Betriebskosten (ohne Abfindungskosten für Personalabbau) im Vergleich zum Vorquartal um 5 % sanken, was einen Personalabbau um 5 % in diesem Quartal widerspiegelt.
Erwähnenswert ist, dass sich ab dem dritten Quartal der Einfluss der Zinsbeteiligung von Hyperliquid schrittweise auf die Gewinnseite auswirken wird. Nach der groben Berechnung von Haitunjun wird Circle jährlich direkt fast 100 Millionen US-Dollar Bruttogewinn verlieren. Der Druck durch die Ertragsänderung aufgrund des Widerstands der Vertriebskanäle wird bereits frühestens im vierten Quartal deutlich spürbar:
Hyperliquid ist die größte On-Chain-Börse für Perpetual Swaps und betreibt eine eigene Blockchain. Benutzer müssen USDC als Sicherheitsleistung hinterlegen, um auf der Plattform zu handeln, sodass auf der Plattform eine große Menge an USDC von etwa 6 Milliarden US-Dollar angesammelt wird. Für Circle ist dies einer der wenigen großen USDC-Sammelpools außerhalb von Börsen.
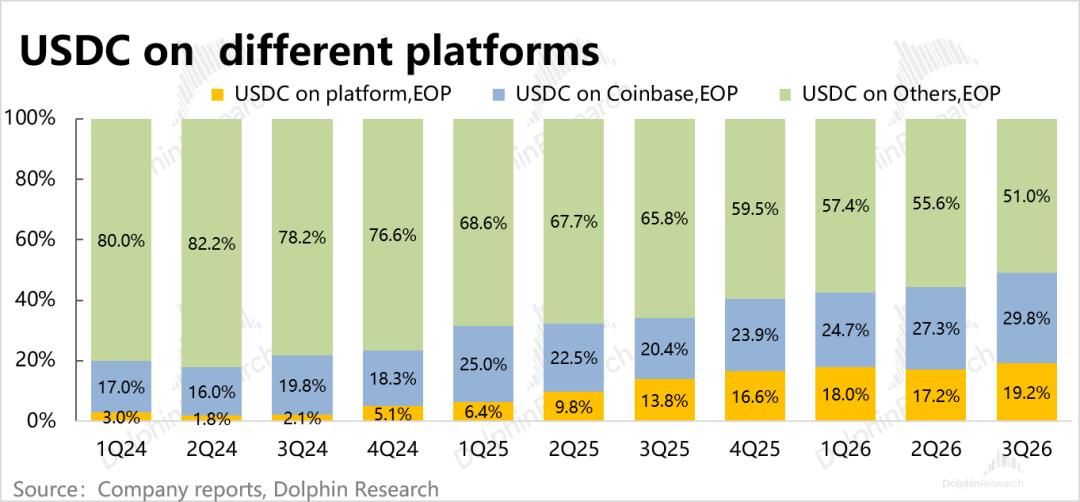
Vor dem Hintergrund der Auseinandersetzungen verschiedener Interessengruppen um das CLARITY-Gesetz verlangt Hyperliquid seit September von Circle, die den USDC entsprechenden Reservezinsen zurückzuerstatten. Circle hat jedoch eine vereinbarte Beteiligungsvereinbarung mit Coinbase – Coinbase erhält 100 % der Zinsen für USDC, das auf der Coinbase-Plattform verwahrt wird, und 50 % der Zinsen für USDC, das außerhalb der Verwahrung von Coinbase und Circle gehalten wird.
Um die Anforderung von Hyperliquid nach Zinsrückerstattung zu erfüllen, muss also der Coinbase-Kanal genutzt werden. Das Ergebnis davon ist:
(1) Hyperliquid erhält den Großteil der Zinsen zurück (voraussichtlich 90 %);
(2) Coinbase und Circle verlieren jeweils 50 % ihrer Zinsbeteiligung, gleichzeitig steigt der auf der Plattform verwahrte Umfang von USDC (AUC) um diese 90 %, sodass Circle 10 % der Zinsen behält;
Derzeit beträgt der Gesamtbetrag an USDC im Hyperliquid-Ökosystem 6,3 Milliarden US-Dollar. Bei einem Zinssatz von 3,5 % belaufen sich die jährlichen Reservezinsen auf 228 Millionen US-Dollar, wovon Hyperliquid 90 % also 200 Millionen US-Dollar erhält. Die verbleibenden weniger als 30 Millionen US-Dollar an Zinsen werden von Coinbase und Circle aufgeteilt.
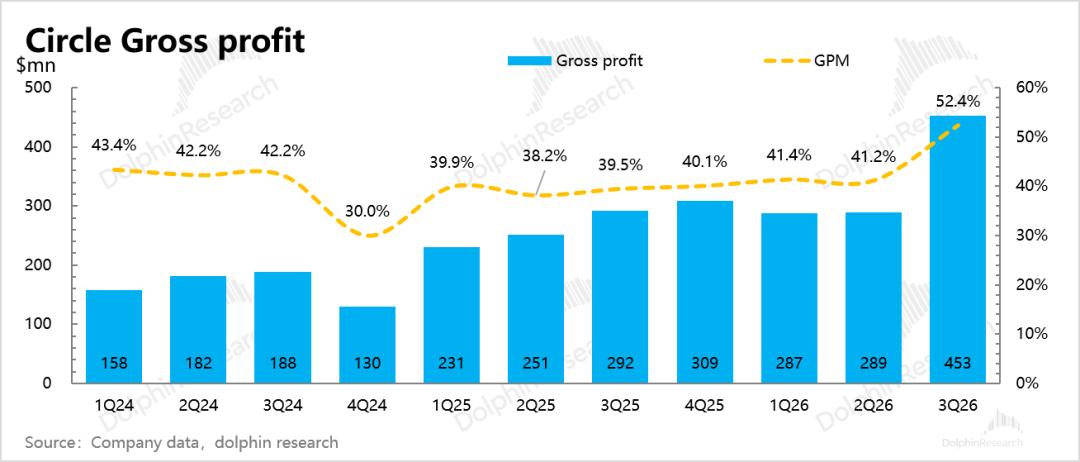
Das heißt, ursprünglich konnten 228 Millionen US-Dollar an Zinseinnahmen und 100 Millionen US-Dollar Bruttogewinn (ohne Ausgabekosten und die ursprünglich an Coinbase zu zahlende 50 %-Beteiligung) bestätigt werden, am Ende verbleiben nur 10 Millionen US-Dollar Bruttogewinn für Circle.
Die Bruttomarge im dritten Quartal betrug 52,4 %. Nach Abzug des reinen Gewinns von 180 Millionen US-Dollar aus dem Verkauf von Arc-Token liegt die Bruttomarge bei 39,5 %, sodass bereits im Vergleich zum zweiten Quartal ein Teil des Einflusses sichtbar wird.
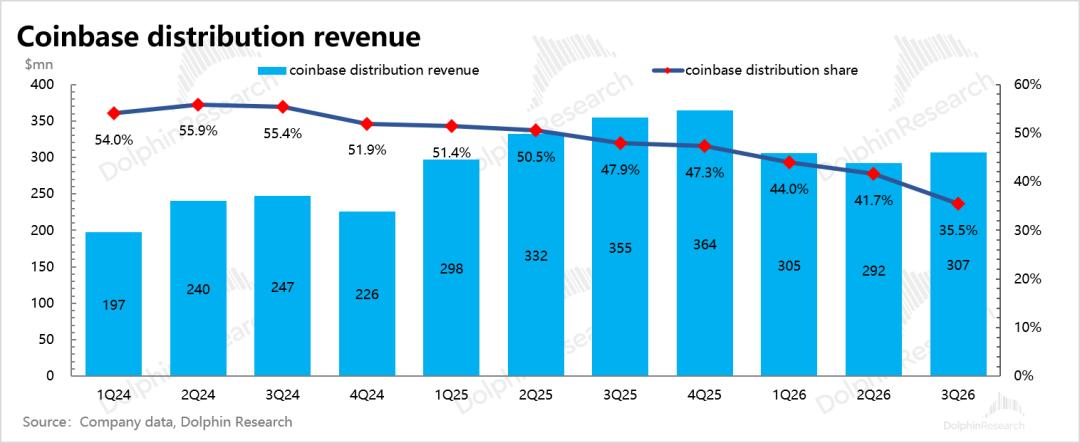
Der Anteil von USDC an der Gesamtmenge auf Coinbase ist schnell auf 30 % gestiegen, aber der Anteil der Beteiligungseinnahmen an den Beteiligungskosten von Circle ist dagegen schnell auf 35 % gefallen, was den Einfluss des „Widerstands“ von Hyperliquid bestätigt.
4. Übersicht wichtiger Kennzahlen
Standpunkt von Haitunjun
Die Ergebnisse des dritten Quartals sind nur ein „aufgeblähtes“ Ergebnis, das aus Unterschieden im Bestätigungsrhythmus stammt, und bringen daher keine echten Überraschungen.
In der Prognose haben sich weder die Einnahmen noch die Gewinne geändert. Die RLDC-Marge (Einnahmen abzüglich Vertriebskosten, ähnlich der Bruttomarge) bleibt das ganze Jahr über bei etwa 42 %. Daraus ergibt sich, dass die Bruttomarge im vierten Quartal auf über 30 % sinken wird, sodass der Einfluss von Hyperliquid weiter zunimmt.
Da das Ereignis von Hyperliquid im September bekannt gegeben wurde und sein Einfluss quantifizierbar ist, sollte der Markt dies im Wesentlichen bereits eingepreist haben. Das Risiko liegt jedoch darin, ob es in Zukunft einen zweiten Anbieter wie Hyperliquid geben wird.
Darüber hinaus verschärft sich der Wettbewerb bei Stablecoins. Die Vorteile von USDC liegen vor allem in der Besicherung durch US-Staatsanleihen und der hohen Konformität mit Vorschriften, gleichzeitig ist es eng mit Coinbase verbunden, der wichtigsten zentralisierten Kryptowährungsbörse in den USA mit engeren Beziehungen zu den Aufsichtsbehörden.
Die Interaktionen zwischen Finanzinstituten ändern sich jedoch ebenfalls. Mit der Annäherung von USDC an Binance hat Binance 100 Millionen US-Dollar Eigenkapital in Circle investiert, um die strategische Partnerschaft zwischen beiden Seiten auszuweiten und zu verlängern.
Obwohl die Zusammenarbeit mit Binance hauptsächlich auf Schwellenmärkte ausgerichtet ist, wird sie unweigerlich auch subtile Auswirkungen auf die Beziehung zu Coinbase haben. Der Open USD, der gemeinsam von Coinbase und einer Reihe von traditionellen Finanz-Zahlungsanbietern eingeführt wurde, ist ebenfalls am 30. September gestartet.
Haitunjun ist jedoch der Ansicht, dass USDC außer USDT im Vergleich zum Open USD derzeit noch deutliche Vorteile hat. Der Open USD kann aufgrund zu vieler Interessengruppen keinen effektiven Zusammenhalt bilden. Viel wahrscheinlicher ist, dass andere Finanzinstitute Circle durch Risiken und Einflüsse behindern, die von großen Vertriebspartnern wie Hyperliquid geforderten Zinsrückerstattungen entstehen.
Obwohl das Management die langfristige Prognose für die Expansion des Umlaufvolumens von USDC weiterhin positiv sieht (CAGR-Wachstumsrate von 40 %), hängt dies kurz- und mittelfristig sowohl von der florierenden Entwicklung des Kryptomarktes (dem Hauptanwendungsbereich von USDC) als auch von der erfolgreichen Abgrenzung von USDC im Wettbewerb ab.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Haitun Investment Research“ (ID: haituntouyan), Autor: Haitunjun, veröffentlicht mit Genehmigung von 36Kr.