Uber: Wenn die „Beine“ der Ride-Hailing-Sparte an Geschwindigkeit verlieren, können die „Beine“ der Essensliefer-Sparte dem standhalten?
Uber (UBER.US) veröffentlichte am 4. November nach US-Ostküstenzeit vor Börsenbeginn seinen Finanzbericht für das dritte Quartal 2026. Die Ergebnisse waren gemischt: Der Kernbestellwert lag leicht unter den Erwartungen, wie üblich war der Fahrdienst schwächer und der Essenslieferdienst stärker; auf der Gewinnebene war es umgekehrt: Die Marge des Fahrdienstes stieg weiter an, während die Marge des Essenslieferdienstes rückläufig war. Im Einzelnen:
1. Kernbestellwert: Verlangsamtes Mengenwachstum belastet, Preisanstieg kompensiert einen Teil der Auswirkungen
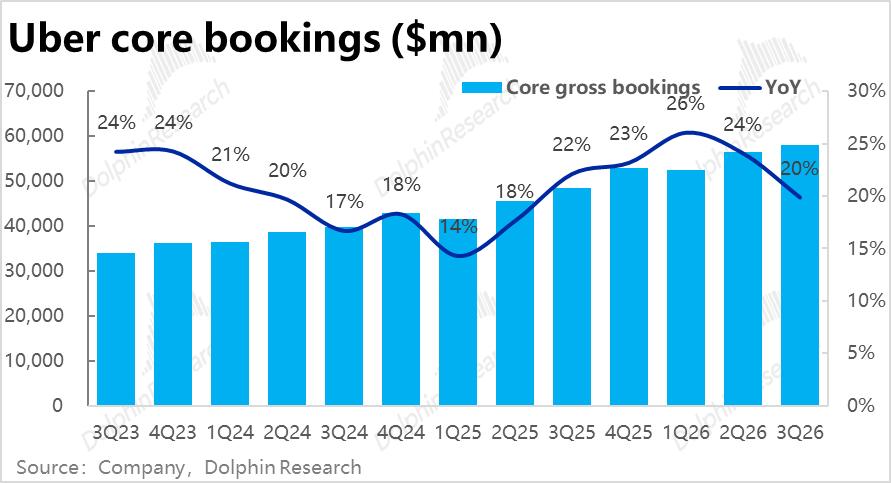
Der Gesamtbestellwert betrug 59,8 Milliarden US-Dollar, wuchs bei festen Wechselkursen um 20 % im Vergleich zum Vorjahr, entsprach im Wesentlichen den Markterwartungen, verlangsamte sich aber um etwa 2 Prozentpunkte im Vergleich zum Vorquartal. Nach Abzug des Frachtgeschäfts lag der Kernbestellwert aus Fahrdienst und Essenslieferung um etwa 0,4 % unter den Erwartungen.
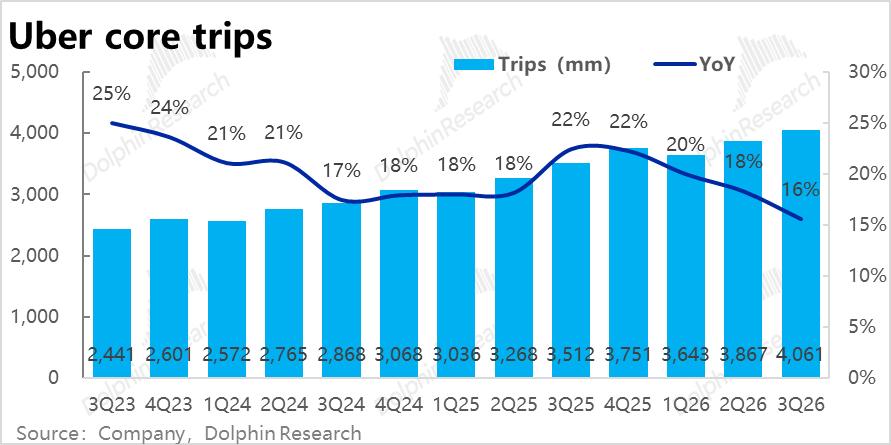
Aufgeteilt nach Menge und Preis ist die Verlangsamung des Kernbestellwerts (Essenslieferung + Fahrdienst) hauptsächlich auf die Belastung durch die Menge zurückzuführen. Die Bestellmenge stieg um 16 % im Vergleich zum Vorjahr, fast 3 Prozentpunkte langsamer als im Vorquartal und verlangsamte sich bereits drei Quartale in Folge. Dementsprechend wuchs die monatlich aktive Nutzerzahl in diesem Quartal um 14 % im Vergleich zum Vorjahr, und die Wachstumsrate sank ebenfalls drei Quartale in Folge; die Verlangsamung der Menge ist darauf zurückzuführen, dass die Zahl der neuen Nutzer abnimmt.
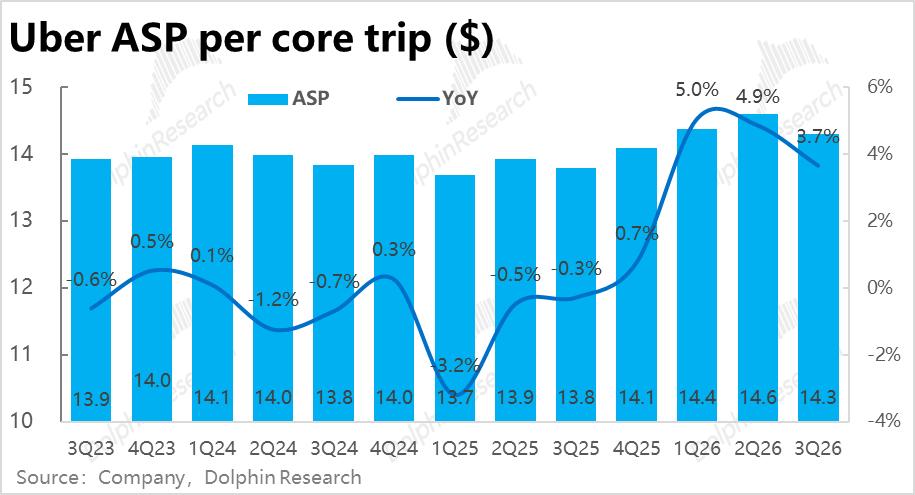
Auf der Preisseite stieg der durchschnittliche Bestellwert pro Bestellung um 3,7 % im Vergleich zum Vorjahr und kompensierte einen Teil der Belastung durch die Menge. Das Unternehmen betonte, dass dies hauptsächlich auf Strukturänderungen zurückzuführen ist: Die Bestellungen verlagern sich auf die USA mit höheren durchschnittlichen Bestellwerten, das Essensliefergeschäft und hochwertige Fahrdienste, während gleichzeitig Bereiche wie Unternehmensreisen (ca. +50 %) und Lebensmitteleinzelhandel (ca. +40 %) schneller wachsen.
Die Erklärung des Unternehmens für die Verlangsamung lautet: Die Hälfte ist auf den Mangel an Fahrdienstfahrern in mehreren ausländischen Märkten (Indien, Brasilien usw.) zurückzuführen, die andere Hälfte darauf, dass die im vergangenen Jahr Mitte des Jahres übernommene türkische Plattform Trendyol Go in die Vorjahresbasis einbezogen wurde, sodass der Wachstumsimpuls für die Bestellungen im Essensliefergeschäft nachließ.
2. Fahrdienst: Bestellwert und Umsatz liegen beide unter den Erwartungen
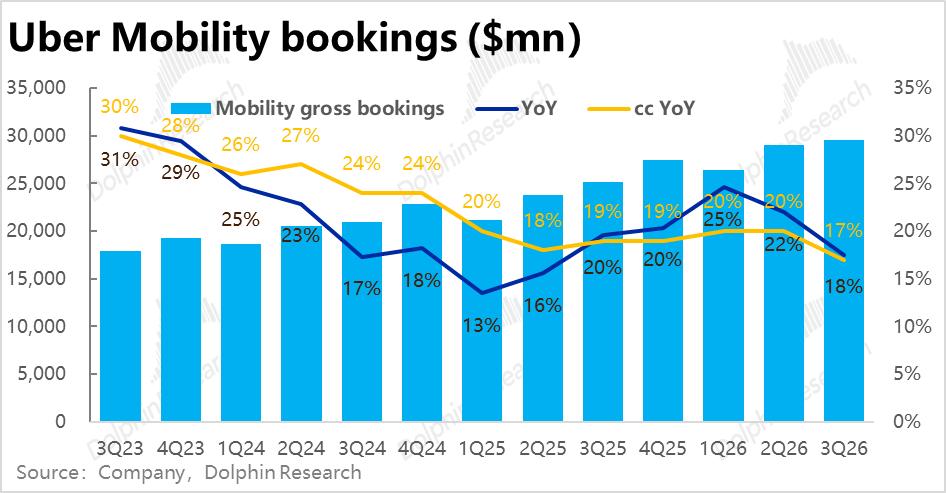
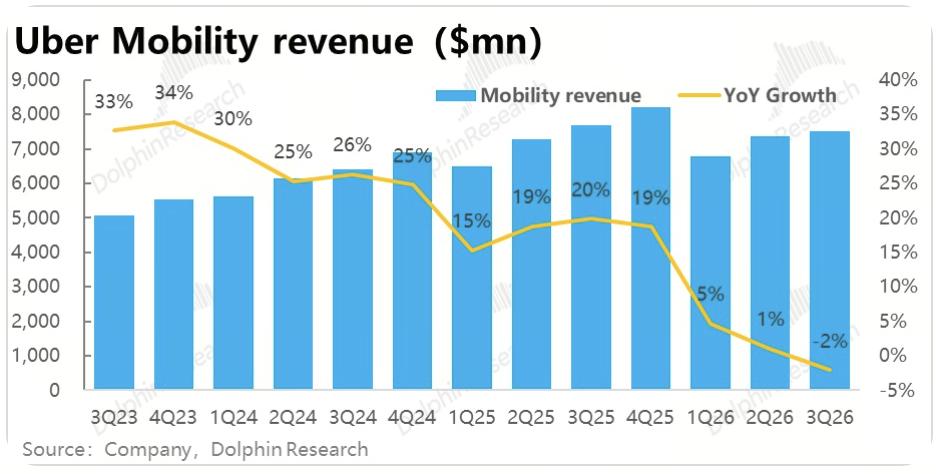
Der Bestellwert des Fahrdienstes betrug 29,5 Milliarden US-Dollar, wuchs bei festen Wechselkursen um 17 % im Vergleich zum Vorjahr, verlangsamte sich um etwa 3 Prozentpunkte im Vergleich zum Vorquartal und lag um etwa 1 % unter den Markterwartungen. Der Sektorumsatz von 7,5 Milliarden US-Dollar lag ebenfalls um 2,3 % unter den Erwartungen.
Der Umsatz sank um etwa 2 % im Vergleich zum Vorjahr, das negative Wachstum ist hauptsächlich auf die Anpassung der Berichtsmethodik im britischen Geschäft zurückzuführen (die Fahrervergütung wird von den Betriebskosten auf die Umsatzminderung umgestellt, was die Monetarisierungsrate in diesem Quartal um etwa 350 Basispunkte belastete). Diese Anpassung war jedoch bereits in den Markterwartungen enthalten. Daher liegt die Unterschreitung der Erwartungen hauptsächlich daran, dass das Bestellwachstum selbst schwach ist.
Laut Erklärung des Managements liegt das Problem des schwachen Fahrdienstes auf der Angebotsseite: Die Ölpreise steigen, der lokale Arbeitsmarkt ist angespannt und Fahrer werden von anderen Plattformen abgeworben; in den USA verlangsamte sich das Wachstum nur geringfügig, und die Vorteile der Versicherungskostenminderung wirken weiterhin.
3. Essenslieferdienst: Guter Bestellwert, aber sinkende Monetarisierungsrate
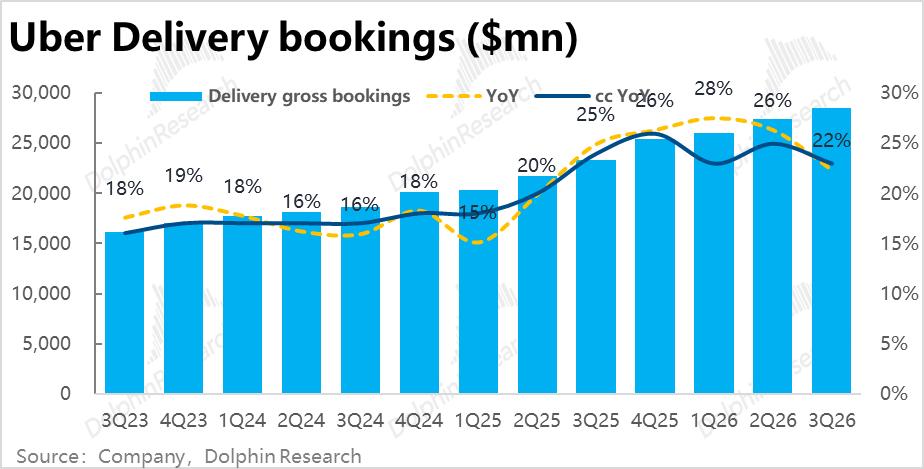
Der Bestellwert des Essenslieferdienstes betrug 28,5 Milliarden US-Dollar, wuchs bei festen Wechselkursen um 23 % im Vergleich zum Vorjahr, verlangsamte sich um etwa 2 Prozentpunkte im Vergleich zum Vorquartal, lag aber leicht über den Erwartungen. Die im vergangenen Jahr übernommene Plattform Trendyol Go wurde in die Vorjahresbasis einbezogen, sodass der Wachstumsimpuls nachließ. In diesem Quartal wurden jedoch auch die neu konsolidierten Unternehmen Getir (Übergabe im dritten Quartal) und Careem (Konsolidierung Ende Juli) hinzugefügt, deren Umfang und Einfluss jedoch begrenzt sind.
Laut Management beschleunigt sich das interne Wachstum des Geschäfts nach Abzug der Auswirkungen von Fusionen und Übernahmen weiterhin.
Auf der Treiberseite wächst zum einen der Lebensmitteleinzelhandel um etwa 40 % im Vergleich zum Vorjahr und behält seit mehreren Quartalen ein hohes Wachstumstempo bei, Costco gehört bereits zu den Händlern mit den höchsten Bestellwerten auf der Plattform; darüber hinaus beschleunigt sich das Kerngeschäft mit Lebensmitteln selbst. Die größte Herausforderung besteht derzeit darin, ob das Angebot an Lieferfahrern mit der Nachfrage Schritt halten kann.
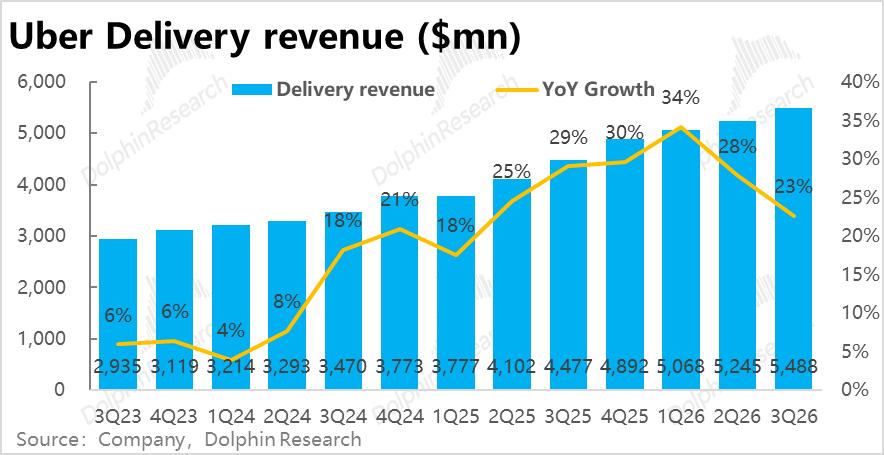
Obwohl der Bestellwert gut ist, lag der Umsatz des Essenslieferdienstes um 0,5 % unter den Erwartungen, was hauptsächlich darauf zurückzuführen ist, dass die Monetarisierungsrate im Vergleich zum Vorjahr unverändert blieb und unter den Erwartungen lag. Nach der Erklärung des Unternehmens liegt der Grund darin, dass die Investitionen in die Verbesserung der Kosteneffizienz erhöht wurden und die gestiegenen Nutzerzuschüsse den Umsatz minderten.
4. Frachtgeschäft: Umsatz liegt weit über den Erwartungen, hat aber begrenzten Einfluss auf die Gesamtsituation
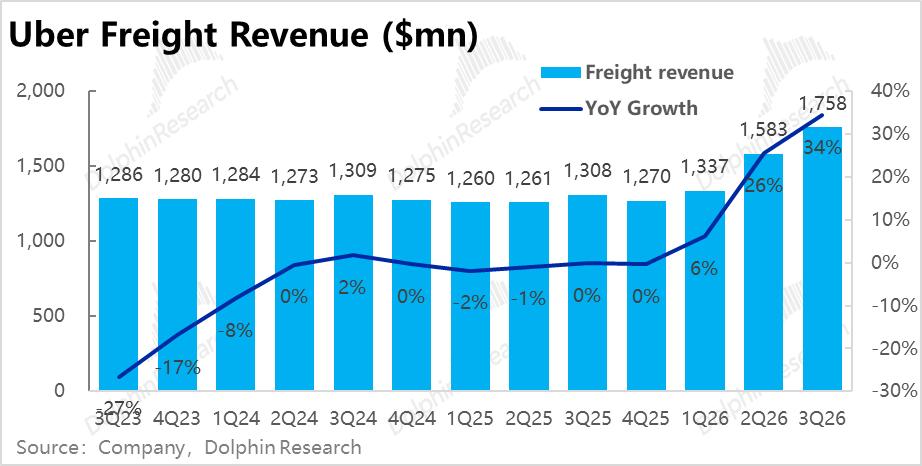
Der Frachtumsatz betrug 1,76 Milliarden US-Dollar, wuchs um 34 % im Vergleich zum Vorjahr, lag um etwa 23 % über den Erwartungen und beschleunigte sich bereits das dritte Quartal in Folge. Das Unternehmen gab an, dass einerseits die Nachfrage großer Unternehmenskunden hoch ist, andererseits das Geschäft in Europa ausgebaut wird und KI zur Effizienzsteigerung und Kostensenkung eingesetzt wird.
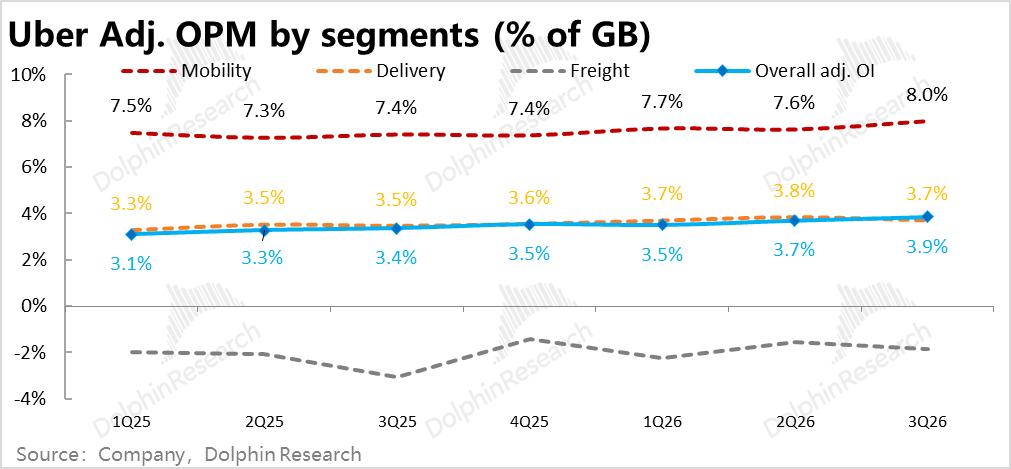
Aber das Frachtgeschäft macht nur etwa 3 % des Gesamtbestellwerts aus, und das Betriebsergebnis weist immer noch einen Verlust von etwa 33 Millionen US-Dollar auf, was im Wesentlichen den Erwartungen entspricht, sodass der Einfluss auf das Gesamtergebnis begrenzt ist.
5. Ergebnis der Segmente: Die Marge des Fahrdienstes erreicht ein neues Allzeithoch, die des Essenslieferdienstes sinkt im Vergleich zum Vorquartal
Im Gegensatz zur Wachstumssituation, bei der der Essenslieferdienst stark und der Fahrdienst schwach ist, ist es auf der Gewinnebene umgekehrt: Der Fahrdienst ist stark und der Essenslieferdienst schwach.
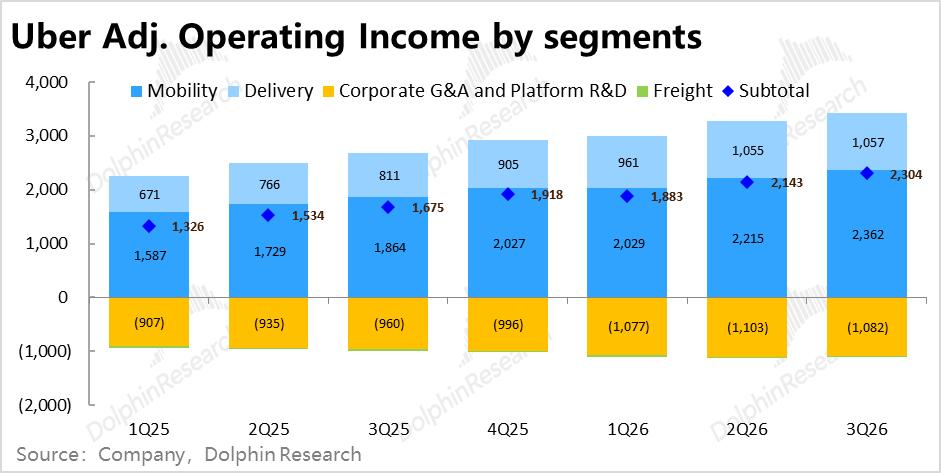
Das Betriebsergebnis des Fahrdienstsegments betrug 2,36 Milliarden US-Dollar, lag um etwa 5 % über den Erwartungen, die Marge (bezogen auf den Bestellwert) betrug 8,0 %, stieg um etwa 0,4 Prozentpunkte im Vergleich zum Vorquartal und erreichte ein neues Allzeithoch. Der Analyst von Dolphin Research vermutet, dass dies hauptsächlich auf die Kostensenkungen durch die Versicherungsreform in den USA zurückzuführen ist, und der steigende Anteil hochprofitabler US-Bestellungen und hochwertiger Bestellungen kompensiert die Auswirkungen des wachsenden Zuschussbedarfs.
Das Betriebsergebnis des Essensliefersegments betrug 1,06 Milliarden US-Dollar, lag um etwa 4 % unter den Erwartungen, die Marge betrug 3,7 % und sank um etwa 0,1 Prozentpunkte im Vergleich zum Vorquartal. Der Analyst von Dolphin Research vermutet, dass dies möglicherweise auf das wachsende Zuschussniveau und die niedrigen Margen der neu konsolidierten Unternehmen Getir und Careem zurückzuführen ist.
6. Kosten, Aufwendungen und Gesamtergebnis: Die Wachstumsrate der Aufwendungen liegt weit unter der des Bestellwerts und stützt die Marge
Der Bruttogewinn betrug 6,4 Milliarden US-Dollar, lag um etwa 2 % unter den Erwartungen. Die Bruttomarge betrug 43,5 % und stieg um etwa 3,7 Prozentpunkte im Vergleich zum Vorjahr, was hauptsächlich auf die Auswirkungen der britischen Berichtsanpassung zurückzuführen ist. Bezogen auf den Bestellwert liegt die Bruttomarge bei etwa 10,7 % und ist praktisch unverändert gegenüber dem Vorjahreszeitraum.
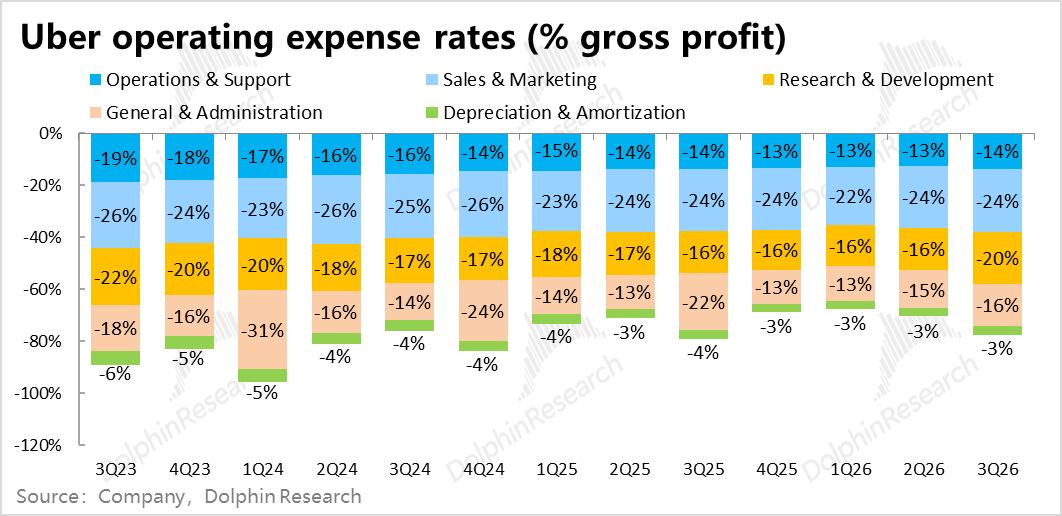
Die Steigerung der Marge stammt hauptsächlich aus der Aufwendungsseite. Da in diesem Quartal einmalige Aufwendungen wirken, betrachten wir die angepassten Betriebsaufwendungen, die in diesem Quartal etwa 3,45 Milliarden US-Dollar betrugen, nur um etwa 11 % im Vergleich zum Vorjahr wuchsen und ihr Anteil am Bestellwert um etwa 0,5 Prozentpunkte im Vergleich zum Vorjahr sank.
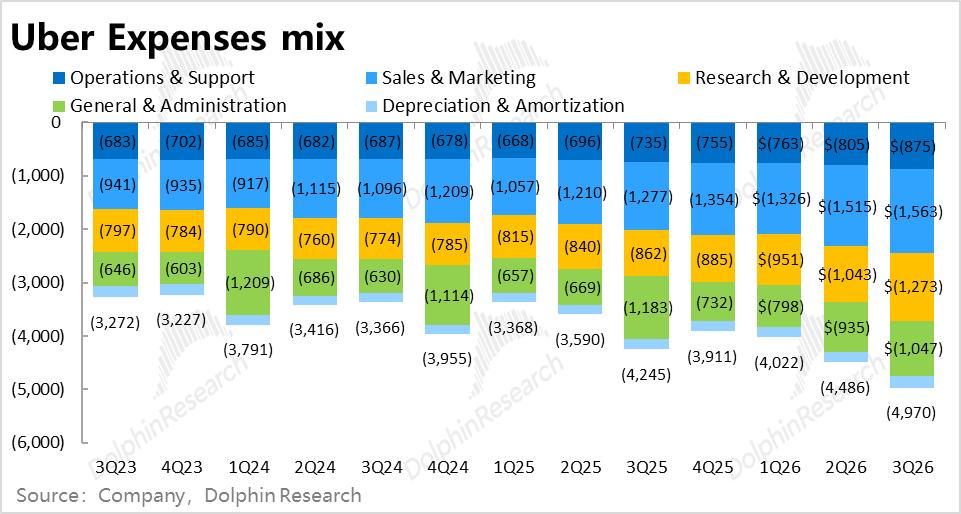
Das GAAP-Betriebsergebnis betrug 1,45 Milliarden US-Dollar und lag auf den ersten Blick um etwa ein Drittel unter den Erwartungen, da einmalige Aufwendungen von etwa 860 Millionen US-Dollar berücksichtigt wurden: 480 Millionen US-Dollar für Rückstellungen für Rechts- und Regulierungskosten, 190 Millionen US-Dollar für Restrukturierungskosten im Zusammenhang mit Personalabbau, 55 Millionen US-Dollar für Kosten im Zusammenhang mit Fusionen und Übernahmen usw. Nach Abzug dieser Teile liegt das