Coherent: Sowohl Umsatz generieren als auch Gewinne erzielen, weiter rasant in Richtung Licht vorpreschen?
Coherent veröffentlichte am frühen Morgen des 5. November nach Pekinger Zeit (nach Börsenschluss der US-Aktienmärkte) die Ergebnisse des ersten Quartals des Geschäftsjahres 2027. Die Gesamteindrücke von uns sind positiv: Das Unternehmen hat seine stabile Geschäftsentwicklung fortgesetzt, die Anhebung der langfristigen Bruttomargenprognose hat das Vertrauen der Kapitalmärkte gestärkt, und der Kurs stieg nach Börsenschluss um 8 %.
Aber der Marktwert des Unternehmens hat innerhalb eines halben Jahres bereits über 50 % von seinem Höchstwert verloren. Kann dieser Finanzbericht in Kombination mit den Fundamentaldaten die Kapitalmärkte überzeugen?
1. Umsatz: Gute Leistung innerhalb der Erwartungen
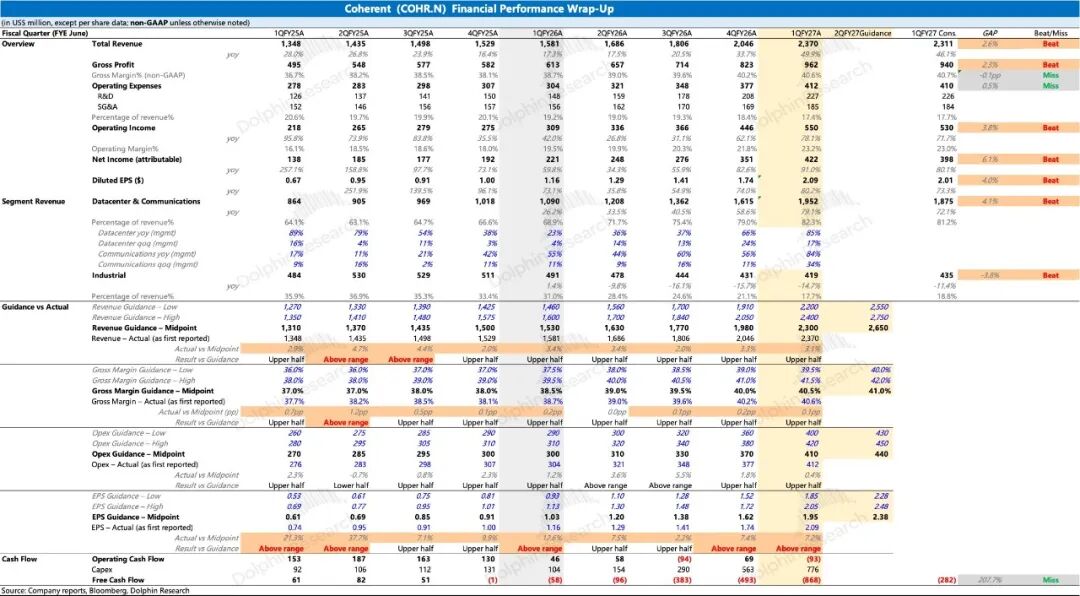
Der Gesamtumsatz betrug 2,37 Milliarden US-Dollar, stieg im Jahresvergleich um fast 50 % und im Quartalsvergleich um etwa 16 %. Wie üblich lag er im oberen Bereich der Unternehmensprognose (3,1 % über dem Mittelwert der Prognose), und die Umsatzstruktur neigt sich immer stärker zu Rechenzentren und Kommunikation.
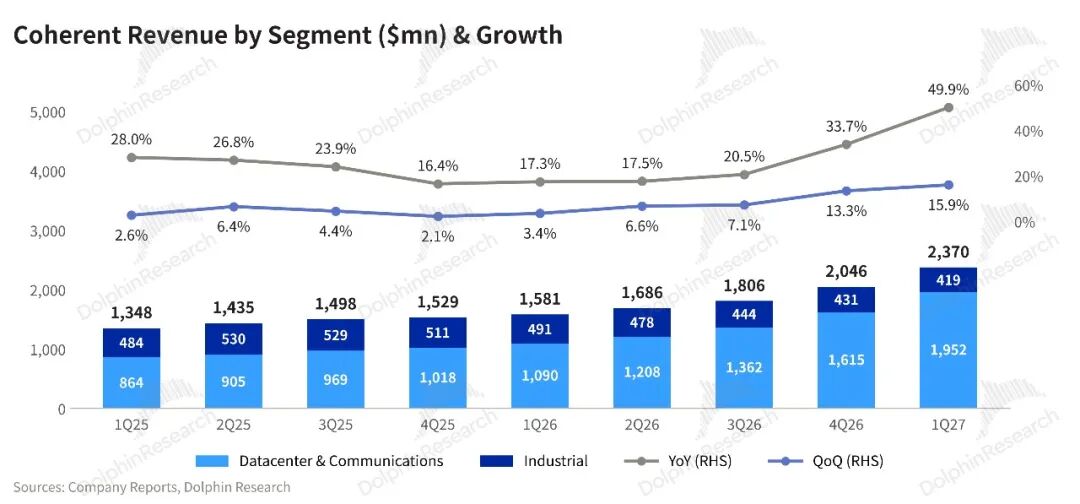
Der Umsatz des Segments Rechenzentren und Kommunikation betrug 1,95 Milliarden US-Dollar, stieg im Jahresvergleich um 79 % und lag 4,1 % über der Konsensuserwartung. Sein Anteil am Gesamtumsatz stieg auf 82 % (im Vorquartal 79 %). Darunter:
- Das Wachstum im Rechenzentrumsbereich wurde erfüllt: Der Umsatz stieg im Jahresvergleich um 85 % und erreichte das von der Geschäftsleitung zuvor angegebene Ziel von über 80 %. Bei den optischen Modulen hat das 1,6T-Produkt bei mehreren Kunden eine große Absatzmenge erreicht, der Umsatz mit optischen Modulen im nächsten Quartal wird von 1,6T- und 800G-Produkten gemeinsam zu einem starken Wachstum getrieben.
- Der Umsatz im Kommunikationsgeschäft stieg im Jahresvergleich um 84 %, was hauptsächlich auf Data Center Interconnection (DCI)/Scale-Across zurückzuführen ist, auch das traditionelle Telekommunikationsgeschäft wächst. Der Umsatz von Scale-Across/DCI (also KI-gesteuert) überstieg in diesem Quartal 200 Millionen US-Dollar, was im Jahresvergleich etwa dem 4-fachen entspricht und eine annualisierte Größe von etwa 1 Milliarde US-Dollar erreicht. Das Unternehmen erwartet, dass der Quartalsumsatz bis Ende des Kalenderjahres 2027 gegenüber dem ersten Quartal noch einmal verdoppelt wird, was ein durchschnittliches Quartalswachstum von etwa 15 % in den folgenden fünf Quartalen impliziert.
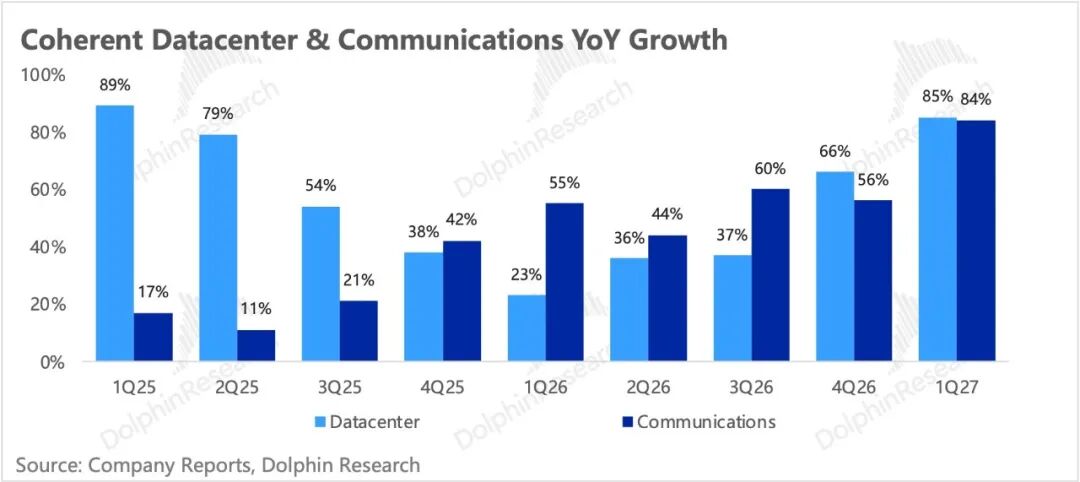
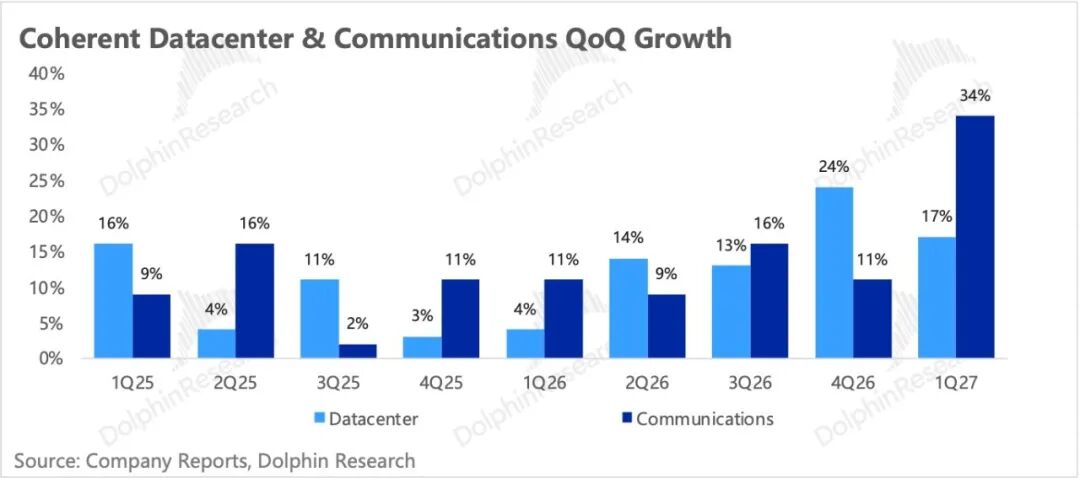
Die Unternehmensprognose zeigt weiterhin eine starke Nachfrage, das Geschäft mit Rechenzentren und Kommunikation wird im zweiten Quartal sowohl im Quartals- als auch im Jahresvergleich weiter stark wachsen.
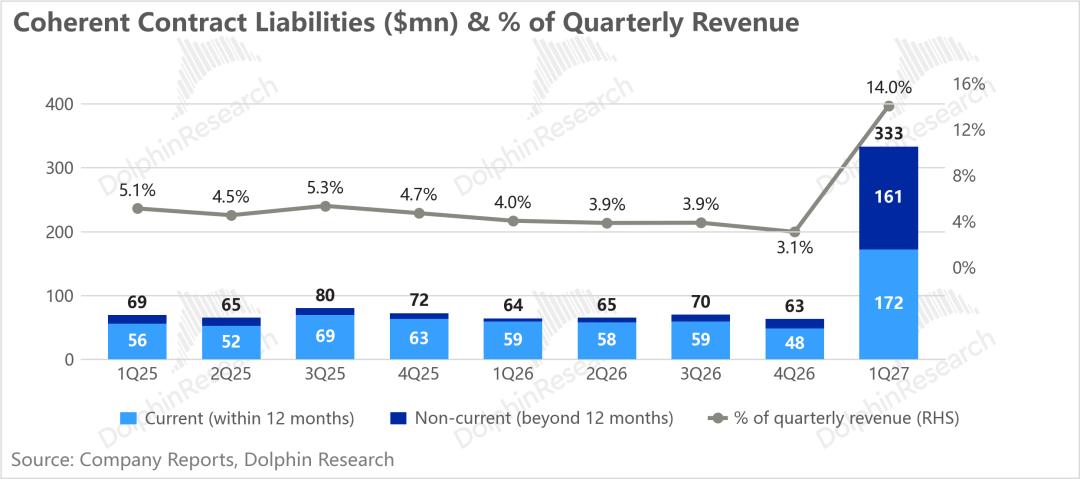
Die Sichtbarkeit der Nachhaltigkeit der Nachfrage ist ebenfalls hoch: Die Auftragsabdeckung für das Kalenderjahr 2027 ist ausreichend, die Aufträge reichen bereits bis ins Kalenderjahr 2028, und langfristige Vereinbarungen werden in der Regel bis um das Jahr 2030 abgeschlossen. Als Beweis dafür sind die vertraglichen Verbindlichkeiten auf das 5,3-fache des Vorquartals gestiegen, wobei der Teil, dessen Umsatz erst nach mehr als einem Jahr erfasst wird, von 15 Millionen auf 161 Millionen US-Dollar gestiegen ist.
Die Sichtbarkeit für einen längeren Zeitraum kommt von der PhotonLink-Plattform: In diesem Quartal hat das Unternehmen eine neue Fünfjahres-Langfristvereinbarung über etwa 20 Milliarden US-Dollar unterzeichnet. Die Gegenpartei ist der zweite Ankerkunde neben Nvidia (ein führendes KI-Unternehmen), der Anfang des Kalenderjahres 2028 zum Umsatz beitragen wird.
2. Bruttomarge: Das solideste Ergebnis
Die Bruttomarge in diesem Quartal erreichte 40,6 %, stieg im Jahresvergleich um 1,8 Prozentpunkte und im Quartalsvergleich um 0,4 Prozentpunkte; das langfristige Ziel wurde von 42 % auf 45 % angehoben (das soll bis Ende 2028 in einem einzelnen Quartal erreicht werden).
Da die Aufträge bereits lange ausgebucht sind, konzentrieren wir uns mehr auf die Qualität der Auftragsabwicklung – die Steigerungsgeschwindigkeit der Bruttomarge während des Umsatzwachstums. Unserer Meinung nach ist die Bruttomarge der Punkt, der uns wirklich zufriedenstellt.
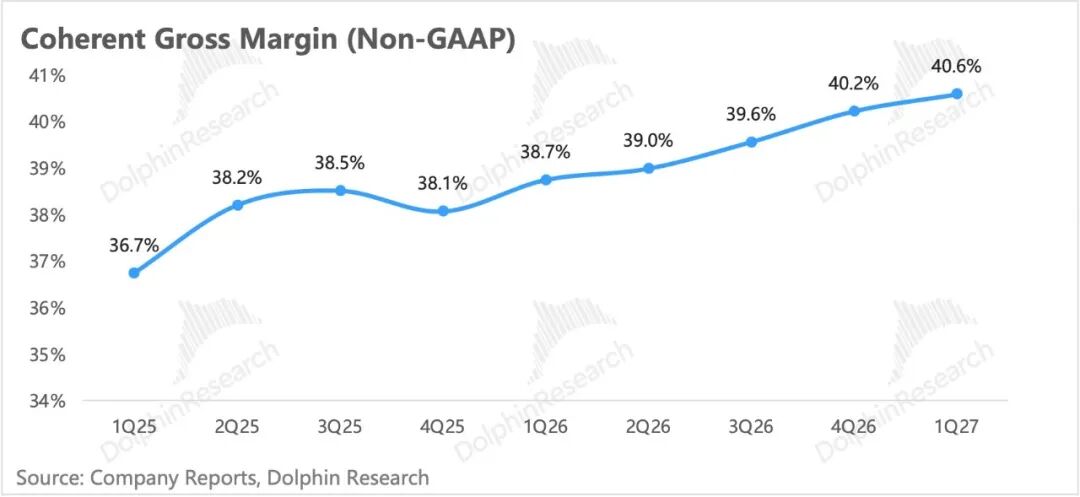
Die quartals- und jahresbezogene Steigerung der Bruttomarge in diesem Quartal stammt hauptsächlich aus Preiserhöhungen, sinkenden Produktionskosten für Produkte und verbesserter Ausbeute in der Fertigung, wobei die Preiserhöhungen sich auf Rechenzentren und Kommunikation konzentrieren.
Wir sind der Meinung, dass dies besonders in der Hochlaufphase von 1,6T entscheidend ist: Der Wechsel zu neuen Produkten hat die Bruttomarge nicht belastet und die früheren Sorgen des Marktes über die Gewinnmarge während der Phase der Produktstrukturoptimierung gemildert.
Gleichzeitig hat das Unternehmen das langfristige Bruttomargenziel von 42 % auf 45 % angehoben (das bis Ende 2028 in einem einzelnen Quartal erreicht werden soll). Der von der Geschäftsleitung angegebene Realisierungspfad sortiert nach Beitragsgröße lautet: Größeneffekte durch die Massenproduktion hochmargiger neuer Produkte und die volle Auslastung von 6-Zoll-Indiumphosphid (InP)-Produktionskapazitäten, Preiserhöhungen und Kostensenkungen.
Dabei hat der Nutzen der 6-Zoll-Kapazitäten noch nicht begonnen, sich auszuzahlen. Das Verhältnis von Eigenproduktion und Fremdbezug von InP-Bauteilen ist fast das gleiche wie vor einem Jahr. Obwohl die eigenen Produktionskapazitäten verdoppelt wurden, wurden sie vollständig vom Wachstum der optischen Module absorbiert.
Mit der weiteren Verdoppelung der Produktionskapazitäten bis Ende des Kalenderjahres 2027 wird sich die Produktion in den nächsten Quartalen schrittweise auf die Eigenproduktion verlagern; die Ausbeute der 6-Zoll-Linie ist bereits höher als die der 3-Zoll-Linie, die Ausbeute pro Epitaxie-Ofen ist 2,5-mal so hoch wie bei der 3-Zoll-Linie, sodass die spätere Eigenproduktion von Lasern Kostenvorteile bringen wird.
3. Aufwendungen und Profitabilität
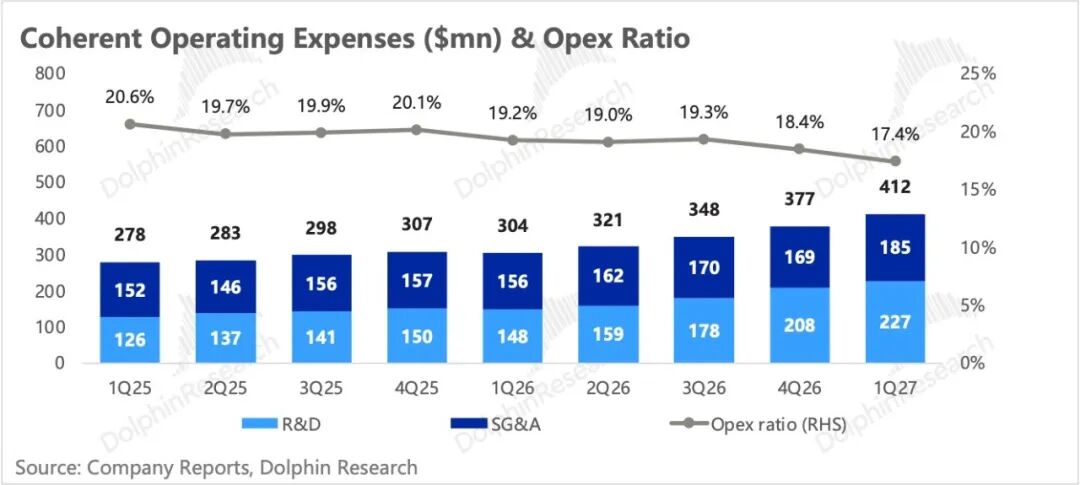
Die Non-GAAP-Betriebsaufwendungen betrugen 412 Millionen US-Dollar, was im Wesentlichen der Konsensuserwartung entspricht. Die Aufwandsquote liegt bei 17,4 %, ist im Jahresvergleich um fast 2 Prozentpunkte gesunken und liegt bereits unter dem langfristigen Ziel von 18 %. Die zusätzlichen F&E-Mittel fließen hauptsächlich in optische Module, PhotonLink (Plattform für den Einzelverkauf von Bauteilen), OCS und Multi-Rail (Multi-Rail-Übertragungsplattform).
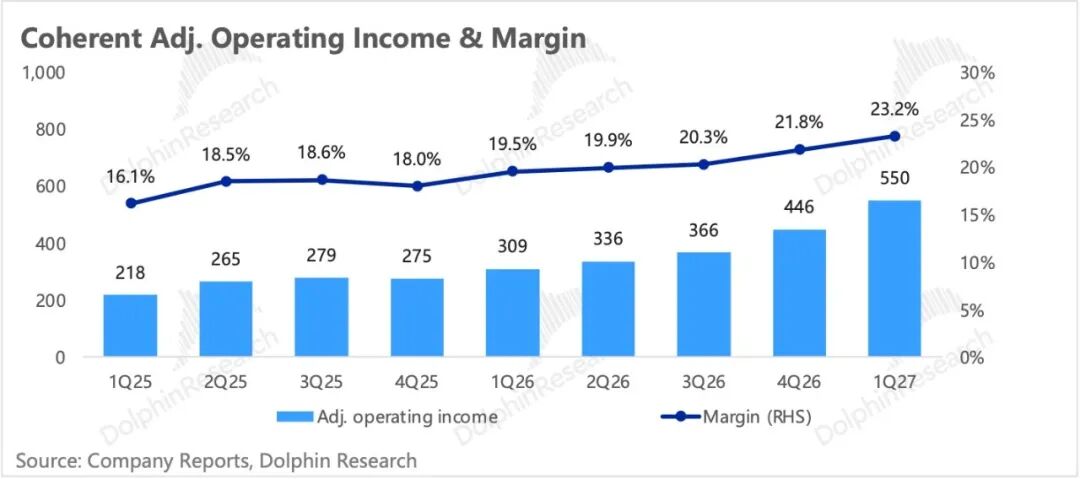
Schließlich wurde eine Betriebsmarge von 23,2 % erzielt, die 0,3 Prozentpunkte leicht über der Konsensuserwartung liegt.
4. Cashflow: Zahlungseingänge finanzieren Lagerbestände, negativer Cashflow ist kein Problem
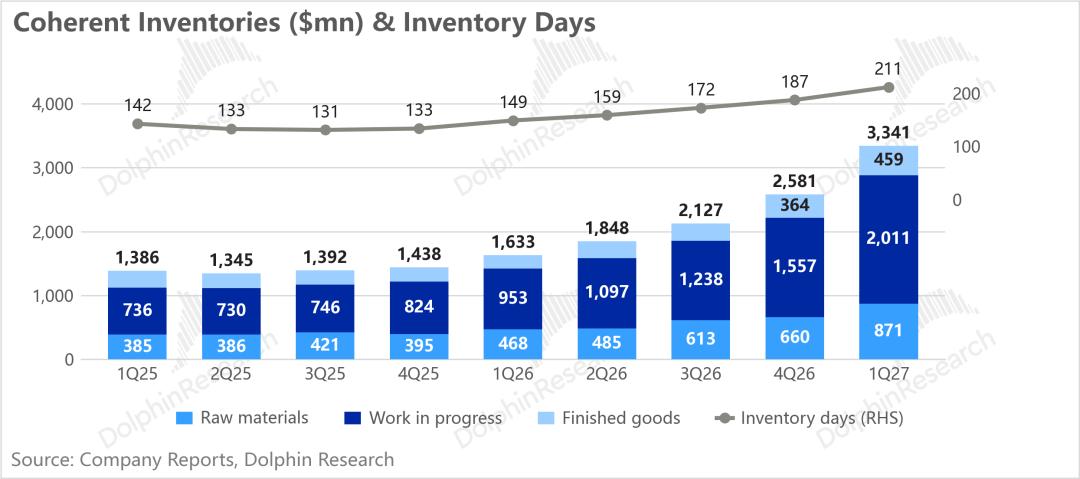
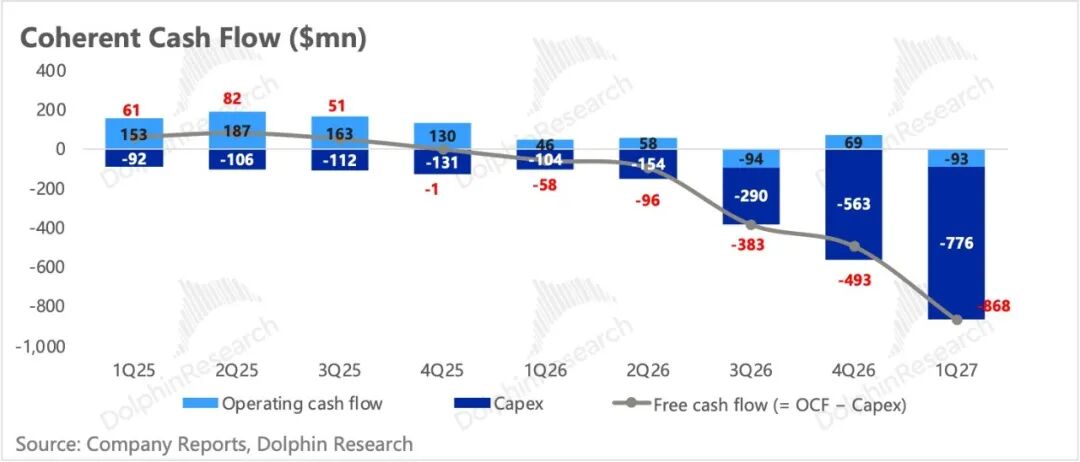
Der operative Cashflow betrug -93 Millionen US-Dollar (im Vorjahreszeitraum +46 Millionen US-Dollar), was hauptsächlich auf die starke Erhöhung der Lagerbestände zur Unterstützung des Umsatzwachstums zurückzuführen ist: Die Lagerbestände stiegen im Quartalsvergleich um 760 Millionen auf 3,34 Milliarden US-Dollar, davon stieg der Halbfabrikatbestand um 450 Millionen US-Dollar, was impliziert, dass das anschließende Wachstum weiter anhalten wird.
Während der Erweiterungsphase der Produktionskapazitäten beliefen sich die Kapitalausgaben auf 776 Millionen US-Dollar, nach 556 Millionen US-Dollar im Vorquartal. Die Geschäftsleitung gab an, dass sie im zweiten Quartal im Quartalsvergleich weiter steigen werden. Das Unternehmen erweitert seine Produktionskapazitäten aktiv, die Kapitalausgaben können kurzfristig kaum sinken.
Schließlich wurde ein freier Cashflow von -868 Millionen US-Dollar erzielt.
5. Hier ist ein Überblick über die Leistung des Unternehmens
Unsere Forschungsmeinung:
1. Die Anhebung der Bruttomargenprognose ist der direkteste positive Effekt in diesem Quartal. Von 40,6 % in diesem Quartal auf über 45 % in einem einzelnen Quartal bis Ende 2028 entspricht das einer Steigerung von etwa 0,5 Prozentpunkten pro Quartal in den kommenden etwa 9 Quartalen, was im Wesentlichen mit dem Rhythmus von 0,4 Prozentpunkten im Quartalsvergleich dieses Quartals übereinstimmt.
Eine solche Prognose zeigt, dass die Geschäftsleitung sehr zuversichtlich in der Betriebsführung während der angespannten Periode für InP ist. Angesichts der Massenproduktion der 6-Zoll-Produktionslinie und der vertikalen Integration ist die Wahrscheinlichkeit der Erreichung der Bruttomarge nicht gering.
2. Der Kernpunkt bleibt der Umkehrpunkt von Angebot und Nachfrage bei InP, worüber der Markt sehr zwiegespalten ist. Einerseits fürchtet man, dass die Knappheit von InP die Auslieferung der Modulhersteller einschränkt und den Umsatz beeinträchtigt; andererseits fürchtet man, dass es nach der Erweiterung der Produktionskapazitäten in der Branche (insbesondere bei chinesischen Laserherstellern) zu einem Überangebot an EML kommt, was einen Preiskrieg auslöst. Die Antwort des Unternehmens lautet:
- Die Eigenproduktion von InP-Lasern stieg im Jahresvergleich um das Doppelte, ein Quartal früher als geplant, und wird bis Ende des Kalenderjahres 2027 noch einmal mehr als verdoppelt. Die benötigten Substrate sind bereits gesichert (es gibt mehr als 5 Lieferanten);
- Die derzeit selbst hergestellten InP-Produkte werden vollständig für die eigene Produktion von optischen Modulen verwendet, reichen aber immer noch nicht für den eigenen Bedarf aus, sodass keine Laser an Dritte verkauft werden;
- Vor dem Kalenderjahr 2028 wird kein Risiko eines Überangebots an EML gesehen;
- Bei den 400mW-Hochleistungs-CW-Lasern für CPO gibt es nur einen einzigen Konkurrenten (Lumentum), keine chinesischen Hersteller.
In einem Umfeld mit knappem Angebot sichert das Unternehmen die Versorgung durch seine Full-Stack-Fähigkeiten von Epitaxie, Chip, Bauteil, Modul bis zum System: In Sherman (Texas) und in Schweden werden die InP-Produktionskapazitäten stetig erweitert, die 6-Zoll-Linie in Zürich wird im ersten Halbjahr des Kalenderjahres 2027 in Betrieb genommen.
Das ist die Grundlage für die Fortsetzung der Wachstumsgeschichte des Unternehmens.
3. Bez