Die führende Präfekturstadt in Nordchina, die sich die Position als nächste Kernenergiestadt sichert
Am 31. Oktober begann der Guss des ersten Betonblocks (FCD) für den Kernreaktorblock des 5. Reaktors des Kernkraftwerks Haiyang von SPIC in Shandong, was den offiziellen Baubeginn des dritten Abschnitts des Kernkraftwerksprojekts Haiyang markiert.
Aktuell erlebt die globale Kernenergieindustrie eine neue Renaissance, und die Kernenergie in China ist in eine Hochphase des groß angelegten Baus eingetreten. Bis 2025 betrieb China 59 Kernreaktoren mit einer installierten Leistung von 62,48 Millionen Kilowatt, was nur hinter den Vereinigten Staaten und Frankreich liegt. Gemäß dem „15. Fünfjahresplan“ für den Aufbau eines neuen Energiesystems wird die installierte Leistung der in Betrieb befindlichen Kernenergie in China bis 2030 etwa 110 Millionen Kilowatt erreichen, was fast einer Verdopplung entspricht.
Was die Verteilung auf die Provinzen betrifft, verteilen sich die chinesischen Kernreaktoren auf 8 Provinzen an der Ostküste: von Liaoning, Shandong, Jiangsu, Zhejiang über Fujian, Guangdong, Guangxi bis Hainan, die die gesamte Küste verbinden.
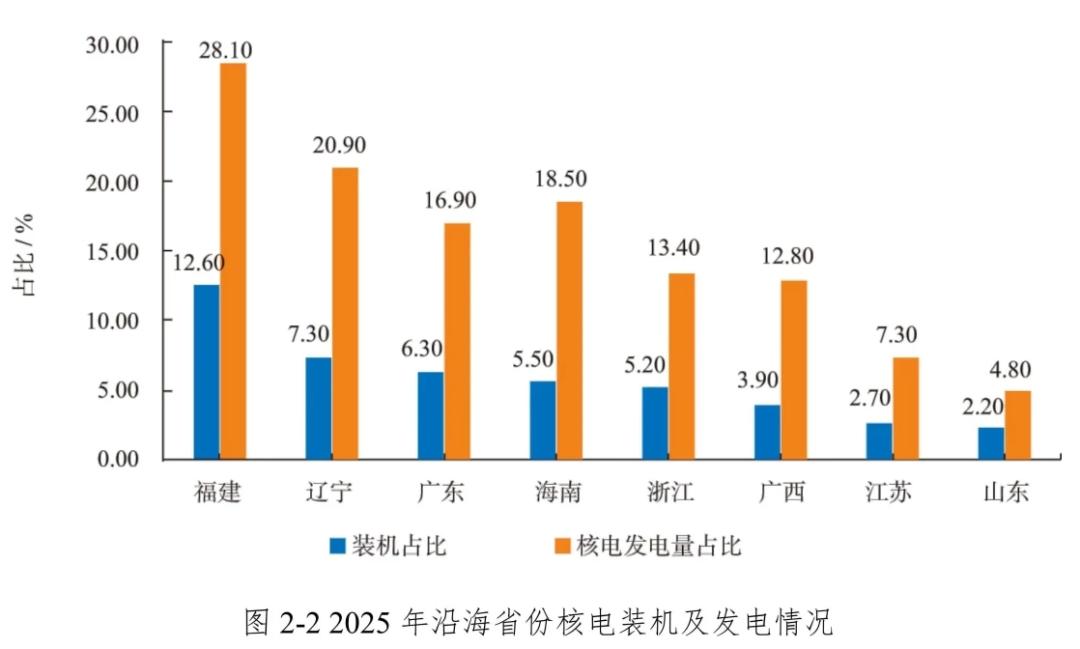
Als große Wirtschafts- und Energieverbrauchsprovinz macht die installierte Kernenergieleistung in Shandong bis 2025 nur etwa 2,2 % aus, der Anteil der erzeugten Strommenge liegt bei etwa 4,8 %, was unter den 8 Provinzen den letzten Platz belegt und weit unter dem Niveau von Provinzen wie Guangdong, Zhejiang und Jiangsu liegt.
Derzeit holt Shandong auf, und Yantai ist das absolute Kernstück.
Bislang gibt es in Yantai nur die zwei in Betrieb befindlichen Reaktoren 1 und 2 des Kernkraftwerks Haiyang, die in der nationalen Kernenergielandschaft nicht auffallen; wenn man aber alle in Betrieb befindlichen, im Bau befindlichen und genehmigten, aber noch nicht begonnenen Reaktoren zusammenzählt, verfügt Yantai über insgesamt 10 Reaktoren mit einer Gesamtinstallierten Leistung von 13,098 Millionen Kilowatt und gehört zur ersten nationalen Spitzengruppe.
Gemäß dem Plan wird Yantai während des „15. Fünfjahresplans“ auf die vier „Millionen-Kilowatt-Basen“ für Kernenergie, Windenergie, Photovoltaik und LNG zurückgreifen, um ein modernes neues Energiesystem aufzubauen. „Kernenergie“ steht an erster Stelle der vier Basen, was ihre zentrale Rolle verdeutlicht.
Eine wichtige Kernenergiestadt entsteht mit beschleunigter Geschwindigkeit.
01
Die große Herausforderung der Kohlenstoffreduzierung
Große Wirtschaftsprovinzen stehen gemeinsam vor der großen Herausforderung der Kohlenstoffreduzierung.
Der „15. Fünfjahresplan“ für den Aufbau eines neuen Energiesystems sieht vor, dass bis 2030 ein sauberes, kohlenstoffarmes, sicheres und effizientes neues Energiesystem vorläufig aufgebaut wird, der Anteil des Verbrauchs nichtfossiler Energien 25 % erreichen muss und die Kohlendioxidemissionen ihren Höhepunkt erreichen. Für große Wirtschaftsprovinzen mit einer umfangreichen industriellen Basis ist der Druck offensichtlich nicht gering.
Guangdong, Jiangsu und Shandong belegen die ersten drei Plätze im BIP und bilden auch die erste Spitzengruppe des nationalen Stromverbrauchs. Im Jahr 2025 erreichten der Stromverbrauch von Guangdong, Shandong und Jiangsu 959 Milliarden Kilowattstunden, 867,1 Milliarden Kilowattstunden bzw. 889,5 Milliarden Kilowattstunden, wobei der Anteil des Verbrauchs nichtfossiler Energien 30,4 %, 15,3 % bzw. 20,5 % betrug.
Verglichen mit der Standardlinie von 25 % hat Guangdong das Ziel bereits vorzeitig erreicht, Jiangsu fehlen noch 4,5 Prozentpunkte, und Shandong muss den Anteil innerhalb von 5 Jahren um fast 10 Prozentpunkte erhöhen.
Shandong hat im Entwurf des „15. Fünfjahresplans“ ein klares Ziel festgelegt: Bis 2030 soll die installierte Stromerzeugungsleistung aus nichtfossilen Energien in der gesamten Provinz etwa 200 Millionen Kilowatt erreichen, und es wird angestrebt, dass der jährlich neu hinzugewonnene saubere Energieverbrauch den neu hinzugewonnenen Stromverbrauch der gesamten Gesellschaft deckt.
Betrachtet man die Stromerzeugungsstruktur von Shandong genauer, erreichte die Stromerzeugung aus nichtfossilen Energien im Jahr 2025 224,54 Milliarden Kilowattstunden, was 32,3 % der gesamten Stromerzeugung ausmacht.
Davon betrugen die Stromerzeugung aus Windenergie, Solarenergie, Kernenergie und Biomasse 59,34, 106,55, 33,73 bzw. 19,49 Milliarden Kilowattstunden, was einem Anstieg von 2,3 %, 29,7 %, 59,3 % bzw. 2,1 % entspricht, mit einem Anteil von 26,4 %, 47,5 %, 15,0 % bzw. 8,7 %.
Das heißt, die Stromerzeugung aus Solar- und Windenergie übernimmt die Hauptlast, aber die Kernenergie verzeichnet das stärkste Wachstum. Dies hängt eng damit zusammen, dass der nationale Kernenergiebau in eine explosionsartige Phase eingetreten ist.
Im August dieses Jahres zeigte der von der Nationalen Energiebehörde veröffentlichte „Entwicklungsbericht zur chinesischen Kernenergie 2026“ (im Folgenden „Bericht“ genannt), dass die Anzahl der in China genehmigten und im Bau befindlichen Reaktoren von 20 auf 53 gestiegen ist, von 2021 bis Ende 2025, und die entsprechende installierte Leistung von 22,69 Millionen Kilowatt auf 62,93 Millionen Kilowatt gewachsen ist.
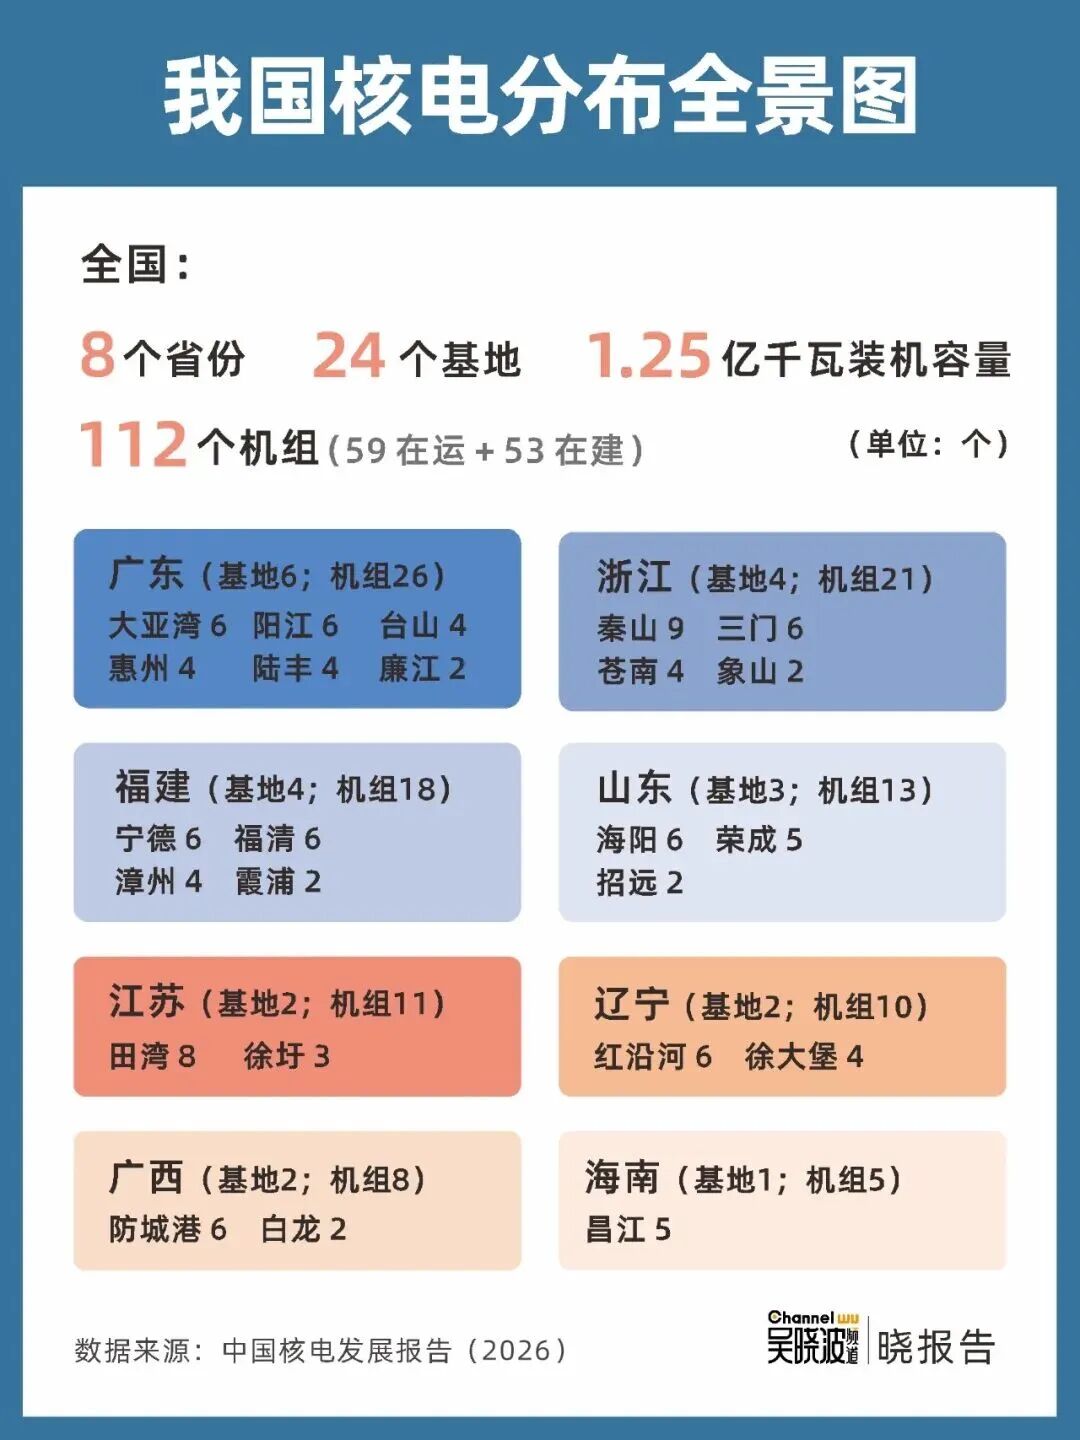
Bis Ende 2025 gibt es landesweit insgesamt 24 Kernenergiebasen mit 112 in Betrieb befindlichen und genehmigten, im Bau befindlichen Kernreaktoren, deren installierte Leistung 125 Millionen Kilowatt erreicht, was weltweit die größte Gesamtgröße darstellt.
Bildquelle: Entwicklungsbericht zur chinesischen Kernenergie 2026
Diese Kernenergiebasen verteilen sich hauptsächlich auf 8 Küstenprovinzen wie Liaoning, Shandong, Jiangsu, Zhejiang, Fujian, Guangdong, Guangxi und Hainan. Unter ihnen stehen Guangdong, Zhejiang und Fujian bei der Anzahl und installierten Leistung der Kernreaktoren an der Spitze, mit 26, 21 bzw. 18 Reaktoren und einer installierten Leistung von 30,782 Millionen Kilowatt, 21,32 Millionen Kilowatt bzw. 20,636 Millionen Kilowatt.
Zum Beispiel beträgt der Anteil der Kernenergie an der gesamten installierten Stromerzeugungsleistung in Fujian 12,6 % und der Anteil der erzeugten Strommenge 28,1 %, was jeweils den ersten Platz belegt. Der Anteil der Kernenergie an der Stromerzeugung in Liaoning, Hainan und Guangdong liegt jeweils über 16,9 %. Im Vergleich dazu beträgt der Anteil in Shandong nur etwa 4,8 %, was einen deutlichen Unterschied zeigt.
Aber in den letzten zwei Jahren holt Shandong mit sichtbarer Geschwindigkeit auf. Mit dem Eintritt in die Phase des „15. Fünfjahresplans“ schlägt Shandong vor, gleichzeitig Wind-, Solar- und Kernenergie sowie andere Energieformen zu entwickeln, um eine saubere Energiebasis mit einer einzigartigen Vorteilen und einer Größenordnung von über 100 Milliarden Kilowattstunden aufzubauen. Die Millionen-Kilowatt-Kernenergiebasis auf der Halbinsel Jiaodong steht dabei an erster Stelle.
Gemäß früheren Plänen wird die in Betrieb befindliche installierte Kernenergieleistung in Shandong bis 2030 über 13 Millionen Kilowatt erreichen, und der Umfang der Kernenergieindustrie wird 500 Milliarden Yuan überschreiten.
02
Die Kernenergiestadt
Die Geschichte der Kernenergie in Shandong begann nicht spät.
1983 gründete die Provinz Shandong die Führungsgruppe für Kernenergieprojekte, die von den Hauptverantwortlichen der Provinzregierung persönlich geleitet wurde. Während der allgemeinen Untersuchung von Kernkraftwerksstandorten in der ganzen Provinz zeichnete sich der Standort des Kernkraftwerks Haiyang durch „keine Erdbebenzonen und Bruchzonen, geringe Bevölkerungsdichte im Umkreis von 80 Kilometern und gute meteorologische Bedingungen“ aus, wurde aus über 3000 Kilometern Küstenlinie ausgewählt und von Experten als „erster bevorzugter“ Standort bewertet.
Aber zu dieser Zeit konzentrierte sich der Kernenergieboom auf Guangdong, Jiangsu und Zhejiang, wo der Strombedarf dringender war, sodass die Pläne von Shandong letztendlich nicht realisiert werden konnten. Erst 2006, als das Kernkraftwerk Haiyang in Shandong und das Kernkraftwerk Sanmen in Zhejiang zu markanten Projekten für die Einführung, Verdauung und Absorption der chinesischen Kernenergie-AP1000-Technologie der dritten Generation ausgewählt wurden, erlebte die Geschichte einen echten Wendepunkt.
Im Oktober 2018 ging der erste Reaktor des Kernkraftwerks Haiyang in Betrieb und wurde kommerziell genutzt, womit Shandong erstmals in die chinesische Kernenergielandschaft aufgenommen wurde. Ein noch markanteres Ereignis ereignete sich im Mai 2022, als der Kernenergiehauptsitz des zentralen Staatsunternehmens SPIC – die SPIC Nuclear Power Co., Ltd. – von Peking nach Yantai verlegt wurde, was in der Branche große Aufmerksamkeit erregte.
Das ist genau die Grundlage, auf der Shandong in das Zentrum der chinesischen Kernenergielandschaft aufsteigen kann.
Laut dem Bericht verfügt Shandong derzeit über 3 Kernenergiebasen in Haiyang, Rongcheng und Zhaoyuan mit insgesamt 13 Reaktoren, was unter den 8 Küstenprovinzen mit Kernenergie nur hinter Guangdong (26), Zhejiang (21) und Fujian (18) liegt und höher ist als in Jiangsu (11), Liaoning (10), Guangxi (8) und Hainan (5).
Der Aufstieg des Status von Shandong in der Kernenergie hängt mit Yantai als „zentralem Motor“ zusammen. In den letzten zwei Jahren schreitet Yantai auf mehreren Wegen voran, um die „Kernenergiestadt“ zügig aufzubauen –
Im Januar 2019 gingen die Reaktoren 1 und 2 des ersten Abschnitts des Kernkraftwerksprojekts Haiyang der SPIC in Betrieb, und die Reaktoren 3 und 4 des zweiten Abschnitts werden voraussichtlich 2027 vollständig in Betrieb genommen;
Im September 2026 begann der Hauptbau des Reaktors 2 des Kernkraftwerksprojekts Zhaoyuan von CGN offiziell, was den Eintritt des ersten Abschnitts in die vollständige Bauphase markiert;
Im Juli 2026 wurde der erste Abschnitt des Kernkraftwerksprojekts Laiyang der SPIC genehmigt, Anfang September begann die Baustellenvorbereitung des Projekts vollständig; im selben Monat wurde die SPIC Nuclear Power (Laiyang) Nuclear Energy Co., Ltd. in Laiyang mit einem eingetragenen Kapital von 10 Milliarden Yuan registriert.
Gleichzeitig laufen die Bauarbeiten für die Nebenanlagen des Kernkraftwerks Haiyang Xin'an von CNNC bereits, obwohl das Projekt noch nicht genehmigt wurde.
Statistiken zufolge übersteigt die gesamte installierte Leistung der vier Kernkraftwerksprojekte – des Kernkraftwerksprojekts Haiyang der SPIC, des Kernkraftwerksprojekts Haiyang von CNNC, des Kernkraftwerksprojekts Laiyang der SPIC und des Kernkraftwerksprojekts Zhaoyuan von CGN – 30 Millionen Kilowatt, was die größte Größe unter allen Präfekturstädten in ganz China darstellt.
Noch wichtiger ist, dass Yantai der erste Ort in China ist, an dem Kernenergie zum Heizen genutzt wird. Mit dem Kernenergie-Heizprojekt „Nuanhe Yihao“ in Haiyang als zentralem Stützpunkt wurde 2021 die kohlenstofffreie Heizung im gesamten Gebiet von Haiyang realisiert, und allmählich entstand ein neues Modell für die saubere Wärmeversorgung über Städte hinweg in der Region Jiaodong.
Das heißt, die Kernenergie in Yantai kann nicht nur ins Stromnetz eingespeist werden, sondern dient sogar als Lieferant von kohlenstofffreier Wärme, die die Region Jiaodong und sogar größere Gebiete versorgt, was dem integrierten Entwicklungsmodell von Kernenergie und Industrie mehr Spielraum für Vorstellungen bietet.
Shandong betrachtet Yantai nun auch neu.
Im Entwurf des „15. Fünfjahresplans“ von Shandong heißt es, dass die integrierte Entwicklung der Metropolregionen Jinan und Qingdao durch die Integration von Energie und Industrie gefördert werden soll, während Yantai die wichtige Aufgabe erhält, „ein nordchinesisches Zentrum für saubere Energie zu schaffen“.
Das bedeutet auch, dass der Status der Stadt Yantai aufsteigt.
03
Weitere Durchbrüche
In den ersten drei Quartalen dieses Jahres betrugen das BIP von Qingdao, Jinan und Yantai 1416,83 Milliarden Yuan, 1110,05 Milliarden Yuan bzw. 883,218 Milliarden Yuan, was einem Anstieg von 5,5 %, 5,5 % bzw. 5,7 % gegenüber dem Vorjahr entspricht. Dabei liegt die Wachstumsrate von Yantai an der Spitze der drei „Kernstädte“ und gehört auch zur ersten Spitzengruppe der 30 Städte mit dem höchsten BIP.
Aber es ist nicht zu übersehen, dass der BIP-Abstand zwischen Yantai, Qingdao und Jinan tendenziell zunimmt. Insbesondere in den letzten zwei Jahren ist die Anlageinvestition in Yantai in eine negative Wachstumsphase eingetreten, und der Rückgang hat sich seit Beginn dieses Jahres Quartal für Quartal vergrößert. Daten zeigen, dass die Anlageinvestition in Yantai 2025 um 18,8 % gegenüber dem Vorjahr zurückging; im ersten Quartal, im ersten Halbjahr und in den ersten drei Quartalen dieses Jahres betrugen die Wachstumsraten der Anlageinvestition in Yantai -0,8 %, -11,6 % bzw. -20,3 %.
Das spiegelt auch indirekt wider, dass Yantai bei der Optimierung der Investitionsstruktur und sogar der Umgestaltung der Industriestruktur noch Raum für weitere Verbesserungen hat.
