Chinesische Android-Geräte brauchen einen neuen Maßstab
In den nächsten zwei Jahren wird nur derjenige, der Premium-Flaggschiffe mit einem Aufschlag verkaufen und gleichzeitig Gewinne und Cashflow sichern kann, berechtigt sein, am nächsten Wettbewerbszyklus teilzunehmen.
Die inländischen Android-Marken erleben ihre kälteste Stunde.
Laut Daten der drei Forschungsinstitute Omdia, Counterpoint und IDC ging die weltweite Auslieferung von Smartphones im dritten Quartal 2026 im Vergleich zum Vorjahreszeitraum um 20 % bis 22 % zurück, was der größte Quartalsrückgang seit Beginn der Aufzeichnungen ist.
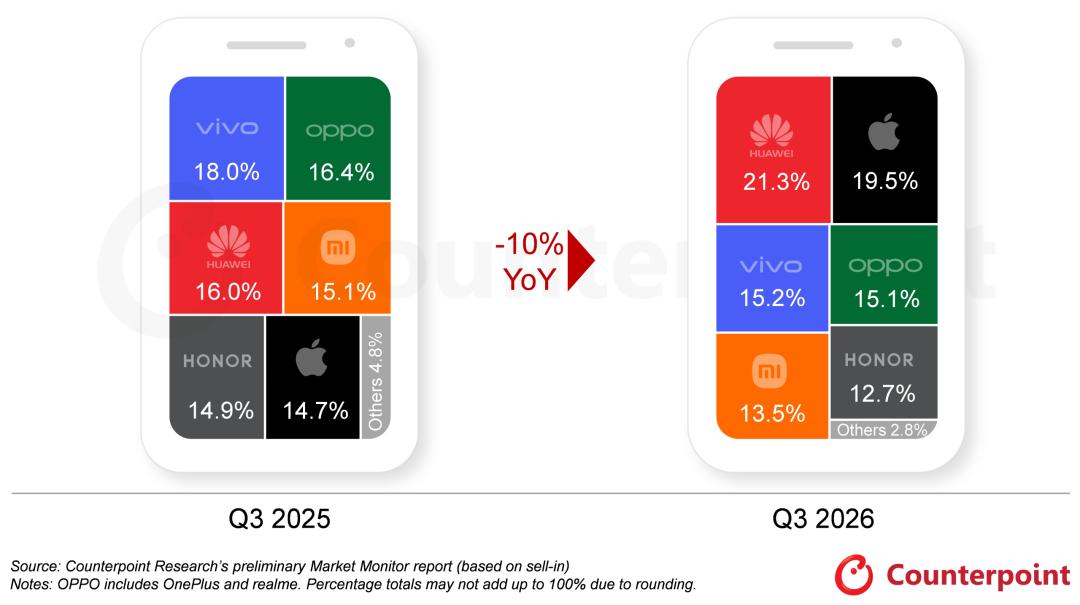
Der Rückgang auf dem chinesischen Markt hat sich ebenfalls deutlich beschleunigt. Laut IDC betrug die Auslieferung von Smartphones in China in diesem Quartal etwa 58,06 Millionen Einheiten, was einem Rückgang von 15,2 % gegenüber dem Vorjahr entspricht; Omdia verzeichnete etwa 59,3 Millionen Einheiten, ein Rückgang von 12 % gegenüber dem Vorjahr und damit der niedrigste Wert für diesen Zeitraum seit 2013; nach Zählung von Counterpoint lag der Rückgang bei 10 % gegenüber dem Vorjahr, der niedrigste Wert seit 2012. Die Zahlen der drei Institute weichen leicht voneinander ab, aber alle sind sich einig, dass dies die kälteste Saison seit mehr als zehn Jahren ist.
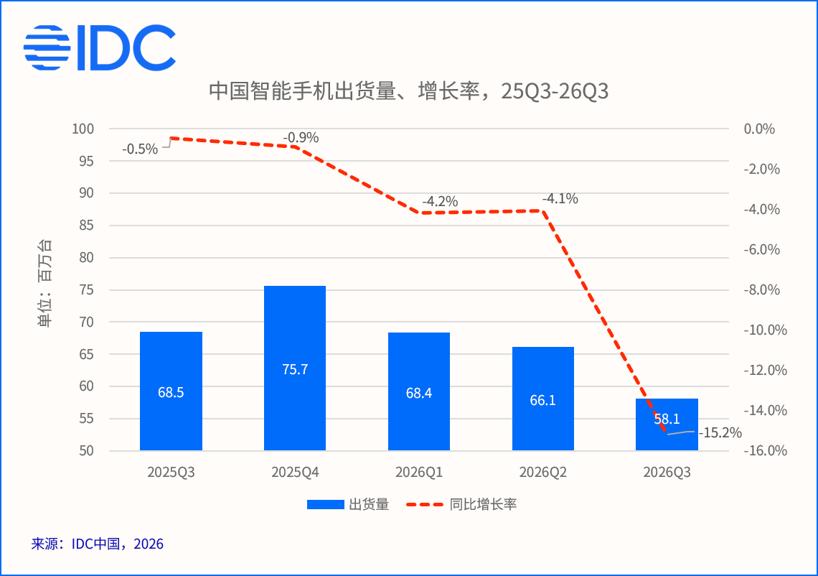
Die Marktanteile der Hersteller haben sich ebenfalls verändert. Apples weltweiter Marktanteil lag im dritten Quartal bei 22 % – zum ersten Mal in der Geschichte hat er im dritten Quartal die 20 %-Marke überschritten. In China ging die Auslieferung im Vergleich zum Vorjahr leicht um 4,3 % zurück, während der Marktanteil auf 17,8 % stieg. Huawei, als einziger führender Hersteller mit zweistelligem Wachstum, verzeichnete in China einen Anstieg der Auslieferungen um 17,3 % gegenüber dem Vorjahr, wobei sein Marktanteil 21,1 % erreichte. Bei den inländischen Android-Marken OPPO, vivo, Xiaomi und Honor liegt der Rückgang allgemein bei etwa 20 %.
Die gute Nachricht ist, dass der durchschnittliche Verkaufspreis (ASP) und der Marktanteil im Premium-Segment beide gestiegen sind. Laut IDC-Daten stieg der Marktanteil im Preissegment über 600 US-Dollar im dritten Quartal gegenüber dem Vorjahr um 7,1 Prozentpunkte, der Marktanteil im Preissegment zwischen 400 und 600 US-Dollar stieg um 4,6 Prozentpunkte. Dabei belegte vivo nicht nur den ersten Platz im inländischen Preissegment zwischen 400 und 600 US-Dollar, sondern auch den ersten Platz unter den Android-Marken im Premium-Markt über 600 US-Dollar. Unter dem Muster von sinkender Menge und steigendem Preis lässt sich anhand der reinen Rangfolge der Auslieferungsmengen die tatsächliche Betriebsleistung eines Herstellers kaum noch realistisch beurteilen.
Einige Beobachter sind der Ansicht, dass obwohl die inländischen Android-Marken allgemein rückläufig sind, die Rückgangssituation bei jedem sehr unterschiedlich ist: Einige erleben eine passive Schrumpfung aufgrund schwacher Nachfrage, andere schneiden unrentable Produktlinien aktiv ab, und wieder andere sind am stärksten von steigenden Kosten betroffen, da der Anteil von Niedrigpreisgeräten zu hoch ist. Verschiedene komplexe Situationen vermischen sich in derselben Auslieferungszahl, sodass die Rangfolge natürlich immer ungenauer wird.
„Der Smartphone-Markt steht zunehmend vor einem Kompromiss zwischen „Menge“ und „Preis““, erklärte Shilpi Jain, Senior Analystin bei Counterpoint Research. Für OEM-Hersteller bestehe die größere Herausforderung in Zukunft nicht nur darin, die Auslieferungsmengen zu halten, sondern auch darin, die Erschwinglichkeit der Produktpreise zu wahren und gleichzeitig die Gewinne zu sichern.
Das bedeutet, dass die inländischen Android-Marken derzeit nicht beantworten müssen, wer in diesem Quartal 500.000 Geräte mehr verkauft hat, sondern wer für den nächsten Austauschzyklus von Smartphones Reserven hält. Da die Gewinne von Niedrigpreisgeräten ständig durch Speicherkosten aufgezehrt werden, ist das Premium-Segment zum größten Trumpf geworden: Es bietet Markenaufschlag und Bruttomargenpuffer und ist gleichzeitig die Synthese von Bildgebungs-, Falt-, KI- und Systemfähigkeiten.
1
In der Preiserhöhungswelle: Wer hält sich durch, wer schrumpft aktiv
Der Ursprung dieser Preiserhöhung liegt nicht im Inneren der Handybranche. Die KI-Infrastruktur zieht kontinuierlich die Nachfrage nach Hochleistungsspeichern an, und vorgelagerte Hersteller wie Samsung, SK Hynix und Micron sind eher bereit, ihre Produktionskapazitäten an CSP mit größerem Verhandlungsspielraum zu verteilen, sodass das Angebot an Speicherchips für Handys und PCs entsprechend eingeschränkt wird. Aufgrund von Angebotsknappheit bleiben die Preise für verbraucherorientierte Speicherchips auf hohem Niveau.
Laut einem erfahrenen Branchenkenner der Speicherbranche, der von der „21. Jahrhundert Wirtschaftsberichterstattung“ interviewt wurde, ist das Angebotspreis von Speicherherstellern für spezifizierte Speicherchips an erstklassige Handymarken auf bis zu etwa das Vierfache des ursprünglichen Preises gestiegen. Angesichts hoher Preise sind Handyhersteller nicht bereit, große Mengen an Lagerbeständen anzulegen, sondern kaufen eher nach der Endnachfrage ein, um „durchzuhalten, solange es geht“. Die Zeit für groß angelegte konzentrierte Bevorratung ist vorbei, das Risiko ist zu hoch und der beteiligte Betrag ist zu groß.
Neben Speichern steigen auch die Preise für SoCs. Cristiano Amon, Präsident und CEO von Qualcomm, gab in einer Ergebnisbesprechung offen zu, dass das Unternehmen Preiserhöhungen im zweistelligen Bereich umsetzt, die verschiedene Endmärkte abdecken. Speicher und SoC sind die beiden Kernkomponenten, bei denen die Kostensteigerung für Handys derzeit am deutlichsten ist. Ein Brancheninsider hat aufgeschlüsselt: Bei der Konfiguration „Qualcomm 8-Serie Flaggschiff-SoC + 12 GB DRAM + 256 GB NAND“ betragen die Kosten der Kernkomponenten etwa 500 US-Dollar, und mit weiteren Materialien wie Bildschirmen steigen die BOM-Kosten des gesamten Geräts weiter an.
Auf dem inländischen Markt gibt es zusätzlichen Druck. Laut IDC schwächt sich die ziehende Wirkung verschiedener Subventionspolitiken, die zuvor den Handykonsum gefördert haben, ab. Unter dem gemeinsamen Einfluss von steigenden Speicherpreisen und nachlassenden Subventionen ging der Gesamtabsatz von Smartphones in China während der großen 618-Verkaufsaktion im Vergleich zum Vorjahr um fast 15 % zurück. Anpassungen bei Vertriebskanälen und Herstellern verstärken die Schwankungen der Auslieferungen: Einige Hersteller lieferten vor der Preiserhöhung vorzeitig aus, aber nach der Preiserhöhung neuer Produkte blieb der Endverkauf hinter den Erwartungen zurück, sodass Vertriebslagerbestände und Produktionspläne neu angepasst werden mussten, Bestellungen gekürzt und Lagerbestände kontrolliert wurden – alles schlägt sich schließlich in den Auslieferungsdaten nieder.
Aber die Auswirkungen der Preiserhöhung auf verschiedene Preissegmente sind nicht gleich. Ein Einsteigergerät für 80 US-Dollar und ein Flaggschiff-Gerät für 1200 US-Dollar stehen vor dem gleichen Anstieg der Speicherkosten – bei ersterem handelt es sich um ein Überlebensproblem, bei letzterem ist der Gewinn nur etwas geringer. Daher schrumpfte die weltweite Auslieferung von Geräten unter 100 US-Dollar im dritten Quartal im Vergleich zum Vorjahr stark, und Samsung hat durch die Preiserhöhung seinen Marktanteil im Preissegment zwischen 200 und 299 US-Dollar deutlich erhöht. Bei gleicher Preiserhöhung behielten Marken mit starkem Markenaufschlag ihre Basis, während Marken, die auf preiswerte Massenverkäufe setzten, ihre Position verloren.
Apple und Huawei entwickeln sich gegen den Trend, während OPPO, vivo, Xiaomi und Honor unter Druck stehen. Man kann nicht einfach sagen, dass „inländische Nutzer kollektiv zu Apple wechseln“. Der direktere Grund ist, wer unter dem Kostendruck einen dickeren Puffer hat. Apple sicherte sich durch seine Verhandlungsmacht in der Lieferkette langfristige Lieferungen im Voraus, der Umfang der Speicherbeschaffung ist stabil, und ein Teil des Kostendrucks wird intern aufgefangen. Huawei nutzte selbst entwickelte Chips und die Tiefe der inländischen Lieferkette, um ebenfalls einen Teil des Kostendrucks von außen abzuwehren. Die meisten inländischen Android-Marken haben weder das Beschaffungsvolumen von Apple noch die Tiefe der selbst entwickelten Technologien von Huawei, sodass der Kostendruck nur entlang der Industriekette nach unten weitergegeben werden kann, der Endverkaufspreis steigt und die Nachfrage entsprechend schrumpft.
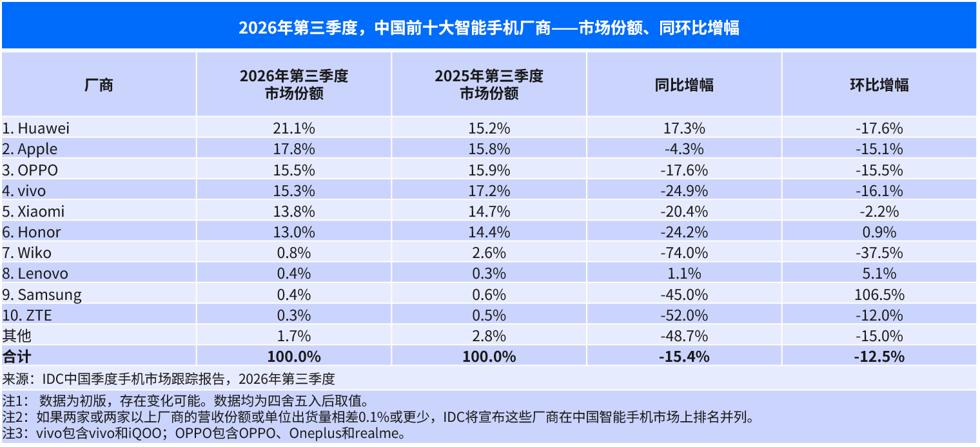
Aber der Rückgang der Auslieferungen ist nicht vollständig passiv. Counterpoint wies im Quartalsbericht darauf hin, dass die Auslieferung von Xiaomi um mehr als 30 % zurückgegangen ist, was darauf zurückzuführen ist, dass Xiaomi „um den Verkauf von Produkten mit geringen oder gar keinen Gewinnen zu vermeiden“, die Investitionen in Niedrigpreismodelle aktiv kürzt und die Auslieferungspläne verschärft. OPPO integriert ebenfalls Produktlinien und Untermarken, komprimiert Produkte mit niedrigen Gewinnen und lenkt das Angebot auf Märkte mit höheren Renditen. Der Rückgang der Auslieferungen beinhaltet „ein gewisses Maß an aktiver Auswahl“. Einige Zahlen verschlechtern sich, weil Hersteller aktiv zwischen Gewinn und Marktanteil wählen, nicht weil sie ihre Position nicht halten können.
Das gegen den Trend gerichtete Wachstum von Huawei im dritten Quartal beruht zu einem gewissen Grad auf einer zurückhaltenden Preisstrategie: Man erhöht die Preise so wenig wie möglich, so spät wie möglich und schrittweise, um mit Zeitfenstern Raum für Auslieferungen zu schaffen. Die Strategie von Honor scheint oberflächlich betrachtet ähnlich zu sein, aber die grundlegenden Einschränkungen beider sind unterschiedlich: Huawei war zuvor durch die Chip-Produktionskapazität eingeschränkt, während Honor in einem voll wettbewerbsorientierten allgemeinen Lieferketten-System agiert und nur einen ähnlichen Betriebsrhythmus gewählt hat. Vor dem Hintergrund des allgemeinen Anstiegs der Speicherkosten und der weit verbreiteten Preiserhöhung von Flaggschiffgeräten wurde der Startpreis der Magic9-Serie auf 4499 Yuan festgelegt. Die beiden Unternehmen befinden sich in unterschiedlichen Situationen, aber die Logik ist ähnlich: Man gibt den Kostendruck nicht auf einmal auf die Nutzer weiter, wenn die Kosten am höchsten sind, sondern tauscht Rhythmus gegen Größe und Zurückhaltung gegen Zeitfenster ein.
2
Jenseits der Rangfolge: Gewinne und Cashflow sind ehrlicher als Marktanteile
Der Wettbewerbslogik der inländischen Handyhersteller in den letzten zehn Jahren lag im Wesentlichen die Rangfolgensteuerung zugrunde. Auslieferungsmengen, Online-Verkaufszahlen und Erstverkaufsberichte – eine hohe Rangfolge bedeutet, dass Vertriebskanäle bereit sind, Lagerbestände aufzunehmen, die Lieferkette bereit ist, Zahlungsfristen zu gewähren, und es gibt Material für Marketing. In einem wachsenden Markt war diese Logik schlüssig: Der Markt wuchs, eine steigende Rangfolge bedeutete, mehr Wachstum zu erhalten, die Größe senkte die Kosten und der Gewinn folgte.
In einem Bestandsmarktzyklus läuft dieselbe Logik umgekehrt. Der Markt wächst nicht mehr, ein Anstieg der Rangfolge kann nur durch die Eroberung von Marktanteilen erreicht werden; das direkteste Mittel, um Marktanteile zu erobern, sind Preissenkungen, Subventionen und das Drücken von Lagerbeständen in die Vertriebskanäle. Die kurzfristigen Daten sehen gut aus, aber der Preis ist dünnere Gewinne, engerer Cashflow und verdrängte F&E-Investitionen.
Die Preiserhöhungswelle hat diesen Preis auf den Tisch gebracht. Der durchschnittliche Verkaufspreis von Xiaomis Handys im zweiten Quartal stieg im Vergleich zum Vorjahr um 25,9 % auf ein Allzeithoch, aber die Bruttomarge der Handys sank von 11,5 % auf 8,5 %, und der Bruttogewinn pro Handy sank von etwa 123 Yuan auf 115 Yuan – es wird teurer verkauft, aber das Geld, das pro Gerät verdient wird, ist geringer. Die Situation bei Geräten für etwa 1000 Yuan ist noch direkter: Die Bruttomarge eines solchen Geräts liegt ursprünglich nur zwischen 6 % und 10 %, wenn der Speicherpreis um zwei- bis dreihundert Yuan steigt, geht der Gewinn auf Null oder wird sogar negativ.
Transsion ist ein anderes Beispiel: In den ersten drei Quartalen betrug der Nettogewinn 2,63 Milliarden Yuan, aber der operative Cashflow war netto um 9,873 Milliarden Yuan negativ, und der Lagerbestand stieg gegenüber Jahresbeginn um 8,4 Milliarden Yuan. Die Gewinn- und Verlustrechnung zeigt noch Gewinne, aber die Cashflow-Rechnung spürt den Druck bereits. Einige Hersteller suchen nach Konsortialkrediten, um dem Zyklus zu begegnen: Die Marktanteile auf dem Papier und die Kapitalkosten außerhalb der Bücher sind zwei völlig verschiedene Dinge.
Die gesamte Branche wandelt sich insgesamt von der Mengenorientierung zur Preisorientierung. Laut Daten von Counterpoint stieg der durchschnittliche Verkaufspreis (ASP) von Smartphones weltweit aufgrund des gestiegenen Umsatzbeitrags von Premium-Geräten und der Preisanpassung der Endgeräte durch steigende Speicherkosten um 27 % gegenüber dem Vorjahr auf 442 US-Dollar, ein neues Quartalshoch.
Die Betriebslogik der inländischen Android-Marken wird sich entsprechend ändern. In diesem Zyklus sind drei Indikatoren wichtiger als die Rangfolge der Marktanteile: Gewinne, Cashflow und Betriebsrhythmus. Gewinne bestimmen, ob man weiter in