Der Weg, den Tesla, Apple und Huawei alle beschreiten: Warum streben chinesische Anbieter intelligenter Fahrsysteme kollektiv die ganzheitliche Integration von Hardware und Software an?
In den letzten Tagen hat das Thema „Hardware-Software-Integration“ im Bereich des autonomen Fahrens erneut an Bedeutung gewonnen.
Am 29. Oktober hat XHEART, das Schwesterunternehmen von Momenta, in Suzhou den Large-Modell-Chip X7 Ultra vorgestellt. Gleichzeitig wurde das kommende Weltmodell R7 Ultra von Momenta präsentiert.
Die ähnliche Namensgebung deutet auf eine enge Verknüpfung von Chip und Modell hin. Wie ihr CEO Li Zonglin sagte: „Lassen Sie das Large-Modell den Chip definieren und den Chip die nächste Evolution des Large-Modells tragen“.
In der ersten Hälfte dieses Jahres erklärte Li Auto, dass die eigenentwickelte Chipserie Maher M100 erfolgreich entwickelt wurde. BYD kündigte die Massenproduktion des 4-nm-Chips für autonomes Fahren an.
Aus dieser Perspektive hat die Konkurrenz um die Hardware-Software-Integration eine neue Stufe erreicht.
Erst im vergangenen Jahr waren Hardware und Software in der Branche des autonomen Fahrens noch klar voneinander getrennt.
Im Inland gab es hauptsächlich zwei führende Akteure – Horizon Robotics und Huawei.
In nur einem Jahr sind Akteure mit integrierter Hardware-Software-Lösung wie Pilze nach dem Regen aus dem Boden geschossen. Dies zeigt nicht nur, dass der Wert des vollständigen Stack-Schließkreises in der Branche allgemein anerkannt wurde, sondern bedeutet auch, dass der Wettbewerb um die Positionierung im Bereich „Hardware-Software-Integration“ gerade erst richtig begonnen hat.
Warum ist die Hardware-Software-Integration zum Schwerpunkt des Wettbewerbs geworden?
Die Hardware-Software-Integration ist kein neuer Trend, der erst in den letzten Jahren aufgetaucht ist, ihr Ursprung lässt sich vor sieben Jahren zurückverfolgen.
Damals stand Tesla vor praktischen Problemen: Einerseits wollte es sich von den Beschränkungen des Mobileye-Lösungswegs befreien, andererseits stellte es fest, dass die Chips von Nvidia einem allgemeinen Ansatz folgen, der nicht seinen eigenen Anforderungen entspricht.
Daher entschied sich Tesla, die Chips in eigener Hand zu behalten und die gesamte Kette von Chipdesign und Softwareentwicklung vollständig zu durchbrechen.
Genau mit dieser Full-Stack-Fähigkeit stand Tesla danach lange Zeit an der Spitze des fortgeschrittenen autonomen Fahrens.
Nachdem Tesla bewiesen hatte, dass dieser Weg funktioniert, begannen inländische Hersteller, kollektiv nachzuziehen.
Akteure in der Lieferkette bewegen sich auch aufeinander zu – Horizon Robotics, das ursprünglich Chips herstellte, begann sich in Richtung Algorithmen zu erweitern und rief das Motto aus, das „Wintel für Physical AI“ zu werden.
Warum also entwickelt sich der Wettbewerb um das autonome Fahren in Richtung Hardware-Software-Integration?
Aus Sicht der Branche tritt der Wettbewerb um das autonome Fahren aus dem „Zeitalter des Maßstabswettbewerbs“ in das „Zeitalter der sorgfältigen Bearbeitung“ ein.
Daten des Ministeriums für Industrie und Informationstechnologie zeigen, dass die Durchdringungsrate von Pkw mit L2-Kombinationsassistenzfunktionen im Inland bereits 70,5 % erreicht hat, die Durchdringungsrate von Pkw mit Navigationsassistenzfunktionen 34,2 % beträgt. Autonomes Fahren ist auf dem Endmarkt fast zu einer Standardoption für Nutzer geworden.
In der Maßstabsphase des autonomen Fahrens hatten Endverbraucher noch kein Bewusstsein, „autonomes Fahren unbedingt kaufen zu müssen“. Die Branche konnte Arbeitsteilung betreiben: Diejenigen, die Chips herstellen, machen Chips, diejenigen, die Algorithmen entwickeln, machen Algorithmen, diejenigen, die Fahrzeuge herstellen, machen Fahrzeuge.
Diese differenzierte Arbeitsteilung sparte Kosten in allen Gliedern und gab jedem Unternehmen die Chance, sich in seinem eigenen Bereich zu vertiefen und zu perfektionieren.
Aber heute ist die Kultivierung des Endmarktes fast abgeschlossen. Als Nächstes wird nicht mehr darum gewettbewerbt, „ob es autonomes Fahren gibt“, sondern darum, „ob die Funktion des autonomen Fahrens reibungslos funktioniert“ – der Wettbewerb wandelt sich schrittweise von der Funktionsausstattung hin zum Erlebnis.
Insbesondere L3 steht bevor, wodurch ein Teil der Fahrverantwortung an die Automobilhersteller übergeht, und die Anforderungen der Automobilhersteller an das autonome Fahren steigen entsprechend auf eine neue Ebene.
Das ist so, wie nach der Popularisierung von Mobiltelefonen nicht mehr um die grundlegendsten Funktionen gewettbewerbt wird, sondern um die Klarheit der Kamera und die Stärke verschiedener Parameter;
Es ist auch wie in der heutigen Branche der Kurzdramen: Nach der Phase der minderwertigen Produktion in der Vergangenheit muss man jetzt in die Phase der tiefen Verarbeitung eintreten.
Das ist der unvermeidliche Weg der Marktentwicklung jeder Branche.
Da es ein allgemeines Gesetz für alle Branchen ist, steht die Antwort eigentlich schon lange in der Version geschrieben.
Auf dem Mobiltelefonmarkt hat Apple durch eigenständige Full-Stack-Entwicklung den tiefsten Schutzgraben für das Nutzererlebnis aufgebaut – man kann sagen, dass die heutige Branche des autonomen Fahrens den Standard von Apple als Maßstab nimmt.
Das Modell von Tesla ähnelt dem von Apple am meisten. Im Jahr 2024 erklärte Li Xiang, dass Tesla das Unternehmen ist, das dem Apple-Modell am nächsten kommt – es hat seine eigene Endgerätefähigkeit, seine eigene Betriebssystemfähigkeit und auch seine eigene Chipleistung.
Das autonome Fahren von Huawei folgt ebenfalls dem Apple-ähnlichen geschlossenen Kreislauf der eigenständigen Full-Stack-Entwicklung. Zusammen mit seinem starken Einfluss auf das Endverbrauchermarkt hat es die heutige Dominanz auf dem Markt für fortgeschrittenes autonomes Fahren erreicht.
Diese Fälle haben auf dem Markt tatsächlich Wirkung gezeigt und die verschiedenen Gruppen der Industriekette gezwungen, neu nachzudenken:
Wer dem Apple-Modell nahe kommen kann, versucht, die Full-Stack-Entwicklung selbst durchzuführen;
Wer keine eigenständige Full-Stack-Entwicklung durchführen kann, versucht, sich der Full-Stack-Entwicklung zu nähern und zumindest die Kernvariablen zu erfassen;
Daraus ergeben sich verschiedene konkrete Maßnahmen.
Automobilhersteller empfinden das autonome Fahren zunehmend als „die Seele des Autos“. Wenn möglich, entwickeln sie es selbst, wie BYD und Li Auto;
Chiphersteller wollen natürlich ihren eigenen Schutzgraben weiter vertiefen, schließlich entwickeln sogar ihre eigenen Kunden Chips selbst.
Wie Horizon Robotics: Da es keine Bedingungen hat, um wie Apple zu sein, baut es eine Android-Plattform in der Branche des autonomen Fahrens auf und wird zum „Wintel“.
Im Juli dieses Jahres hat Horizon Robotics eine neue Runde vertiefter Zusammenarbeit mit der Volkswagen Group umgesetzt. Horizon Robotics liefert Volkswagen nicht direkt ein abgeschlossenes fertiges Produkt für autonomes Fahren, sondern öffnet die untere Rechenarchitektur, die vollständige Entwicklungswerkzeugkette usw. Volkswagen nutzt diese Basis, um die oberen Anwendungen selbst zu entwickeln.
Tatsächlich lässt sich auch aus den Finanzberichten ersehen, dass das Algorithmusgeschäft von Horizon Robotics hervorragende Leistungen erbracht hat.
Laut Daten von Tianyancha App betrug der Umsatz von Horizon Robotics mit Automobilproduktlösungen im Jahr 2025 1,622 Milliarden Yuan, ein Anstieg von 144,2 % gegenüber dem Vorjahr;
Der Umsatz mit Lizenz- und Dienstleistungsgeschäften betrug 1,935 Milliarden Yuan, was 51,4 % des Gesamtumsatzes ausmacht.
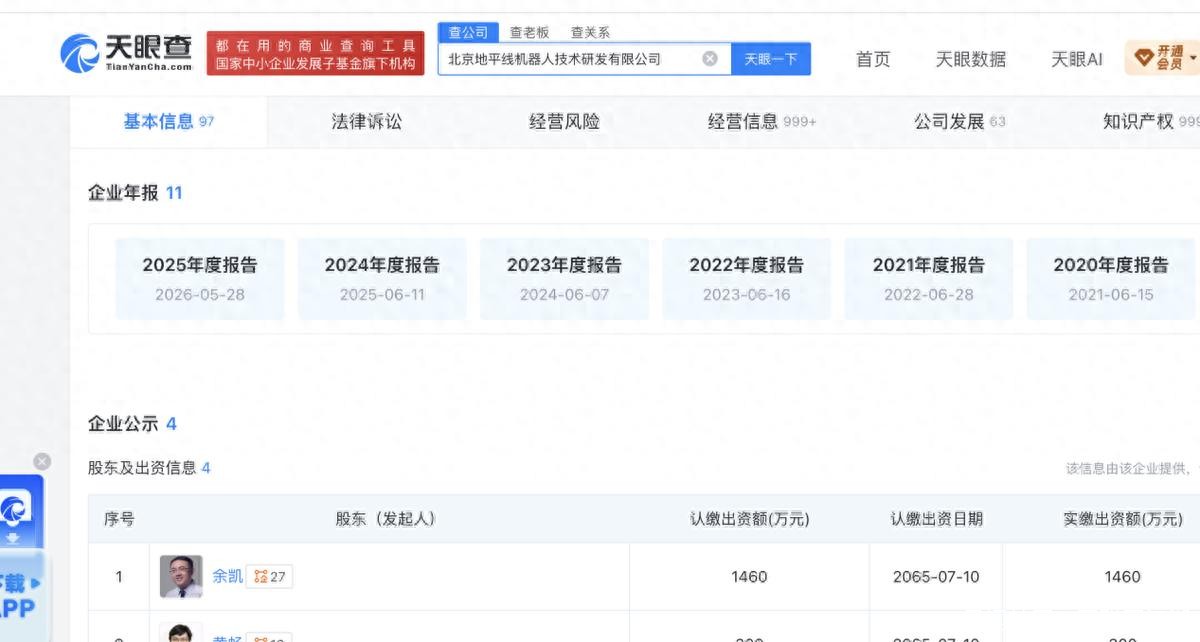
Die Bruttomarge des Lizenzgeschäfts erreichte 94,5 %, deutlich höher als die Bruttomarge von 34,5 % bei Automobilproduktlösungen.
Gleichzeitig finden Algorithmusunternehmen, dass die Kombination von allgemeinen Chips nicht funktioniert, viel Rechenleistung nicht genutzt werden kann und die Iteration von Chips nicht mit der Iteration von Algorithmen Schritt hält. Sie beginnen, Wege zu finden, Chips zu beherrschen;
Das typischste Beispiel ist, dass Tesla damals Nvidia aufgegeben und Chips selbst entwickelt hat.
Und die heutige Zusammenarbeit zwischen Momenta und XHEART, die das „Modell definiert den Chip“ vorschlägt, dient ebenfalls dem besseren Erlebnis des zukünftigen autonomen Fahrens.
Aus praktischer Sicht hat dieser Ansatz bereits seinen Wert gezeigt. Auf Basis des X7 Ultra-Chips von XHEART hat sich die Parametergröße des Modells von Momenta R7 Ultra auf das Fünffache des ursprünglichen Werts erweitert, die Sicherheitsleistung hat sich um das Fünffache verbessert, und die Fähigkeit, „alles zu schlussfolgern“, tritt auf.
Gleichzeitig erreicht die NPU-Rechenauslastung 98,7 %, der Verbrauch der Speicherbandbreite sinkt um 80 %. Das bedeutet, dass mehr Rechenleistung des Chips für die Modellinferenz statt für den Datentransport verwendet wird, und die Gesamteffizienz der Nutzung ist deutlich gestiegen.
Man kann sagen, dass die Branche des autonomen Fahrens wirklich in den „iPhone-Moment“ eingetreten ist.
Allerdings gibt es in der Branche immer noch Debatten über die „Hardware-Software-Integration“ des autonomen Fahrens, die größte Debatte ist, ob man Chips selbst entwickeln soll.
Die Meinungen in der Branche sind extrem gespalten.
Su Qing von Horizon Robotics hat einmal offen gesagt, dass die Chipentwicklung ein unendliches Spiel ist, bei dem man jedes Jahr „Mautgebühren“ für Tapeout, IP und Produktionslinien zahlen muss. Ohne einen ausreichend breiten nachgelagerten Markt ist die vollständige eigenständige Entwicklung eine fragile Geschichte.
Er nannte Apple und Huawei als Beispiele: Apple kann Chips selbst entwickeln, weil es die Millionenstückzahl von iPhone, iPad, Mac und Watch als Stütze hat;
HiSilicon kann überleben, weil es die Produktgruppe von Huawei in den Bereichen Kommunikation, Mobiltelefone, Server und Cloud hat. Wenn es nur das eigene Automobil als einziger nachgelagerter Markt gibt, lassen sich die Entwicklungskosten überhaupt nicht verteilen.
Natürlich hat Su Qing als Führungskraft von Horizon Robotics mit dieser Aussage seine eigene Position – Automobilhersteller und Algorithmusunternehmen gehen nacheinander in die Chipentwicklung ein, was genau den Schutzgraben von Horizon Robotics berührt.
Aus Kostensicht ist diese Aussage jedoch vernünftig: Zhu Jiangming von Leapmotor war einer der ersten, der Chips selbst entwickelt hat. Schließlich beendete er das Projekt, weil er „die wirtschaftliche Rechnung nicht nachvollziehen konnte“, und gestand, dass die heutigen KI-Chips für autonomes Fahren bereits stark überversorgt sind.
Aber auch wenn die Kostenrechnung nicht aufgeht, muss diese Rechnung für die Zukunft unbedingt aufgestellt werden.
Heute befinden wir uns in einer großen Ära des Wandels der KI.
He Xiaopeng erklärte, dass die besten KI-Unternehmen der Welt in Zukunft alle maßgeschneiderte Chips wählen werden, was die Obergrenze der Leistung ihrer jeweiligen KI-Produkte bestimmen wird;
Xie Yan, CTO von Li Auto, glaubt, dass wenn das Auto zu einem „embodied intelligent device“ in der physischen Welt wird, die untere Rechenleistung kein Kostenpunkt mehr ist, sondern eine Eintrittskarte in die Ära der embodied Intelligence im Ausscheidungsrennen;
Li Xiang sagte noch deutlicher, dass die Barriere der embodied Intelligence in den nächsten zehn Jahren die Inferenzchips sind. Das betrifft die Frage, ob Li Auto zu einem Unternehmen wie Apple werden kann, und ist der „letzte Wurf“.
Mit anderen Worten: Das Gewicht der Überlegungen zur eigenständigen Chipentwicklung liegt nicht bei den Kosten, sondern bei den Gewichten des zukünftigen Physical AI – genau wie Horizon Robotics selbst gewählt hat, keine Fahrzeuge herzustellen, sondern die untere Rechenplattform für die Ära des Physical AI zu werden;
Automobilhersteller wie Xiaopeng, Li Auto, Xiaomi und Chery bauen nacheinander Roboter auf, alle folgen demselben Logik: Sie wollen nicht nur Autos herstellen, sondern auch Wegbereiter in der KI-Ära werden, und Chips werden in Zukunft sicherlich in mehr KI-Bereichen außerhalb von Autos verwendet.
Hauptsächlich ändert sich die Ära so schnell, dass man es sich nicht leisten kann, diese Rechnung nicht aufzustellen.
L3 ist bereits eingeführt, L4 wird möglicherweise 2028 in großem Maßstab auf den Markt kommen, und in Zukunft könnte es sogar das Betriebsmodell der Automobilhersteller „Einmalverkauf von Autos“ verändern;
Gleichzeitig war das KI-Large-Modell im letzten Jahr noch wie ein Crawler, aber im ersten Halbjahr brach Agent aus, und KI wurde offiziell zu einem Werkzeug, das in allen Branchen Einzug hält;
Heute spricht niemand mehr über Agent, allgemeine Large-Modelle sind sogar in die physische Welt eingetreten, die Iterationsgeschwindigkeit ist so schnell, dass man kaum mitkommen kann.
Kürzlich hat das allgemeine Large-Modell GPT-6 Astra, das nie speziell Fahren gelernt hat, das autonome Fahren demonstriert: Es steuerte einen Corolla in einem geschlossenen Parkplatz mit niedriger Geschwindigkeit 134,7 Meter lang, die Kosten pro Inferenz betrugen 7,74 US-Dollar.
Diese Leistung mag in der Branche des autonomen Fahrens nicht erwähnenswert sein, aber sie hat Ängste in der Branche ausgelöst: Zhou Guang, CEO von DeepRoute.ai, prognostizierte auf der Weltkonferenz für intelligente vernetzte Autos, dass das Unternehmen, das in einigen Jahren wirklich vollautonomes Fahren ohne Fahrer realisiert, vielleicht kein Unternehmen für autonomes Fahren ist, sondern OpenAI oder Anthropic.
Mit anderen Worten: In einer Ära des Wandels mit unbegrenzten Möglichkeiten kann alles verändert werden. Man muss sich auf die Zukunft vorbereiten, und Chips sind ein Teil dieser Zukunft.
Die Welle der Ära wogt, die Chancen sind flüchtig. Wie das Sprichwort sagt: Wenn man jetzt nicht kämpft, wann soll man dann kämpfen – selbst wenn es Risiken gibt.
Genau wie Li Xiang sich zum Ziel gesetzt hat, ein großartiges Unternehmen wie Apple aufzubauen, könnte der aktuelle dramatische Wandel der Branche genau das einmalige Zeitfenster sein, das Li Xiang in seinem Leben nur einmal bekommt.
Die Worte von Mark Zuckerberg sind vielleicht die beste Erklärung: „In einer Welt, die sich so schnell verändert, ist das größte Risiko, das man eingehen kann, überhaupt kein Risiko einzugehen.“
Wie reagiert die Software-Seite, wenn führende Hersteller Chips annehmen?
Aber wenn die führenden Unternehmen der gesamten Branche sich der Kombination von Chips und Algorithmen zuwenden, verlagert sich der Druck auf reine Algorithmus- und Softwarehersteller – wird es am Spieltisch des zukünftigen autonomen Fahrens noch einen Platz für Softwareunternehmen geben?
Die Antwort ist vermutlich nicht so optimistisch.
A