Die Hälfte der Aktien müssen verbrannt werden.
Die Zentralbank senkte den Zinssatz für Kredite auf 1 %, und für Rückkäufe am A-Aktienmarkt gibt es nun eine neue Vorgehensweise: Kreditaufnahme zur Kauffinanzierung.
Unternehmen nehmen Kredite bei Banken auf und kaufen dann ihre eigenen Aktien auf dem Sekundärmarkt zurück; nach dem Kauf wird ein Teil der Aktien eingezogen, der andere Teil für Mitarbeiter reserviert. Unternehmen führen ihre eigenen Bücher, Banken ihre eigenen Bücher – auf lange Sicht ergibt sich daraus eine ganz andere Rechnung.
Heute Morgen gibt es ein direktes Beispiel dafür:
Changxin Technology gab eine Bekanntmachung heraus, dass Vorstandsvorsitzender ZHU Yiming vorschlägt, den Rückkaufbetrag von ursprünglich 1 bis 2 Milliarden Yuan auf 2,5 bis 5 Milliarden Yuan anzuheben. Der Plan wurde erst am 30. Oktober vom Vorstand genehmigt.
Ich habe den Originaltext durchgelesen: Die Zahlen sind leicht zu merken, aber die Verwendungszwecke sind noch beachtenswerter. Von den zurückgekauften Aktien werden höchstens die Hälfte für Mitarbeiter reserviert, die andere Hälfte muss eingezogen werden.
Ein Unternehmen teilt die Verwendungszwecke des Rückkaufs in zwei Hälften auf und schreibt dies schwarz auf weiß in die offizielle Bekanntmachung.
Früher dienten die meisten Rückkäufe dazu, Aktien für Mitarbeiter bereitzuhalten – die zurückgekauften Aktien wurden aufbewahrt, das Grundkapital blieb völlig unverändert; heute ist das anders: Mindestens die Hälfte muss eingezogen werden, die zurückgekauften Aktien verschwinden direkt vom Markt.
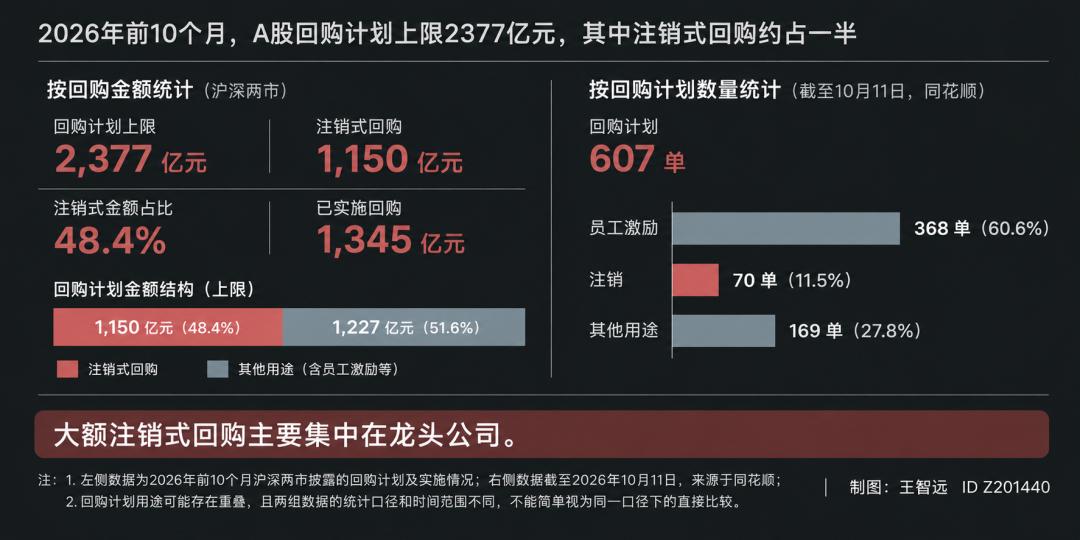
Die Daten der China Securities Regulatory Commission bestätigen dies: In den ersten 10 Monaten dieses Jahres haben 645 Unternehmen an den Börsen von Shanghai und Shenzhen 700 Rückkaufpläne mit einem Höchstbetrag von 237,7 Milliarden Yuan veröffentlicht, davon entfallen 115 Milliarden Yuan auf einziehende Rückkäufe, also fast die Hälfte. 747 Unternehmen haben tatsächlich 134,5 Milliarden Yuan für Rückkäufe ausgegeben.
Gleichzeitig lockerte die China Securities Regulatory Commission auch die Bedingungen für stützende Rückkäufe zur Marktstabilisierung. Rückkäufe sind auch bei Kursen unter dem Emissionspreis zulässig, die Beschränkung von mindestens sechs Monaten nach dem Börsengang wurde aufgehoben, und Aufträge können in den Phasen der Eröffnungs- und Schluss-Auktion eingereicht werden. Diese Regel wirkt sich möglicherweise direkter auf das Rückkaufvolumen aus als die Zinssenkung.
Aus einer anderen Perspektive sieht die Sache jedoch anders aus.
Laut Statistiken von Tonghuashun vom 11. Oktober sind von 607 Rückkaufplänen 368 Pläne für Mitarbeiteranreize vorgesehen, also mehr als 60 %, während nur 70 Pläne auf Einziehung abzielen, also etwas mehr als 10 %.
Auf demselben Markt im selben Jahr macht der Anteil der eingezogenen Aktien nach Wert die Hälfte aus, aber nach Anzahl der Pläne nur 10 %. Worin liegt der Unterschied? Hauptsächlich in der Größe der Unternehmen.
Einziehende Rückkäufe konzentrieren sich auf große Unternehmen: Allein CATL plant einen Rückkauf von 20 bis 40 Milliarden Yuan, die Rückkaufpläne von Midea, BOE und Zhongji Innolink sind jeweils noch größer. Kleine Unternehmen können nicht so viel Geld aufbringen, ihre Rückkäufe im Umfang von mehreren zehn Millionen Yuan dienen normalerweise ausschließlich der Mitarbeiteranreiz.
Daher sind einziehende Rückkäufe derzeit ein Spiel für Marktführer.
......
Daraus ergibt sich die Frage: Da die Zentralbank die Kreditkosten gesenkt hat, wer kann dieses Geld überhaupt aufnehmen?
Betrachtet man die bereits ausgezahlten Kredite, liegt der Medianwert pro Kredit bei 100 Millionen Yuan, der Durchschnittswert bei 226 Millionen Yuan. Die überwiegende Mehrheit der Unternehmen nimmt Kredite in Höhe von mehreren zehn Millionen bis 100 bis 200 Millionen Yuan auf, was ausreicht, um ein überschaubares Rückkaufversprechen zu erfüllen.
Um wirklich große Volumina zu erreichen, ist die in der Branche übliche Struktur 10 % Eigenkapital plus 90 % Kredit; laut Medienstatistiken verfolgen Zhongji Innolink und Haier genau diesen Weg.
Betrachtet man die Kreditnehmer, so gibt es mehr private Unternehmen als staatliche Unternehmen, das Verteilung des Kreditvolumens beträgt etwa 60:40, bei kleinen Unternehmen stammt das meiste Geld aus eigenen Mitteln.
Weitere mehr als 30 % der Kredite werden nicht von Unternehmen selbst, sondern von Großaktionären aufgenommen, um ihren eigenen Aktienanteil zu erhöhen. Der neue Mehrheitsaktionär von Feilu Co., Ltd. schloss im Juli die Eigentumsübertragung ab und nahm bereits im August Kredite auf, um Aktien zu erwerben – in der Bekanntmachung steht, dass dies der weiteren Festigung der Kontrolle dient.
Schauen wir uns Changxin Technology an: Das Unternehmen hat keinen Geldmangel, in den ersten drei Quartalen betrug der Umsatz 269 Milliarden Yuan, der Nettogewinn 132 Milliarden Yuan, während es im gleichen Zeitraum des Vorjahres noch Verluste verzeichnete. Für diesen 5-Milliarden-Yuan-Rückkauf verwendet es ausschließlich eigene Mittel, ohne einen einzigen Kredit aufzunehmen.
Hier zeigt sich ein unvermeidbares Missverhältnis:
Unternehmen, die gerne Kredite aufnehmen wollen, werden von Banken oft nicht beliehen; Unternehmen, denen Banken Kredite gewähren, haben auf ihren Konten meist keinen Geldmangel.
Ob man den Kredit bekommt, ist eine Sache – wie viele Käufe Rückkäufe auf dem Markt generieren, hängt von einer anderen Rechnung ab.
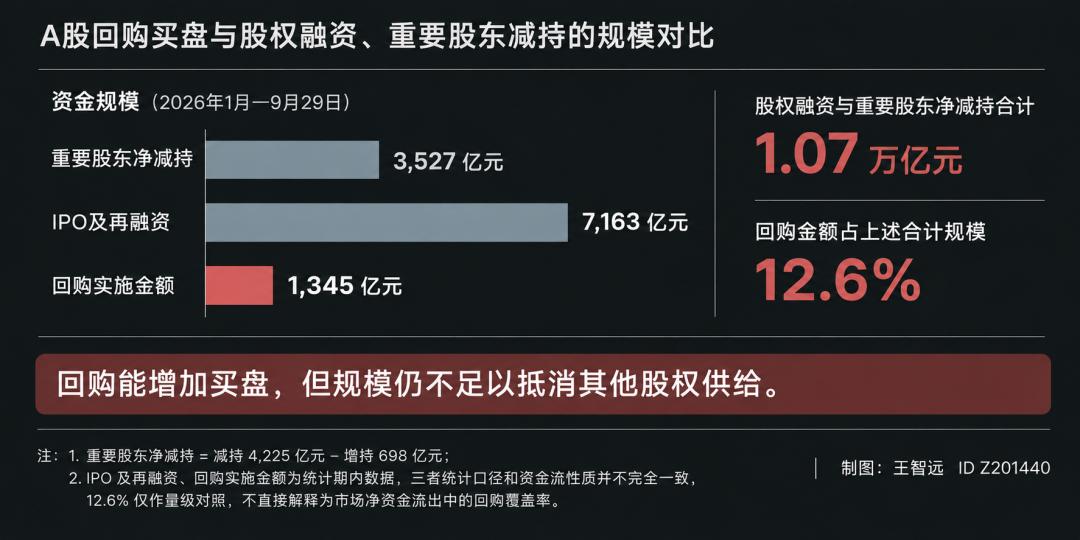
Wenn man den Blick weitet, ergeben sich ganz andere Zahlen: Von Januar bis zum 29. September dieses Jahres haben wichtige Aktionäre am A-Aktienmarkt Aktien im Wert von 422,5 Milliarden Yuan veräußert und im Wert von 69,8 Milliarden Yuan erworben. Der Verkaufsbetrag ist sechsmal so hoch wie der Kaufbetrag, der Nettoverkauf beträgt 352,7 Milliarden Yuan.
Am stärksten haben Unternehmen der Halbleiterbranche verkauft: Unter den Top-20-Unternehmen mit dem höchsten Nettoverkauf befinden sich 11 aus der Elektronikbranche, allein Advanced Micro-Fabrication Equipment hat 13,4 Milliarden Yuan verkauft, sogar der große staatliche Industriefonds I hat 16,8 Milliarden Yuan veräußert.
Der Marktwert der freigegebenen Aktien (Lockup-Ablauf) beträgt in diesem Jahr insgesamt 3,62 Billionen Yuan, Juli und Dezember sind die beiden Spitzenmonate.
Gleichzeitig haben IPOs und weitere Kapitalbeschaffungen insgesamt 716,3 Milliarden Yuan absorbiert, davon allein 223,8 Milliarden Yuan durch IPOs – ein Anstieg von 195 % gegenüber dem gleichen Zeitraum des Vorjahres.
Zusammengenommen ergeben sich aus Nettoaktienverkäufen und Eigenkapitalfinanzierungen mehr als eine Billion Yuan an Kapitalabfluss.
Auf der Seite der Rückkäufe stehen 134,5 Milliarden Yuan. Das Verhältnis beträgt etwa 12,6 %. Die Berechnungsgrundlagen stimmen nicht vollständig überein – auf der einen Seite stehen Eigenkapitalfinanzierungen plus Nettoverkäufe wichtiger Aktionäre, auf der anderen Seite der tatsächlich ausgegebene Rückkaufbetrag – aber der enorme Größenunterschied ist offensichtlich und ändert nichts an der Einschätzung.
Ein Punkt muss klar genannt werden:
Mit einem Kaufvolumen von 134,5 Milliarden Yuan gegen einen Kapitalabfluss von über einer Billion Yuan ist es sehr schwierig, die Kurse zu stützen. Was Rückkäufe leisten können, ist vor allem, dem Markt etwas Zeit zu verschaffen.
Um Angebot und Nachfrage umzukehren, müssten Rückkäufe ein Volumen von einer Billion Yuan erreichen – das Achtfache des aktuellen Niveaus. Diese Zahl spricht derzeit niemand aus.
Der Vorsitzende der China Securities Regulatory Commission hat auf dem Finanzstraßenforum eine Zahl genannt: Die Summe aus Dividendenausschüttungen und Rückkäufen wird in diesem Jahr 2,1 Billionen Yuan erreichen, das ist das 2,7-fache des Volumens von IPOs und weiteren Kapitalbeschaffungen im gleichen Zeitraum.
Diese Zahl ist beträchtlich, aber man muss sie aufschlüsseln: Von den 2,1 Billionen Yuan machen Rückkäufe nur einen kleinen Bruchteil aus, der größte Teil entfällt auf Dividenden.
......
An dieser Stelle gibt es noch eine Rechnung, die noch nicht aufgestellt wurde: Ein Teil des Geldes für Rückkäufe ist geliehen – woher stammt dieses Geld? Das hängt von den Büchern der Banken ab.
Betrachten wir zuerst das Eigenkapital.
Diese Kredite werden in der regulatorischen Klassifizierung als Risikopositionen gegenüber nichtfinanziellen Unternehmen eingestuft, mit einem Risikogewicht von 100 %, genau wie normale Unternehmenskredite.
Was bedeutet 100 %?
Wenn man 100 Millionen Yuan ausleiht, erhöhen sich die risikogewichteten Vermögenswerte um 100 Millionen Yuan. Gemäß der Kernkapitalquote von Geschäftsbanken von 12,12 % zum Ende des zweiten Quartals dieses Jahres entsprechen diese 100 Millionen Yuan einem Eigenkapitalbedarf von 12,12 Millionen Yuan.
Auch Eigenkapital hat Kosten, die Aktionäre verlangen eine Rendite. Bei einer Eigenkapitalrendite von 7,72 % ergibt sich ein jährlicher Bedarf von etwa 940.000 Yuan.
Schauen wir uns nun die Zinsen an.
Die Politik lässt einen Aufschlag von maximal 50 Basispunkten zu. Das bedeutet: Bei einem Kredit von 100 Millionen Yuan zahlt das Unternehmen höchstens 1,5 % Zinsen, also 1,5 Millionen Yuan pro Jahr. Nach Abzug von 1 Million Yuan, die an die Zentralbank gezahlt werden, bleiben 500.000 Yuan übrig.
Die erforderliche Eigenkapitalrendite beträgt 940.000 Yuan, aber der Nettogewinn aus Zinsen liegt nur bei 500.000 Yuan – es fehlen 440.000 Yuan. Dabei sind noch keine Kosten für Kreditausfälle, Personal und Genehmigungsverfahren berücksichtigt. Selbst bei dem höchsten politisch zulässigen Aufschlag machen die Banken Verluste.
Im Oktober 2024 bot die Agrarbank von China Hengyi Petrochemical einen Zinssatz von 1,75 % an, und TIAN Lihui wies damals darauf hin, dass dies einem Null-Zins-Spread entspricht. Banken sind nicht so großzügig, die Situation ist durch den harten Wettbewerb entstanden.
Auf dem Symposium am 2. November dieses Jahres hat die Aufsichtsbehörde ausdrücklich darauf hingewiesen: Banken sollen Preise nach marktwirtschaftlichen Prinzipien festlegen, übermäßigen ruinösen Wettbewerb vermeiden und ihre Geschäftstätigkeit nachhaltig gestalten.
Diese freundlich formulierte Aussage bedeutet übersetzt: Die Preise dürfen nicht weiter gedrückt werden, sonst macht niemand mehr das Geschäft.
Wer betreibt das Geschäft dann überhaupt?
Immer noch Banken: Allein die Industrie- und Handelsbank von China hat insgesamt 49,095 Milliarden Yuan ausgezahlt, das sind 31,68 % des gesamten Branchenvolumens. Das ist der Stand von Juli dieses Jahres: Damals belief sich das gesamte Marktvolumen auf 154,995 Milliarden Yuan, verteilt auf 697 Kredite bei 26 Banken.
Die Kreditlinien steigen stetig an: Im vierten Quartal letzten Jahres betrugen sie 9,5 Milliarden Yuan, im ersten Quartal dieses Jahres 14,1 Milliarden Yuan, im zweiten Quartal 26,4 Milliarden Yuan – also drei Quartale in Folge ein Wachstum.
Was sagen die Mitarbeiter der Banken selbst? Ich habe Interviews von Financial News mit mehreren Mitarbeitern aus dem Kreditgeschäft gelesen, die Aussagen lauten ähnlich: Das sind risikoarme, politisch unterstützte hochwertige Kreditprojekte, die Auszahlungsbereitschaft ist weiterhin hoch.
Der Begriff "niedriges Risiko" muss im Vergleich gesehen werden.
Verglichen mit Aktienpfandkrediten ist das Risiko tatsächlich niedrig: Das Geld fließt auf ein Sonderkonto, wird abgeschlossen verwaltet und kann nur zum Kauf der eigenen Aktien verwendet werden, es kann nicht zweckentfremdet werden. Verglichen mit Staatsanleihen ist das Risiko aber deutlich höher: Wenn das Unternehmen den Kredit nicht zurückzahlt, müssen die Banken trotzdem Wertminderungen buchen.
Was haben die Banken also davon?
Hinter jedem Rückkaufkredit steht ein börsennotiertes Unternehmen. Wenn die Bank heute einen 50-Millionen-Yuan-Kredit für Rückkäufe vergibt, landen morgen möglicherweise die Abwicklungsgeschäfte, Anleiheemissionen, Fusionen und Übernahmen oder Mitarbeiterbeteiligungsprogramme dieses Unternehmens bei derselben Bank.
Die Zinseinnahmen sind gering, aber die Einnahmen aus anderen Geschäftsfeldern können dies ausgleichen.
Diesen Punkt schreiben Banken nicht in ihre Jahresberichte, aber man erkennt es an den Auszahlungsvolumina: Die großen staatlichen Banken sind wirklich bereit, dieses Geschäft zu betreiben.
Die Reichweite wird auch erweitert: Bei der Anpassung am 4. November wurden neben 21 nationalen Banken fünf systemrelevante Stadtbanken – Bank of Ningbo, Bank of Jiangsu, Bank of Shanghai, Bank of Nanjing und Bank of Beijing – in die Unterstützungsliste aufgenommen.
Allerdings verfügen Stadtbanken in der Regel über weniger Eigenkapital als große staatliche Banken, daher müssen sie bei diesem eigenkapitalintensiven Geschäft noch genauer rechnen.
Außerdem übernimmt die Zentralbank keine Haftung: Die Banken treffen ihre Entscheidungen selbst und tragen die Risiken selbst. Nach der Kreditvergabe stellt die Zentralbank Refinanzierungsmittel in Höhe von 100 % des Kreditbetrags zur Verfügung. Wenn das Unternehmen den Kredit nicht zurückzahlt, wird der Verlust trotzdem auf den Büchern der Bank verbucht.
Auch auf der Nachfrageseite ändert sich etwas: Mitarbeiter einer regionalen Geschäftsbank sagen, dass die Aktienkurse in einigen Branchen im vergangenen Jahr gestiegen sind, die Motivation börsennotierter Unternehmen für Rückkäufe sinkt, die Rückkaufkosten steigen und damit auch die Finanzierungsbereitschaft abnimmt. Einige Unternehmen