Als Indien Iveco erwarb, ist der große Stolperstein für die Überseeexpansion von Nutzfahrzeugen aufgetaucht.
Eine Übernahme im Automobilsektor, die über ein Jahr andauert, gibt den Indern eine weitere Chance, in das Herz des europäischen Automobilmarktes vorzudringen.
Es ist ungewiss, ob Indien durch den Nutzfahrzeugmarkt im nächsten industriellen Wandel zu einem Hindernis für andere Akteure wird. Aber vor dem Hintergrund der neuen Ära bedeutet die Geburt einer neuen Nutzfahrzeuggruppe nicht nur eine Neuanordnung der Rangfolge auf dem globalen Nutzfahrzeugmarkt, sondern stellt auch jeden Teilnehmer der Branche vor neue Herausforderungen.
Insbesondere für chinesische Automobilhersteller, die in den letzten Jahren auf ausländischen Märkten enorme Fortschritte erzielt haben: Sollte die aggressive Strategie zur Ausweitung des Exports von Pkw dazu führen, dass Europa harte restriktive Maßnahmen ergreift, wird die Erschließung neuer Märkte nicht mehr nur eine leere Phrase sein.
Am 26. des vergangenen Monats schloss Tata Motors aus Indien die vollständige Zahlung ab und erwarb 89,42 % der Anteile des italienischen Nutzfahrzeuggiganten Iveco. Danach wurde Iveco von der Mailänder Börse abgemeldet, was indirekt bestätigt, dass diese hundertjährige italienische Nutzfahrzeugmarke vollständig von den Indern übernommen wurde und nun zu einem Schwesterunternehmen von Jaguar Land Rover (JLR) und Daewoo Commercial Vehicles geworden ist.
Betrachtet man diese Übernahme vom chinesischen Markt aus, handelt es sich sowohl um eine Auseinandersetzung zwischen ausländischen Automobilherstellern als auch um ein Ereignis in dem Nischenbereich der Nutzfahrzeuge, mit dem normale Menschen kaum Kontakt haben – man kann es einfach als unterhaltsames Geschehen betrachten.
Angesichts der immer schnelleren und intensiveren Ausweitung des Exports chinesischer Autos kann niemand garantieren, dass das von Tata übernommene Iveco keine neuen Bedrohungen und Widerstände auf dem globalen Nutzfahrzeugmarkt erzeugen wird.
Normalerweise erreicht der gesamte Nutzfahrzeugbereich von Tata nach der Fusion einen kombinierten Jahresabsatz von über 540.000 Fahrzeugen und einen Gesamtumsatz von rund 22 Milliarden Euro, womit es fest zur viertgrößten Nutzfahrzeuggruppe der Welt aufsteigt. Bei dieser Größe ist es für chinesische Nutzfahrzeughersteller, die an flexible, dezentrale Strategien gewöhnt sind, nicht einfach, direkt gegen sie anzutreten. Insbesondere im Hochpreissegment, in dem Iveco tätig ist, ist ein direkter Wettbewerb um Marktanteile noch schwieriger.
Auf der IAA Transportation 2026 in Hannover machten fast 300 chinesische Aussteller mehr als 20 % aller Teilnehmer aus und belegten den ersten Platz unter allen Ländern. Das entspricht dem Verhältnis, dass jeder fünfte Aussteller auf dem Messegelände aus China stammt. Führende Marken wie FAW Jiefang, Dongfeng Motors, Sinotruk, BYD und Foton Motor belegten alle zentralen Messestände und standen Seite an Seite mit internationalen Giganten wie Daimler Truck, MAN, Volvo und Scania.
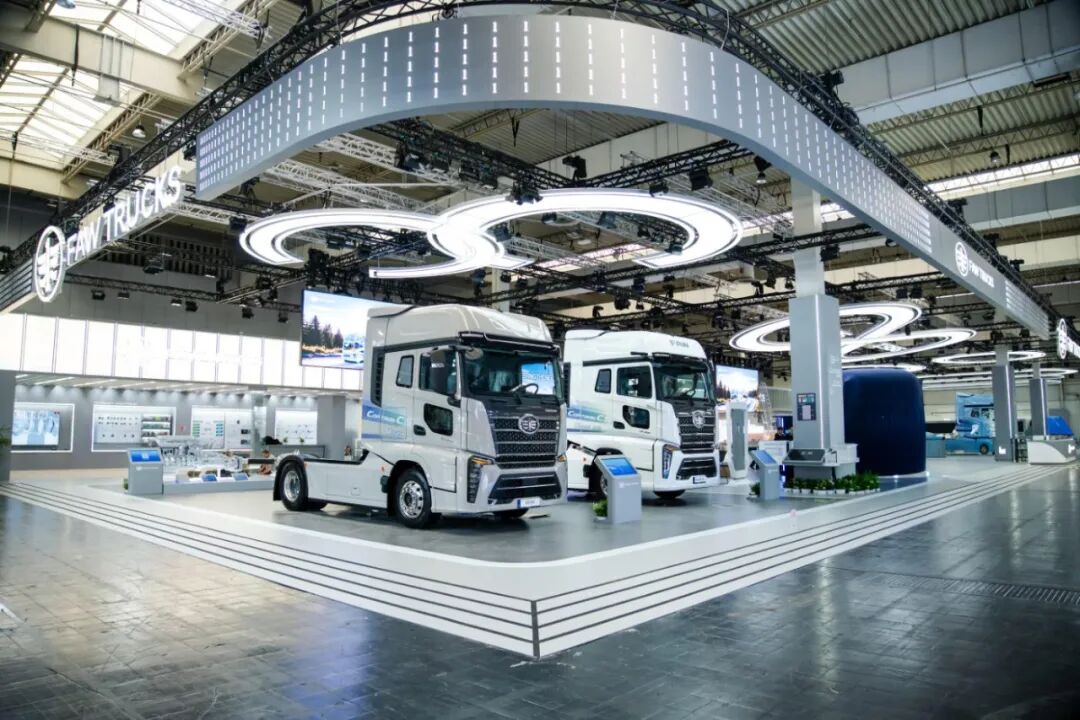
Offiziell ist China nun von einem "Teilnehmer" zu einem "Gestalter der Marktordnung" geworden. Chinesische Unternehmen zeigen ihre Stärke bei Fahrzeugen und der Drei-E-Technologie (E-Motor, E-Batterie, E-Steuerung). Doch europäische Unternehmen behalten die unauffälligen Kernkompetenzen bei Fahrgestellen, Sicherheitsteilen, Materialien und Software-Werkzeugketten, die nach wie vor die Grundlage für die Marktmacht bilden. Das heißt, chinesische Automobilhersteller brauchen noch eine starke Sprungbrett, um Vorteile an der Spitze des Nutzfahrzeugmarktes zu erlangen.
Das aufstrebende Kraftpaket Tata-Iveco
Seit jeher steht der Nutzfahrzeugmarkt nicht im Mittelpunkt der öffentlichen Aufmerksamkeit. Das bedeutet aber nicht, dass sein Potenzial gering ist. Statistiken zufolge ist der globale Nutzfahrzeugmarkt ein riesiger Markt mit einem Jahresabsatz von fast 29 Millionen Fahrzeugen, einem Produktionswert von 1,2 bis 1,3 Billionen US-Dollar und einem Bestand von 160 Millionen Fahrzeugen, wobei der Bestand weiterhin mit einer Geschwindigkeit von über 3 % wächst.
Wenn wir uns daher die Übernahme von Iveco durch Tata noch einmal ansehen, ist das Ereignis nicht mehr so einfach. Es unterscheidet sich deutlich von der Übernahme von Nanjing Automobile durch SAIC in früheren Jahren, bei der SAIC nur die Marke MG als eigene Marke für OEM-Produkte nutzen wollte.
Jede ausländische Übernahme von Tata wirkt auf den ersten Blick sehr direkt – von der Übernahme des Nutzfahrzeuggeschäfts von Daewoo aus Südkorea in früheren Jahren bis zur Übernahme von Jaguar Land Rover von Ford. Doch diese Art von Übernahmen, die Lücken in der Konkurrenz nutzen, haben die über Jahrzehnte aufgebaute harte Stärke der übernommenen Unternehmen vollständig geerbt.
Im September 2002 wurde Daewoo Commercial Vehicles (DWCV) aus der in die Krise geratenen südkoreanischen Daewoo-Gruppe herausgelöst und wurde zum zweitgrößten Hersteller schwerer Nutzfahrzeuge in Südkorea nach Hyundai Motor, mit einem Marktanteil von über 25 % auf dem südkoreanischen Markt für schwere Lkw. Das Werk in Gunsan hatte eine Jahreskapazität von rund 20.000 mittelschweren und schweren Nutzfahrzeugen.
Im März 2004 nutzte Tata Motors die Gelegenheit, die Übernahme für über 100 Millionen US-Dollar abzuschließen und 100 % der Anteile an Daewoo Commercial Vehicles zu erwerben, wodurch es zu einer hundertprozentigen Tochtergesellschaft der Tata-Gruppe wurde.
Aufgrund dieser Erfahrung verkaufte Iveco im vergangenen Jahr sein Verteidigungs-Tochterunternehmen IDV für 1,7 Milliarden Euro an den italienischen Rüstungsgiganten Leonardo, um Bedenken bezüglich der nationalen Sicherheit auszuräumen und regulatorische Hindernisse für die Übernahme zu beseitigen.
Auf der anderen Seite versprach Tata, dass Iveco seinen Hauptsitz weiterhin in Turin, Italien, behält, keine umfassende Umstrukturierung der Hauptmarken und Betriebsstrukturen innerhalb von zwei Jahren durchführt, keine Massenschließungen von Werken und keine Massenentlassungen vornimmt. Die abgeschlossene Übernahme hat also zwangsläufig die zukünftigen Widerstände gegen eine weitere Expansion in Europa im Voraus vermieden.
Auf dem europäischen Markt für schwere Nutzfahrzeuge hat Iveco zwar keine Vorteile gegenüber Scania, MAN, Volvo, Mercedes-Benz und auch DAF. Das ändert aber nichts an der Tatsache, dass Iveco immer noch einen Marktanteil von rund 10 % hält. Auf dem lateinamerikanischen Markt verfügt Iveco zudem über ein vollständiges Dienstleistungssystem, das vom Verkauf von Neufahrzeugen über Wartung und Reparatur bis hin zu Umbauarbeiten reicht.
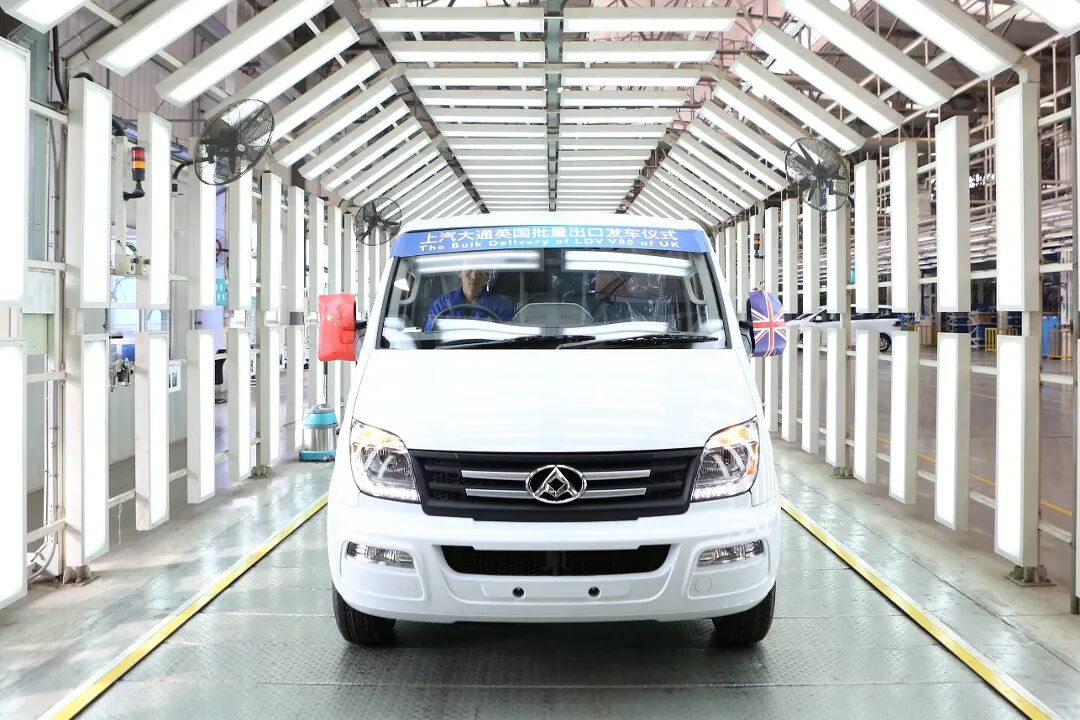
Welche Rolle werden diese bestehenden Vorteile spielen? Man braucht nicht viele Beispiele anzuführen. Allein der Vorteil, den SAIC Pkw durch die ehemals angeschlagene Marke LDV in Europa und Australien erzielt hat, liegt klar vor unseren Augen. Ganz zu schweigen von den enormen Vorteilen, die Iveco – das bereits gut aufgestellt ist – Tata künftig auf dem Markt für hochwertige Nutzfahrzeuge verschaffen wird.
Bei einer reibungslosen Integration wird die Flexibilität der Preisgestaltung von Iveco auf dem lateinamerikanischen und europäischen Nutzfahrzeugmarkt deutlich verbessert. Dies ist eine echte Bedrohung für chinesische Marken (wie Foton, Dongfeng und Jiefang), die für ihr gutes Preis-Leistungs-Verhältnis bekannt sind. Wenn chinesische Automobilhersteller auf diesen wichtigen Nutzfahrzeugmärkten direkt gegen sie antreten, wird der bisherige Preisvorteil der chinesischen Produkte verkleinert.
Das heißt, selbst wenn der Betrieb von Nanjing Iveco davon nicht beeinträchtigt wird: Sobald Tata sich entschließt, den gemeinsamen Einkauf im gesamten Nutzfahrzeugbereich umzusetzen und die Lieferkette für Ersatzteile von Westeuropa in Regionen mit niedrigeren Herstellungskosten zu verlagern, sendet dies ein neues Signal aus: Chinesische Nutzfahrzeughersteller werden im zukünftigen Wettbewerb auf dem Auslandsmarkt direkt mit einem neuen Konkurrenten konfrontiert, der sowohl über ein hochwertiges Markenimage als auch über niedrige Herstellungskosten verfügt – und das schließt auch leichte Nutzfahrzeuge ein.
Der Export chinesischer Autos ist kein einfaches Unterfangen
Natürlich sind Nutzfahrzeuge keineswegs ein Nischenmarkt.
Daten zeigen, dass der Export chinesischer Nutzfahrzeuge im Jahr 2025 erstmals 1,06 Millionen Einheiten überschritt, was einem Anstieg von 17,2 % gegenüber dem Vorjahr entspricht. Damit erreichte er erstmals die Millionen-Marke und ist bereits zum "zweiten Motor" für das Wachstum der Branche geworden.
Von Januar bis September 2026 hält der Anstieg des Nutzfahrzeugexports weiter an: Der kumulierte Absatz erreichte 1,039 Millionen Einheiten, ein Anstieg von 38,8 % gegenüber dem Vorjahr. Für das Gesamtjahr wird ein Absatz von rund 1,373 Millionen Einheiten erwartet. Viele Institutionen gehen davon aus, dass sich der Export chinesischer Nutzfahrzeuge noch in der "Phase der Mengenexpansion" befindet. Strukturell betrachtet sind Lastkraftwagen die absolute Hauptgruppe, und schwere Lkw haben das Potenzial, zum Symbol der "hochwertigen Fertigung" chinesischer Nutzfahrzeuge zu werden.
Gleichzeitig zeigen sowohl die Rückmeldungen von der IAA Transportation in Hannover als auch ein Bericht von Bain & Company, dass bereits etwa ein Drittel der europäischen Flottenbetreiber Kontakt zu chinesischen Herstellern aufgenommen hat. Chinesische elektrische Lkw werden in Bezug auf Preis, Gesamtbetriebskosten (TCO), Reichweite und Energieeffizienz besser bewertet als westliche Marken. All dies beweist, dass chinesische Nutzfahrzeuge im Zuge des Branchenwandels den historischen Wandel vom "Verkauf von Produkten" zum "Aufbau von Systemen" vollziehen könnten.
Insbesondere auf dem Busmarkt hält allein BYD einen hohen Marktanteil auf dem europäischen Markt für vollelektrische Busse. Bis September 2026 überschritten seine kumulierten Bestellungen in Europa 8000 Einheiten, verteilt auf mehr als 20 Länder und über 100 Städte. Der Marktanteil in Deutschland liegt bei 13,7 % und in Spanien bei 17,6 % – jeweils der höchste Wert unter chinesischen Marken. Diese Zahlen waren vor einigen Jahren für uns kaum vorstellbar.
Da Tata nun eine Nutzfahrzeuggruppe aufbaut, die stark genug ist, um chinesischen Automobilherstellern überlegen zu sein, und in Europa der Konsens herrscht, dass chinesische Nutzfahrzeuge über die nötige Stärke verfügen, um auf den europäischen Markt zu gelangen, aber Vertriebs- und Dienstleistungsnetze, Markenvertrauen und der Restwert von Gebrauchtfahrzeugen noch strukturelle Probleme darstellen, wird dies unweigerlich eine direkte Herausforderung für das chinesische Entwicklungsmodell auslösen.
Einfach ausgedrückt: Die extensive Exportstrategie chinesischer Nutzfahrzeughersteller, bei der das Preis-Leistungs-Verhältnis im Vordergrund steht, wird nicht unbedingt den Preisangriffen standhalten, die etablierte Hersteller nach der Optimierung ihrer Kostenstrukturen und Kostensenkungen starten.
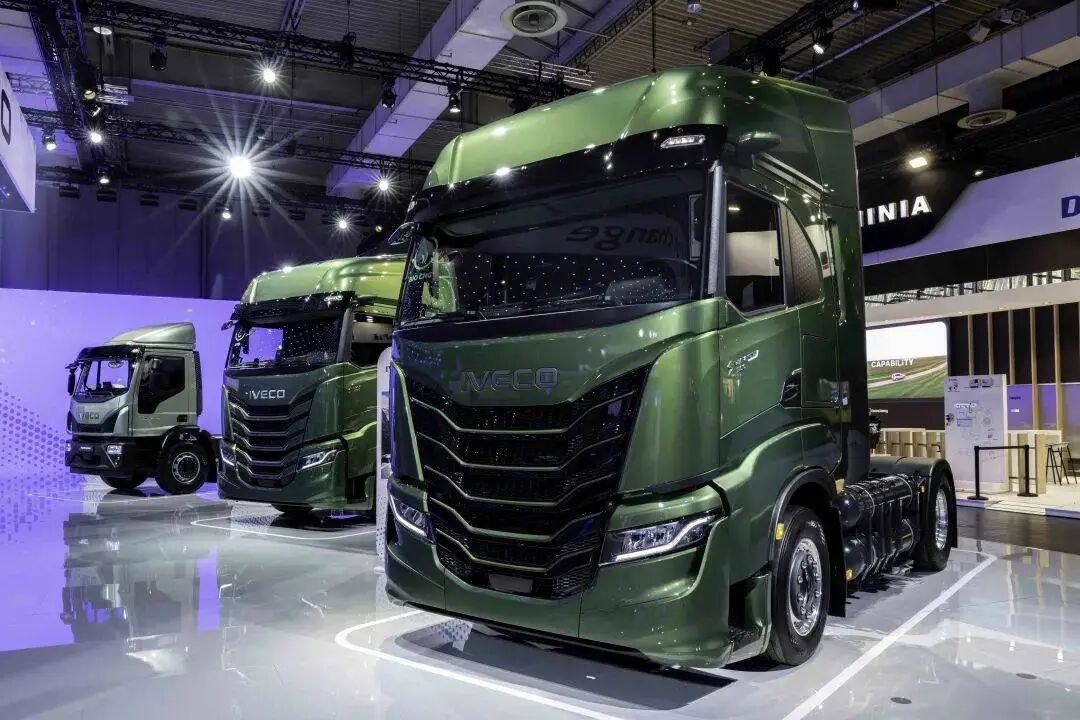
Heute verfügt Iveco noch über die Baureihe Daily, schwere Lkw, Busse, elektrische Busse von Heuliez sowie das FPT-Antriebsstrangportfolio, das Diesel, Erdgas, vollelektrische und Wasserstoffantriebe abdeckt. Tata wiederum deckt in Indien das gesamte Spektrum von Kleintransportern ab 0,5 Tonnen bis zu schweren Lkw und Bussen ab und hält einen Marktanteil von 55 % bei schweren Lkw.
Das bedeutet, dass chinesische Unternehmen in fast allen Nischenmärkten im Ausland – von Kleintransportern bis zu schweren Lkw, von Stadtlieferfahrzeugen bis zu Fernzugmaschinen, von Bussen bis zu Wasserstofffahrzeugen – diesem neuen Konkurrenten begegnen werden. Vielleicht kann Tata nicht in jedem Markt die Preise unterbieten, aber die Inder werden alles daran setzen, chinesische Nutzfahrzeughersteller in den Preissegmenten und Ländern, in denen sie am stärksten expandieren wollen, direkt zu blockieren.
Eines der Kernvermögen, das Tata erworben hat, ist die Antriebsstrangabteilung FPT Industrial. Sobald die Ressourcen für die Antriebskalibrierung und die neue Energietechnologie vorrangig in das Tata-System fließen, könnte sein Kostenvorteil sogar auf den Bereich der neuen Energien ausgedehnt werden und den früheren Vorteil chinesischer elektrischer Nutzfahrzeuge schwächen.
Tatsächlich liegt die Durchdringungsrate von emissionsfreien schweren Lkw in Europa derzeit nur bei 2,4 % bis 4,8 %. Solange Europa konsequent das Ziel verfolgt, dass die Durchdringungsrate dieser Fahrzeuge bis 2030 auf rund 35 % steigt, stellt diese riesige Marktlücke eine Chance für chinesische Marken dar.
Aber angesichts der Lücke zwischen der aktuellen Durchdringungsrate von emissionsfreien Lkw von rund 5 % und dem Zielwert von rund 35 % im Jahr 2030 reicht es nicht aus, einfach mehr Fahrzeuge zu verkaufen. Vielmehr müssen gleichzeitig Ladeinfrastruktur, Flottensteuerung und Finanzprodukte ausgebaut werden. Wenn chinesische Nutzfahrzeuge langfristig in Europa erfolgreich sein wollen, müssen sie ihre Vorteile bei der Elektrifizierung zu Systemvorteilen ausbauen, solange Wettbewerber noch keine Wurzeln bei Marken, Vertriebskanälen und lokalen Produktionsstätten geschlagen haben. Sie müssen vollständige Lösungen für die Gesamtbetriebskosten anbieten, die Ladevorgänge, Wartung und Flottenmanagement umfassen.
Zusammenfassend ist der Wettbewerb auf dem ausländischen Nutzfahrzeugmarkt ein sehr umfassendes Thema, das ebenso viele Nischenbereiche umfasst wie der Pkw-Markt. Wir müssen nur eines verstehen: Wenn Tata durch die Übernahme von Iveco eine riesige Nutzfahrzeuggruppe aufbaut, verfolgt es zweifellos das Ziel, alle Unternehmen, die im mittleren und hochwertigen Nutzfahrzeugmarkt Fahrzeuge verkaufen wollen, zu einer defensiven Gegenoffensive herauszufordern.