AMD: Wir machen es nicht wie Intel, Helios stützt die öffentliche Wahrnehmung durch massive Ausweitung der Liefermengen.
AMD (AMD.O) hat nach Börsenschluss der US-amerikanischen Aktienmärkte am Morgen des 4. November 2026 (Pekinger Zeit) den Finanzbericht für das dritte Quartal 2026 (Zeitraum bis September 2026) veröffentlicht, die Kernpunkte lauten wie folgt:
1. Kernkennzahlen:
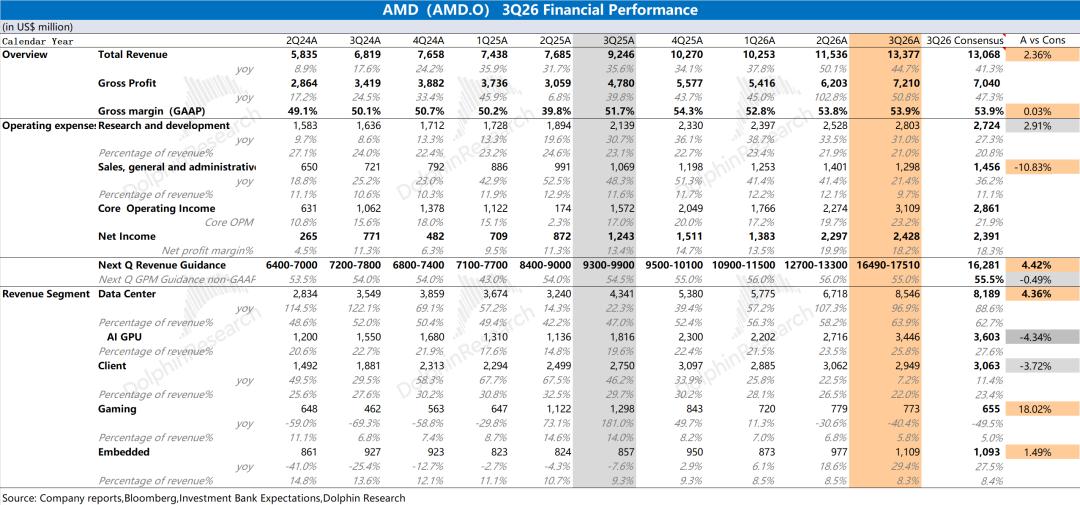
① Prognose für das nächste Quartal: AMD erwartet für das vierte Quartal 2026 einen Umsatz von 16,49 bis 17,51 Milliarden US-Dollar (besser als die Markterwartung von rund 16,3 Milliarden US-Dollar), was einem Jahreswachstum von etwa 66 % entspricht. Das Unternehmen erwartet eine Non-GAAP-Bruttomarge von rund 55 % (etwas unter der Markterwartung von 55,5 %); die Non-GAAP-Betriebskosten belaufen sich auf etwa 3,75 Milliarden US-Dollar.
Aufgeschlüsselt nach Bereichen: Das Unternehmen prognostiziert ein sequenzielles Wachstum des Datencenter-Geschäfts von rund 50 %, was einem Wert von etwa 12,8 Milliarden US-Dollar entspricht (sequenzieller Anstieg von rund 4,3 Milliarden US-Dollar, im laufenden Quartal betrug der sequenzielle Anstieg 1,8 Milliarden US-Dollar); das Client- und Spielegeschäft geht sequenziell um mehr als 20 % zurück, was einem Wert von weniger als 3 Milliarden US-Dollar entspricht; das Embedded-Geschäft verzeichnet ein sequenzielles zweistelliges Wachstum und erreicht einen Wert von über 1,2 Milliarden US-Dollar.
Das Management stellt klar, dass das vierte Quartal das erste Quartal sein wird, in dem die KI-Einnahmen des Datencenters die Einnahmen von Server-CPUs übersteigen, und zwar „deutlich höher“, was bedeutet, dass der sequenzielle Anstieg im nächsten Quartal hauptsächlich aus der Hochskalierung der Massenproduktion von MI450 stammt.
Zuvor befürchtete Analyst Haitun, dass der im Intel-Finanzbericht offengelegte Abschwung des PC-Marktes die 4Q-Prognose von AMD belasten würde. Tatsächlich entspricht der prognostizierte Rückgang des Client- und Spielegeschäfts (über 20 %) der Client-Prognose von Intel, aber der sequenzielle Anstieg des Datencenter-Geschäfts von rund 4,3 Milliarden US-Dollar (der Zuwachs von MI450 wird auf über 3 Milliarden US-Dollar geschätzt) kompensiert die Belastung durch den PC-Markt durch die Ausweitung von Helios und verbleibt ein Überschuss.
② Die Prognose für 2027 wurde stark nach oben korrigiert: Das Unternehmen erwartet, dass der Gesamtumsatz 2027 um mehr als 80 % wächst (mehr als das Doppelte des langfristigen Finanzmodells vom Analystentag im vergangenen November); die Einnahmen von Server-CPUs verdoppeln sich (im letzten Quartal wurde ein Wachstum von über 70 % prognostiziert), die Wachstumsrate der KI-Einnahmen des Datencenters wird „deutlich über einer Verdopplung“ liegen, und der Anteil der Datencenter-Einnahmen am Gesamtumsatz wird über 80 % betragen.
Analyst Haitun schätzt, dass die Einnahmen von AMD im Datencenter-Geschäft (Server-CPU + GPU) im Jahr 2027 voraussichtlich 80 Milliarden US-Dollar erreichen werden, was deutlich über der Markterwartung (rund 70 Milliarden US-Dollar) liegt, wobei sowohl KI-GPUs als auch Server-CPUs ein Wachstum von über 100 % erzielen werden.
2. Datencenter: Server-CPU verdoppelt sich, MI455X/Helios beginnen, Einnahmen zu generieren. Der Umsatz in diesem Quartal betrug 8,55 Milliarden US-Dollar, ein Jahreswachstum von 96,9 % und ein sequenzielles Wachstum von 27,2 %, die Markterwartung lag bei 8,2 Milliarden US-Dollar.
Das Wachstum des Datencenter-Geschäfts in diesem Quartal wurde hauptsächlich von den ersten Auslieferungen von Server-CPUs (sowohl Cloud- als auch Unternehmenseinnahmen verdoppelten sich im Jahresvergleich mehr als einmal) und der MI450-Serie angetrieben. Die Betriebsmarge des Geschäftsbereichs stieg auf 33,7 % (im Vorjahreszeitraum 24,7 %).
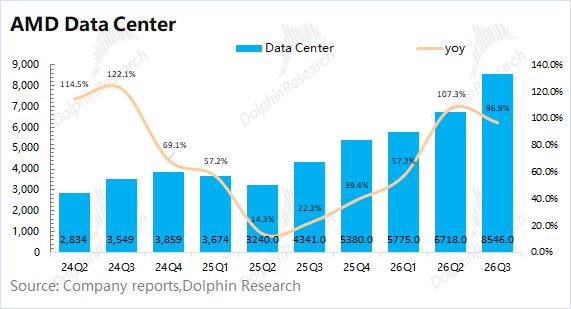
① Server-KI-GPU: Analyst Haitun schätzt, dass die KI-GPU-Einnahmen in diesem Quartal etwa 3,4 Milliarden US-Dollar betragen, ein sequenzielles Wachstum von etwa 27 % (sequenzieller Anstieg von etwa 0,7 Milliarden US-Dollar).
Dieses Quartal ist das erste Quartal, in dem MI455X/Helios Einnahmen bestätigt. Anthropic, Meta, Microsoft, OpenAI und Oracle betreiben bereits Modelle auf den ersten Helios-Racks, der CFO gab an, dass die Hochskalierung von MI450 „besser als erwartet zu Beginn des dritten Quartals“ verläuft. Die tatsächliche Massenausweitung findet im vierten Quartal statt: Nach der Prognose wird die KI-GPU im vierten Quartal voraussichtlich sequenziell mehr als verdoppeln und einen Wert von rund 7 Milliarden US-Dollar erreichen.
② Server-CPU: Angetrieben durch die gestiegene Nachfrage nach allgemeiner Rechenleistung durch Agentic-KI bleibt die Server-CPU die wichtigste Wachstumsquelle des Unternehmens. Analyst Haitun schätzt, dass die Einnahmen des Unternehmens aus Server-CPUs und anderen Produkten in diesem Quartal etwa 5,1 Milliarden US-Dollar erreichen, was einem Jahreswachstum von etwa 100 % entspricht und deutlich über der früheren Prognose des Managements von „einem Jahreswachstum von über 80 % in der zweiten Jahreshälfte“ liegt.
Das Management erklärte, dass das Wachstum hauptsächlich aus der Steigerung der Auslieferungsmengen und der Kernanzahl stammt, der Beitrag des durchschnittlichen Verkaufspreises (ASP) ist gering; Venice hat bereits begonnen, Einnahmen zu bestätigen, und die OEM-Systeme werden im vierten Quartal auf den Markt kommen.
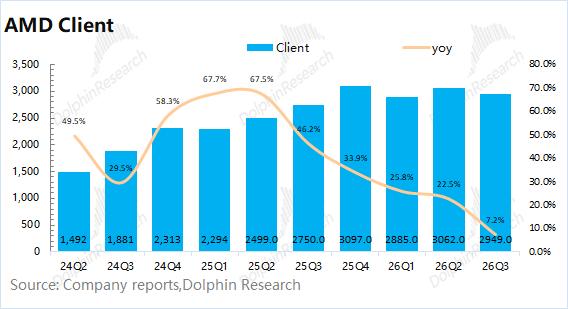
3. Client-Geschäft: Der Umsatz in diesem Quartal betrug 2,95 Milliarden US-Dollar, ein Jahreswachstum von 7,2 %, was unter der Markterwartung (3,1 Milliarden US-Dollar) liegt.
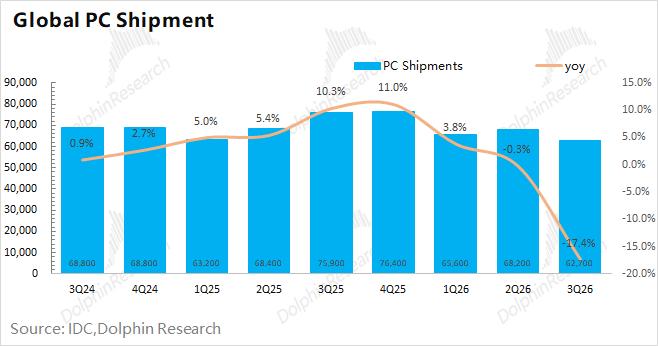
Intel hat als Erster seinen Finanzbericht veröffentlicht und damit die Erwartungen an die Leistung des PC-Marktes bereits gedämpft, aber AMD hat in diesem Quartal dennoch ein positives Wachstum erzielt. In diesem Quartal wurde der globale PC-Markt durch einen Mangel an Speicherchips belastet, die Auslieferungsmengen gingen im Jahresvergleich um 17 % zurück, während das Client-Geschäft des Unternehmens weiterhin ein Jahreswachstum beibehielt (die Client-Einnahmen von Intel gingen im gleichen Zeitraum um 5 % im Jahresvergleich zurück).
Das bedeutet, dass sich das Wachstumstempo des Client-Geschäfts von AMD verlangsamt, was hauptsächlich durch den branchenweiten Beta-Effekt verursacht wird, während der Marktanteil des Unternehmens auf dem PC-Markt weiter steigt, aber es nicht mehr möglich ist, den branchenweiten Abschwung vollständig zu kompensieren.
Das Intel-Management führte diesen Rückgang auf den branchenweiten Speichermangel zurück, der das Gesamtvolumen von PCs verkleinerte, sowie auf die Verschärfung der IT-Budgets. Die Erklärung des AMD-Managements stimmt damit überein: Der Vertrieb in den PC-Kanälen verlangsamte sich zum Quartalsende aufgrund steigender Preise für Speicher und Bauelemente. Das Unternehmen steuerte die Auslieferung aktiv entsprechend dem Kanalvertrieb, um die Lagerbestände in den Kanälen gesund zu halten, und plante für einen zweistelligen Rückgang der PC-Auslieferungsmengen im Jahr 2027.
4. Betriebsdaten:
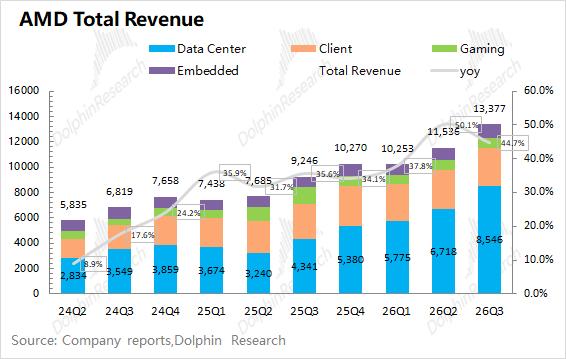
AMD erzielte im dritten Quartal 2026 einen Umsatz von 13,38 Milliarden US-Dollar, ein Jahreswachstum von 44,7 %, was besser als die Markterwartung (13,1 Milliarden US-Dollar) ist. Der Umsatz des Unternehmens stieg in diesem Quartal weiter an, hauptsächlich angetrieben durch das Datencenter-Geschäft: Sequenziell betrachtet stieg der Umsatz im Datencenter um 1,83 Milliarden US-Dollar, im Embedded-Bereich um 0,13 Milliarden US-Dollar, während das Client- und Spielegeschäft um 0,12 Milliarden US-Dollar zurückging.
Aufwand- und Gewinnseite: Die Non-GAAP-Bruttomarge betrug 55,9 %, sequenziell nahezu unverändert.
Die Forschungs- und Entwicklungskosten in diesem Quartal beliefen sich auf 2,8 Milliarden US-Dollar, ein Jahreswachstum von 31,0 %; die Vertriebs- und Verwaltungskosten betrugen 1,3 Milliarden US-Dollar, ein Jahreswachstum von 21,4 %. Der Anstieg der Kernbetriebskosten des Unternehmens liegt unter dem Umsatzwachstum (+45 %), die Kernbetriebskostenquote sank auf rund 30,7 % (im letzten Quartal 34,1 %).
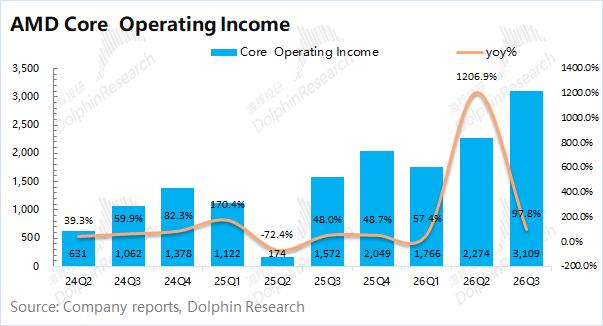
AMD erzielte in diesem Quartal einen Nettogewinn (GAAP) von 2,43 Milliarden US-Dollar, beeinflusst durch nicht wiederkehrende Posten wie die Änderung des beizulegenden Zeitwerts von Kundenoptionsscheinen (nicht barwirksamer Verlust von 1,097 Milliarden US-Dollar). Aus betriebswirtschaftlicher Sicht betrug der Kernbetriebsgewinn des Unternehmens in diesem Quartal 3,11 Milliarden US-Dollar, ein sequenzielles Wachstum von 36,7 %, die Kernbetriebsgewinnmarge stieg wieder auf 23,2 %.
„Kernbetriebsgewinn = Bruttogewinn – Forschungs- und Entwicklungskosten – Vertriebs- und Verwaltungskosten“
Gesamtmeinung von Analyst Haitun: Die Ausweitung von Helios übertrifft die Erwartungen, die Prognose für 2027 wird „erhöht“
Die Highlights des Finanzberichts von AMD in diesem Quartal liegen hauptsächlich in der über den Erwartungen liegenden Prognose, die Wachstumsstruktur hat sich bereits umgestellt: Das Client-Geschäft wird durch den branchenweiten Abschwung belastet und bleibt zurück, in diesem Quartal trägt das starke Wachstum der Server-CPUs das Wachstum, ab dem nächsten Quartal wird die Stab an Helios übergeben. Auch auf der Gewinnseite gibt es Überraschungen: Der steigende Anteil von Geschäften mit hoher Bruttomarge hält die Bruttomarge stabil, die Kosten liegen unter der Prognose, und der Betriebshebel beginnt sich zu entfalten.
Was die Prognose betrifft: Die starke Ausweitung des Datencenter-Geschäfts im nächsten Quartal reicht aus, um den Rückgang des Client- und Spielegeschäfts zu kompensieren; das Umsatzwachstum im nächsten Jahr (über 80 %) übertrifft bei weitem das langfristige Modell vom Analystentag (35 %), die Wachstumsraten von Server- und Datencenter-KI wurden beide nach oben korrigiert, das Management gab an, mit den Kunden die Stromversorgung und Rechenzentren bereits geplant zu haben.
Analyst Haitun ist der Meinung, dass die mittelfristige Logik „CPU als Grundlage, GPU als Nachfolger“ unverändert bleibt. Der Fokus des Marktes hat sich von „gibt es Bestellungen“ zu „kann Helios pünktlich ausgeliefert werden und wie viel Gewinn verbleibt“ verschoben, der starke Anstieg des Aktienkurses nach Börsenschluss ist genau die Antwort darauf.
Neben dem Finanzbericht dieses Quartals konzentriert sich der Markt hauptsächlich auf folgende Aspekte bei AMD:
a) Kapitalausgaben großer Technologiekonzerne: Große Cloud-Dienstleister sind die wichtigsten Einkäufer von Chips
Vier große CSP-Unternehmen haben bereits ihre Finanzberichte für das dritte Quartal veröffentlicht, nach Statistiken von Analyst Haitun liegt das gesamte Jahreswachstum der Kapitalausgaben der fünf Kern-Cloud-Anbieter (Meta, Google, Microsoft, Amazon und Oracle) im dritten Quartal noch über 90 %. Die KI-Kapitalausgaben (Capex) werden weiter nach oben korrigiert, aber der freie Cashflow wird negativ, Meta und Google haben in diesem Quartal beide einen negativen freien Cashflow.