Die Marke bleibt im Eigentum, die Kontrollmehrheit wird verkauft! „Trennung der drei Rechte“ bei A.O. Smith China
Am 27. Oktober gab der Hauptsitz in Milwaukee eine Bekanntmachung heraus. A.O. Smith verkaufte 81 % der Anteile am Holdingunternehmen für sein China-Geschäft an CPE Yuanfeng, behielt selbst 19 % und unterzeichnete gleichzeitig eine langfristige Markenlizenzvereinbarung.
Die Bewertung des China-Geschäfts durch die Transaktion beträgt etwa 400 Millionen US-Dollar, wobei das Kriterium ohne Barmittel und ohne Schulden angewendet wird. Zusammen mit dem Nettobarwert der Markenlizenzgebühren in den kommenden Jahrzehnten übersteigt der Gesamtwert 500 Millionen US-Dollar.
Dies ist kein Rückzug aus dem chinesischen Markt und auch kein direkter Verkauf der Marke. Das Eigentum an der Marke bleibt erhalten, die Mehrheitsbeteiligung und das tägliche Betriebsrecht werden an lokales Kapital übergeben, und die amerikanische Seite erzielt weiterhin Einnahmen durch Dividenden aus der 19 %igen Minderheitsbeteiligung und langfristige Lizenzgebühren.
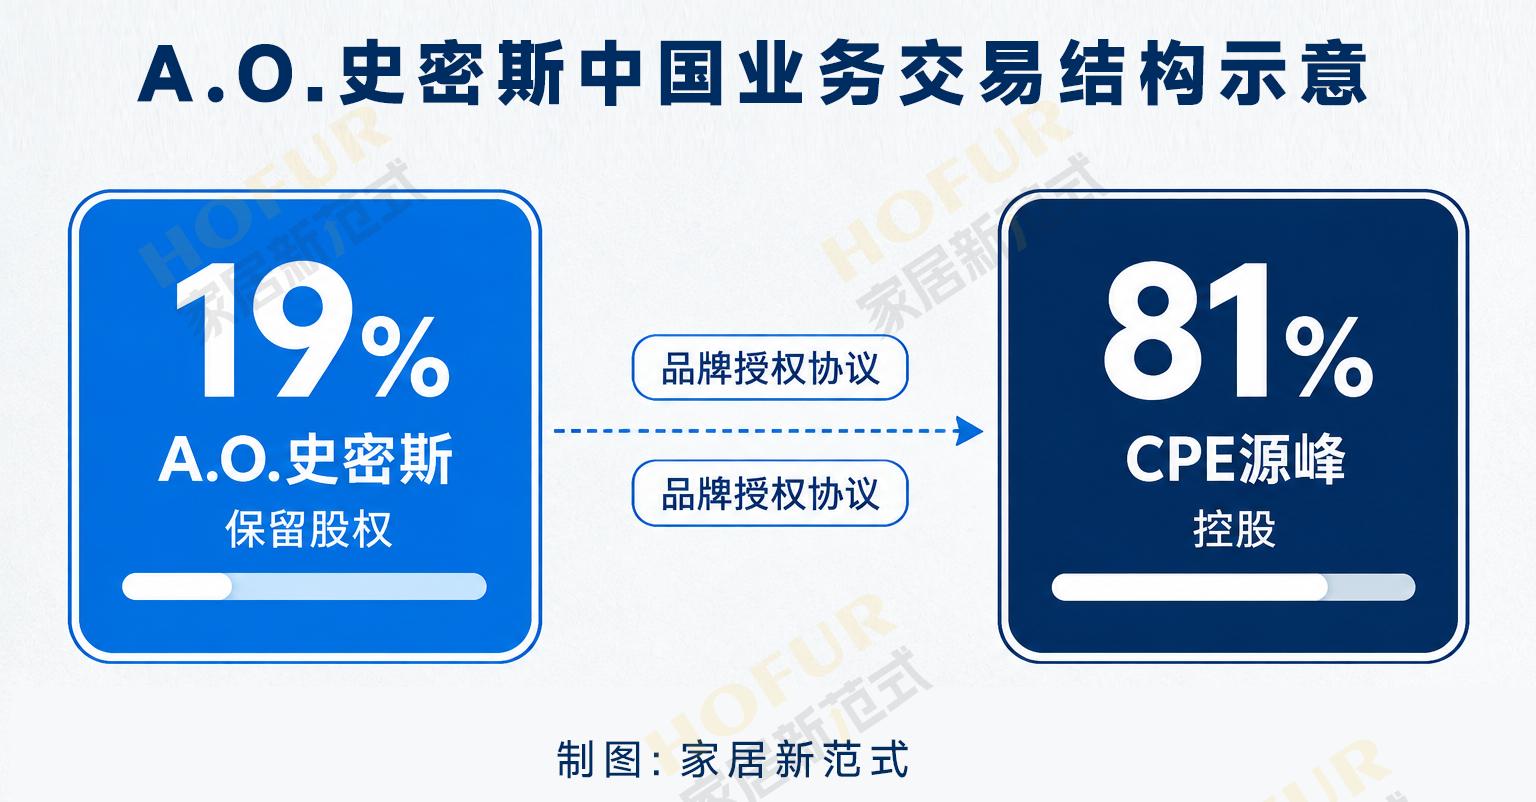
Mit Hilfe dieser Transaktion hat ein ausländisches Wassertechnologieunternehmen auf dem chinesischen Markt klar das Lizenz- und Kooperationsmodell mit „Erhalt des Markeneigentums, Lokalisierung der Mehrheitsbeteiligung und Strukturierung der Einnahmenrechte“ umgesetzt. „New Home Paradigm“ ist der Ansicht, dass diese Transaktion über den Rahmen gewöhnlicher Aktientransaktionen von Wasserhaushaltsgeräten und komfortablem Wohnen hinausgeht und zu einem markanten Beispiel für ausländische Marken von Wasserhaushaltsgeräten und komfortablem Wohnen wird, die ihr Betriebsmodell in China anpassen.
Die amerikanische Seite gleicht zuerst ihre eigene Rechnung aus
Das Geschäft von A.O. Smith in China steht in den letzten Jahren unter anhaltendem Druck. Im dritten Quartal 2026 beliefen sich die Nettoumsätze von A.O. Smith in anderen regionalen Sektoren der Welt auf 192,8 Millionen US-Dollar, was einem Rückgang von 7 % gegenüber dem Vorjahr entspricht. Dabei sank der Umsatz auf dem chinesischen Markt in lokaler Währung um 17 %. Die offizielle Erklärung lautet, dass die schwächere Verbrauchernachfrage in Verbindung mit dem strategischen Bewertungsprozess den Kanalbetrieb gestört hat.
Ab dem vierten Quartal 2026 wird das China-Geschäft in die Kategorie der eingestellten Geschäftstätigkeiten eingeteilt und nicht mehr in den konsolidierten Abschluss einbezogen. Nach Abschluss der Transaktion werden die verbleibenden 19 % der Anteile nach der Equity-Methode bilanziert.
Aus der Perspektive der Aktionäre an der US-Börse ist die Logik dieser Transaktion klar. Man entlastet sich vom Wachstumsdruck, erhält einmalig eine hohe Gegenleistung und kombiniert dies mit langfristigen Lizenzeinnahmen. Die Marke bleibt weiterhin erhalten, und wenn sich der chinesische Markt später erholt, können die 19 % der Anteile weiterhin am Wachstumsgewinn teilhaben.
Dies ist keine strategische Kapitulation, sondern eine Anpassung des Vermögensbetriebsbuches.
Was CPE anstrebt, sind Vermögenswerte mit hoher Bekanntheit und geringer Effizienz
Der neue Mehrheitseigentümer CPE Yuanfeng ist eine holdingorientierte alternative Vermögensverwaltungsgesellschaft, kein industrielles Betriebsunternehmen. Fälle wie Burger King China und Mammut folgen einem ähnlichen Betriebsgedanken: Man übernimmt ausländische Marken mit hoher Bekanntheit, deren Wachstum in eine Sackgasse geraten ist, baut Kanäle und Kosten mit lokalen Teams neu auf und schließt den sekundären Kapitalisierungsausstieg in drei bis fünf Jahren durch die Verbesserung des Cashflows ab – dies ist auch ein typischer Weg des Private-Equity-Investments.
A.O. Smith China verfügt über eine solide Grundlage: Das über Jahrzehnte aufgebaute Image im Premiummarkt, das ausgereifte Vertriebs- und Servicenetz sowie das vollständige Forschungssystem für Wassertechnologie bestehen weiterhin. Die Schwächen sind ebenfalls offensichtlich: Die Entscheidungswege des multinationalen Hauptsitzes sind langwierig, und die Preisklassen werden ständig von inländischen Marken wie Haier, Midea, Casarte, COLMO und Angel verdrängt.
Nach der Übernahme wird das Geschäft höchstwahrscheinlich entlang drei Hauptlinien angepasst.
Der Anteil der nicht wasserbezogenen Küchengeräte wird gesenkt, man konzentriert sich auf die Kernsegmente von Warmwasserbereitern, Wasseraufbereitung und Wasserenthärtung, wobei Wassersysteme und Szenarien für ganzheitlichen Wohnkomfort weiterhin die langfristige Entwicklungsrichtung darstellen. Das Kanalmodell wird transformiert: Von der reinen Belieferung von Händlern hin zu Kanälen bei Installationsunternehmen und Designern sowie Dienstleistungen für die Erneuerung bestehender Einrichtungen. Die Produktlogik wird weiterentwickelt: Statt einzelne Wasseraufbereitungsgeräte zu verkaufen, wird man zu kompletten Lösungen für ganzheitliche Hauswassersysteme übergehen.
Als Private-Equity-Kapital strebt CPE eine klare Investitionsrendite an und wird nicht nur die Markenidentität aufrechterhalten. Die Wiederkaufrate, die Servicebindung und die Erhöhung des durchschnittlichen Bestellwerts sind die zentralen Bewertungsindikatoren. Für die amerikanische Seite sind die Markenlizenzgebühren ein langfristiger Cashflow aus „Mieteinnahmen“, für CPE sind sie eine Schlüsselvariable für die Bewertung beim zukünftigen Ausstieg.
Der Werbespruch „Wasch ein halbes Jahrhundert“ klingt noch in den Ohren. Noch ist das halbe Jahrhundert nicht abgelaufen, die Transaktion der Mehrheitsbeteiligung ist bereits abgeschlossen, und das Betriebsrecht wird nach und nach mit der Abwicklung im Jahr 2027 übergeben. Mit Hilfe des Leichtvermögens-Konzepts aus „Betrieb durch lokales Kapital + langfristige Markenlizenz“ hat A.O. Smith einen zweiten Weg für ausländische Wassertechnologiemarken aufgezeigt.