Das Marktvolumen überschreitet innerhalb eines halben Jahres 10 Milliarden Yuan, große Technologiekonzerne bewerten das Geschäft des Token-Verkaufs neu.
Quelle des Titelbildes | Öffentliches Netzwerk, "The Railway Bridge At Argenteuil", Claude Monet, 1873
Im Jahr 2011 schrieb Marc Andreessen, Mitbegründer des Silicon-Valley-Venture-Capital-Unternehmens Andreessen Horowitz (a16z), sein berühmtes Zitat „Software frisst die Welt“, womit das Jahrzehnt von SaaS begann. Sechs Jahre später ergänzte Jensen Huang den zweiten Teil des Satzes: Software frisst die Welt, aber KI wird die Software fressen.
Doch selbst vor zwei Jahren glaubten die meisten Menschen nicht, dass der Verkauf von Token ein gutes Geschäft sein könnte. Im Jahr 2026 ist dies bereits Realität geworden.
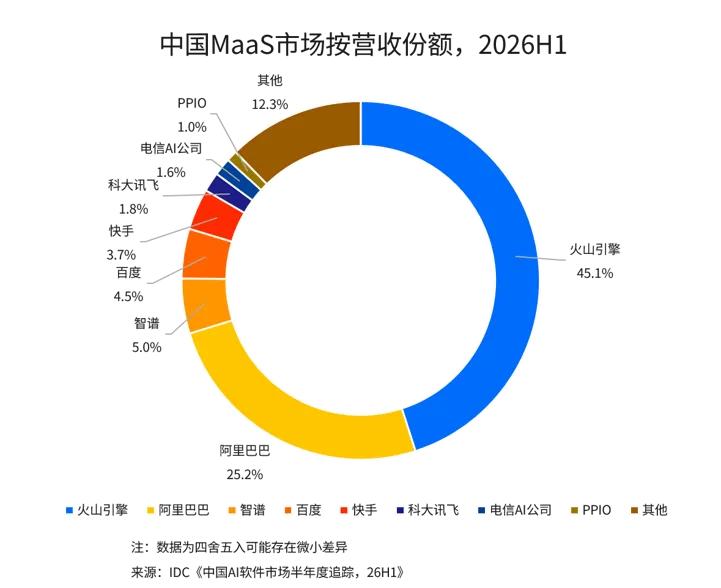
Kürzlich veröffentlichte IDC offiziell den Bericht für das erste Halbjahr 2026. Im ersten Halbjahr 2026 belief sich der Umsatz des chinesischen öffentlichen Cloud-MaaS-Marktes auf 10,63 Milliarden Yuan, was einem Anstieg von 889,4 % gegenüber dem Vorjahr entspricht.
In einer Zeit, in der das Wachstum des gesamten öffentlichen Cloud-Marktes seit Jahren nachlässt, gibt es nur wenige Märkte, die innerhalb von zwei Jahren schnell eine Größe von über 10 Milliarden Yuan erreichen können.
MaaS ist bereits ein zentraler Indikator zur Beobachtung der Entwicklung des globalen KI-Marktes. Dies ist ein Geschäft, das oft mit „Wasser, Strom und Gas“ verglichen wird: Modellanbieter stellen Dienste über APIs und andere Formen zur Verfügung, sodass Unternehmen oder Einzelpersonen keine eigenen Modelle und Rechenleistung aufbauen müssen, sondern über MaaS-Plattformen Modelle aufrufen können, um Aufgaben wie Textgenerierung und Codierung zu erledigen. Die Anbieter berechnen Gebühren nach der Anzahl der Token-Aufrufe, der Nutzungsdauer der Rechenleistung oder dem Abonnement von Paketen – je mehr Modelle aufgerufen werden, desto höher ist der Umsatz.
In der neuen Saison 2026 ging VolcEngine direkt an die Spitze – laut den Daten aus dem IDC-Bericht „Halbjährlicher Bericht zum chinesischen KI-Softwaremarkt“ hielt VolcEngine im ersten Halbjahr 2026 fast 50 % des gesamten Umsatzanteils des inländischen öffentlichen Cloud-MaaS-Marktes.
Aus den Diskussionen um die MaaS-Indikatoren lassen sich auch Veränderungen im Marktkonsens erkennen.
Im Jahr 2025 diskutierte die Branche noch, welche Cloud im MaaS-Markt den höheren Token-Absatz und das bessere Preis-Leistungs-Verhältnis bietet. Bis 2026 haben sich die Aufmerksamkeitsindikatoren angesichts eines Marktes, der innerhalb eines Jahres um fast das 9-fache gewachsen ist, allmählich auf einen Punkt vereinigt: den MaaS-Umsatz.
Anthropic und OpenAI sind nach wie vor die „Vorbilder“ für chinesische Hersteller. Kürzlich sorgte der IPO-Prospekt von Anthropic für Aufsehen, da sein kommerzielles Wachstum die Markterwartungen erneut übertroffen hat – im ersten Halbjahr 2026 erreichte der Gesamtumsatz von Anthropic 16,286 Milliarden US-Dollar, wovon 80 % auf Einnahmen aus der Abrechnung nach Token-Mengen für Inferenz entfielen.
Die vervielfachte Token-Verbrauch von Agenten hat auch den durchschnittlichen Umsatz pro Kunde von Anthropic gesteigert. Laut Prospekt beliefen sich die monatlichen Ausgaben von Unternehmenskunden, die Claude Code nicht nutzten, im dritten Quartal 2026 auf weniger als 75 US-Dollar; die oberen 5 % der ausgabestärksten Unternehmenskunden, die Claude Code nutzten, gaben etwa das 20-fache davon aus.
Dieses Wachstum ist noch lange nicht am Höhepunkt angekommen, was zu aggressiven Investitionen großer inländischer Unternehmen geführt hat. Der KI-Bürowettbewerb, der seit Mitte dieses Jahres läuft – mit Produkten wie Doubao Work, Qianwen Office und workbuddy – läuft im Wesentlichen darauf hinaus, dass große Unternehmen beginnen, den Eingang zu hochwertigen Aufgabenszenarien zu erobern, die auf Produktivität ausgerichtet sind.
Heute ist der Branchenkonsens so klar wie nie zuvor: Spitzenmodelle zu entwickeln. Dies ist der beste Weg, um den Token-Verbrauch schnell zu steigern und Kunden dazu zu bringen, bereit dafür zu bezahlen.
Der Raum für die Kommerzialisierung großer Modelle öffnet sich ebenfalls. Die Obergrenze des traditionellen Cloud-Computings hängt weitgehend von den IT-Budgets der Unternehmen ab, während MaaS sich an der Produktivität orientiert – theoretisch wird die Größe des MaaS-Marktes eines Landes letztendlich an sein BIP und seine Bevölkerung gekoppelt sein. Nach dieser Logik ist der inländische Markt nur ein Teil des globalen Marktes. Ein Insider der Cloud-Branche schätzt, dass der ausländische Marktraum mindestens das 3- bis 4-fache des inländischen beträgt.
Aus unseren exklusiven Informationen geht hervor, dass VolcEngine ab der zweiten Jahreshälfte dieses Jahres den Fokus auf die Erschließung ausländischer Märkte legen wird und bereits einen aggressiven Kommerzialisierungsprozess gestartet hat. Bis zum Ende des Jahres wird der Anteil des Umsatzes aus dem Auslandsgeschäft von VolcEngine voraussichtlich fast 40 % erreichen.
Ein Geschäft, das mehr „Wasser, Strom und Gas“ ähnelt als Cloud-Computing
Warum wird 2026 zu einem wichtigen Wendepunkt für den MaaS-Markt? Ein Phänomen ist, dass sich der Markt von der Verfolgung des Token-Verbrauchs allmählich zur Verfolgung des Umsatzes wandelt.
Die Verfolgung des Token-Verbrauchs liegt daran, dass sich der Markt noch in der frühen Phase befindet. Vor 2025 konzentrierten sich die meisten KI-Aufgaben auf einfache Dialoge wie die KI-Suche, wobei die Anzahl der Interaktionsrunden und die Tiefe der Dialoge begrenzt waren.
Damals bestand die Hauptaufgabe der meisten Anbieter darin, den Token-Verbrauch zu steigern. Nach dem großen Erfolg von DeepSeek R1 im Jahr 2025 folgten inländische Anbieter sofort nach – egal ob es darum ging, möglichst viele Drittmodelle zu integrieren, Subventionen für Guthaben zu gewähren oder Preise zu senken: Im Wesentlichen ging es darum, die Nutzer zuerst zum Einsatz zu bewegen.
Der Wendepunkt kam mit Claude Opus 4.6 von Anthropic, das es Modellen erstmals ermöglichte, wirklich in produktionsreife Codierungs- und Agentenszenarien einzudringen – Aufgaben zu planen, nacheinander Tools aufzurufen und den Ausführungszustand zu protokollieren. Bei einer einzelnen Aufgabe können nacheinander mehr als zehn Toolschnittstellen aufgerufen werden, und bis zur Erfüllung der Aufgabe steigt der Token-Verbrauch exponentiell an.
Wenn sich Aufgaben von kurzen Dialogen zu lang andauernden Aufgaben wandeln, verkaufen Modelle nicht mehr nur eine einzelne Antwort, sondern werden wirklich zu einer Dienstleistung. Wenn Modellanbieter nach Token abrechnen, lassen sich die Kosten leichter hochwertigen Arbeitsaufgaben zuordnen.
Die Veränderung der Interaktionsform hat auch die Wachstums- und Geschäftslogik von MaaS verändert.
„Aus der Sicht von Sprachmodellen werden die Aufgabenmerkmale der Kunden kaum noch nach Branchen oder Modalitäten unterteilt. Kunden führen oft alle möglichen Aufgaben aus, daher unterteilt VolcEngine die Preisgestaltung in diesem Jahr nach der Eingangslänge der Aufgaben und nicht nach Kundentypen“, so ein Mitarbeiter von VolcEngine.
Der MaaS-Markt reift dadurch weiter.
Ein Zeichen dafür ist, dass vor und nachdem Codierung die Produktivitätsszenarien geöffnet hat, alle Modellanbieter eine für sie passende Ökosystem- und Produktpositionierung gewählt haben – dies ist bereits zu einer entscheidenden Wettbewerbsstrategie auf dem Markt geworden.
Zum Beispiel verfolgt Kimi seit der Veröffentlichung seines Flaggschiffmodells K2 konsequent den Open-Source-Weg und war das erste Unternehmen, das die Parameter des Open-Source-Modells auf eine Größe von 3 T erweitert hat, wodurch es einen großen Markteinfluss erzielt hat.
Zhipu hingegen hat sich auf das Codierungsszenario konzentriert und ein Modell mit Parametern in der Größenordnung von mehreren hundert Milliarden veröffentlicht, das sich in einem komfortablen Bereich befindet, aber relativ schneller aufgerufen werden kann und die meisten Programmieraufgaben erledigen kann, wodurch eine schnelle kommerzielle Umsetzung erreicht wurde.
Im ersten Halbjahr 2026 stieg der Umsatz von Zhipu um fast das 4-fache auf 954 Millionen Yuan, wovon mehr als 80 % auf API-Aufrufe entfielen.
Obwohl die Seedance-Modellserie seit fast 8 Monaten den SOTA-Status im globalen Videobereich beibehält, geben die meisten KI-Branchenkenner, mit denen wir Kontakt hatten, an, dass es derzeit keine absolute Wettbewerbsbarriere gibt, unabhängig von der Modalität.
Dies ist auch der wesentlichste Unterschied zwischen MaaS und dem traditionellen Cloud-Computing. Im Zeitalter der traditionellen Cloud konnten Anbieter die Kundendaten über Speicher- und Datenbankprodukte auf der Plattform behalten, was zu hohen Migrationskosten führte. Im MaaS-Zeitalter ist es für Plattformen jedoch schwer, Kunden durch die Bindung von Daten zu halten, wenn die Aufrufkette der Modelle verschlüsselt ist. Wenn ein anderer Anbieter ein stärkeres SOTA-Modell veröffentlicht, können Kunden jederzeit das Modell wechseln.
Mit anderen Worten: MaaS ähnelt mehr als Cloud-Computing einem reinen „Wasser, Strom und Gas“-Geschäft. Der einzige Weg, Kunden zu halten, besteht darin, das Modell wirklich in die Produktionspipelines der Unternehmen einzubetten – zuerst ein ausreichend SOTA-Modell auf den Markt bringen und schnell verbreiten; dann werden die Nutzer es für mehr herausfordernde Aufgaben einsetzen.
Laut Informationen von 36kr war Seedance vor seiner Veröffentlichung nur für Szenarien im Bereich der kreativen Arbeit positioniert, erreichte aber im Kreativbereich schnell den SOTA-Status. Neben der vollständigen kommerziellen Abdeckung entstehen auch spontane Szenarieninnovationen bei Kunden – viele Embodied-Unternehmen nutzen Seedance zur Datenverarbeitung von Corner Cases (extremen Situationen).
Wenn die Anzahl der Aufrufe steigt, gibt es auch mehr echtes Nutzerfeedback, das wiederum die Inferenztechnik und das Produktdesign fördert, sodass man die nächste bessere Modellversion entwickeln kann, bevor Konkurrenten aufholen.
Nicht nur Umsatzwachstum anstreben, sondern auch intelligente Dichte
MaaS ähnelt mehr als Cloud-Computing einem Geschäft wie Wasser, Strom und Gas. Die Explosionsgeschwindigkeit dieses Marktes ist heute sogar stärker als im vorherigen Zeitalter: Der chinesische öffentliche Cloud-Markt startete 2009 und brauchte 7 Jahre, um die Schwelle eines jährlichen Umsatzes von 10 Milliarden Yuan zu überschreiten; heute hat der MaaS-Markt diese Zeit um die Hälfte verkürzt.
Es wird jedoch oft diskutiert: Da MaaS mehr wie ein Geschäft von Wasser, Strom und Gas ist und scheinbar schwieriger ist, Kundenbindung zu erzeugen als die traditionelle Cloud, warum werfen große Unternehmen trotzdem bedenkenlos Geld hinein?
Einerseits ist die Obergrenze des traditionellen Cloud-Computings im Wesentlichen an die IT-Ausgabenbudgets der Unternehmen gebunden. Wenn KI jedoch in die zentralen Produktionsbereiche wie Codierung, Videoproduktion und tägliche Büroarbeit eindringt, orientiert sich MaaS am Produktivitätsbudget – Unternehmen geben kein Geld aus, um die Effizienz der IT zu steigern und Kosten zu senken, sondern kaufen im Grunde eine Reihe von virtuellen digitalen Mitarbeitern.
Das Silicon-Valley-Forschungsinstitut SemiAnalysis hat mehr als 50 Unternehmen befragt. Derzeit liegt der durchschnittliche jährliche KI-Ausgaben pro Mitarbeiter bei den meisten Fortune-500-Unternehmen unter 100 US-Dollar, während die jährlichen Ausgaben der intensivsten Nutzer an der Spitze bereits über 90.000 US-Dollar pro Mitarbeiter liegen – ein Unterschied von fast dem 660-fachen zwischen beiden Seiten. Das bedeutet, dass der eigentliche Boom des Token-Verbrauchs auf Unternehmensseite noch nicht eingetreten ist.
MaaS hat das Potenzial, die Obergrenze des Marktes erheblich zu erweitern. Die Ansichten der meisten Branchenkenner lauten, dass der Boom von MaaS noch stärker sein wird als der des Cloud-Computings. Für eine lange Zeit wird sich der MaaS-Markt in einer Phase des Verkäufermarktes befinden.
In den meisten Fällen bestimmt das Angebot an KI-Rechenleistung die Gesamtwachstumsrate des MaaS-Marktes. „Solange ein Modell SOTA ist, kann die gesamte erzeugte Intelligenz auch vollständig verbraucht werden“, sagte ein Branchenkenner.
Beim Thema MaaS betrachten viele Cloud-Anbieter MaaS noch nur als Haken, um große Aufträge für die traditionelle Cloud zu gewinnen. VolcEngine hat MaaS jedoch bereits 2023 als einzige Wette betrachtet und ist überzeugt, dass es einen viel größeren Markt erschließen kann als die traditionelle Cloud.
Da die Modelle so schnell iterieren, hat VolcEngine keine vielen verschiedenen Modellgrößen eingeführt, um die Energie für die technische Anpassung nicht zu verteilen. Sowohl bei Sprach- als auch bei visuellen Modellen konzentriert sich VolcEngine derzeit hauptsächlich auf zwei Modellgrößen: ein großes Flaggschiffmodell, das höchste Priorität bei der Erkundung der Obergrenze der Intelligenz hat; und das Flash-Modell, das für die Massenverbreitung und die schnelle Kommerzialisierung zuständig ist.
Im Jahr 2023, als die selbst entwickelten grundlegenden Modelle von ByteDance noch in der Anfangsphase waren, führte VolcEngine zunächst eine große Anzahl von Drittmodellen ein, um in mehr Anwendungsszenarien einzudringen. Modelle mit einer Größe ähnlich wie Flash tragen zwar nicht zum größten Teil des Umsatzes bei, ihre Aufrufmenge auf VolcEngine ist bereits mehrfach so groß wie die des Flaggschiffmodells, und sie übernehmen die Funktion einer breiteren Durchdringung der Produktivität sowie der Erkundung neuer Szenarien.
In diesem Prozess hat VolcEngine auch die Koordinationskette zwischen Modellentwicklung, Anwendungs- und Kommerzialisierungsteam im Voraus optimiert.
„Der MaaS-Umsatz ist derzeit das Wichtigste für VolcEngine, alle Ressourcen werden dafür freigegeben“, scherzte ein Branchenkenner, „man kann gar keine GPU-Ressourcen mehr verkaufen, alle Karten werden für Inferenz und Training verwendet.“
Ein Mitarbeiter von VolcEngine erinnerte sich daran, dass VolcEngine nach dem Erkennen des Potenzials von Produktivitätsszenarien ab dem vierten Quartal 2025 schnell die Strategie angepasst hat, sodass der Umsatz und nicht der Token-Verbrauch der zentrale Indikator für das Team ist.
Um die Produktivitätsszenarien herum formen sich die Organisations- und Vertriebsteams von VolcEngine schnell. Nach der Integration der Produktteams von Feishu, Doubao Work und Doubao im Juli 2026 hat VolcEngine kürzlich eine weitere interne Integration abgeschlossen und eine „Plattform für Kreativitätsdienste“ gegründet, wodurch die Vertriebsteams von VolcEngine und Feishu zusammengeführt werden, sodass ein einziger Vertriebsmitarbeiter alle Produkte verkaufen kann, die mit SaaS und Token zusammenhängen.
Die durch eine Reihe von Anpassungen vermittelte Botschaft lautet: Durch die Öffnung von Produktivitätsszenarien gleichen sich die Geschäfte von SaaS und Token immer mehr an – Nutzer wollen den